Những điểm mạnh lớn nhất của Bitcoin luôn là tính khan hiếm, tính thanh khoản và giá trị dài hạn. Tuy nhiên, đối với các thị trường tổ chức, một câu hỏi quan trọng vẫn còn bỏ ngỏ:
Các tổ chức có thể sử dụng Bitcoin như một nguồn vốn sinh lời mà không cần phải bán danh mục BTC của mình như thế nào?
Circle (CRCL) hiện có thể đang mở ra một chương mới trong việc trả lời câu hỏi đó.
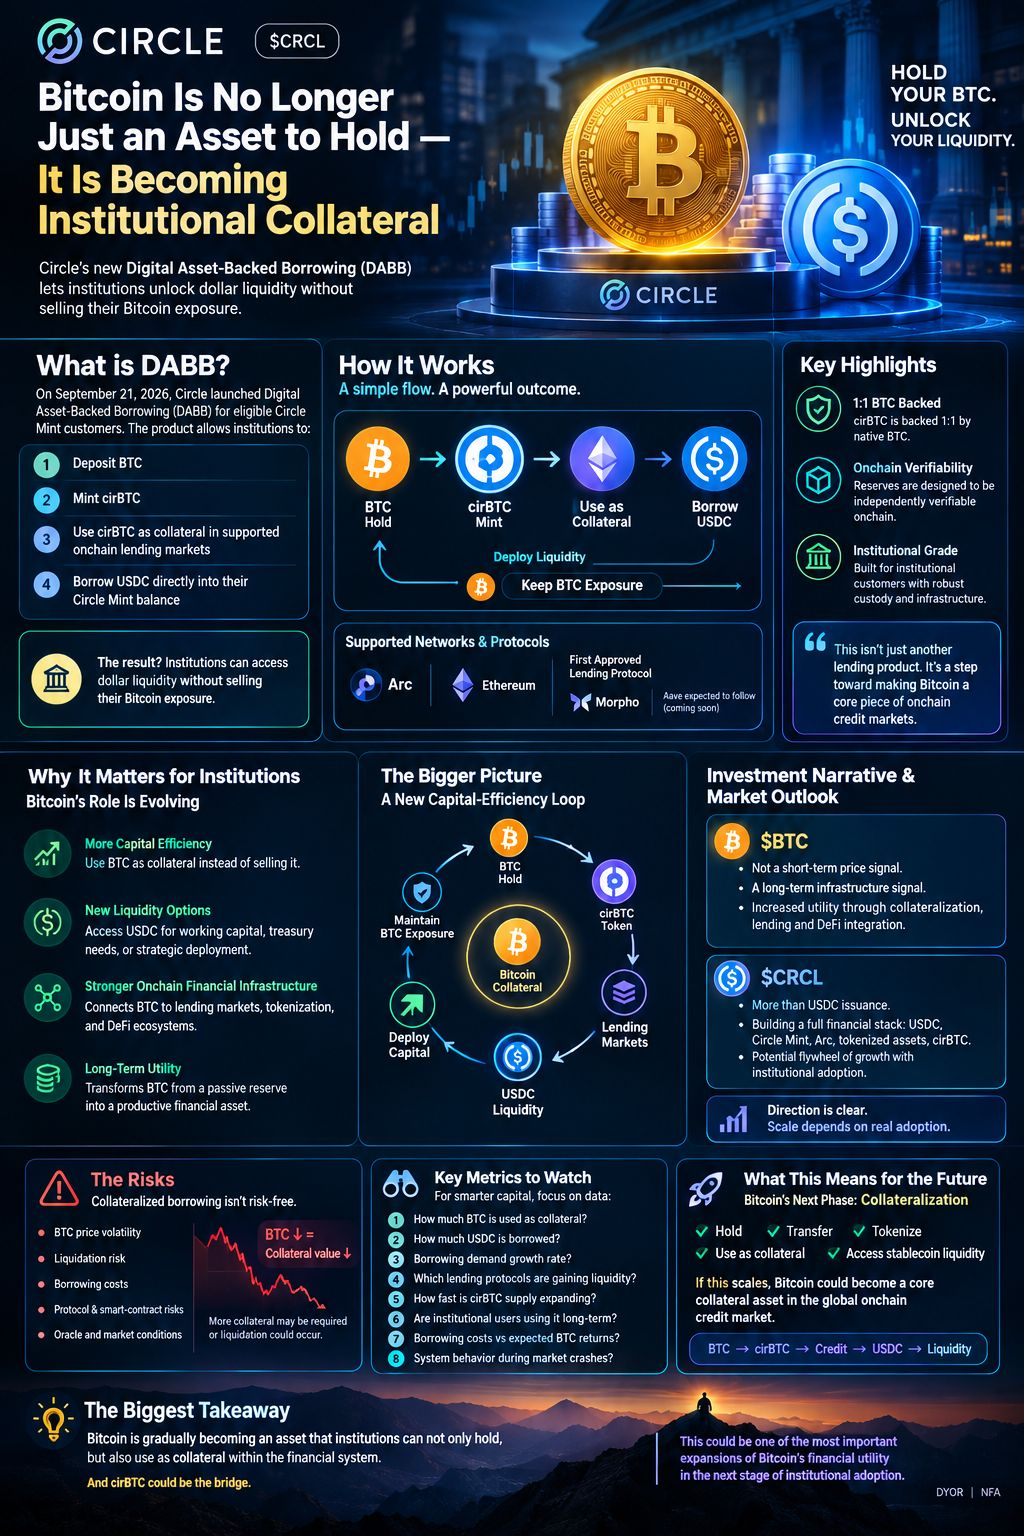
Vào ngày 21 tháng 9 năm 2026, Circle đã công bố việc ra mắt Dịch vụ Vay được Bảo đảm bằng Tài sản Kỹ thuật số (Digital Asset-Backed Borrowing, DABB) dành cho các khách hàng đủ điều kiện của Circle Mint. Sản phẩm cho phép các tổ chức gửi BTC, đúc cirBTC, sử dụng cirBTC làm tài sản thế chấp trong các thị trường cho vay onchain được hỗ trợ, và vay USDC trực tiếp để bổ sung vào số dư Circle Mint của họ.
Nói đơn giản, các tổ chức có thể tiềm năng mở khóa thanh khoản bằng đô la mà không cần bán đi phần phơi nhiễm BTC gốc của họ.
Và điều đó khiến việc này không chỉ là một sản phẩm cho vay crypto khác.
Nó có thể là một bước quan trọng hướng tới việc biến Bitcoin thành một dạng tài sản đảm bảo cho tổ chức hiệu quả và “sinh lời” hơn.
🔥 Nắm giữ Bitcoin → Dùng làm tài sản đảm bảo → Vay USDC
Cấu trúc cơ bản khá đơn giản:
Nắm giữ BTC
⬇️
Gửi BTC
⬇️
Mint cirBTC
⬇️
Dùng cirBTC làm tài sản đảm bảo
⬇️
Vay USDC
⬇️
Triển khai thanh khoản
⬇️
Duy trì mức phơi nhiễm với BTC
Truyền thống, nếu một tổ chức muốn trích xuất thanh khoản đô la từ các khoản nắm giữ Bitcoin của mình, thì một lựa chọn hiển nhiên là bán một phần BTC.
Giờ đây, người dùng tổ chức đủ điều kiện có thêm một lối đi tiềm năng:
Dùng Bitcoin làm tài sản đảm bảo thay vì bán nó.
Tại thời điểm ra mắt, sản phẩm DABB của Circle hỗ trợ Arc và Ethereum, với Morpho đóng vai trò là giao thức cho vay bên thứ ba được phê duyệt đầu tiên. Circle cũng cho biết các giao thức bổ sung, bao gồm Aave, dự kiến sẽ được theo sau.
Điều này có thể ngày càng quan trọng khi nhu cầu của tổ chức đối với hạ tầng tín dụng onchain tăng trưởng.
🏦 Liệu Bitcoin của các tổ chức có đang bước vào một giai đoạn mới?
Khi mọi người bàn về việc các tổ chức chấp nhận Bitcoin, cuộc trò chuyện thường tập trung vào ETF, lưu ký, nắm giữ kho bạc (treasury holdings) hoặc phân bổ danh mục đầu tư dài hạn.
Nhưng mức độ trưởng thành của tổ chức không chỉ được quyết định bởi việc có bao nhiêu vốn đi vào một tài sản.
Một câu hỏi quan trọng khác là:
Tài sản đó có thể được sử dụng hiệu quả đến mức nào?
Các tài sản tài chính truyền thống như trái phiếu Kho bạc (Treasury securities) có thể đóng vai trò tài sản đảm bảo trên nhiều thị trường tài chính khác nhau.
Bitcoin hiện đang dần hướng tới một vai trò tương tự trong hạ tầng tài chính onchain.
DABB của Circle là một ví dụ cho bước chuyển đó.
Nếu một nhà nắm giữ tổ chức muốn duy trì phơi nhiễm BTC dài hạn trong khi vẫn cần thanh khoản đô la, thì vay có tài sản đảm bảo tạo ra một lựa chọn tài chính khác.
Điều đó tiềm năng sẽ làm tăng tính hữu dụng kinh tế của Bitcoin.
💵 Vì sao cirBTC lại quan trọng
BTC gốc không thể chỉ đơn giản hoạt động trực tiếp bên trong các thị trường cho vay bằng smart contract trên Ethereum.
Đây là lúc hạ tầng Bitcoin được bọc (wrapped) trở nên quan trọng.
cirBTC của Circle được thiết kế để biểu diễn BTC theo tỷ lệ 1:1. Circle nói rằng mỗi cirBTC được bảo chứng bằng BTC gốc, với thông tin dự trữ được thiết kế để có thể kiểm chứng độc lập trên chuỗi.
Sự kết hợp này là quan trọng:
Bảo chứng BTC 1:1 + minh bạch dự trữ + hạ tầng tổ chức.
Với bất kỳ tài sản bọc nào, giá token chỉ là một phần của bài toán.
Các tổ chức cũng cần cân nhắc:
BTC gốc được nắm giữ ở đâu?
Các khoản dự trữ được quản lý như thế nào?
Kho dự trữ có tương ứng với lượng cung đang lưu hành không?
Điều gì xảy ra trong biến động thị trường cực đoan?
Tài sản được bọc có thể được dùng ở đâu?
Cơ chế thanh lý của giao thức cho vay là gì?
Rủi ro đối tác và rủi ro hợp đồng thông minh là gì?
Những câu hỏi này thậm chí còn quan trọng hơn khi tài sản đang được dùng làm tài sản đảm bảo.
🔄 Vòng lặp hiệu quả sử dụng vốn mới cho Bitcoin
Đây là nơi sự phát triển trở nên đặc biệt thú vị.
Hãy tưởng tượng một tổ chức muốn nắm giữ BTC trong dài hạn.
Cấu trúc truyền thống có thể trông như:
BTC → Nắm giữ (Hold)
Nhưng khi cần thanh khoản:
BTC → Bán → Nhận thanh khoản USD/USDC
Cấu trúc mới có thể trông giống như:
BTC → cirBTC → Tài sản đảm bảo → USDC → Thanh khoản
Tổ chức cố gắng duy trì phơi nhiễm BTC trong khi đồng thời tiếp cận thanh khoản.
Về bản chất, đây là một khái niệm về hiệu quả sử dụng vốn.
Tuy nhiên, hiệu quả sử dụng vốn không có nghĩa là không có rủi ro.
Trên thực tế, vay có tài sản đảm bảo khiến việc quản trị rủi ro thậm chí còn quan trọng hơn.
📈 Điều này có ý nghĩa gì đối với câu chuyện đầu tư Bitcoin?
Ở đây có một điểm khác biệt quan trọng.
Việc Circle ra mắt DABB không đảm bảo rằng giá Bitcoin sẽ tăng.
Nhưng nó có thể củng cố câu chuyện về tính hữu dụng của Bitcoin.
Việc các tổ chức chấp nhận giờ đây không còn chỉ đơn thuần là:
“Các tổ chức sẽ mua BTC.”
Câu hỏi tiếp theo là:
“Các tổ chức sẽ sử dụng BTC như thế nào như một phần của hệ thống tài chính?”
Nếu Bitcoin ngày càng được tích hợp vào các thị trường cho vay, các kênh thanh khoản, hoạt động quản trị kho bạc, hạ tầng token hóa và DeFi của tổ chức, thì BTC có thể dần dần tiến hóa từ một tài sản dự trữ thụ động thành một tài sản tài chính tạo ra nhiều giá trị hơn.
Điều đó có thể trở thành một phần quan trọng trong luận điểm Bitcoin dài hạn.
🌐 Ethereum + Arc: Hai môi trường thanh khoản quan trọng
Circle chưa giới hạn DABB trong một blockchain duy nhất.
Sản phẩm hiện có trên Ethereum và Arc.
Ethereum đã có một hệ sinh thái DeFi lớn và được thiết lập sẵn, bao phủ cho vay, sàn giao dịch phi tập trung, stablecoin, token hóa và thanh khoản onchain.
Trong khi đó, Arc là hạ tầng blockchain tập trung vào tổ chức của Circle.
Nếu các môi trường này tiếp tục thu hút các giao thức cho vay, thanh khoản stablecoin, tài sản được token hóa và người dùng tổ chức, thì tài sản đảm bảo Bitcoin có thể trở thành một phần của hệ sinh thái tài chính onchain rộng lớn hơn rất nhiều.
Cấu trúc dài hạn tiềm năng là:
Tài sản đảm bảo BTC + thanh khoản USDC + hạ tầng tổ chức + cho vay onchain
Nếu cả bốn thành phần này cùng mở rộng, tính hữu dụng của Bitcoin có thể vượt xa chính mạng lưới Bitcoin.
🏦 Điều này có thể có ý nghĩa gì cho $CRCL ?
Ngoài ra, còn có một câu chuyện đầu tư lớn hơn về Circle ở đây.
Giá trị mà Circle mang lại không chỉ giới hạn ở việc phát hành USDC.
Công ty đang xây dựng một “ngăn xếp” hạ tầng tài chính rộng hơn với USDC, Circle Mint, Arc, tài sản được token hóa và các dịch vụ thanh khoản cho tổ chức.
cirBTC bổ sung thêm một thành phần tiềm năng khác vào hệ sinh thái đó.
Một cỗ máy (flywheel) tiềm năng có thể trông như thế này:
BTC → cirBTC
cirBTC → Tài sản đảm bảo DeFi
Tài sản đảm bảo → Vay USDC
USDC → thanh khoản cho tổ chức
Thanh khoản → Thêm hoạt động tài chính onchain
Nhiều hoạt động hơn → Dùng nhiều hơn hạ tầng của Circle
Đây vẫn là một hệ sinh thái đang phát triển, nên quy mô của “cỗ máy” tiềm năng này cuối cùng sẽ phụ thuộc vào mức độ được chấp nhận thực tế.
Nhưng hướng phát triển đang ngày càng trở nên rõ ràng.
⚠️ Rủi ro lớn nhất: Thanh lý
Dù câu chuyện đầu tư có hấp dẫn đến đâu, việc vay có tài sản đảm bảo không bao giờ nên được coi là “thanh khoản miễn phí”.
Các điều khoản riêng của Circle nêu bật các rủi ro liên quan đến biến động tài sản kỹ thuật số, thanh lý, tham số giao thức, dữ liệu oracle, việc cộng dồn lãi suất và điều kiện thị trường rộng hơn.
Hãy cân nhắc một đợt sụt giảm mạnh của Bitcoin:
BTC ↓
→ Giá trị tài sản đảm bảo giảm
→ Tỷ lệ vay trên giá trị (LTV) hoặc sức khỏe tài sản đảm bảo chịu áp lực
→ Có thể cần thêm tài sản đảm bảo
→ Nếu không, có thể xảy ra thanh lý
Vì vậy, dù các tổ chức có thể tiếp cận thanh khoản mà không bán BTC ngay lập tức, thì rủi ro thanh lý không biến mất.
Điều đó khiến bộ đệm tài sản đảm bảo, tỷ lệ đòn bẩy, chi phí vay và ngưỡng thanh lý trở nên cực kỳ quan trọng.
🧠 Với Smart Capital, cấu trúc có thể quan trọng hơn giá
Khi đánh giá các phát triển như thế này, chỉ tập trung vào:
“Liệu BTC có đạt $X không?”
có thể bỏ lỡ một phần lớn hơn nhiều của câu chuyện.
Những câu hỏi quan trọng hơn có thể bao gồm:
1. Lượng BTC nào đang được dùng làm tài sản đảm bảo?
2. Lượng USDC đang được vay dựa trên BTC là bao nhiêu?
3. Nhu cầu vay đang tăng nhanh cỡ nào?
4. Những giao thức cho vay nào đang thu hút thanh khoản?
5. Nguồn cung cirBTC đang mở rộng nhanh cỡ nào?
6. Người dùng tổ chức có quay lại và sử dụng hạ tầng trong dài hạn không?
7. Chi phí vay so với lợi nhuận BTC kỳ vọng như thế nào?
8. Điều gì xảy ra với hệ thống khi xảy ra một cú sụp đổ thị trường lớn?
Các chỉ số này cuối cùng có thể cung cấp những tín hiệu có ý nghĩa hơn về việc các tổ chức chấp nhận so với chỉ dựa vào biểu đồ giá.
🚀 Giai đoạn tiếp theo của Bitcoin có phải là “tài sản hóa làm tài sản đảm bảo” không?
Bitcoin bắt đầu với câu chuyện về tiền số.
Sau đó, câu chuyện về kho lưu trữ giá trị của nó ngày càng trở nên quan trọng.
Phân bổ cho tổ chức đã diễn ra.
Giờ đây, một câu chuyện khác đang xuất hiện:
Bitcoin như tài sản đảm bảo cho tổ chức
Nếu mô hình này mở rộng, tính hữu dụng của Bitcoin có thể bước sang một giai đoạn khác.
Một tài sản có thể đồng thời là:
Được nắm giữ (Held)
Được chuyển giao (Transferred)
Được token hóa (Tokenized)
Được dùng làm tài sản đảm bảo
Được dùng để tiếp cận thanh khoản stablecoin
có tiềm năng về hiệu quả sử dụng vốn cao hơn đáng kể.
Điều đó có thể khiến Bitcoin ngày càng trở nên phù hợp trong hệ thống tài chính onchain rộng lớn hơn.
📊 Điều này có ý nghĩa gì đối với người nắm giữ BTC?
Đối với các nhà đầu tư bán lẻ thông thường, DABB của Circle có thể không được truy cập trực tiếp vì hiện sản phẩm này được thiết kế cho các khách hàng tổ chức đủ điều kiện của Circle Mint và chịu các yêu cầu về điều kiện đủ tư cách cũng như phạm vi quyền tài hạn.
Nhưng hàm ý đối với thị trường nói chung vẫn rất quan trọng.
Hạ tầng tài chính cho tổ chức hiếm khi xuất hiện trong một sớm một chiều.
Thông thường, tiến trình sẽ giống như:
Lưu ký (Custody)
↓
Hạ tầng giao dịch
↓
Thanh toán (Settlement)
↓
Tài sản hóa (Collateralization)
↓
Cho vay (Lending)
↓
Các sản phẩm tài chính cấu trúc
Nếu Bitcoin tiếp tục đi qua lớp hạ tầng này, cấu trúc của thị trường BTC cũng có thể dần dần tiến hóa.
🔥 Bài học quan trọng nhất
Phần quan trọng nhất trong Digital Asset-Backed Borrowing của Circle có thể không chỉ đơn thuần là khả năng vay USDC dựa trên BTC.
Sự phát triển lớn hơn là điều này:
Bitcoin dần dần trở thành một tài sản mà các tổ chức không chỉ có thể nắm giữ, mà còn có thể dùng làm tài sản đảm bảo trong hệ thống tài chính.
Và cirBTC có thể đóng vai trò như một “cầu nối” quan trọng giữa hai thế giới đó.
Một mặt:
BTC gốc
Mặt khác:
Các thị trường tài chính có thể lập trình dựa trên Ethereum và Arc
Giữa hai thứ đó:
Một token được bảo chứng bằng BTC theo tỷ lệ 1:1
Vậy là:
Tài sản đảm bảo (Collateral)
Vậy là:
Thanh khoản USDC
Điều này tạo ra một “đường ray” tài chính tiềm năng mới:
BTC → cirBTC → Tín dụng → $USDC → Thanh khoản
Nếu việc các tổ chức chấp nhận mở rộng, câu chuyện tương lai của Bitcoin có thể khó được định nghĩa thuần túy là “vàng kỹ thuật số” hay “kho lưu trữ giá trị”.
Một câu chuyện khác có thể ngày càng trở nên quan trọng:
Bitcoin như tài sản đảm bảo cho tổ chức tạo ra giá trị (Productive Institutional Collateral)
Và điều đó có thể đại diện cho một trong những mở rộng quan trọng nhất về tính hữu dụng tài chính của Bitcoin ở giai đoạn tiếp theo của việc các tổ chức bắt đầu chấp nhận.
💡 Góc nhìn đầu tư
Đối với $BTC , sự phát triển này có thể hữu ích hơn nếu xem như một tín hiệu hạ tầng dài hạn thay vì tín hiệu giá ngắn hạn.
Đối với $CRCL, khả năng cao sự chú ý sẽ vẫn tập trung vào việc Circle có thể kết nối USDC, Circle Mint, Arc và cirBTC hiệu quả đến mức nào để tạo thành một hệ sinh thái tài chính tổ chức rộng hơn hay không.
Nhưng các nguyên tắc quản trị rủi ro tương tự vẫn được áp dụng:
Đừng dùng đòn bẩy chỉ vì câu chuyện trông có vẻ hấp dẫn.
Biến động BTC, chi phí vay, ngưỡng thanh lý, rủi ro giao thức, rủi ro hợp đồng thông minh và điều kiện thanh khoản đều quan trọng khi đánh giá việc vay có tài sản đảm bảo.
Bitcoin trở nên hữu ích hơn như tài sản đảm bảo có thể làm tăng tính hữu dụng của nó.
Nó không loại bỏ rủi ro thị trường.
Cuối cùng, câu hỏi lớn hơn là:
Bitcoin sẽ vẫn chủ yếu là tài sản của tổ chức để nắm giữ, hay nó sẽ ngày càng trở thành một trong những tài sản đảm bảo cốt lõi thúc đẩy thị trường tín dụng onchain toàn cầu?
Việc được áp dụng, thanh khoản và cách sử dụng trong thế giới thực sẽ cho câu trả lời.
DYOR |


#CircleLaunchesInstitutionalBTCBackedBorrowing #BitcoinHits$85K #CRCL #USDC✅ #BTC