
Đến tháng 7 năm 2018, “anh 5 trăm triệu” đã ra tay.
Lúc đó BTC quanh mốc 6000 cũng xem như đã xây xong nền, thị trường cũng đang chờ một đợt bật mạnh. Có người đã liên tục mở vị thế Long trên các hợp đồng theo quý và hợp đồng theo tuần tại OK (lúc bấy giờ, các đại gia trong top 10 của mọi loại đồng tiền hợp đồng đều có thể tra cứu được thông qua dữ liệu sàn).
Bitcoin đã trải qua một đợt bật lại nhanh chóng: từ giữa tháng 7 đến ngày 24/7, giá Bitcoin đã tăng từ 6000 lên 8400, khoảng 1 tuần tăng khoảng 40%.
Trên thị trường lại vang lên tiếng “bò đến rồi”! Nhưng phần lớn sự chú ý lại tập trung vào lượng nắm giữ của người đứng đầu hợp đồng tương lai: chỉ riêng anh ta đã mở hơn 4 triệu lệnh trên hợp đồng theo quý, mỗi hợp đồng trị giá 100 USD, tương đương với vị thế hơn 400 triệu USD, trong khi tổng vị thế của OK cũng chỉ khoảng 8 đến 10 triệu lệnh. Ở đỉnh điểm, một mình anh ta đã chiếm một nửa lượng vị thế trên sàn giao dịch.
Lúc đó, quy mô BTC thật sự không lớn. Mọi người thường đoán nó là bên chống lưng của sàn, là dòng tiền lớn; cứ đi theo thì cũng không thể sai. Nó cũng liên tục mở long trong đợt tăng của Bitcoin vào ngày cuối cùng. Cuối cùng Bitcoin chỉ điều chỉnh nhẹ rồi thủng xuống dưới 7800, và nó bị cháy tài khoản (bị thanh lý). Lúc đó, trên bảng giá thời thực, các lệnh bị thanh lý có màu vàng; có thể thấy rõ trên BTC 7800 có 4 triệu lệnh. Thật tiếc là lúc đó tôi chỉ chăm chơi EOS, không mở short BTC ngay (cũng vì bị EOS làm sợ: thuyết âm mưu trong lòng vẫn có phần nào, sợ bị ăn hết rồi nó lại bật tăng ngay). Theo giọng điệu chính thức của OK sau này, nó duy trì trạng thái lãi nổi rồi cộng thêm vị thế, sau đó lợi dụng việc chốt sổ vào 4 giờ chiều thứ Sáu để rút phần lãi nổi, chỉ để lại lượng vốn duy trì đòn bẩy 20x.
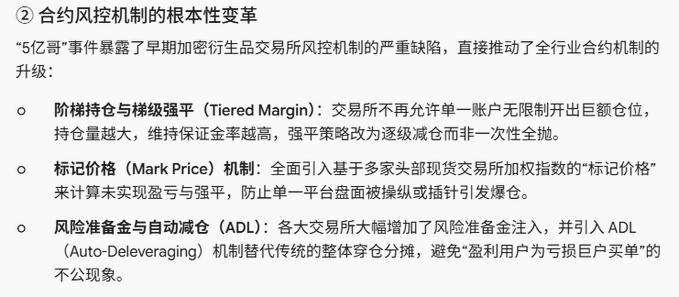
Điều này dẫn tới vài kết quả: vào thời điểm chốt sổ hằng tuần vào thứ Sáu, xuất hiện một lượng rất lớn lệnh bị xóa (liquidation xuyên đòn); tất cả những người đang có lãi phải gánh 18% phí cho phần xuyên đòn đó.
OK, phía chính thức sau đó còn xuất ra từ 1500 đến 2500 BTC để gánh thiệt hại.
Trong các biện pháp sau đó có bổ sung quy tắc cho phép thanh lý sớm; số tiền còn lại sau thanh lý sớm được dùng làm ký quỹ cho hợp đồng.
Chỉ sau 10 ngày, Bitcoin từ hơn 8000 rơi về lại đúng điểm bắt đầu của đợt tăng, như thể chẳng có chuyện gì xảy ra.
Còn EOS, từ 9 đô la rơi xuống còn 4 đô la. Khi thủng mốc 5 đô la, tôi thật sự không dám bắt đáy nữa, dù chênh lệch lỗ ròng theo quý đã về tới -10%. Nếu bạn chỉ mở đòn bẩy 1x, vì là bản vị coin, thì cũng vẫn có khả năng bị thanh lý.
Mở lệnh còn phải trước hết mua coin; không có coin thì không thể mở lệnh. Toàn là hợp đồng theo “bản vị coin”: coin bạn kiếm được theo tuần còn chưa thể bán, chỉ đến sau khi chốt sổ vào 4 giờ chiều ngày thứ Sáu thì mới bán được. Điều này khiến việc không có vị thế (không mở lệnh) thì lại cần mở để phòng hộ (hedge), sợ nó giảm tiếp. Có lẽ cũng giống như việc tôi hiện tại thích mở đối ứng (hedge) vậy.
Luôn có người nói tôi thích làm short; sau đó thường kèm theo cả một chuỗi phân tích phía sau. Ai xem các bài trước thì cũng đã thấy rồi.
Tôi cũng không phải ngay từ đầu đã thích làm short.
Tôi cũng đi lên từ việc rờ đỉnh khi giá cao, rồi bắt đáy khi giá giảm. Năm 2018 mới là “người cha” nghiêm khắc nhất của những kẻ đi bắt đáy trong giới coin: không có mức thấp nhất, chỉ có thấp hơn nữa. Khi đó bên dự án của ETH đồng loạt xả hàng: cái 200.000 này, cái 300.000 kia; còn bên dự án EOS thì bán được vài triệu token.
Đó cũng là nguyên nhân khiến ETH sau đó từ 600 đô la rơi xuống còn 180 đô la: đúng là bên dự án chẳng làm người ta được.
Chỉ một tờ biên bản giao dịch khi đáo hạn, đã tái cấu trúc toàn bộ hệ thống giao dịch của tôi.
Thứ thực sự khiến tôi kiên định bước vào giao dịch theo xu hướng. Không phải mấy buổi học của các “đại ca”, cũng không phải vô số lần tổng kết lời lỗ—mà là một biểu đồ lợi nhuận của EOS.
Lúc đó trên thị trường coin, vài triệu hay vài chục triệu đã là nhóm khách lẻ cấp cao nhất rồi.
Tôi nhìn thấy có người đăng biểu đồ lợi nhuận khi mua long EOS từ 4,5 đô la lên 6,8 đô la. Kiếm được vài chục nghìn EOS, một lệnh lời vài triệu. Ở cái thời đó của thị trường coin, một nhà đầu tư lẻ có thể làm ra vài triệu từ một lệnh—đó đúng là trình độ đỉnh thực sự.
Tức là lần đó, tôi thật sự đã hiểu ra: tiền lớn thực sự trong giao dịch, không bao giờ đến từ việc thao tác liên tục, mà là từ việc tận dụng đỉnh cao của một đợt thu hoạch theo xu hướng.
Tôi thật sự bị lay động. Thế là lập tức lao vào thực chiến, bắt đầu thử mở short từ đỉnh 6,8 đô la của EOS.
Ban đầu cũng không thật sự suôn sẻ: dù rất nhanh đã có đợt giảm, nhưng tốc độ hồi cũng nhanh không kém.
Thử thách thật sự mới chỉ bắt đầu
Không có cú sập giảm một lần là xong; chỉ có những cú hồi mạnh mẽ bất thường lặp đi lặp lại. Mỗi lần giá điều chỉnh lại kiểm tra tâm lý của tôi. Trong quá trình giằng co cảm xúc và tự tiêu hao, tôi chỉ lấy được lợi nhuận 100% đến 200%. Giữ được lệnh, chịu được pullback—đó thật sự là phần khó nhất trong giao dịch theo xu hướng.
Có lẽ lõi của giao dịch theo xu hướng là: mở lệnh chỉ là nhập môn, còn nắm giữ qua “kiếp nạn” mới là bài học bắt buộc của dân pro. Chịu pullback, trụ vững trước sự hỗn loạn, đối đầu với tham lam và sợ hãi—tất cả đã là cái ngưỡng không ai vượt qua được đối với rất nhiều người trong nhiều năm.
Sau đó nó lại rơi về quanh 5 đô la để tạo đáy. Còn tôi thì cứ thấp mua cao bán—vẫn luôn vật lộn với nó.
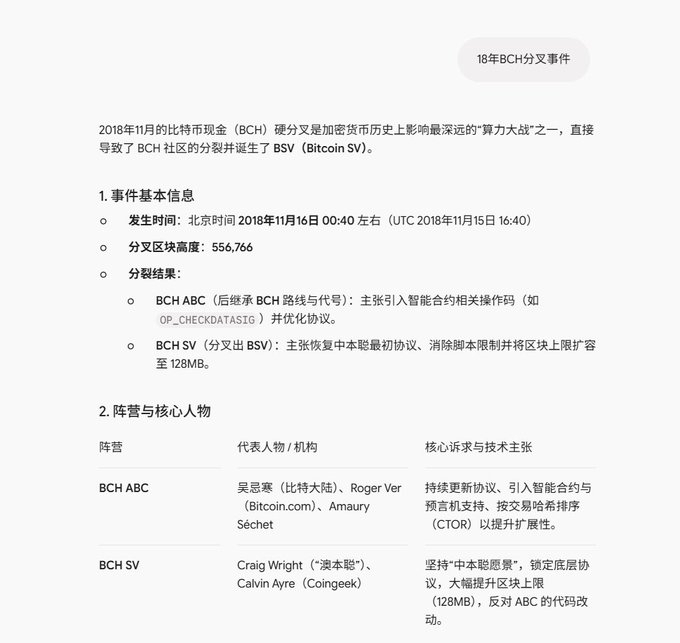
Thời gian tới tháng 11: bên trong BCC lại bắt đầu cãi vã/đập phá lẫn nhau. Lúc đó có Ông Satoshi và Wu Jihan, chia thành hai phe.
Người thì chủ trương block lớn hơn, người thì chủ trương giữ 32M, còn người khác lại muốn 128M.
Một cuộc tranh luận bùng nổ về tư tưởng/triết lý liên quan đến blockchain
Bởi dù sao lúc đó cả hai phe đều có rất nhiều BTC, nên phe của Ông Satoshi Bản Xứ đã ra tay đập sàn trước. BCH từ hơn 600 chỉ trong chốc lát rơi xuống gần 500. Vì thời điểm đó hợp đồng tương lai có giới hạn chênh lệch lỗ ròng (negative basis), nên chỉ có thể duy trì khoảng -25%, hợp đồng tương lai lúc đó là hơn 400. Vì tương tự chuyện BTC bị tách trước đó, Ông Satoshi Bản Xứ lại muốn fork BCH: ai nắm một BCH sẽ được nhận một BCH và một BSV. Tất cả mọi người đều mua BCH spot để lấy thưởng fork, rồi sau đó mở một lệnh short trị giá tương đương trên hợp đồng tương lai BCH. Nhưng tôi nghĩ: sụt nhanh vậy nhiều, liệu có nên tăng lên không? Thế là ngay lúc đó, tôi mở long quanh 440, 450 trên hợp đồng tương lai.
Nhưng rất nhanh tôi phát hiện ra một vấn đề: không còn lệnh mua nữa. Hợp đồng tương lai cứ bị đè với mức chênh lệch -25% và giá tiếp tục giảm, mãi đến khi rơi xuống đầu 400 mới được giữ lại.
Không phải là đã giữ vững được; mà là giá spot không thể giảm thêm, còn hợp đồng tương lai thì mãi không có lệnh mua.
Muốn cắt lỗ thì chỉ có thể treo lệnh, treo ở mức giá của bán 1 (ask1). Nhưng còn phải xem có ai cũng muốn bắt đáy sẵn sàng cứu tôi không.
Cuối cùng lỗ khoảng 10 đến 20 nghìn thì dừng lỗ. May là vậy, vì ngày fork cuối cùng là lúc bắt đầu lao dốc dữ dội.
Đến tháng 12, nó chỉ còn lại vài chục đô la.
Mặc dù tôi đã tham gia sớm để short EOS, và short từ giá 5,2 đô la, nhưng đến 4 đô la thì tôi chạy mất. Vì đó là đáy của lần trước vào tháng 8. Tôi cũng bắt đầu thử long, và khi giá thủng 4 đô la thì tôi quay tay tiếp tục short—nhưng kết quả chỉ kiếm được một phần tiền rất nhỏ.
Nó hoàn toàn không bằng việc giữ lệnh để có lời.
Lúc đó tôi đã bắt đầu thử giao dịch theo xu hướng, nhưng giống như đa số người giao dịch, tôi luôn tham gia quá sớm vào xu hướng; đợi xu hướng khởi động xong lại quá sớm vứt bỏ lệnh (quân bài) trong tay. Ở giai đoạn đầu của đợt giảm, thị trường giảm rất chậm, còn lực hồi thì lại rất mạnh. Nhưng thường thì chỉ vài ngày cuối mới là lúc lợi nhuận nhiều nhất. Tôi không giữ được quân bài của mình, bán/vứt quá sớm—và sau này tôi cũng rút ra được rất nhiều bài học: giữ lệnh có lời cho đến khi xu hướng kết thúc.
Cũng là một loạt bài học thực chiến từng lần một, khắc thẳng vào giao dịch của tôi; kiên nhẫn là quý, thắng nhờ bám trụ, giữ lợi nhuận, chặn nhiễu cảm xúc—cho đến khi xu hướng đi trọn vẹn, thì đó mới là trạng thái tâm lý đỉnh cao trong giao dịch.