

Short sau pha bơm: chiến lược cơ học dựa trên dữ liệu 5 năm từ Binance Futures
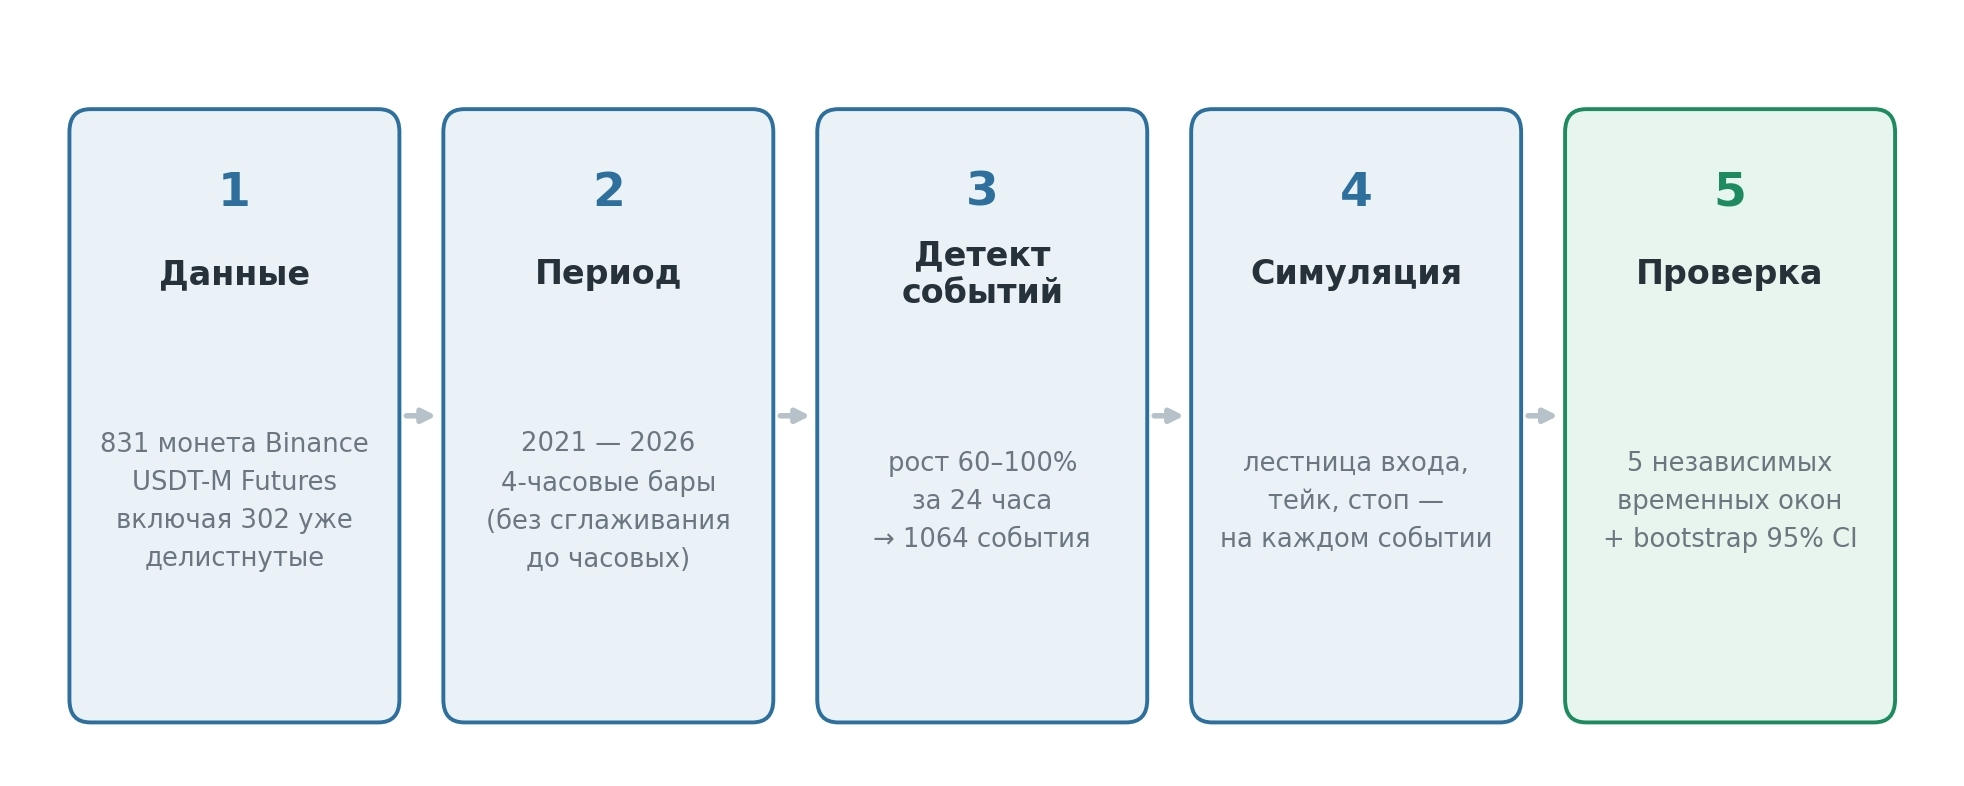
Các coin được bơm (+60–100% trong 24 giờ) gần như luôn bị điều chỉnh một phần. Đây không phải là dự đoán, mà là thống kê: tôi đã chạy chiến lược trên toàn bộ lịch sử Binance USDT-M Futures — 831 coin, bao gồm 302 coin đã bị hủy niêm yết, từ 2021 đến 2026 — và thu được hiệu ứng ổn định, có thể lặp lại.
Logic đăng nhập
Kích hoạt: đồng tăng 60–100% trong 24 giờ với khối lượng từ $5M. Nếu tăng trên 100% tại thời điểm quét thì sẽ bị bỏ qua — thường nghĩa là lệnh vào đã bị trễ, và thống kê cho các đồng như vậy sẽ tệ hơn.
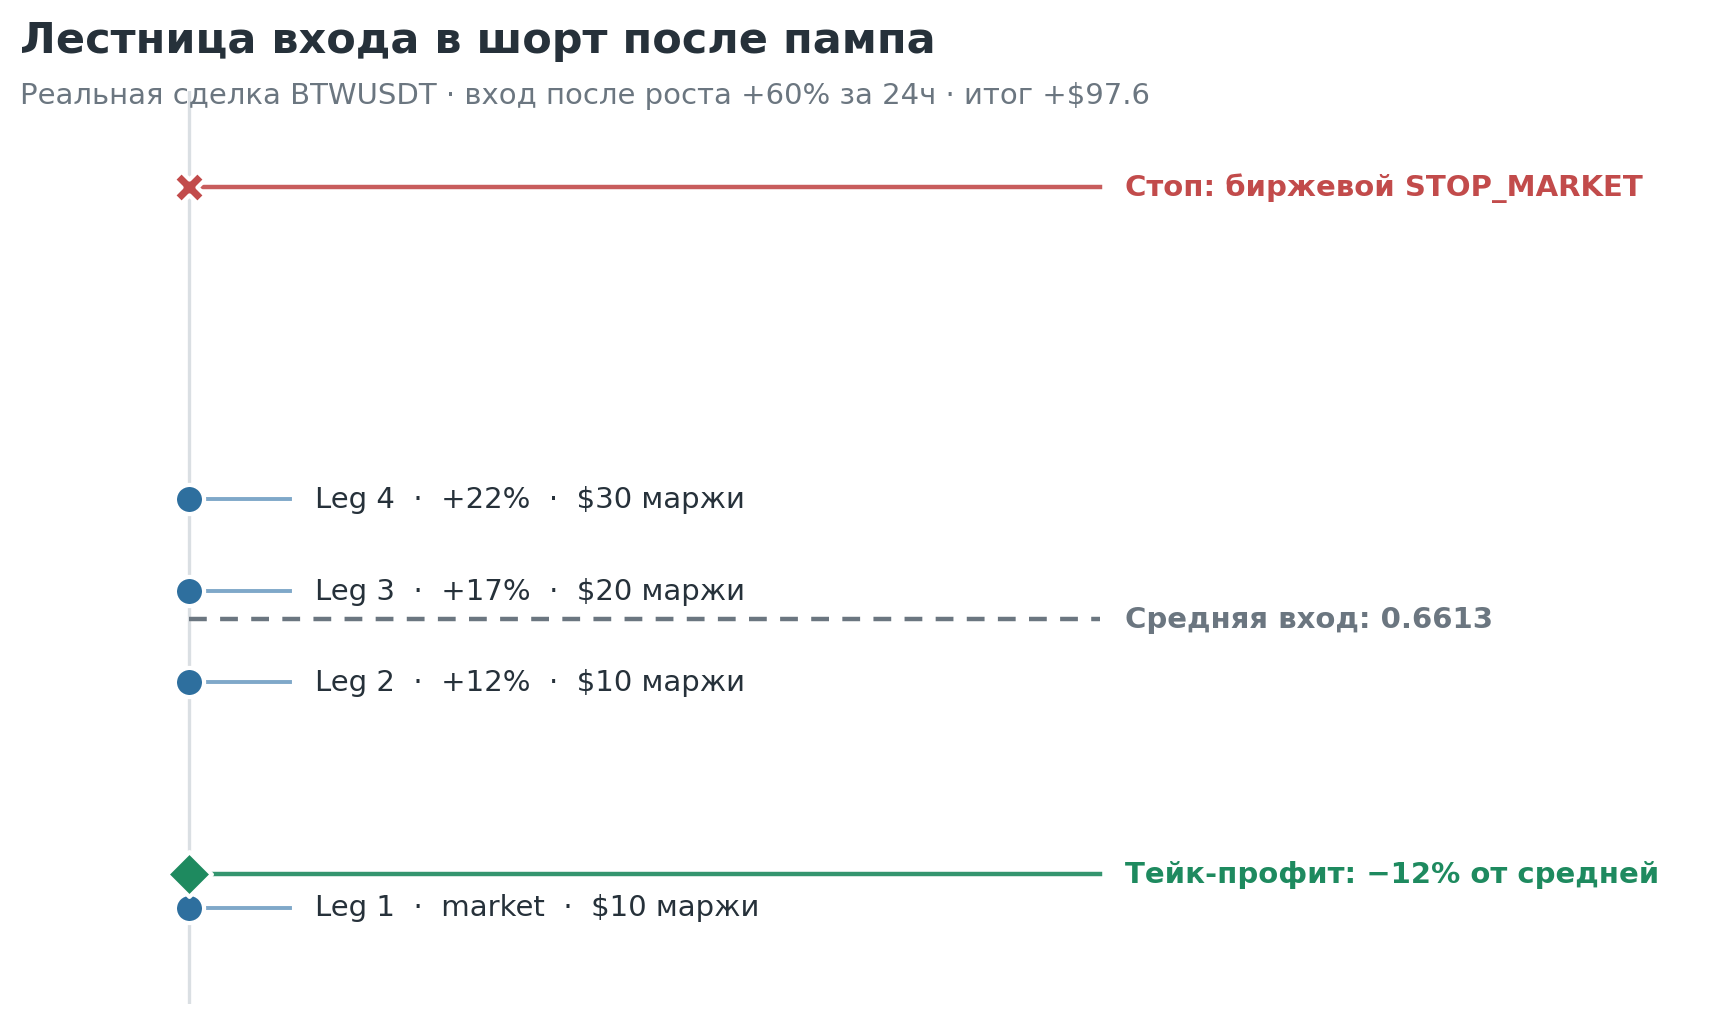
Bậc thang thay vì một điểm vào. Vị thế được nạp qua 4 lần với trọng số 1:1:2:3; khi giá tiếp tục tăng thì:
chân 1 — theo thị trường (14% trên toàn bộ khối lượng);
chân 2 — lệnh giới hạn +12% so với giá vào;
chân 3 — lệnh giới hạn +17% /
chân 4 — lệnh giới hạn +22%.
chốt lời — tự động ở −12% so với giá trung bình của toàn bộ vị thế đã nạp, được tính lại sau mỗi lần bổ sung.
Stop — cố định, bằng lệnh STOP_MARKET của sàn (không phải lệnh theo chương trình) để vị thế được đóng ngay cả khi bot hoặc internet bị rớt.
Thống kê trên 1064 giao dịch:
Backtest trên các nến 4 giờ, 2021–2026, không có bất kỳ bộ lọc bổ sung nào theo open interest hoặc funding:
kết quả trung bình của giao dịch: +$17.6 (khoảng tin cậy 95% vào khoảng $13–22);
winrate 94%, chỉ 5.9% lệnh vào bị dừng;
hiệu quả ổn định trong cả 5 khung thời gian đã kiểm tra trong 5 năm — không phụ thuộc vào một chế độ thị trường duy nhất;
khi có 3 vị thế đồng thời với $70 margin trên tài khoản $2000 — khoảng 179 giao dịch/năm và +$3116/năm.
Tại sao nó hoạt động?
Sau cú pump mạnh, một phần người mua chốt lời, và một phần lệnh vào lúc đó là hoàn toàn theo xung lượng, không có nhu cầu ổn định. Bậc thang vào lệnh không cố bắt đỉnh — nó trung bình giá trong suốt quá trình tăng, nên không bị cắt ngay ở nhịp tiếp diễn đầu tiên đi lên, và stop sẽ giới hạn thua lỗ nếu xung lượng hoàn toàn không còn.
Quan trọng
Đây không phải là cam kết và không phải lời khuyên tài chính — các con số được tính từ dữ liệu lịch sử, thực thi lệnh stop trên các đồng kém thanh khoản thực tế có thể khác so với backtest do trượt giá.
Để tiện, tất cả đều được tự động hóa để không phải liên tục theo dõi.
Vẫn có bộ tính tay—mình tự vào theo đà tăng và bộ tính sẽ cho biết nên đặt lệnh ở đâu.
Backtest được làm cho mọi kịch bản có thể xảy ra. Phân tích cụ thể từng đồng. Hành vi của nó sau khi tăng.
Bạn có thể tự test