
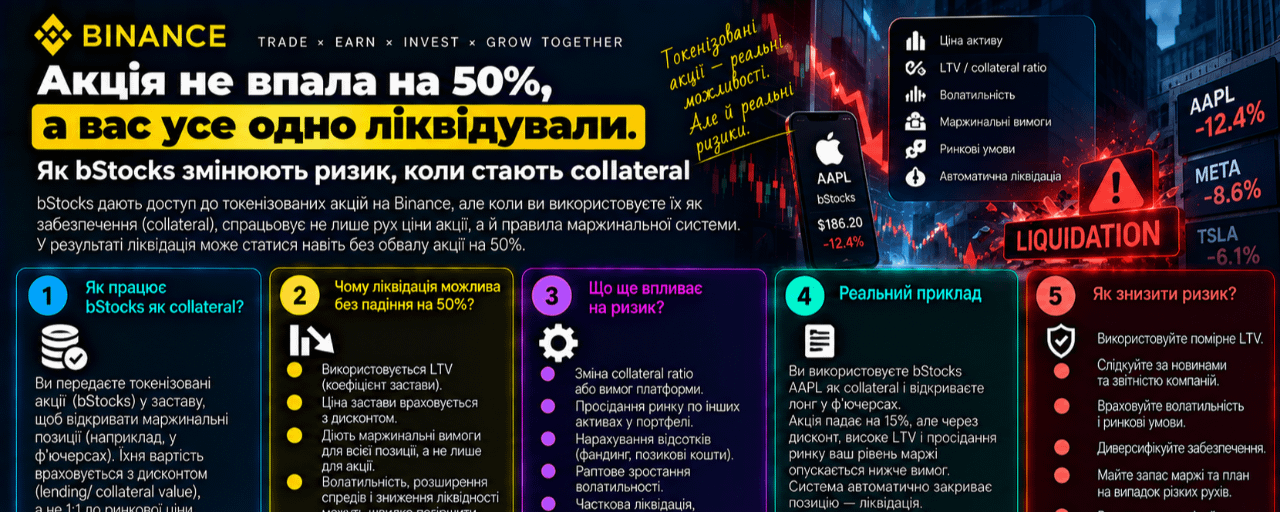
Токенізовані акції поступово отримують функцію, якої у звичайного власника акцій майже немає.
Їх можна використовувати як:
collateral.
Тобто інвестор може тримати, наприклад, токенізовані Meta, NVIDIA або Tesla — і водночас використовувати ці активи як забезпечення для маржинальних операцій.
На перший погляд це виглядає дуже ефективно.
Акція продовжує залишатися у портфелі.
Її не потрібно продавати.
А капітал можна використати ще раз.
Але саме тут виникає новий тип ризику.
Власник більше не має просто:
«ризику падіння акції».
Він отримує систему з кількох пов’язаних ризиків:
акція + collateral ratio + криптопозиція + margin level + можлива ліквідація.
І тому цілком можлива ситуація:
акція впала лише на 10%, але вашу позицію вже ліквідували.
Розберімо, як це працює.
Binance поступово перетворює bStocks з активу на фінансову інфраструктуру
bStocks — це токенізовані цінні папери, які дають експозицію до динаміки відповідних біржових активів.
Важливе уточнення: Binance прямо зазначає, що bStocks не є самими акціями та не надають прямого права власності на компанію або стандартних прав акціонера. Вони юридично оформлені як сертифікати, що представляють певні фінансові інструменти.
Але тепер bStocks отримують ще одну функцію:
їх можна використовувати як заставу.
Binance уже підтримує окремі bStocks у:
Cross Margin;
Portfolio Margin;
Portfolio Margin Pro.
У липні платформа одразу додала 15 таких активів, серед яких NVDAB, TSLAB, METAB, MSFTB, PLTRB, MSTRB та QQQB.
У серпні та вересні список продовжив розширюватися.
2 вересня як collateral були додані Seagate, Moderna, CrowdStrike та навіть SQQQB — токенізований ProShares UltraPro Short QQQ.
9 вересня — Salesforce і Hims & Hers.
14 вересня — CEA Industries.
16 вересня — GoPro і Reddit.
Тобто напрямок очевидний:
межа між портфелем TradFi та криптомаржею поступово зникає.
Що змінюється, коли акція стає заставою
Поки ви просто тримаєте умовну META, логіка відносно проста.
META зростає на 10%:
ваш актив дорожчає.
META падає на 10%:
ваш актив дешевшає.
Але якщо META використовується як collateral, з’являється другий рівень.
Тепер її вартість впливає на:
стан усього маржинального рахунку.
І йдеться не про повну ринкову вартість активу.
Binance спочатку визначає вартість bStock за своєю індексною ціною, а потім застосовує:
collateral ratio.
Тобто $10 000 токенізованої акції не обов’язково дають $10 000 маржинального забезпечення.
Collateral ratio — перший haircut
Уявімо спрощений приклад.
Це ілюстрація, а не поточний коефіцієнт конкретного bStock: реальні ratios відрізняються між активами й Binance може змінювати їх залежно від стану ринку.
Припустімо:
у вас META bStock на:
$10 000
collateral ratio:
70%
Для margin system ваш актив може враховуватися не як $10 000, а як:
$7 000 collateral value.
Тобто ще до будь-якого падіння акції система вже застосовує:
30% haircut.
Навіщо?
Тому що забезпечення має захищати кредитора від:
волатильності;
гэпів;
недостатньої ліквідності;
різких рухів у позабіржові години.
Тепер додамо криптопозицію
Припустімо, ці $7 000 collateral value використовуються для підтримання позиції в ETH.
Інвестор відкриває:
long ETH.
Поки ринок стабільний, усе виглядає чудово.
META стоїть приблизно на місці.
ETH зростає.
Margin level високий.
Але потім одночасно відбувається таке:
META:
-8%
ETH:
-12%
І ось тут починаються проблеми.
Ризик №1: зменшується вартість самої акції
Ваші $10 000 META після падіння на 8% перетворюються на:
$9 200.
Якщо collateral ratio залишається 70%, ефективна застава тепер:
$6 440.
Тобто падіння акції на 8% скоротило collateral value на:
$560.
Але це лише перша частина проблеми.
Ризик №2: криптопозиція одночасно приносить збиток
Ваш ETH long теж падає.
Припустімо, unrealized loss становить:
$1 200.
Тоді рахунок отримує удар одразу з двох боків:
забезпечення зменшується
і водночас:
збитки зростають.
Саме це робить cross-collateral значно небезпечнішим за звичайне володіння акцією.
Чому акція не повинна впасти на 50%, щоб вас ліквідували
Це ключовий момент.
Новачок інтуїтивно думає:
«META ж упала лише на 8%. Де тут ліквідація?»
Але ліквідується не акція.
Ліквідується маржинальна конструкція.
Система дивиться на співвідношення:
вартість забезпечення ↔ зобов’язання ↔ maintenance margin.
Якщо collateral стає недостатньо, позиція може потрапити під примусове скорочення або ліквідацію навіть тоді, коли сам заставний актив знизився відносно помірно.
Виникає ефект подвійного удару
Звичайна акція:
META -10%
→ портфель -10% за цією позицією.
META як collateral:
META -10%
→ collateral value падає
ETH long -15%
→ збиток зростає
margin ratio погіршується
→ ліквідація наближається.
Тобто актив починає працювати не просто як інвестиція.
Він стає:
фундаментом кредитного плеча.
Але існує і третій ризик — Binance може змінити collateral ratio
І ось ця частина особливо важлива.
Binance прямо вказує:
collateral ratios можуть змінюватися залежно від ринкових умов.
Уявімо ще один сценарій.
META майже не падає.
Ціна META:
-3%
Але через підвищену волатильність система змінює допустимий collateral ratio умовно:
було:
70%
стало:
60%.
Знову підкреслю: цифри ілюстративні.
Що відбудеться?
За bStocks на $10 000:
раніше система рахувала заставу:
$7 000.
Тепер:
$6 000.
Ви фактично втратили:
$1 000 margin capacity
без падіння акції на $1 000.
Це не ринковий збиток за META.
Це:
зміна якості застави.
Тому існують два різні питання
Коли трейдер дивиться на collateral, недостатньо запитувати:
скільки коштує мій актив?
Потрібно запитувати:
скільки з цієї вартості система сьогодні визнає забезпеченням?
Це принципово різні цифри.
Четвертий ризик — американський ринок не працює 24/7
І тут з’являється ще одна незвична проблема.
Крипторинок працює цілодобово.
Американські акції — ні.
Binance використовує спеціальний індекс для оцінки bStocks.
Під час pre-market, основної та after-hours сесій індекс використовує реальні ціни американського ринку від зовнішніх постачальників даних разом з іншими компонентами методології.
Але коли американський ринок закритий — наприклад:
уночі;
у вихідні;
у святкові дні;
під час технічного обслуговування,
механіка змінюється.
Коли ринок закритий, bStocks index може «завмерти»
За поточною методологією Binance, якщо зовнішня ринкова інформація недоступна, індекс bStock використовує:
останню дійсну ціну попередньої торгової сесії
і зберігає її до відкриття наступної сесії.
На перший погляд це знижує волатильність collateral.
Але з’являється інший ризик:
gap risk.
Уявімо неділю
У п’ятницю META закрилася на:
$700.
Ваш bStock collateral оцінюється відносно цієї reference price.
У суботу з’являється дуже погана новина для Meta.
Традиційний ринок закритий.
Index collateral може продовжувати відображати останню дійсну ціну.
Але в понеділок pre-market відкривається, наприклад:
$645.
Це:
-7,9% gap.
І collateral value переоцінюється практично одразу.
Якщо водночас ваш криптопортфель за вихідні вже зазнав збитків, margin account може отримати сильний удар саме:
у момент відкриття американського ринку.
Це робить вихідні особливо цікавими
Уявімо таку конструкцію:
collateral:
NVDAB
позиція:
long SOL
субота:
SOL падає 12%.
Американський ринок закритий.
NVIDIA index ще не відображає можливу нову інформацію.
У понеділок NVIDIA відкривається гэпом:
-8%.
Тепер ваш рахунок отримує:
удар №1
збиток за SOL;
удар №2
падіння вартості NVDAB collateral;
удар №3
можливе погіршення collateral ratio.
Усе це може відбутися майже одночасно.
Кореляція може стати прихованим підсилювачем
Ще одна проблема:
застава часто не є незалежною від крипторинку.
Наприклад:
MSTR;
Coinbase;
частина технологічних акцій;
компанії, пов’язані з AI або високобета-Nasdaq.
У режимі risk-off вони можуть падати одночасно з криптою.
Припустімо, ви використовуєте:
COINB
як collateral для:
long BTC.
Що може відбутися під час сильного crypto sell-off?
Bitcoin падає.
Ваш BTC long втрачає гроші.
Водночас акції Coinbase також падають, тому що її бізнес тісно пов’язаний зі станом крипторинку.
Отримуємо:
застава падає саме тоді, коли вона потрібна найбільше.
Це один із найнебезпечніших типів collateral.
Хороша застава — не обов’язково актив із високою прибутковістю
Це важливий принцип управління ризиками.
Багато хто обирає collateral так:
«Ця акція сильна, вона добре зростає».
Але завдання collateral інше.
Застава потрібна не для максимізації прибутку.
Її завдання:
залишатися надійною в момент стресу.
Тому потрібно дивитися на:
волатильність;
кореляцію з основною позицією;
gap risk;
ліквідність;
collateral ratio;
імовірність одночасного падіння.
Найнебезпечніший приклад — leveraged ETF як collateral
Binance уже додала до списку заставних bStocks:
SQQQB
— токенізований ProShares UltraPro Short QQQ.
Це особливо цікавий приклад.
SQQQ сам по собі є:
leveraged inverse ETF.
Тобто всередині collateral уже існує вбудоване плече та path dependency.
А потім цей актив може використовуватися як забезпечення в margin system.
Отримуємо конструкцію:
leveraged TradFi product → tokenized security → collateral → crypto leverage.
Це вже кілька рівнів фінансової інженерії один над одним.
І ризик тут не можна оцінювати лише за графіком SQQQ.
Важливо: bStocks не можна просто «позичити»
Є ще одна відмінність.
На сьогодні Binance дозволяє підтримувані bStocks використовувати як collateral, але:
borrowing самих bStocks поки не підтримується.
Тобто функція зараз працює насамперед у напрямку:
у мене вже є bStock → я використовую його як забезпечення.
А не:
я беру bStock у борг і продаю його.
Чому Portfolio Margin робить картину ще складнішою
У Cross Margin трейдер уже повинен дивитися на весь рахунок як на єдину систему.
У Portfolio Margin логіка стає ще більш портфельною.
У вас можуть одночасно перебувати:
BTC;
USDT;
ETH;
bStocks;
futures;
options;
margin liabilities.
У такому рахунку питання:
«скільки я втрачу, якщо META впаде на 10%?»
стає недостатнім.
Правильне питання:
що станеться з усім margin account, якщо META, BTC і SOL одночасно здійснять стресовий рух?
Приклад: акція впала лише на 8%, а рахунок ліквідовано
Зберімо все в один спрощений сценарій.
Це не модель Binance і не розрахунок конкретного liquidation threshold — лише ілюстрація взаємодії ризиків.
У трейдера:
bStocks:
$20 000
ефективний collateral після haircut:
$14 000
відкрита leveraged crypto position:
$25 000
Спочатку все спокійно.
Потім:
bStock:
-8%
Вартість застави зменшується.
Одночасно:
crypto position:
-12%
Виникає серйозний unrealized loss.
Додатково collateral ratio переглядається вниз через волатильність ринку.
У результаті effective collateral може скоротитися набагато сильніше, ніж показує просте падіння акції на 8%.
Margin Level досягає критичної області.
Починається примусове скорочення позицій.
І трейдер каже:
«Як мене могли ліквідувати? Акція ж упала лише на 8%!»
Відповідь:
вас ліквідувала не акція.
Вас ліквідувала:
структура балансу.
Що відбувається під час ліквідації
Margin system не цікавить ваша довгострокова інвестиційна ідея.
Вона не думає:
«Meta хороша компанія, через рік відновиться».
Для неї важливо:
чи достатньо collateral прямо зараз?
Якщо ні, ризик потрібно зменшити.
Тому система може примусово закривати активи або позиції, щоб відновити необхідний margin level.
Саме тому кредитне плече перетворює:
тимчасове падіння ціни
на
постійний реалізований збиток.
Є ще один ризик — maximum collateral limit
Binance також обмежує максимальну кількість окремих bStocks, яку може бути враховано як collateral.
Тобто ситуація:
«У мене META на мільйон доларів, отже весь мільйон працює як застава»
не обов’язково відповідає реальності.
Розмір позиції також має значення.
Корпоративні події нікуди не зникають
Оскільки bStocks пов’язані з традиційними цінними паперами, залишаються:
дивіденди;
stock splits;
reverse splits;
інші corporate actions.
Binance окремо вказує, що вони обробляються в межах правил bStocks.
Тобто collateral стає сполучною ланкою між двома світами:
TradFi corporate events
і
crypto margin mechanics.
Чому це важливий етап токенізації
Насправді використання bStocks як collateral набагато важливіше, ніж здається.
Перший етап tokenization:
акція переходить на blockchain.
Другий:
акція починає торгуватися поруч із crypto.
Але справжній перехід починається на третьому етапі:
токенізована акція стає composable capital.
Її вже можна використовувати не лише як об’єкт інвестування, а і як:
collateral;
елемент portfolio margin;
джерело додаткової купівельної спроможності;
частину складної multi-asset стратегії.
Саме тут токенізація починає змінювати будову фінансового ринку.
Капітал стає ефективнішим
Уявімо класичного інвестора.
У нього є:
$100 000 в акціях.
Щоб отримати додаткову ліквідність, йому потрібно:
продати частину акцій;
або звернутися до брокера за позикою під портфель.
У tokenized ecosystem логіка стає ближчою до DeFi:
актив залишається у портфелі й водночас перетворюється на collateral.
Це підвищує:
ефективність капіталу.
Але разом із нею майже завжди зростає:
leverage.
Ефективність капіталу та ризик — дві сторони одного процесу
Чим більше разів один і той самий долар можна використовувати у фінансовій системі, тим вища ефективність капіталу.
Але тим сильнішим стає зв’язок між ринками.
Акція падає →
collateral зменшується →
криптопозиція ліквідується →
крипта продається →
портфель втрачає ще більше equity.
Тобто tokenization поступово створює нові канали:
передачі ризику.
Саме це раніше сталося в DeFi
Крипторинок уже знає цю історію.
ETH спочатку був просто активом.
Потім ETH став collateral.
Після цього з’явилися:
Maker;
Aave;
Compound;
leveraged staking;
restaking.
І поступово один ETH почав підтримувати цілий ланцюг фінансових зобов’язань.
Tokenized stocks рухаються схожим шляхом.
Спочатку:
«акція на blockchain».
Тепер:
«акція як collateral».
Наступний логічний етап:
кредитування;
деривативи;
структурні продукти;
cross-margin;
24/7 capital markets.
Але фінансова система стає складнішою
Коли людина тримає звичайну акцію, їй достатньо розуміти:
ризик компанії.
Коли акція стає collateral, потрібно розуміти вже щонайменше чотири рівні:
1. Equity risk
Що відбувається із самою акцією?
2. Collateral risk
Який haircut/collateral ratio до неї застосовується?
3. Position risk
Що відбувається з активом, який придбаний із використанням цього забезпечення?
4. Liquidation risk
За якого стану всього рахунку система почне примусово скорочувати позиції?
І іноді з’являється п’ятий:
5. Correlation risk
Чи можуть collateral і leveraged position впасти одночасно?
На що дивитися перед використанням bStocks як collateral
Потрібно оцінювати не лише ticker акції.
Важливо розуміти:
Index Price. Саме вона використовується як база для розрахунку вартості забезпечення.
Collateral Ratio. Яку частку вартості система реально визнає collateral. Binance підкреслює, що коефіцієнти відрізняються між активами та можуть змінюватися.
Margin Level / uniMMR. Це фактично показник «здоров’я» всієї конструкції.
Correlation. Наскільки застава пов’язана з вашою leveraged position.
Market hours. Американський ринок не працює 24/7, тому після вихідних можлива різка переоцінка bStocks index.
Maximum collateral limit. Не вся велика позиція обов’язково буде повністю врахована як застава.
Найнебезпечніша думка
Вона звучить так:
«Я використовую акцію як collateral, тому ризик невеликий. Акції ж не падають так, як крипта».
Проблема в тому, що акції й не повинні падати так, як крипта.
Якщо рахунок уже має leverage, іноді достатньо:
акція -7%;
криптопозиція -10%;
collateral ratio нижчий;
margin requirement вищий.
І кілька помірних рухів перетворюються на одну велику зміну:
margin health.
Висновок
Використання bStocks як collateral — це важливий крок у розвитку tokenized finance.
Акція перестає бути лише активом, який можна:
купити;
тримати;
продати.
Вона стає:
частиною кредитної системи.
Це підвищує ефективність капіталу.
Але водночас створює абсолютно новий тип ризику.
Ви більше не тримаєте просто умовну Meta.
Ви тримаєте:
META price risk
collateral ratio risk
crypto position risk
correlation risk
liquidation risk.
Саме тому можливе те, що на перший погляд здається абсурдним:
акція не впала на 50% — а вас усе одно ліквідували.
Тому що ліквідація залежить не від відсотка падіння однієї акції.
Вона залежить від:
того, чи витримує вся конструкція зобов’язань вартість наявного забезпечення.
І чим глибше TradFi та crypto починають з’єднуватися через tokenized collateral, тим важливіше трейдеру дивитися не лише на графік активу.
Потрібно дивитися на:
весь баланс.
Не фінансова рекомендація. bStocks і Margin-продукти доступні лише користувачам, які відповідають вимогам Binance, у дозволених юрисдикціях. Використання токенізованих цінних паперів як застави створює додаткові ризики, пов’язані з collateral ratios, ринковими гэпами, маржинальними вимогами та ліквідаціями.
#TokenizedStocks #MarginTrading #Tokenization #RiskManagement #BinanceSquare