Với tư cách người đã 5 năm chạy khắp CEX đến DeFi, mình nói thật là không hề “anti” Binance Earn. Thậm chí còn hay vì gom tất cả công cụ quản lý tài sản vào một nơi. Nhưng càng nhiều menu thì càng dễ để người dùng chọn nhầm.
Vấn đề là, “Earn” là một từ khá trơn. Nghe giống như tiền của bạn tự làm việc. Thực tế là bạn phải làm việc và suy nghĩ trước khi ném tài sản đi.
1. Simple Earn: Nền tảng, nhưng đừng bị APR che mắt
Đây là menu “ổn” nhất. Có Linh hoạt và Terkunci.
Linh hoạt hợp cho vốn vận hành. Bạn cần USDT để đi săn (serok) ngày mai, nhưng hôm nay cứ để ở đây. Phần thưởng chạy mỗi phút. Một số tài sản thậm chí có thể làm tài sản thế chấp cho Flexible Loan trong khi vẫn nhận reward, hoặc dùng trong Binance Pay.
Điểm tốt: bạn không mất thanh khoản.
Điểm dở: APR Linh hoạt có phân bậc (tiering) và có thể giảm bất cứ lúc nào. Nhiều người sốc khi thấy APR 10% tuần trước, giờ còn 2%. Không phải scam, đúng là cơ chế như vậy. Quota người dùng nhiều, phần thưởng chia đều.
Khóa cho phần tiền bạn thật sự sẵn sàng để yên không đụng tới 30/60/90 ngày. APR cao hơn, nhưng nếu bạn redeem sớm thì phần thưởng bị đốt cháy (hangus).
Phê bình của mình: Binance chưa nhấn mạnh đủ chi phí cơ hội (opportunity cost). APR 8% để khóa BNB 90 ngày nhìn có vẻ lớn. Nhưng nếu trong 90 ngày đó có Launchpool 5x và bạn không thể rút, thì bạn bị thiệt như bậc làm ăn thua lỗ. Nên đừng chỉ nhìn con số. Hỏi: “Trong giai đoạn này, có sự kiện nào kiếm lời hơn phần chênh lệch APR không?”
Tiếp theo là Auto-Subscribe. Với những ai hay quên thì đây đúng là “thần trợ giúp”. Số dư nhàn rỗi ở Spot có thể tự động vào Linh hoạt lúc 09.00 & 23.00 (giờ WIB). Nhưng nhớ nhé, tự động ≠ autopilot. APR thay đổi, quota hết, sản phẩm có thể bị đóng. Vẫn phải tự kiểm tra thủ công mỗi tuần một lần.
2. Staking: Staking kiểu CEX
Dành cho ai muốn staking ETH, SOL, v.v. nhưng lười quản node hoặc sợ chọn sai chain. Điểm hay: chỉ một lần bấm, nhận reward hằng ngày, có thể redeem.
Điểm không hay: bạn không giữ khóa cá nhân. “Not your keys, not your crypto” vẫn đúng. Bạn cũng không nhận được quyền quản trị (governance) như staking native. Và nếu chain có slashing thì Binance chịu trách nhiệm, nhưng họ có thể thay đổi điều khoản chia lợi nhuận.
Dùng nếu bạn theo đuổi sự đơn giản. Bỏ qua nếu bạn có tư tưởng về phi tập trung.
3. Hub Yield USD: Stablecoin được bắt làm việc như trâu bò
Sản phẩm này tập trung vào stablecoin như USDT, USDC. Cơ chế ở phía sau thì đa dạng—có thể lending, hoặc các chiến lược khác. APR cạnh tranh vì vậy.
Nhưng chỗ cần mổ xẻ là: “Yield đến từ đâu?” Nếu từ lending thì có rủi ro đối tác (counterparty). Nếu từ chiến lược delta-neutral thì có rủi ro từ sàn giao dịch. Binance thì lớn thật, nhưng năm 2022 dạy chúng ta rằng: không có ai là “quá to để thất bại”.
Hãy coi như gửi ngân hàng, nhưng ngân hàng đó không được bảo đảm bởi LPS. Tỷ lệ phân bổ phải phù hợp với khả năng chịu đựng của bạn. Đừng để 100% quỹ dự phòng ở đây chỉ vì APR 6%.
4. Binance Pool: Tạo miner, không phải retail
Rõ ràng thôi. Bạn có giàn mining BTC/ETH, bạn kết nối vào đây. Không phải sản phẩm “bấm bấm là có lời” cho người dùng phổ thông. Nên mình bỏ qua phần nói dài. Vào đây mà retail FOMO thì lạc phòng.
5. Đầu tư đôi / Dual Investment: Sản phẩm nhiều nhất khiến người ta bật khóc
Tên “Investasi” hơi gây hiểu nhầm. Đây là structured product. Bạn ném BTC hoặc USDT, rồi đặt “giá mục tiêu” và “ngày thanh toán (settlement)”.
Kịch bản 1: Giá không chạm mục tiêu, bạn nhận reward lớn, tài sản quay về nguyên vẹn.
Kịch bản 2: Giá chạm mục tiêu, tài sản của bạn bị bán ở mức giá đó.
Nghe giống “mua thấp, bán cao” tự động. Nhưng vấn đề là nhiều người dùng lúc thị trường đang hưng phấn. Ví dụ: bạn đặt Sell High BTC ở $70k vì nghĩ “không thể vượt qua”. Ừ thì vượt lên $100k. Bạn có lời thật, nhưng lại xót vì cơ hội lời bị cắt mất.
Đây là sản phẩm nâng cao. Rủi ro không chỉ là “phần thưởng bị đốt cháy”. Rủi ro là “bạn bị bắt bán vào lúc thị trường đang bull” hoặc “bị bắt mua vào lúc thị trường lao dốc”. Nếu bạn không hiểu options thì đừng đụng. APR 150% không phải lãi suất—đó là phí bảo hiểm rủi ro của bạn.
6. Discount Buy: Mua Dip phiên bản “trả trước”
Bạn cam kết mua đồng coin ở mức giá chiết khấu tại một thời điểm nhất định. Nếu giá thị trường vào ngày đó cao hơn giá chiết khấu của bạn, thì bạn gặp may. Nếu thấp hơn, bạn vẫn phải mua ở giá chiết khấu đó—mà đôi khi hóa ra là giá bị thổi quá cao.
Cái này không phải DCA. Đây là lệnh giới hạn (limit order) kèm thêm bước. Phù hợp nếu bạn thật sự tin vào mức hỗ trợ đó. Không phù hợp nếu bạn chỉ FOMO vì thấy dòng “Giảm giá 5%”.
7. Earn VIP & Earn Syariat: Phân khúc thị trường
Earn VIP thực chất chỉ là Simple Earn/Staking nhưng hạn mức lớn + đôi khi có APR boosted. Không có phép thuật gì cả. Lợi ích chính là cho cá voi (whale) vì lười chia nhỏ lệnh.
Kiếm tiền Syariat hấp dẫn vì đưa ra lựa chọn cho những ai quan tâm tới riba/gharar. Binance lọc sản phẩm để phù hợp với nguyên tắc shariah. Động thái tốt từ góc nhìn tính bao gồm.
Phản biện: Minh bạch về hợp đồng (akad). Người dùng phổ thông không biết chi tiết “ở phía sau” của sản phẩm syariah này khác gì so với kiểu thông thường về cơ chế smart contract. Nếu muốn làm nghiêm túc thị trường syariah, phần giáo dục phải dày hơn chỉ một cái nhãn.
8. Liên quan tới Tài chính: Khoản vay
Simple Earn Linh hoạt có thể trở thành “bảo chứng” để đi vay. Đây là con dao hai lưỡi.
Điểm tốt: bạn cần tiền nhanh nhưng không muốn bán BTC, bạn có thể vay USDT. BTC của bạn vẫn nhận reward.
Tệ ở chỗ: đây là cánh cửa dẫn tới đòn bẩy. Nhiều người vay để long tiếp, rồi bị thanh lý khi thị trường sập.
Khoản vay là một tính năng, không phải chiến lược. Nếu bạn không hiểu cách quản lý LTV và health factor, hãy tránh xa.
Vậy, Binance Earn có tốt hay không?
Điểm tốt:
All-in-one: từ bảo thủ nhất đến kiểu degen đều có. Không cần nhảy qua nhảy lại nền tảng.
UX: So với DeFi, cái này đã là dễ nhất rồi. Rủi ro lỗi smart contract nhỏ hơn vì được tập trung.
Tiện ích của BNB: BNB trong Simple Earn được tính để tham gia Launchpool & nhận Airdrops cho người HODL. Vậy nên “HODL” trên Binance có giá trị hơn so với self-custody. Đây là sự thật, không phải chiêu trò.
Tệ ở chỗ:
Rủi ro CEX: Bạn giao quyền lưu ký (custody). Bị hack, quy định, hoặc phá sản thì coi như xong. Đa dạng hóa sang self-custody là bắt buộc.
APR ảo tưởng: APR hôm nay không đảm bảo APR ngày mai. Đừng quyết định trong 90 ngày chỉ vì nhìn APR ở ngày đầu.
Quá nhiều lựa chọn = mệt vì ra quyết định (Decision Fatigue): Người mới thấy Dual Investment tưởng là kiểu tiết kiệm, nhưng thực ra đó là derivatives. Giáo dục của Binance về rủi ro vẫn yếu hơn so với marketing APR.
Ảo tưởng “Passive” (thụ động): Tất cả các sản phẩm này đều cần bạn chủ động suy nghĩ—khi nào vào, khi nào ra, phương án thay thế là gì. Thứ thực sự thụ động chỉ là gửi tài sản vào cold wallet.
Framework cá nhân của mình dùng là Earn
Chia theo khung thời gian: Tiền đi chợ trong tuần này = Linh hoạt. Tiền DCA 6 tháng = Bị khóa. Tiền nhàn rỗi thật sự = hãy nhìn sang Staking/Hub Yield.
Đừng khóa tài sản nếu có sự kiện: Muốn có Launchpool? BNB đừng khóa trong sản phẩm không đủ điều kiện.
Sản phẩm phức tạp = phân bổ nhỏ: Dual Investment, Discount Buy, tối đa 5-10% danh mục. Đây là tiền để đầu cơ, không phải tiền sinh hoạt.
Đừng dùng khoản vay để đòn bẩy: Khoản vay dùng khi túng thì được, không phải để tăng thêm vị thế.
Xem điều kiện 2 lần/tháng: APR, quota, các quy định có thể thay đổi. Auto-Subscribe giúp đỡ, nhưng trách nhiệm vẫn ở bạn.
Tóm lại, Binance Earn là một bộ đồ nghề. Búa có thể dùng để xây nhà, cũng có thể dùng để tự vả tay mình.
Ngừng hỏi “sản phẩm nào lời nhất?”
Bắt đầu hỏi “tiền của mình nhiệm vụ là gì, và mình có chịu được rủi ro đó không?”
Vì trong crypto, người bị “misqueen” không phải là người có ít tài sản. Mà là người có tài sản nhưng không biết định làm gì với nó.
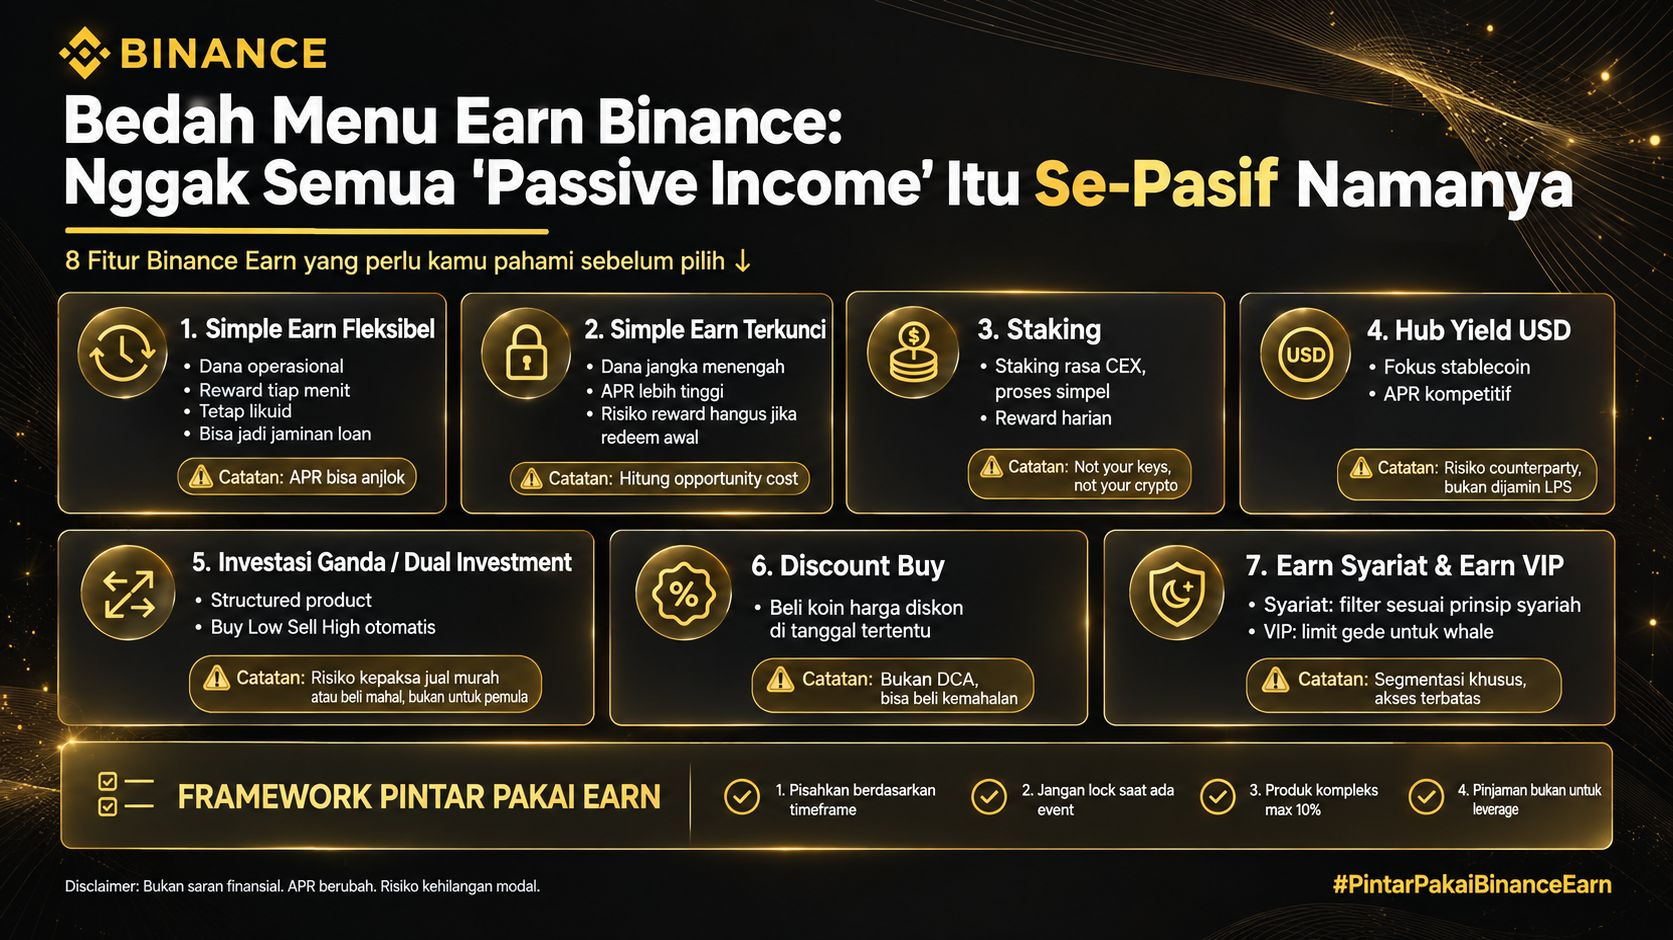
#PintarPakaiBinanceEarn #Binance
Tuyên bố từ chối trách nhiệm: Đây là ý kiến cá nhân, không phải lời khuyên tài chính. Tất cả sản phẩm đều có rủi ro, bao gồm mất vốn. APR có thể thay đổi. Hãy đọc trang điều khoản & điều kiện của Binance trước khi dùng bất kỳ tính năng nào. DYOR.