

AI hiện tại và AI trong tương lai
Nếu chia chuỗi công nghiệp AI thành thiết bị ở thượng nguồn, các nhà cung cấp dịch vụ điện toán đám mây ở trung nguồn và các công ty mô hình lớn ở thượng nguồn, thì phần ứng dụng ở phía dưới. Hiện tại, lợi nhuận của gần như toàn bộ chuỗi đang tập trung vào thượng nguồn; chỉ riêng $英伟达 (NVDA.US)$ cộng với bốn công ty lưu trữ lớn đã chiếm gần 70% lợi nhuận của ngành.
Cách phân bổ lợi nhuận này thể hiện đặc trưng của giai đoạn đầu trong một cuộc cách mạng công nghệ mới. Nhưng nếu suy nghĩ kỹ, các “điểm thu phí” trong tương lai của ngành AI sẽ không phải là nhà cung cấp đám mây thì cũng là các công ty ứng dụng phía dưới; liệu khi phân bổ lợi nhuận, mọi thứ có còn như vậy không?
Lấy ví dụ ngành công nghệ thông tin trưởng thành, tỷ lệ phân bổ lợi nhuận kinh tế trong tổng thể khoảng là:
Lớp thiết bị / công nghệ thượng nguồn: khoảng 20%–30%
Lớp mạng / cloud / nhà mạng: khoảng 10%–20%
Nền tảng và ứng dụng ở hạ nguồn: khoảng 50%–70%
Rõ ràng là càng tiến gần cổng vào của người dùng thì tỷ lệ phân bổ lợi nhuận càng cao.
Các khoản chi CAPEX lớn của nhà cung cấp cloud trong vài năm qua về bản chất là chuyển một phần lợi nhuận tương lai của các nhà cung cấp cloud về “trước” thành lợi nhuận hôm nay cho các công ty phần cứng thượng nguồn; còn thu nhập trong tương lai của ngành AI chủ yếu lại đổ vào các ứng dụng hạ nguồn và nhà cung cấp cloud.
Khi tốc độ tăng CAPEX chậm lại, khi bản thân doanh thu từ AI tăng lên, thì phân bổ lợi nhuận trên toàn chuỗi ngành sẽ ngày càng giống ngành internet trưởng thành, liên tục tập trung vào trung nguồn cloud và ứng dụng hạ nguồn.
Hiện tổng giá trị vốn hóa của toàn bộ chuỗi ngành AI tại thị trường Mỹ khoảng 25 nghìn tỷ USD. Trong đó, thượng nguồn (bao gồm chip tính toán, thiết bị bán dẫn, lưu trữ, thiết bị truyền thông) chiếm 47%; trung nguồn là các nhà cung cấp cloud chiếm 50%; còn hạ nguồn là các ứng dụng chỉ 3%—không gian còn rất lớn.
Nếu bạn đầu tư vào AI của năm nay thì tất nhiên nên tiếp tục đầu tư vào năng lực tính toán. Nhưng nếu bạn đầu tư vào tương lai của AI thì chắc chắn phải tập trung hơn vào các ứng dụng ở hạ nguồn. Ba năm qua, thượng nguồn đã xuất hiện vô số cổ phiếu tăng gấp nhiều lần; nhưng khi giai đoạn đỉnh chi tiêu CAPEX kết thúc, phần phân bổ lợi nhuận sẽ nhiều hơn quay lại trung hạ nguồn, khiến xác suất xuất hiện cổ phiếu tăng gấp 10 lần cao hơn.
Trước đây, tôi luôn cảm thấy tính không chắc chắn của ứng dụng AI quá mạnh. Kỳ thực là quy mô doanh thu AI “native” trong nước còn quá nhỏ; còn ở Mỹ thì khác. Ứng dụng AI đã xuất hiện một vài lộ trình rõ ràng, và có một loạt công ty có giá trị đầu tư rất lớn. Bài viết này vẫn lấy các công ty niêm yết nhóm ứng dụng AI tại Mỹ làm ví dụ để hệ thống hóa vài hướng trọng điểm.
Tình hình thuận lợi của năng lực tính toán (compute) nhìn theo chu kỳ; ứng dụng nhìn theo mô hình kinh doanh
Ứng dụng AI không phải là một mảng đồng chất. Năm 2026 đã xuất hiện sự phân hóa cực kỳ mạnh nội bộ: phần mềm hạ tầng được kéo bởi khối lượng công việc AI (bao gồm nền tảng dữ liệu, khả năng quan sát, an toàn) chạy vượt trội đáng kể. “Mua nhiều phần mềm hạ tầng và hạn chế mức độ phơi bày với SaaS” trở thành chiến lược đồng thuận trong đầu tư phần mềm tại Mỹ hiện nay.
Nhưng không phải mọi phần mềm SaaS đều có thể “giết định giá”. Xem báo cáo nửa năm cho thấy, nhiều cổ phiếu phần mềm có doanh thu AI tăng nhanh; đồng thời cũng có rất nhiều công ty hạ tầng phần mềm có định giá rất cao.
Compute theo mức độ thuận lợi (chu kỳ), ứng dụng theo mô hình kinh doanh. Ba biến số chính để đánh giá chất lượng từng ngách là:
1. Mô hình tính phí: phí theo mức sử dụng/tiêu hao có tương quan tự nhiên với khối lượng công việc AI; có thể bù trừ rủi ro khi giảm số chỗ ngồi, trong khi mô hình thu phí chỉ theo chỗ ngồi chịu áp lực;
2. Vị trí trong chuỗi thực thi AI của doanh nghiệp: các nền tảng nắm giữ dữ liệu lõi, quyền hạn và “cửa ngõ” workflow, có tiềm năng được định giá lại từ phần mềm ứng dụng sang hạ tầng AI doanh nghiệp;
3. Doanh thu AI có phải là doanh thu gia tăng (incremental) hay không: thị trường chỉ trả tiền cho các chỉ tiêu AI ARR/ACV/khối lượng công việc có thể theo dõi, chứ không trả cho “chiến lược AI”.
Xuất phát từ ba tiêu chí này, các ứng dụng AI có thể được chia thành ba tầng với tổng cộng 7 mảng.
Nhóm thứ nhất: nền tảng dữ liệu
Giả sử hiện có một công ty thương mại điện tử lớn quyết định “AII in AI” (AI hóa trong AI), sau đó cố gắng ít tuyển người nhất có thể, để các AI Agent tự vận hành công ty này.
Việc này không thể giải quyết chỉ bằng cách làm vài cổng cho các Agent. Bước đầu tiên, mà mọi công ty đều phải làm, là xây dựng nền tảng dữ liệu AI. Khi AI đưa ra quyết định và thực thi, trước hết phải biết trong quá khứ công ty đã xảy ra điều gì và hiện tại đang diễn ra gì.
Trước đây, người thực thi các hoạt động của công ty là nhân viên, nên dữ liệu có thể phân tán ở nhiều nơi: dữ liệu người dùng ở CRM, đơn hàng trong cơ sở dữ liệu thương mại điện tử, dữ liệu tồn kho và tài chính trong ERP, ghi chú chăm sóc khách hàng trong hệ thống CSKH, thông tin sản phẩm trong PIM, dữ liệu quảng cáo ở Meta và Google, dữ liệu nhân viên trong hệ thống HR, biên bản họp trong máy tính và email của từng người… còn nhiều dữ liệu hơn nữa nằm trong “bộ não” của nhân viên và các lịch sử chat (nếu là doanh nghiệp ở Trung Quốc thì càng đúng như vậy)…
Khi thực thi, rồi để nhân viên từ nhiều kênh khác nhau tìm kiếm và tổng hợp các dữ liệu này. Chẳng hạn ông chủ hỏi “Vì sao lợi nhuận tại khu vực Thượng Hải trong ba tháng gần đây giảm?”, bạn có thể đăng nhập từng hệ thống khác nhau để xem. Nếu không biết thì cứ hỏi đồng nghiệp, sau đó mới phân tích.
Tương tự, một Agent thực sự hoạt động được phải đồng thời biết toàn bộ các dữ liệu ở trên. Không có dữ liệu, AI chỉ là một “nhân viên thuê ngoài” rất thông minh nhưng nó không biết công ty đã xảy ra gì.
Vì vậy, việc đầu tiên khi chuyển đổi sang AI là phải biến mọi thông tin của công ty thành dữ liệu mà AI có thể hiểu, truy vấn và gọi. Càng nhiều càng tốt—tức là di chuyển dữ liệu.
Trong tương lai, mỗi cuộc họp của dự án, mỗi lần trao đổi giữa đồng nghiệp, thậm chí mỗi câu chat của nhân viên—tất cả sẽ được đồng bộ ghi lại và số hóa, trở thành dữ liệu phân tích và tư liệu ngữ liệu cho AI. Chỉ như vậy mới bảo đảm quyết định của AI dựa trên thông tin thời gian thực về hoạt động kinh doanh của công ty.
Trong số các công ty ở Mỹ, làm tốt nhất là $Snowflake (SNOW.US)$ và $MongoDB (MDB.US)$. Tất nhiên còn có một công ty không quá điển hình nhưng nổi tiếng hơn là $Palantir (PLTR.US)$.
$Snowflake (SNOW.US)$ từ một nhà cung cấp dịch vụ kho dữ liệu đơn lẻ chuyển mình thành một nền tảng cloud dữ liệu AI toàn diện, cho ra mắt hàng loạt sản phẩm AI native như Cortex Code, Snowflake Intelligence… Việc này đơn giản hóa quá trình di chuyển dữ liệu của khách hàng, thúc đẩy việc tiêu dùng mảng dữ liệu lõi và hình thành một “cỗ máy tăng trưởng” mạnh mẽ.
Các công ty trong nhóm này đều thu phí theo mức sử dụng/tiêu hao. Khối lượng công việc AI có tương quan tự nhiên theo hướng tích cực. Theo báo cáo nửa năm, tốc độ tăng trưởng doanh thu sản phẩm đã liên tiếp tăng tốc trong 3 quý tới Q2 đạt 37%; công ty nâng dự báo doanh thu sản phẩm cả năm lên 6,07 tỷ USD (+36%). Điều này xác nhận “cỗ máy tăng trưởng” dựa trên tiêu dùng nền tảng lõi do AI dẫn dắt đã bước vào giai đoạn hiện thực hóa.
Tuy nhiên, định giá của các công ty dạng này cũng rất cao. SNOW gần 20 lần PS, giá trị vốn hóa gần 120 tỷ USD, bao gồm kỳ vọng cao hơn trong tương lai. Sự nghi ngờ của thị trường là việc họ vừa cạnh tranh vừa hợp tác với các “ông lớn” cloud như AWS, Microsoft, Google…
Loại thứ hai: khả năng quan sát (observability)
Khi khối lượng công việc trong công ty ngày càng do AI đảm nhiệm, công ty nhận ra một vấn đề nghiêm trọng: không biết AI rốt cuộc đã làm gì. Token tiêu hao có đáng giá không? Những nghiệp vụ nào có thể tối ưu?
Trước đây, công ty có một hệ thống ghi nhận, đánh giá và chấm điểm đầy đủ cho công việc của nhân viên—điển hình nhất là quản lý KPI. Dù có nhiều đánh giá tiêu cực, nó vẫn giúp một công ty vài chục nghìn người vận hành tự động theo quy trình. Nhưng công việc của AI là “hộp đen”. AI cũng có thể “trốn việc” và làm “những việc vô dụng”; tuy nhiên quy trình làm việc của nó có thể hoàn toàn khác con người, nên KPI truyền thống sẽ mất hiệu lực. Nhân viên con người cần liên tục nhìn thấy AI rốt cuộc đã làm gì.
Đây chính là vấn đề mà các ứng dụng dạng khả năng quan sát giải quyết. Nó giống như “HR của AI”: con người có thể nhìn thấy AI Agent gọi những công cụ nào? gọi API nào? tốn bao nhiêu Token? Vì sao ra quyết định đó? Bước nào bị lỗi? Agent nào hiệu suất cao hơn? Agent nào gây ra tổn thất?
Đại diện cho mảng kinh doanh này là công ty $Datadog (DDOG.US)$. Nó có thể giám sát theo thời gian thực các chỉ số hiệu năng của hạ tầng truyền thống như cloud, máy chủ lai hoặc tại chỗ, container, mạng… (công việc APM truyền thống). Nó cũng có thể cung cấp distributed tracing ở mức mã để giúp khách hàng hiểu sâu các nút thắt hiệu năng của ứng dụng và microservice. Ngoài ra, nó còn có thể thu thập, xử lý và phân tích lượng lớn dữ liệu log từ hệ thống và ứng dụng để phục vụ dò lỗi sự cố và phân tích hiệu năng.
Mô hình tính phí của nhóm ứng dụng này cũng là dạng theo tiêu hao. DDOG Q2 tăng +36%; liên tiếp bốn quý đạt tăng trưởng nhanh hơn, đồng thời nâng mạnh dự báo kết quả cả năm. Tuy nhiên, định giá của phân khúc này cũng rất cao, khiến giá cổ phiếu dễ bị ảnh hưởng bởi câu chuyện tiêu cực của nhóm phần mềm.
Nhóm thứ ba: an ninh mạng
An ninh mạng là một phân khúc đã tồn tại từ thời phần mềm truyền thống, nhưng trong kỷ nguyên AI, tầm quan trọng tăng vọt. Bởi vì các cuộc tấn công bằng AI không chỉ nhắm vào hệ thống của bạn—mà bản thân AI còn có thể đóng vai trò như mồi nhử hacker.
Về bản chất, AI là để thay thế nhân viên. Quyền hạn của nó lớn hơn phần lớn nhân viên. Không chỉ có thể truy cập cơ sở dữ liệu, chỉnh sửa dữ liệu, gửi email, mà còn có thể thực hiện các hành động rủi ro cao như chuyển tiền, thậm chí viết mã, triển khai chương trình—giống như xâm nhập trực tiếp vào “bộ não” của nhân viên, tức là “lôi kéo” nhân viên.
Vì Agent đồng thời có năng lực suy luận, truy cập dữ liệu và hành động, nên quyền hạn, danh tính, kiểm toán (audit), kiểm soát việc gọi công cụ… sẽ trở thành các vấn đề an ninh mới.
$Nhóm công ty về khái niệm an ninh mạng (LIST2570.US)$ có rất nhiều rồi, không nêu ví dụ nữa.
Trong ba mảng thì an ninh là mảng có tính chắc chắn cao nhất. Thêm vào đó, có độ trễ giữa chi tiêu cho AI và chi tiêu cho “an ninh AI”, nên kỳ vọng tăng trưởng doanh thu trong tương lai đặc biệt mạnh.
Ba nhóm này—dịch vụ dữ liệu, khả năng dự đoán và an ninh mạng—có thể gọi chung là “hạ tầng kỹ thuật số” cho ứng dụng AI. Đây là bộ ba bắt buộc đối với mọi doanh nghiệp triển khai chiến lược AI trong tương lai. Chi tiêu vừa mang tính “tiền kỳ”, vừa có tính “liên tục”, nên trong ứng dụng sẽ bùng nổ trước.
Xây trên ba lớp hạ tầng số này là các ứng dụng của “lớp thực thi”, tức là các giao diện công việc của doanh nghiệp. Tôi chia thành hai loại: một là các nền tảng Workflow / Agent, hai là lập trình AI.
Nhóm thứ tư: nền tảng Workflow/Agent
Có dữ liệu và có quyền hạn rồi, rốt cuộc Agent của công ty thương mại điện tử này làm việc như thế nào?
Hiện có hai nhóm giải pháp. Nhóm thứ nhất, dựa trên workflow hiện có, sử dụng AI Agent kết hợp với nhiều phần mềm ngành sẵn có để thực hiện công việc, được gọi là “Nền tảng Workflow / Agent”.
Ví dụ công ty thương mại điện tử này xử lý yêu cầu hoàn hàng của khách. Quy trình truyền thống là do nhân viên chăm sóc khách hàng duyệt, tra cứu đơn hàng, đánh giá nguyên nhân, kiểm tra tồn kho, hoàn tiền, xử lý logistics, thông báo cho kho… Mỗi bước đều do con người thao tác trên phần mềm.
Còn ở mô hình “Workflow / Agent platform”, quy trình vẫn là những thứ đó, chỉ khác là do Customer Agent chuyên trách tự động xử lý.
Trong mô hình này, ngoài chính bản thân mô hình lớn, điều quan trọng hơn là cách nhúng hợp lý việc gọi công cụ, quyền hạn và phê duyệt thủ công vào quy trình làm việc ban đầu. Điểm khó nằm ở sự phối hợp giữa nhân viên và Agent.
Vì vậy, các công ty ứng dụng thuộc nhóm này đều là các nhà cung cấp phần mềm truyền thống chuyển型. Ví dụ như $Salesforce (CRM.US)$, $ServiceNow (NOW.US)$, $Microsoft (MSFT.US)$… Mô hình tính phí cũng áp dụng dạng “tính theo chỗ ngồi + tính theo Token” song song.
Nhưng chính vì vậy, các nhà cung cấp ứng dụng AI không native cũng bị nghi ngờ nhiều. Có hai điểm chính: một là tăng trưởng kinh doanh của họ rốt cuộc do AI dẫn dắt hay do phi AI? Hai là mô hình tính phí—phần phí thu thêm từ lưu lượng mới có bù đắp được mức giảm phí theo chỗ ngồi truyền thống hay không?
Các công ty chuyển đổi mạnh mẽ hơn, ví dụ $ServiceNow (NOW.US)$, hiện thậm chí định vị nền tảng của mình như hạ tầng AI doanh nghiệp kết nối dữ liệu, workflow và AI Agent. Nền tảng của họ có thể kết nối dữ liệu bên ngoài như $SAP SE (SAP.US)$, $Salesforce (CRM.US)$, $Snowflake (SNOW.US)$, Databricks…
Nếu “Nền tảng Workflow / Agent” là mô hình để AI định hướng cho phần mềm truyền thống, thì “Lập trình AI” chính là tạo một chương trình ngay bây giờ để hoàn thành công việc.
Nhóm thứ năm: lập trình AI
Thực ra đây là tình huống B2B mà mô hình lớn đầu tiên chạy thông suốt, kéo theo tốc độ tăng trưởng ARR bùng nổ trong nửa đầu năm.
Trong hình dung, AI Agent sẽ gọi phần mềm hiện có. Nhưng trong thực tế, rất nhiều phần mềm không có giao diện. Và điều mà mô hình lớn lại giỏi nhất chính là viết chương trình. Gặp vấn đề kiểu này thì không nên vòng vo—hãy tự viết một chương trình để giải quyết. Đây là quá trình tiến hóa của mô hình lớn từ gợi ý hoàn thiện mã (code completion), sang lập trình hội thoại, rồi đến “lập trình thông qua tác nhân” (programming agents).
Nhóm ứng dụng này bao gồm cả GitHub Copilot, Cursor, cũng như các sản phẩm như Claude Code, Codex do các phòng thí nghiệm mô hình lớn phát hành.
Tôi thiên về việc tách bạch lập trình AI với phần mềm truyền thống và các chức năng của mô hình AI lớn. Nếu thật sự muốn dùng AI để cải tạo doanh nghiệp, thì phải hoàn toàn bước ra khỏi workflow hiện có, tự tạo ra “công cụ sản xuất”, phá vỡ ranh giới giữa người lao động và công cụ sản xuất—mới có thể thật sự nâng cao hiệu suất công việc và tạo ra những công ty có giá trị hàng nghìn tỷ như Anthropic.
Nhóm phần mềm này đã hoàn toàn chuyển từ thu phí theo chỗ ngồi sang thu phí theo Token, cắt thẳng vào lớp ứng dụng—tạo cạnh tranh trực diện với “Nền tảng Workflow / Agent platform” ở trên. Ai sẽ là mô hình làm việc chính trong AI tương lai, rất có thể sẽ sinh ra các cổ phiếu tăng gấp 10 lần từ chính nhóm này.
Nhóm thứ sáu: ngành dọc và AI quảng cáo
Năm nhóm ứng dụng AI ở phía trước đều là hạ tầng và công cụ sản xuất trong các tình huống công việc phổ quát. Còn nhóm thứ sáu nhắm vào một số bối cảnh kinh doanh đặc thù: mô hình nền tảng chung khó đáp ứng yêu cầu về tuân thủ và độ chính xác của từng ngành. Vì vậy, phần mềm theo chiều dọc có “hào quang” (lợi thế bảo vệ) sâu hơn.
Những “ứng dụng AI” kiểu này, thực chất đứng trên năm lớp phía trước. Hiện trưởng thành nhất là AI quảng cáo của $Meta Platforms (META.US)$ / $Google-A (GOOGL.US)$ / $Applovin (APP.US)$.
Quảng cáo là bối cảnh thương mại hóa sớm nhất của AI. AI thúc đẩy eCPM/ROAS đi lên thông qua việc tăng thời lượng sử dụng của người dùng, tỷ lệ chuyển đổi theo mục tiêu và CTR sáng tạo.
Doanh thu quảng cáo Meta FY26Q1 tăng +33%, cho biết lượt hiển thị tăng +19% và giá đơn vị tăng +12%, và cho rằng nhờ AI. Thuyết phục hơn là ở Google: FY26Q1 doanh thu tìm kiếm +19%, số lượng truy vấn lập kỷ lục mới, qua đó phá vỡ nhận thức rằng tìm kiếm do AI làm yếu độ bền của quảng cáo.
Khi đầu tư vào nhóm công ty ứng dụng này, điều khó nhất là nhận diện tính chân thực của việc AI thúc đẩy hoạt động kinh doanh. Nhiều công ty ứng dụng AI chủ yếu dựa vào doanh thu quảng cáo, nhưng tỷ trọng doanh thu do AI tạo ra lại rất nhỏ—ngược lại còn rủi ro bị AI lật đổ. Còn như AppLovin (một ứng dụng quảng cáo AI “sinh ra từ nền tảng gốc”), thì gần như mỗi 1 USD doanh thu đều đến từ quảng cáo do AI thúc đẩy. Dù định giá có thể cao, tiềm năng tăng trưởng thực tế vẫn có thể bị đánh giá thấp.
Ngoài quảng cáo, tiến độ ứng dụng AI trong các ngành dọc như y dược, tài chính thuế, giáo dục, thiết kế… cũng khá nhanh. Các ngành này thường dễ lượng hóa ROI và mức sẵn sàng trả tiền cho AI cao. Tuy vậy, việc đầu tư phù hợp hơn nếu dùng góc nhìn phân tích các ngành dọc liên quan.
Bị lật đổ: SaaS và dịch vụ IT
Công ty thương mại điện tử “All in AI” trước đây mỗi năm phải chi vài triệu để mua phần mềm quy mô lớn, vì mỗi nhân viên đều cần được cấp chỗ ngồi cho những phần mềm thường xuyên sử dụng. Nhưng khi AI đến, sau khi mỗi nhân viên được cấp một loạt Agent, họ nhận ra thực sự không cần nhiều như vậy.
Đó là “mô hình nuốt chửng phần mềm”. Nó không chỉ là câu chuyện—mà là điều đang diễn ra thật trong ngành phần mềm. Mô hình lớn có thể sao chép nhanh hơn và rẻ hơn các chức năng của SaaS, đồng thời giảm số chỗ ngồi nhờ thay thế nhân viên. Gartner dự báo đến năm 2030, ít nhất 40% chi tiêu SaaS của doanh nghiệp sẽ chuyển sang mô hình tính phí theo mức sử dụng/Agent/kết quả, khiến tỷ trọng doanh thu theo chỗ ngồi giảm xuống dưới một phần năm. Việc định giá lại mang tính dự báo này đang kéo định giá xuống trước khi lợi nhuận của cổ phiếu phần mềm xấu đi. Intuit, Adobe, Workday là ba cổ phiếu có hiệu suất kém nhất trong nửa đầu năm 2026 của nhóm Nasdaq 100—tất cả đều là cổ phiếu phần mềm.
Tất nhiên, đến nửa cuối năm 2026, thực tế không còn đơn giản là “SaaS chắc chắn sẽ chết”, mà phân biệt giữa người chuyển đổi sang AI và kẻ tụt hậu với AI:
Như $Salesforce (CRM.US)$, các công ty này đang biến AI Agent thành phương thức thu phí mới dựa trên tiêu dùng/sử dụng lượng, tạm thời an toàn, vì vậy tôi xếp vào nhóm thứ tư “Nền tảng Workflow / Agent”. Còn như Intuit, Adobe, Workday thì các động thái AI của họ trong ngắn hạn khó thúc đẩy tăng trưởng tăng tốc, nên tạm thời được liệt kê bên ngoài sáu nhóm ứng dụng, trở thành danh sách ứng viên “kẻ bị lật đổ”.
Nguy hiểm hơn SaaS chính là ngành dịch vụ CNTT—đây là lĩnh vực đang bị thay thế (phá vỡ) diễn ra.
Trước đây, công ty thương mại điện tử này mỗi năm vẫn phải chi vài triệu để mua các dịch vụ IT từ Accenture, IBM, Infosys… như triển khai hệ thống, phát triển phần mềm, di chuyển dữ liệu, bảo trì ERP, tư vấn CNTT…
Rõ ràng là vẫn còn lo ngại khi dùng AI thay thế nhân viên, nhưng thay thế các nhà thầu IT (IT outsourcing) thì không có rào cản nào cả.
Doanh thu quý 3 FY2026 của Accenture thấp hơn kỳ vọng và hạ hướng dẫn tăng trưởng cả năm; giá cổ phiếu giảm khoảng 18% trong một ngày. Nguyên nhân sâu xa là doanh nghiệp cắt mạnh ngân sách nâng cấp phần mềm truyền thống và dịch vụ hệ thống để dành tiền mua phần cứng phục vụ AI. IBM cũng gặp vấn đề tương tự.
Kết quả khảo sát CIO của Morgan Stanley 2Q26 cho thấy dự kiến tốc độ tăng ngân sách dịch vụ CNTT trong năm 2026 chỉ +1,8%, thấp hơn mức +2,1% của năm 2025. Dù ngân sách CNTT tổng thể có cải thiện, AI vẫn đang “hấp thụ” phần ngân sách có thể chi tiêu.
Nếu nói vấn đề của các công ty SaaS là: bản thân phần mềm có thể bị Agent định nghĩa lại, thì vấn đề của ngành dịch vụ CNTT là: vai trò của con người có thể bị Agent thay thế. Rõ ràng cái sau còn rắc rối hơn nhiều.
Tất nhiên, các doanh nghiệp dịch vụ CNTT này cũng có mảng kinh doanh mới. Khách hàng có thể gặp khó khăn về ROI AI, giống như việc di chuyển lên cloud tạo ra nhu cầu dịch vụ AI mới. Chỉ cần xem họ có thay thế được phần kinh doanh đang suy giảm của khách hay không.
Tóm tắt
Có thể nói ngành phần mềm truyền thống là ngành đầu tiên bị AI tấn công khiến tan rã “rụng rời” (vỡ trận). Đây cũng là ngành sớm bùng nổ nhất của các ứng dụng AI “native”. Ban đầu, thị trường chia công ty phần mềm thành AI và phi AI. Cách phân hiện tại là: nhóm chiến thắng, nhóm thua cuộc và nhóm địa vị chưa định—đa số thuộc “địa vị chưa định”.
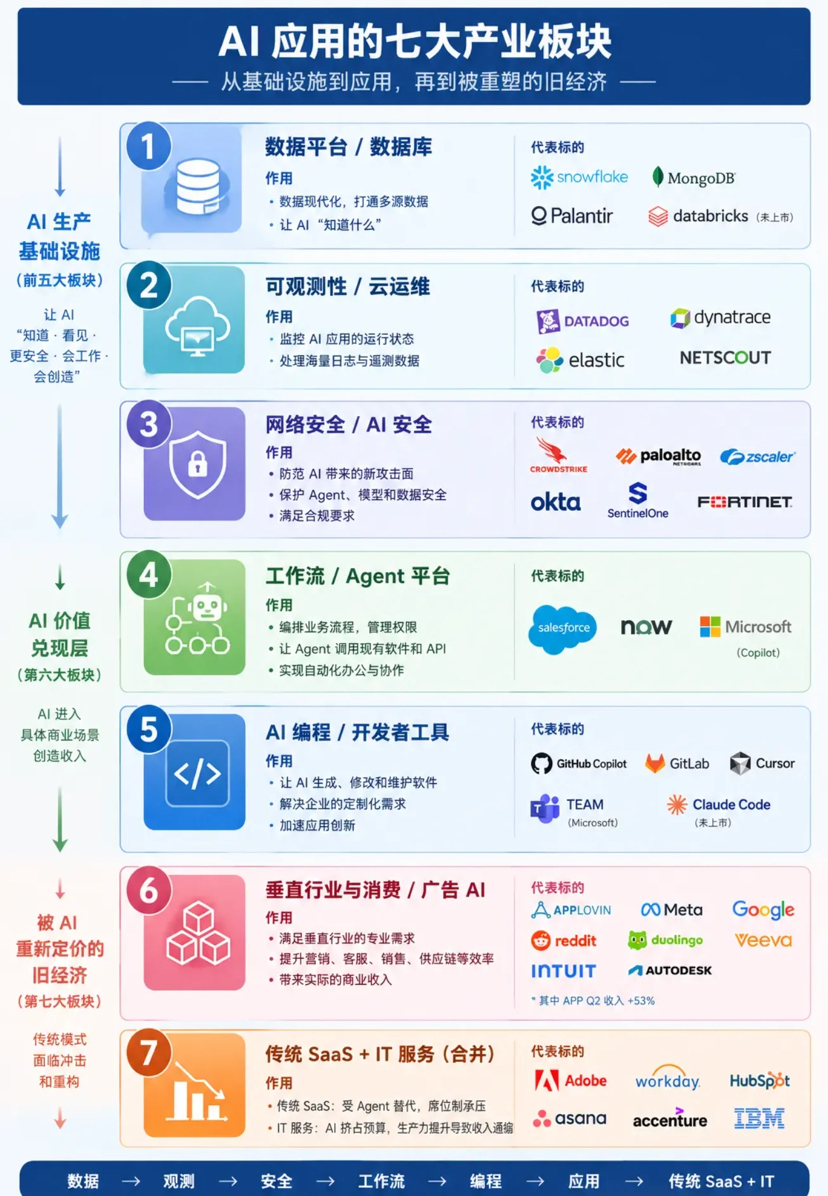
Trong bảy nhóm ứng dụng ở trên, ba nhóm đầu thuộc “nhóm chiến thắng”: dịch vụ dữ liệu, dịch vụ khả năng dự đoán và an ninh mạng. Điểm chung là nhu cầu “thiết yếu”. AI càng phổ biến, hệ thống càng phức tạp thì nhu cầu càng tăng.
Nhóm thứ tư và thứ năm: nền tảng Workflow/Agent và lập trình AI—hiện vẫn là “địa vị chưa định”. Nhưng AI càng phổ biến thì vai trò của chúng càng lớn, thậm chí có thể trở thành một “hệ điều hành mới của doanh nghiệp”, thay đổi hoàn toàn mô hình kinh doanh của ngành phần mềm.
Nhóm thứ sáu là ứng dụng theo ngành dọc: phân hóa cực lớn, cần nhận diện từng cái một. Công ty nào thực sự có nghiệp vụ do AI dẫn dắt, công ty nào chỉ là “AI giả” được đóng gói theo khái niệm.
Cuối cùng là nhóm những “kẻ bị lật đổ”. Nhìn hiện tại họ giống như “người thua”. AI càng phổ biến thì mô hình kinh doanh cũ càng nguy hiểm, nhưng cũng không hoàn toàn không có cơ hội.
Phần mềm ứng dụng do AI dẫn dắt không còn là một ngành nữa. Đặc biệt như lập trình—một ứng dụng “native”—thực chất là sự lật đổ hoàn toàn cách thức sản xuất của doanh nghiệp trong quá khứ. Khung định giá phần mềm trong tương lai không nên chỉ nhìn vào tốc độ tăng trưởng doanh thu và biên lợi nhuận, mà còn phải chú ý đến lượng lời gọi AI, khối lượng thực thi tác vụ, mức độ thẩm thấu của quy trình tự động hóa, mức độ phụ thuộc vào Agent và tiến độ chuyển đổi kiến trúc định giá.
