
Biết đâu “món tiếp theo x10” chính là nó.
Bạn có nhận ra không, những cơ hội lớn thật sự, từ trước đến nay, luôn mọc lên từ một đống đổ nát.
Ngày 15/9, dự luật CLARITY đã bị Thượng viện bác bỏ với tỷ lệ 49–50, khiến toàn bộ thị trường crypto chìm trong tiếng than khóc. Coinbase giảm hơn 10% trong hai ngày. Circle lao dốc hơn 11%.
Nhưng ngay khi thị trường rơi vào tuyệt vọng, Chủ tịch SEC Atkins lại “lật tay” tung ra một lệnh 60 trang về “miễn trừ đổi mới”, trực tiếp vượt qua bế tắc của Quốc hội.
Rồi một cảnh tượng kịch tính xuất hiện.
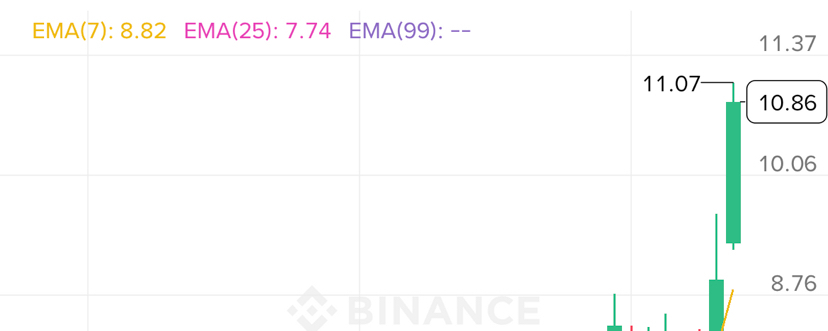
Trong phiên, “ông lớn” hạ tầng token hóa niêm yết trên NYSE là Securitize (mã SECZ) đã có lúc tăng vọt hơn 22%, trở thành mã tăng mạnh nhất trong đợt tin tốt về chính sách này.
Có thể bạn sẽ hỏi: Tại sao lại là nó?
Vì theo đó, cơ chế miễn trừ này gần như được “may đo” riêng cho nó.
Trước hết hãy làm rõ SEC đã phê duyệt cái gì.
Vào ngày 17 tháng 9, SEC chính thức ban hành lệnh, đưa ra hai quyền miễn trừ then chốt cho các nền tảng giao dịch chứng khoán được token hóa đáp ứng điều kiện (TSV): miễn trừ về danh tính của sàn giao dịch và miễn trừ về danh tính của nhà tạo lập thị trường. Kể từ đây, giao dịch khớp lệnh và tạo lập thị trường trên chuỗi đã có một “đường xanh” tuân thủ kéo dài năm năm.
Nhưng mấu chốt nằm ở bốn chữ “đáp ứng điều kiện”.
Định nghĩa của SEC về “cổ phiếu NMS được token hóa” cực kỳ nghiêm ngặt: token phải chính là cổ phiếu đó, chứ không phải một tờ nợ do bên thứ ba phát hành. Tiêu chí đánh giá không phải là “trong kho có phải cổ phiếu thật không”, mà là token đó về mặt pháp lý là gì.
Quyền sở hữu vốn của cùng một công ty, nhận cùng mức cổ tức, thực hiện cùng quyền biểu quyết, và khi thanh lý thì nhận cùng phần tài sản còn lại. Cả bốn đều phải đáp ứng.
Nếu lọc theo đúng tiêu chuẩn này qua các sản phẩm trên thị trường, đa số các cổ phiếu token hóa có khối lượng giao dịch lớn nhất đều không nằm trong phạm vi. Vì cấu trúc pháp lý của chúng là “một tờ nợ do công ty con ở nước ngoài phát hành”, không trao quyền biểu quyết, và không mở cho người Mỹ.
Còn Securitize đi theo con đường “token chính là đúng một cổ phần được ghi tên trong sổ đăng ký”. Họ có đại lý chuyển nhượng được SEC đăng ký, công ty môi giới - kinh doanh, hệ thống giao dịch thay thế (ATS), và cả dịch vụ quản lý quỹ. Danh sách khách hàng có BlackRock, Apollo, KKR và VanEck.
Quỹ thị trường tiền tệ được token hóa của BlackRock do họ phát hành (BUIDL) đã vận hành trọn vẹn quy trình từ phát hành đến quản lý. Họ còn đang hợp tác với Sở Giao dịch Chứng khoán New York để thiết kế hệ thống hạ tầng nền tảng cho chứng khoán token hóa.
Vì vậy khi SEC nói: “Chúng tôi cần một TSV tuân thủ”, Securitize gần như là lựa chọn duy nhất vừa cầm đủ giấy phép đầy đủ vừa có sẵn hạ tầng.
Nhưng chưa phải tất cả.
Ngày 12 tháng 8, Securitize công bố báo cáo tài chính đầu tiên sau niêm yết. Doanh thu 14,43 triệu USD, giảm 5% so với cùng kỳ; lỗ ròng 21,68 triệu USD. Ngay khi báo cáo ra, giá cổ phiếu trong phiên giao dịch sau giờ đóng cửa đã từng giảm mạnh hơn 20%.
Mọi người đều cảm thấy công ty này xem như xong.
Nhưng bạn hãy nhìn vào một nhóm dữ liệu khác. Trong thời gian giá rơi mạnh vì báo cáo tháng 8, có khoảng 830.000 cổ phiếu được âm thầm mua gom trong khoảng 5,44 đến 6,40 USD. Rồi sau khi thông tin của SEC xuất hiện vào ngày 17 tháng 9, đã diễn ra giao dịch lô lớn lớn nhất trong lịch sử công ty, giá thực hiện 10,05 USD.
Người thì hoảng sợ mà nhặt lấy miếng hàng, người thì thấy tin tốt lành mà gom hàng về.
Bạn ngẫm xem khoảng chênh thời gian này.
Vậy “gấp 10 lần” rốt cuộc đến từ đâu?
Định vị của Securitize là: “nhà cung cấp hạ tầng toàn chuỗi cho chứng khoán được token hóa”. Nó không phải chỉ là một cổ phiếu token hóa nào đó; nó là bộ đường ống mang tất cả các cổ phiếu token hóa.
AUM của họ hiện vào khoảng 4,3 tỷ USD.
Thị trường cổ phiếu toàn cầu là cỡ hàng trăm nghìn tỷ USD. Chỉ cần 1% tài sản được đưa lên chuỗi theo hình thức token hóa cũng đã là một thị trường trị giá hàng nghìn tỷ USD.
Securitize là công ty duy nhất vừa có giấy phép tuân thủ ở Mỹ lẫn Liên minh Châu Âu, có thể vận hành hạ tầng chứng khoán số trên cả hai thị trường lớn.
Khi khung tuân thủ của TSV được triển khai, khi các tổ chức quản lý tài sản truyền thống bắt đầu chuyển nhiều tài sản hơn lên chuỗi, sự tăng trưởng AUM của Securitize sẽ đạt mức theo cấp số nhân.
Hiện tại vốn hóa của nó là bao nhiêu? Bạn tự tra cứu đi. Rồi so với AUM 4,3 tỷ USD đó, cùng với thị trường tiềm năng cỡ hàng nghìn tỷ USD.
Sự tương phản này chính là nguồn gốc của logic “gấp 10 lần”.
Tất nhiên, rủi ro cũng là có thật.
Thứ nhất, miễn trừ của SEC là biện pháp tạm thời trong 5 năm; quy tắc cuối cùng vẫn chưa được ban hành, nên vẫn có biến số.
Thứ hai, khách hàng của họ tập trung cao độ; chỉ riêng một khách hàng như BlackRock có thể chi phối đường cong tăng trưởng của họ.
Thứ ba, báo cáo tài chính vẫn đang lỗ, tiến độ thương mại hóa chậm hơn kỳ vọng của thị trường.
Nhưng hướng đi đã rõ ràng đến mức không thể rõ hơn nữa.
SEC lách qua Quốc hội, dùng quyền hành chính để bật đèn xanh cho chứng khoán token hóa. Ý nghĩa của tín hiệu này còn quan trọng hơn bất kỳ báo cáo tài chính nào.
Quản lý nhà nước không phải để tiêu diệt đổi mới, mà dùng quy tắc để khuyến khích và hỗ trợ đổi mới.
Còn Securitize, chính là đang đứng ở hàng ghế đầu của cuộc tuyển chọn này.
Bài viết này chỉ nhằm hệ thống hóa logic của ngành, không cấu thành bất kỳ lời khuyên đầu tư nào.