+2,43% về 0: Tại sao việc dời Stop về Breakeven đã cứu lấy giao dịch này trong futures $XRP
80% trader hoàn lại lợi nhuận vào cuối tuần vì đúng một sai lầm: không chốt lời trong các đợt mở rộng và để một vị thế đang có lãi biến thành lỗ.
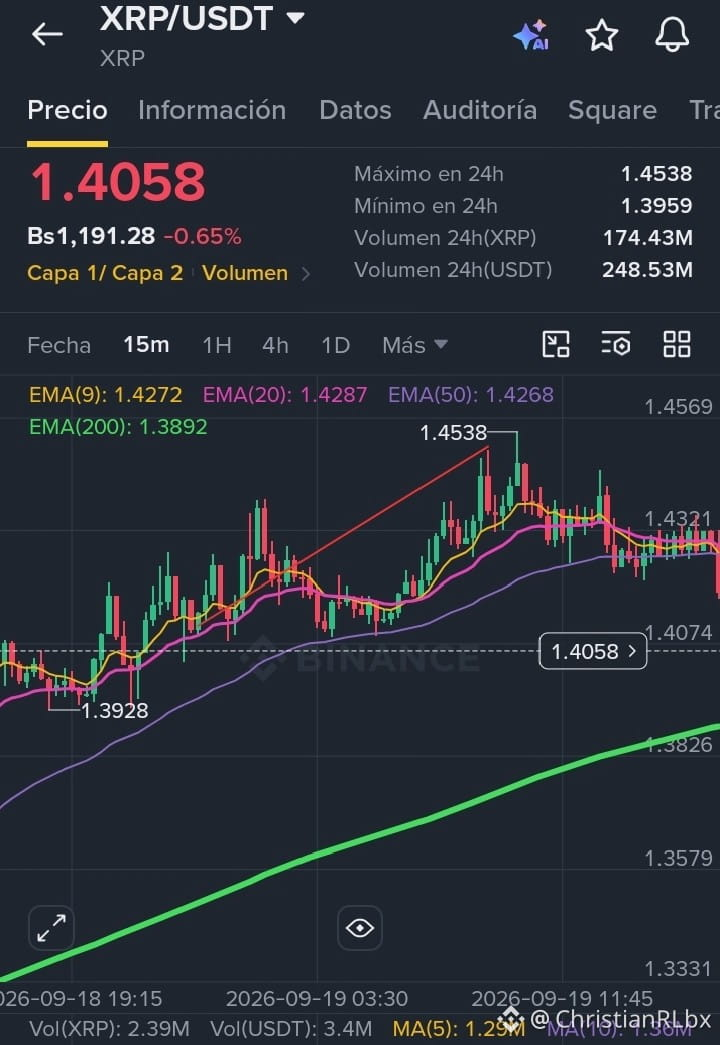
Hôm qua chúng ta thấy ví dụ hoàn hảo trong futures vĩnh viễn của $XRP :📊 Phân tích chi tiết việc Thực thi định lượng:
• Setup: Long $XRPUSDT Perp (Pullback động M15 + Bias H1 tăng)
• Entry: 1.4115 USDT
• Stop Loss ban đầu: 1.3944 USDT (-1,21% / 2,0x ATR)
• Target 1 (1.4286): ✅ Đạt được (+1,21%) ➔ Chốt 50% và dời Stop về Breakeven.
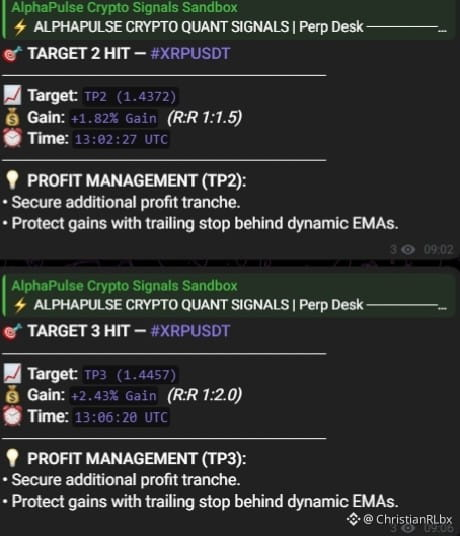
• Target 2 (1.4372): ✅ Đạt được (+1,82%)
• Target 3 (1.4457): ✅ Đạt được (+2,43% / R:R 1:2,0) ➔ Lợi nhuận bổ sung được đảm bảo. 📉 Điều gì đã xảy ra sau đó:
Sau khi chạm TP3 lúc 13:06 UTC, lực mua cạn dần và thị trường bắt đầu một nhịp điều chỉnh kéo dài hơn 8 giờ, cuối cùng quét qua giá vào lệnh. Kết quả cho một trader retail không quản trị theo thuật toán? Một lệnh đang tích lũy hơn 2,4% lợi nhuận cuối cùng lại chạm Stop Loss ban đầu hoặc hoảng sợ đóng lệnh với số dư đỏ.
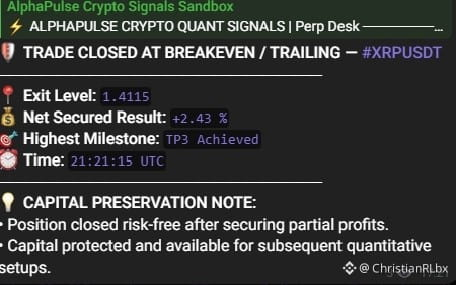
Kết quả của “cỗ máy” định lượng? Đóng tự động ở Breakeven lúc 21:21 UTC với kết quả ròng được bảo vệ +2,43% trên tài khoản. 💡 Quy tắc Toán học:
Trong các thị trường phái sinh, lợi thế thống kê (edge) của bạn nằm ở việc loại bỏ rủi ro khỏi bàn sau xung lực đầu tiên. Chốt từng phần và dời Stop Loss về giá vào lệnh biến giao dịch thành một tài sản gần như không rủi ro (risk-free). Nếu thị trường tiếp tục đi tới TP5, bạn tối đa hóa lợi nhuận; nếu bị trả về do thiếu thanh khoản, vốn của bạn vẫn được giữ nguyên. 💬 Câu hỏi dành cho cộng đồng: Khi giao dịch futures, bạn thích chốt từng phần cố định theo tỉ lệ R:R 1:1 và 1:2 hay để chạy toàn bộ vị thế, chấp nhận rủi ro rằng giá sẽ quay trở lại điểm vào? Mình đọc các phản hồi ở phần bình luận.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals
80% trader hoàn lại lợi nhuận vào cuối tuần vì đúng một sai lầm: không chốt lời trong các đợt mở rộng và để một vị thế đang có lãi biến thành lỗ.
Hôm qua chúng ta thấy ví dụ hoàn hảo trong futures vĩnh viễn của $XRP :📊 Phân tích chi tiết việc Thực thi định lượng:
• Setup: Long $XRPUSDT Perp (Pullback động M15 + Bias H1 tăng)
• Entry: 1.4115 USDT
• Stop Loss ban đầu: 1.3944 USDT (-1,21% / 2,0x ATR)
• Target 1 (1.4286): ✅ Đạt được (+1,21%) ➔ Chốt 50% và dời Stop về Breakeven.
• Target 2 (1.4372): ✅ Đạt được (+1,82%)
• Target 3 (1.4457): ✅ Đạt được (+2,43% / R:R 1:2,0) ➔ Lợi nhuận bổ sung được đảm bảo. 📉 Điều gì đã xảy ra sau đó:
Sau khi chạm TP3 lúc 13:06 UTC, lực mua cạn dần và thị trường bắt đầu một nhịp điều chỉnh kéo dài hơn 8 giờ, cuối cùng quét qua giá vào lệnh. Kết quả cho một trader retail không quản trị theo thuật toán? Một lệnh đang tích lũy hơn 2,4% lợi nhuận cuối cùng lại chạm Stop Loss ban đầu hoặc hoảng sợ đóng lệnh với số dư đỏ.
Kết quả của “cỗ máy” định lượng? Đóng tự động ở Breakeven lúc 21:21 UTC với kết quả ròng được bảo vệ +2,43% trên tài khoản. 💡 Quy tắc Toán học:
Trong các thị trường phái sinh, lợi thế thống kê (edge) của bạn nằm ở việc loại bỏ rủi ro khỏi bàn sau xung lực đầu tiên. Chốt từng phần và dời Stop Loss về giá vào lệnh biến giao dịch thành một tài sản gần như không rủi ro (risk-free). Nếu thị trường tiếp tục đi tới TP5, bạn tối đa hóa lợi nhuận; nếu bị trả về do thiếu thanh khoản, vốn của bạn vẫn được giữ nguyên. 💬 Câu hỏi dành cho cộng đồng: Khi giao dịch futures, bạn thích chốt từng phần cố định theo tỉ lệ R:R 1:1 và 1:2 hay để chạy toàn bộ vị thế, chấp nhận rủi ro rằng giá sẽ quay trở lại điểm vào? Mình đọc các phản hồi ở phần bình luận.
👇#TradingQuant #XRP #RiskManagement #Quantitativetrading #TradingSignals