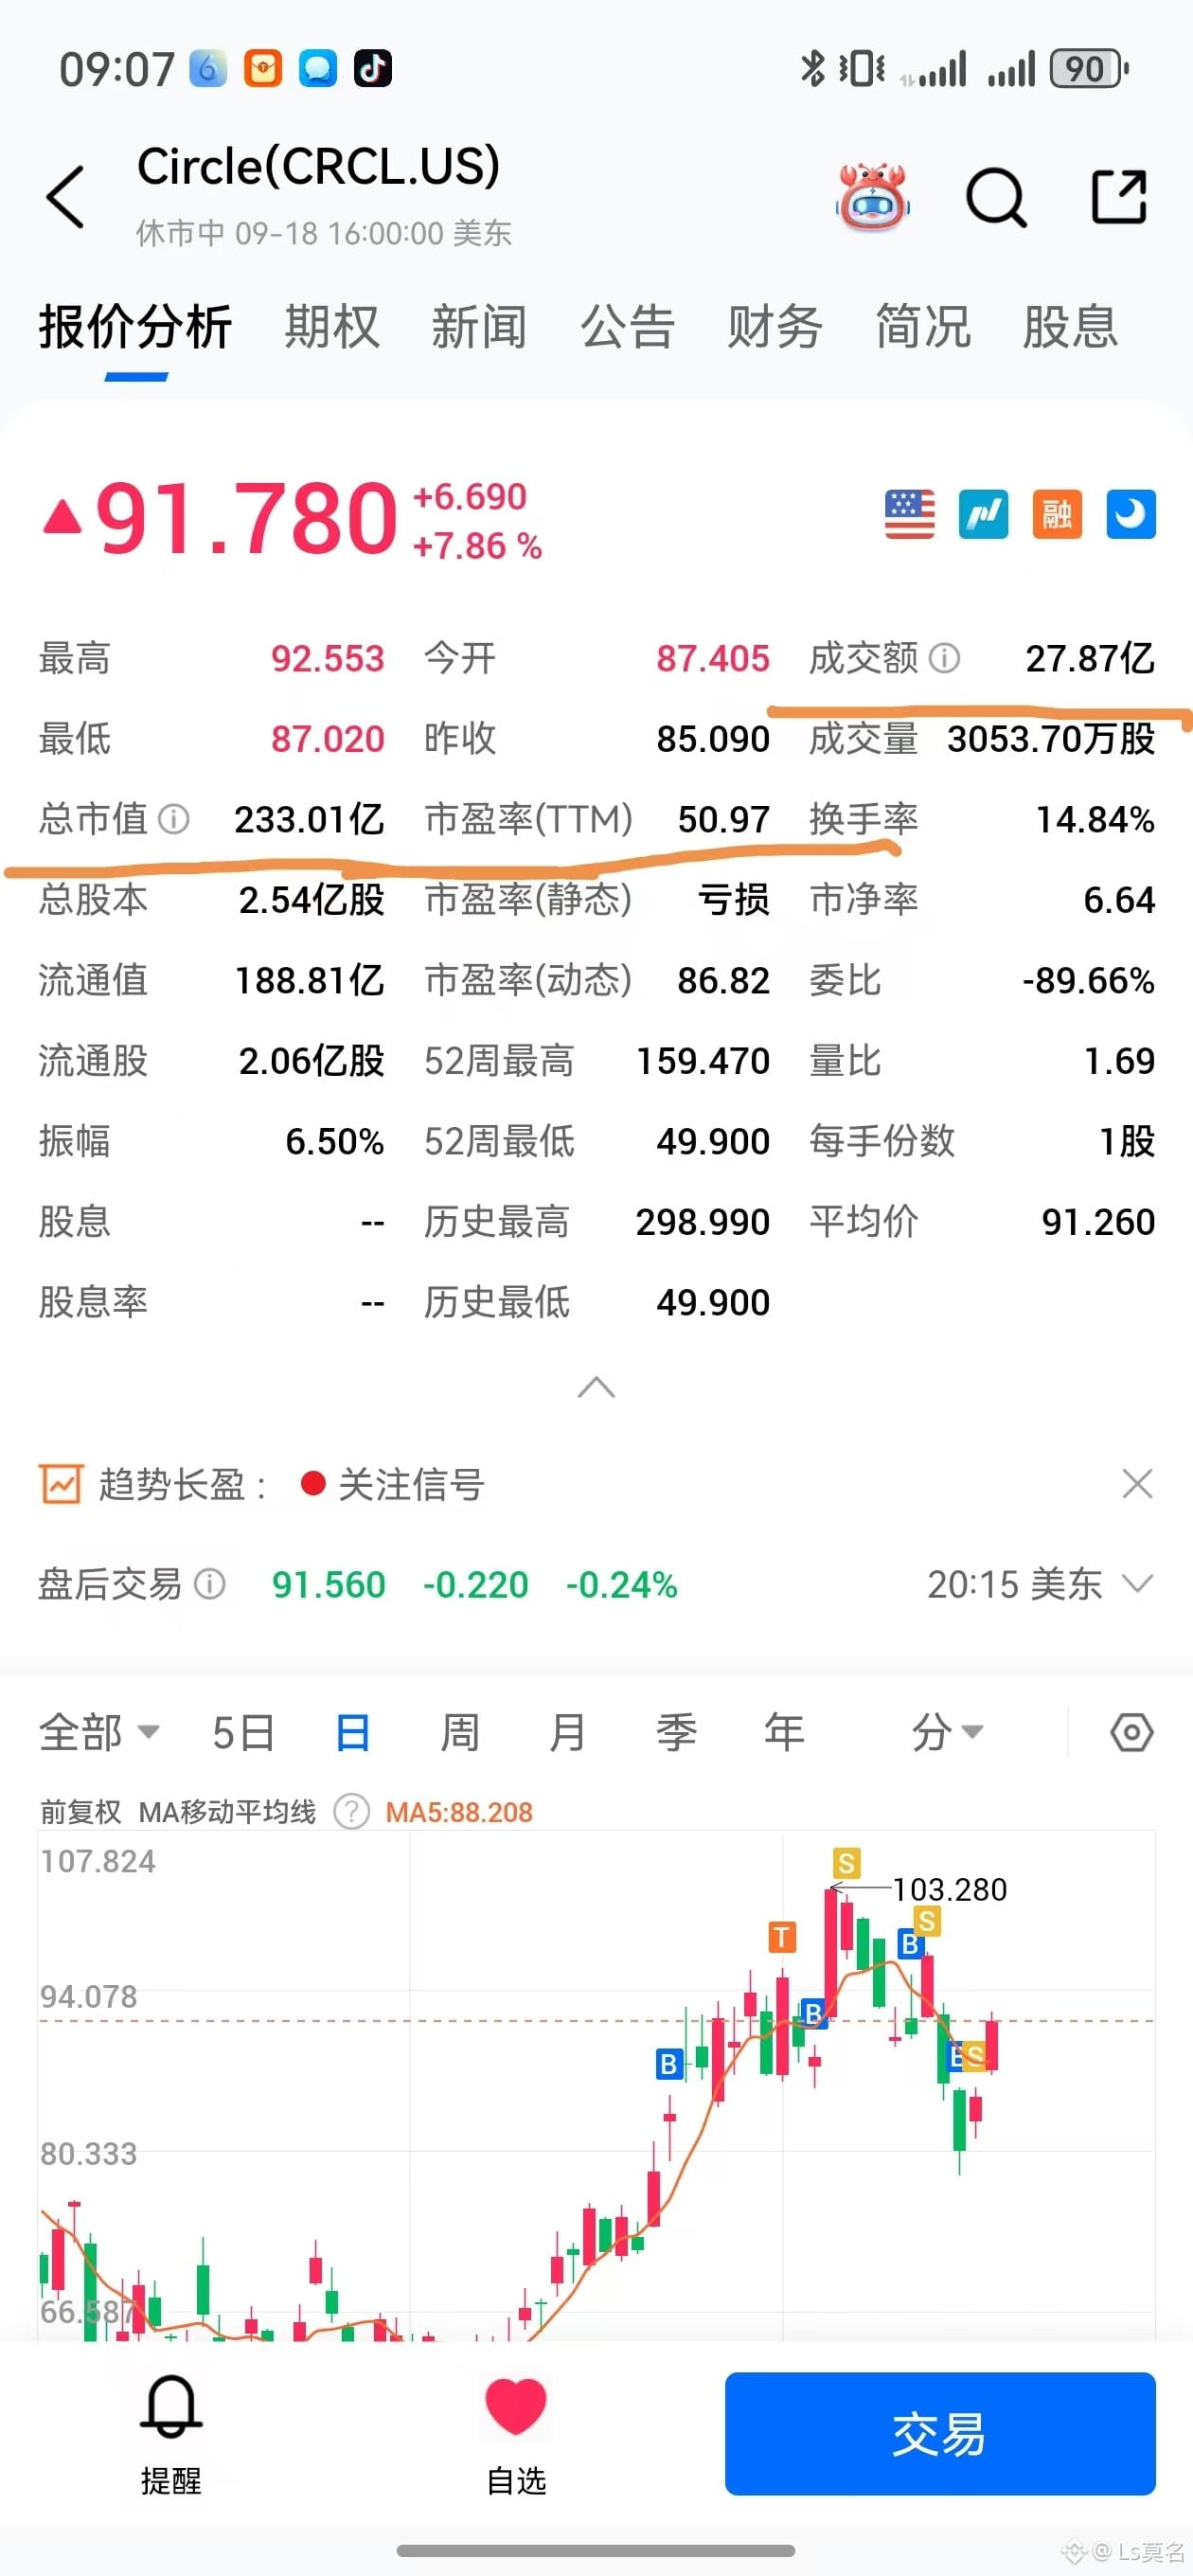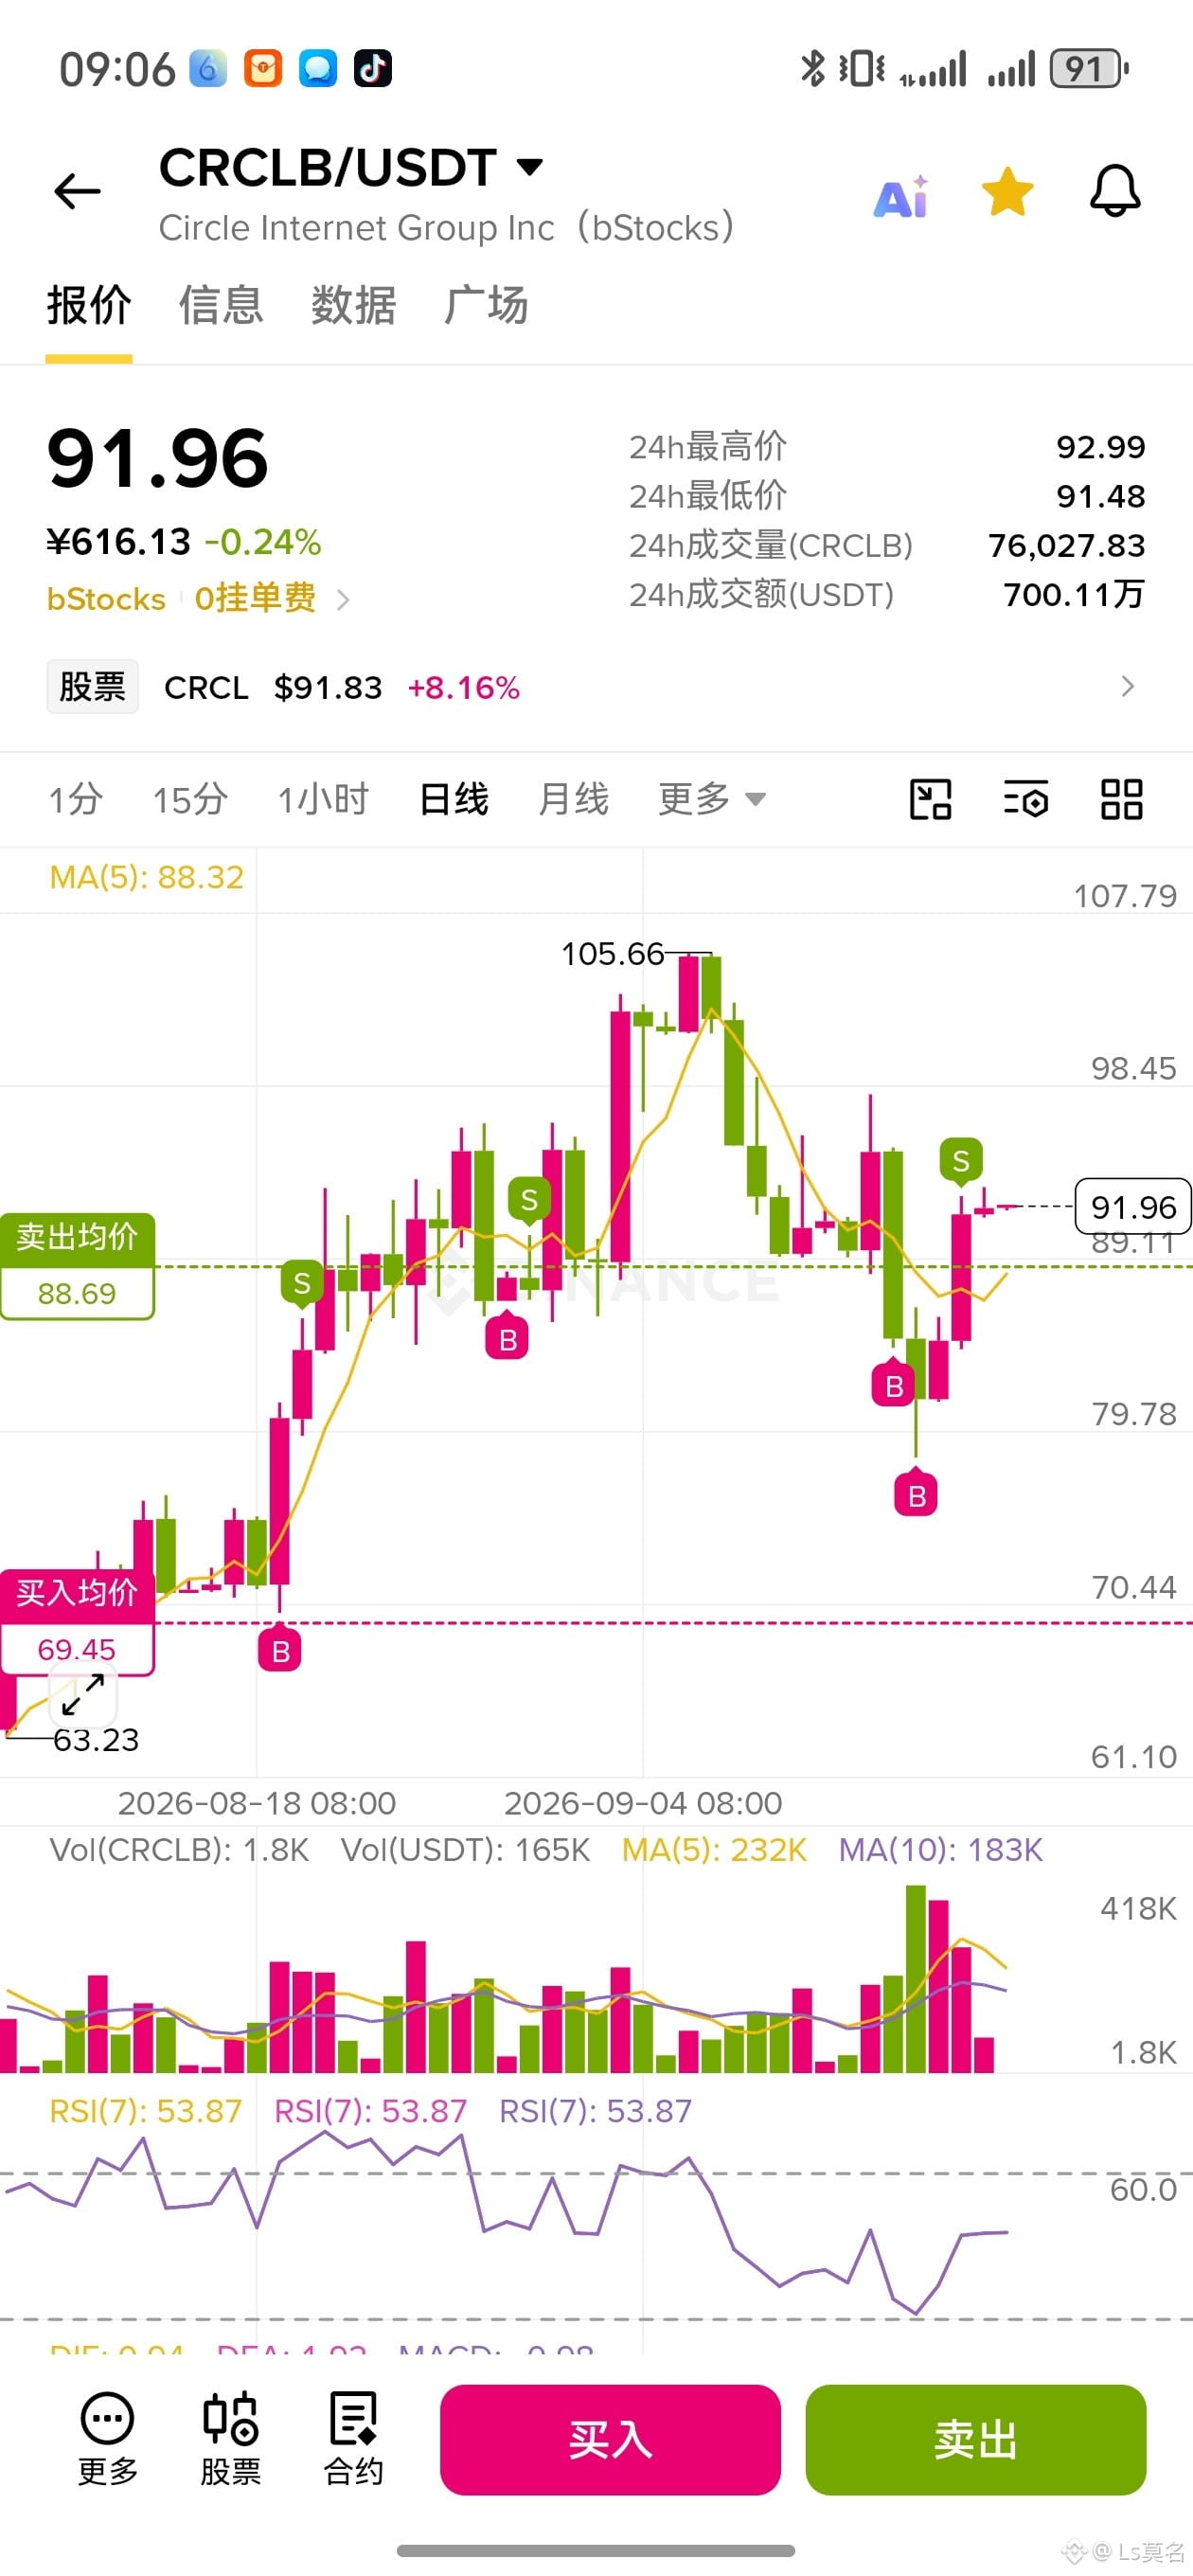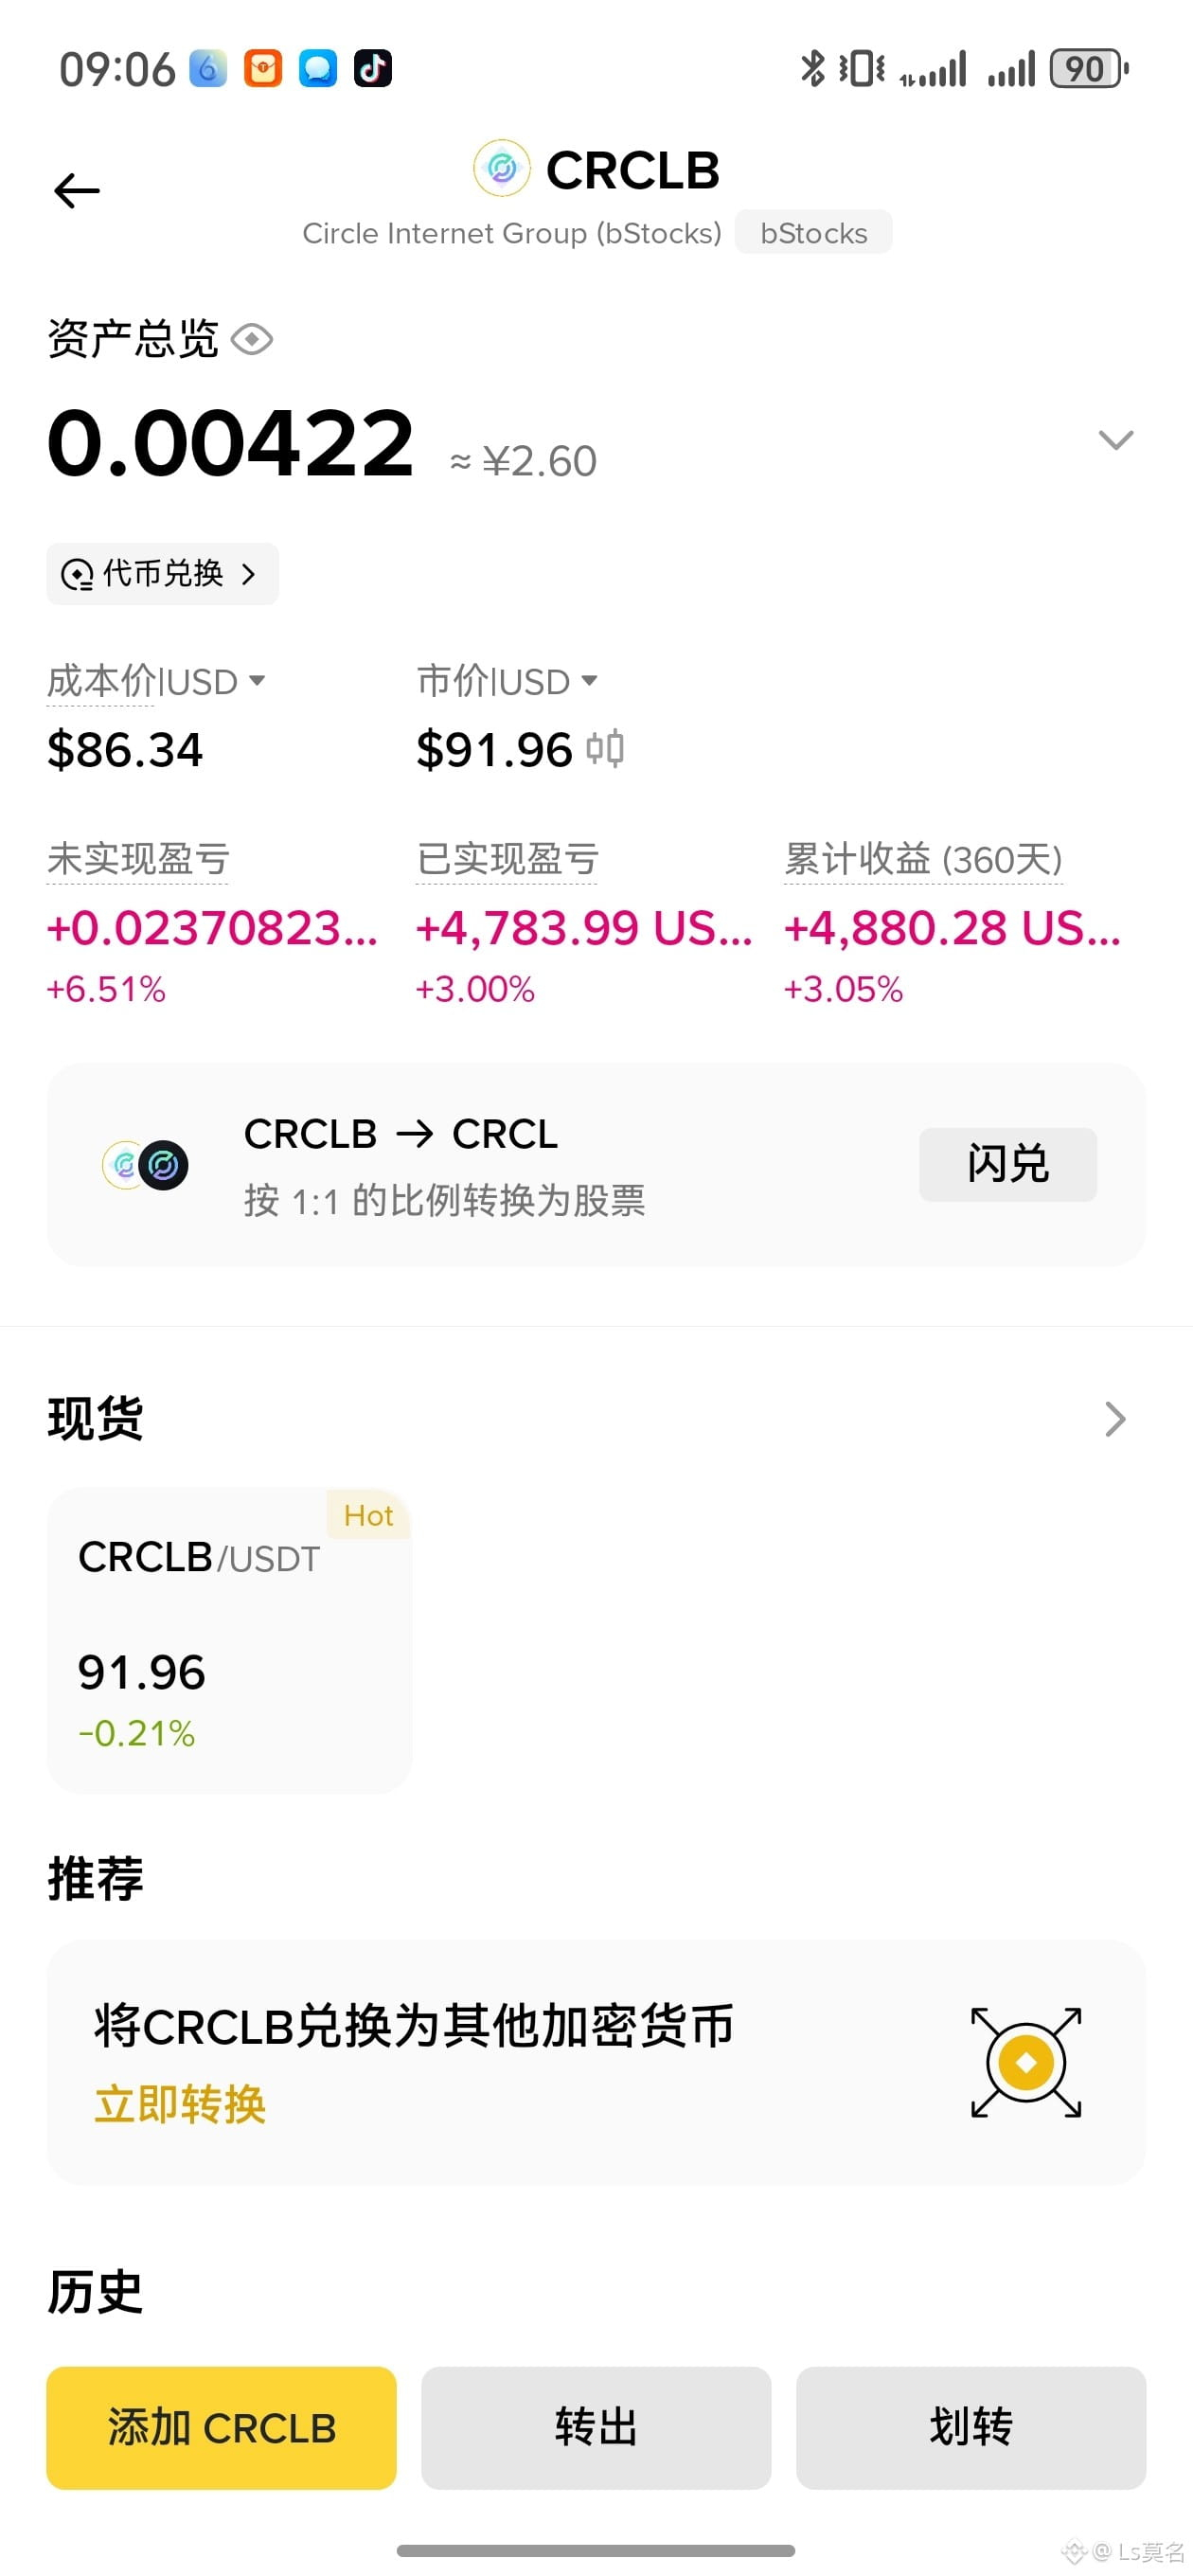
Nói một sự thật mà rất nhiều người không muốn chấp nhận. Ở giai đoạn hiện tại, dựa trên phương pháp định giá theo giá trị doanh nghiệp của công ty, tôi rút ra kết luận: khoảng giá hợp lý của CRCL là 65–95 USD;
Hiện tại CRCL khoảng 91 USD, vốn hóa 23,5 tỷ USD. Tôi sẽ không vì nó giảm từ 159 USD xuống mà cho rằng nó rẻ; tôi sẽ lấy 65–95 USD làm mốc định giá tương đối hợp lý hiện nay, còn mức khoảng 60 USD sẽ là vùng mua có biên an toàn hơn. Nếu trong tương lai Arc, mạng lưới thanh toán và thu nhập ngoài lãi thực sự vận hành tốt, tôi sẽ nâng “trung tâm” định giá lên, chứ không phải hôm nay đã thay nó bằng việc mua luôn giấc mơ mà chưa kiểm chứng;
Việc tăng lãi suất có lợi cho CRCL, còn việc giảm lãi suất sẽ nén chênh lệch lãi—do đó, phần lớn lợi nhuận lại đến với coin. Vì vậy, nếu muốn định giá công ty hợp lý: công ty có thể giảm đến mức tối thiểu 60 USD nhưng giá trị nội tại vẫn tiếp tục tăng;
Ở giai đoạn hiện tại, vì thế bán ở mức cao trong khoảng 60–90 và mua ở mức thấp trong cùng khoảng sẽ là tốt nhất—thoải mái và rủi ro rất thấp.
Hiện tại CRCL khoảng 91 USD, vốn hóa 23,5 tỷ USD. Tôi sẽ không vì nó giảm từ 159 USD xuống mà cho rằng nó rẻ; tôi sẽ lấy 65–95 USD làm mốc định giá tương đối hợp lý hiện nay, còn mức khoảng 60 USD sẽ là vùng mua có biên an toàn hơn. Nếu trong tương lai Arc, mạng lưới thanh toán và thu nhập ngoài lãi thực sự vận hành tốt, tôi sẽ nâng “trung tâm” định giá lên, chứ không phải hôm nay đã thay nó bằng việc mua luôn giấc mơ mà chưa kiểm chứng;
Việc tăng lãi suất có lợi cho CRCL, còn việc giảm lãi suất sẽ nén chênh lệch lãi—do đó, phần lớn lợi nhuận lại đến với coin. Vì vậy, nếu muốn định giá công ty hợp lý: công ty có thể giảm đến mức tối thiểu 60 USD nhưng giá trị nội tại vẫn tiếp tục tăng;
Ở giai đoạn hiện tại, vì thế bán ở mức cao trong khoảng 60–90 và mua ở mức thấp trong cùng khoảng sẽ là tốt nhất—thoải mái và rủi ro rất thấp.