

Một công thức đã biến câu «cứ chờ thêm» thành một con số cụ thể về số ngày
Tôi đã thực hiện một thí nghiệm giao dịch kéo dài 9 ngày: 23 tài khoản song song, 563 giao dịch được ghi nhận.
Sau đó tôi tính một công thức để biết «tôi còn cần thêm bao nhiêu dữ liệu để có thể đi đến kết luận».
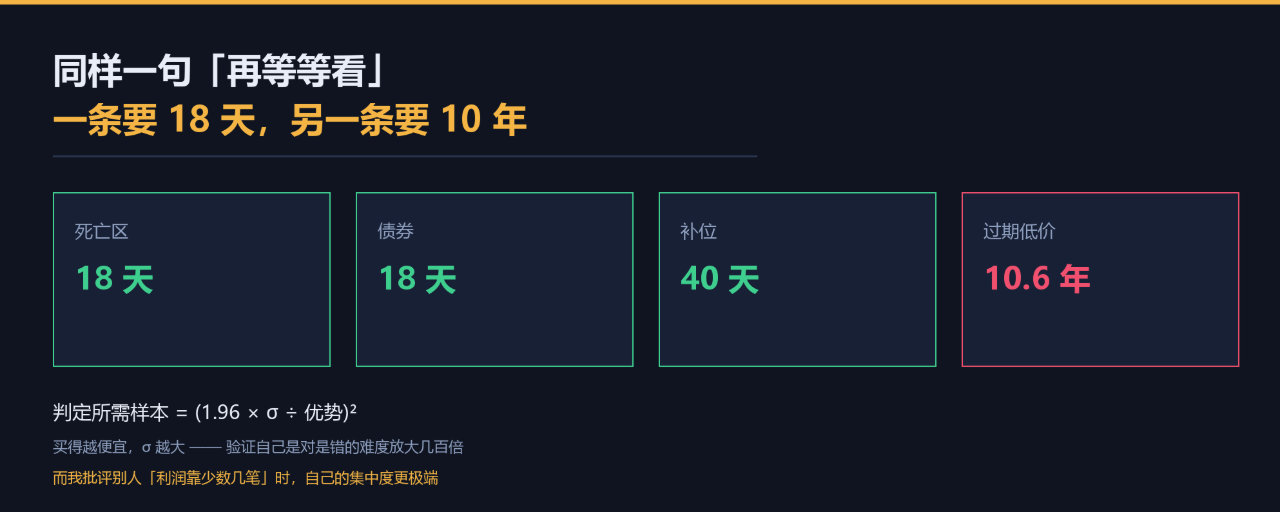
Kết quả khiến tôi hơi bất ngờ: cùng là câu «cứ chờ thêm», đối với một chiến lược của tôi là 18 ngày, còn với chiến lược khác là 10,6 năm.
1. Trước hết: mình tính sai công thức này ở lần đầu
Ban đầu tôi dùng một giả định khá tự nhiên: «Muốn phát hiện lợi thế về tỷ lệ thắng 5% thì cần bao nhiêu mẫu».
Tính ra là như vậy: 44 lệnh trái phiếu, 1.050 lệnh trung đoạn, 12.561 lệnh giá thấp đã hết hạn.
Rồi khi tôi tự kiểm tra lại thì phát hiện thuật toán này có vấn đề.
Vì với một chiến lược mà tỷ lệ hòa vốn là 97,2%, «lợi thế 5% về tỷ lệ thắng» có nghĩa là tỷ lệ thắng thực của nó là 102,2%—điều đó là không thể. Lợi thế tối đa có thể chỉ là 2,8% (giới hạn trên tỷ lệ thắng 100%).
Đặt mục tiêu «lợi thế 5%» cho trái phiếu vốn dĩ là không đạt được.
Vì vậy cách đúng là: tính theo «lợi thế mà mỗi chiến lược thực sự thể hiện» của riêng nó, chứ không nhét một con số thống nhất.
II. Công thức đã được hiệu chỉnh
Với một chiến lược nhị nguyên có tỷ lệ thắng hòa vốn b (mỗi lệnh đầu tư 1 đơn vị):
· Thắng: nhận (1−b)/b
· Thua: mất 1
· Kỳ vọng khi không có lợi thế = 0
Độ lệch chuẩn của mỗi lệnh σ = √((1−b)/b)
Muốn phát hiện một lợi thế cỡ e (độ tin cậy 95%), khoảng cần:
n ≈ (1.96 × σ / e)²
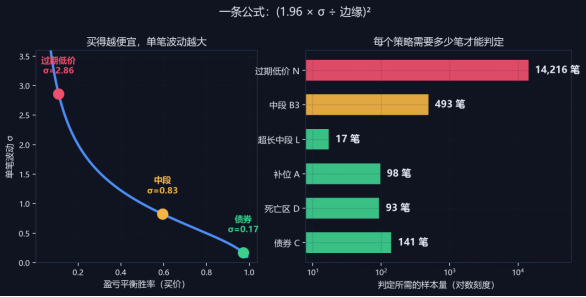
Hình 1: Bên trái—mua càng rẻ, dao động mỗi lệnh càng lớn; bên phải—lượng mẫu cần để phán định
III. Thế công thức vào 6 chiến lược của tôi
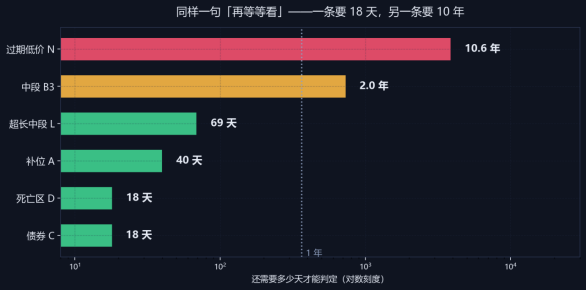
Hình 2: Cũng câu «chờ thêm xem»—một chiến lược cần 18 ngày, chiến lược kia cần 10 năm
Kết quả là như sau:
· Chiến lược vùng chết: cần 93 lệnh (hiện có 31, mỗi ngày 3,4 lệnh) → còn cần 18 ngày
· Chiến lược trái phiếu: cần 141 lệnh (hiện có 47, mỗi ngày 5,2 lệnh) → còn cần 18 ngày
· Chiến lược bổ sung: cần 98 lệnh (hiện có 18) → còn cần 40 ngày
· Trung đoạn cực dài: chỉ cần 17 lệnh, nhưng mỗi ngày chỉ ra 0,2 lệnh → còn cần 69 ngày
· Chiến lược trung đoạn: cần 493 lệnh (hiện có 6) → còn cần 2 năm
· Chiến lược giá thấp đã hết hạn: cần 14.216 lệnh (hiện có 33) → còn cần 10,6 năm
18 ngày ↔ 10,6 năm
IV. Vì sao chênh lệch nhiều đến vậy
Mấu chốt nằm ở con số σ—biên độ dao động của kết quả mỗi lệnh.
· Trái phiếu mua giá 97 cent: thắng lãi 0,3%, thua lỗ 100%, nhưng xác suất thắng 97% → σ = 0,17
· Mua trung đoạn giá 60 cent: thắng lãi 67%, thua lỗ 100%, xác suất thắng 60% → σ = 0,83
· Vé số mua 11 cent: thắng lãi 800%, thua lỗ 100% → σ = 2,86
Cũng cần xác nhận một lợi thế, cuối cùng thì nhiễu của dòng này lớn gấp 17 lần dòng đầu, nên cần lượng mẫu lớn gấp 17² ≈ 285 lần.
Nói cách khác: «mua đồ rẻ» nhìn như kèo thưởng cao và rất hấp dẫn, nhưng đồng thời nó phóng đại độ khó để tự kiểm chứng mình đúng hay sai lên vài trăm lần.
V. Công thức này giải thích hai lần phán sai của tôi trong 9 ngày
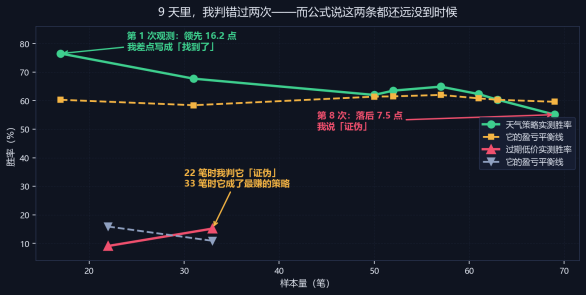
Hình 3: Trong 9 ngày tôi đã phán sai 2 lần
Lần phán đoán sai thứ nhất: chiến lược thời tiết
· Lần quan sát thứ 1 (17 lệnh): tỷ lệ thắng 76,5%, vượt đường hòa vốn 16,2 điểm
· Lần quan sát thứ 8 (69 lệnh): tỷ lệ thắng 55,1%, thua kém đường hòa vốn 7,5 điểm
Tôi suýt viết ở lần đầu rằng «tôi tìm thấy một chiến lược có tỷ lệ thắng cao». Nhưng nó cần 954 lệnh để phán định—tôi có 94 lệnh.
Lần phán đoán sai thứ hai: chiến lược giá thấp đã hết hạn
· Khi có 22 lệnh: tỷ lệ thắng 9,1%, thua kém đường hòa vốn 6,8 điểm → tôi đã viết «giả định bị bác bỏ»
· Khi có 33 lệnh: tỷ lệ thắng 15,2%, vượt đường hòa vốn 4,7 điểm, trở thành chiến lược kiếm tiền nhất
Nhưng nó cần 14.216 lệnh.
Điểm chung của hai lần phán sai này là: khi dữ liệu còn quá thiếu để nâng thành kết luận, tôi đã đưa ra kết luận. Và công thức này nói cho tôi rằng: hai lần đó, ngay cả chuyện «có nên kết luận hay không» cũng không nên hỏi.
VI. Còn một phát hiện gây khó xử hơn
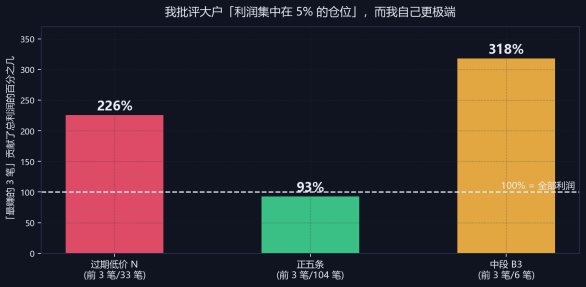
Hình 4: Tôi phê bình người khác «lợi nhuận tập trung», còn tôi thì còn cực đoan hơn
Vài ngày trước, khi tôi phân tích «đồng hành cùng ông chủ lớn», tôi đã dùng một lý do để bác họ:
«3~5% vị thế đầu đóng góp lợi nhuận 124~129%—tức là 95% vị thế còn lại tổng cộng là lỗ. Kỹ năng của họ không thể sao chép được.»
Sau đó tôi dùng cùng một tiêu chuẩn để kiểm tra chính mình:
· Chiến lược giá thấp đã hết hạn: 3 lệnh đầu (chiếm 9% trong 33 lệnh) đóng góp 226% lợi nhuận
· Chiến lược trung đoạn: trong 6 lệnh thì 3 lệnh đầu đóng góp 318%; loại bỏ phần đó thì còn -$205
· Năm chiến lược có thứ hạng cao nhất: 3 lệnh đầu (chiếm 2,9% trong 104 lệnh) đóng góp 94%
Cái thước tôi dùng để bác người khác, đo lên chính mình thì kết quả còn cực đoan hơn.
VII. Vậy bây giờ tôi làm thế nào
Công thức này cho tôi một tiêu chuẩn sàng lọc, chứ không phải một kết luận:
Ngưỡng tham gia: σ/lợi thế < 15 (tối đa trong khoảng 500 lệnh có thể phán định)
Theo tiêu chuẩn này:
· Có thể làm: vùng chết (σ/e = 4,9), trái phiếu (6,1), bổ sung (5,0), trung đoạn cực dài (2,1)
· Gắng gượng: trung đoạn (11,3)
· Không nên bắt đầu: giá thấp đã hết hạn (σ/e = 60,8)
Vì vậy hiện tại cách làm của tôi là:
· Giữ lại 3 chiến lược có thể xác định trong 18~40 ngày—đó hiện là những thứ «chờ được»
· Không còn bổ sung các chiến lược có tỷ lệ thắng trung thấp—vì toán học chúng không thể hội tụ
· Giá thấp đã hết hạn làm giảm ưu tiên, nhưng vẫn giữ việc quan sát (vì đã đầu tư rồi)
Vai trò quan trọng nhất của tiêu chuẩn này là: trước khi bắt đầu một chiến lược, tôi có thể biết mình có chờ đến được câu trả lời hay không.
Lời kết
Trong 9 ngày này, tôi đã viết rất nhiều phân tích, tìm ra 5 bug mã code của chính mình, và bác bỏ 6 giả thuyết.
Nhưng hôm nay công thức này có thể là thứ hữu dụng nhất—vì nó không phán đoán một chiến lược nào đó, mà đang phán đoán «tôi có khả năng phán đoán hay không».
Nó cho đáp án là:
Với các chiến lược có tỷ lệ thắng cao, tôi có năng lực—chờ thêm 18 ngày là có đáp án. Với các chiến lược có tỷ lệ thắng thấp, tôi không có năng lực—cần 10 năm. Vì vậy điều thực sự cần làm không phải «chờ thêm xem», mà là «chỉ làm những thứ chờ được».
Nghe giống một câu tiêu cực. Nhưng tôi nghĩ đó là kinh nghiệm thực tế nhất trong 9 ngày này:
Trong một lĩnh vực mà bạn không thể kiểm chứng nhanh, chọn «tốc độ xác minh» quan trọng hơn chọn «tỷ suất lợi nhuận».
Bài viết này ghi lại phương pháp luận và thực hành kỹ thuật, không cấu thành bất kỳ lời khuyên đầu tư nào.
Toàn bộ dữ liệu đến từ nền tảng thí nghiệm do tôi tự xây dựng (tổng cộng 563 lệnh đã loại trừ trùng và thanh toán, trong 9 ngày). «Cần mẫu» tính theo n ≈ (1.96σ/e)², trong đó σ = √((1−b)/b); b là tỷ lệ hòa vốn thực đo của chiến lược đó; e là lợi thế thực đo của nó.