JPM vừa công bố bản đồ hạ tầng AI mới nhất — và đây không phải là một chu kỳ “hype” GPU khác.
Câu chuyện thật sự: ASIC, mạng lưới (networking) và thiết bị nhà máy chế tạo wafer đang bước sang giai đoạn tiếp theo.
Nguồn cung vẫn là nút thắt cổ chai.
Vốn đầu tư (capex) cho mảng điện toán đám mây trong phạm vi họ theo dõi:
• 2025: 491B USD
• 2026: 954B USD
• 2027: 1,4T USD
• 2028: 1,55T USD
• 2029–2030: giữ quanh mức ~1,6T USD
Tăng trưởng doanh thu của các hyperscaler đạt đỉnh ở 69% YoY. Tăng trưởng lợi nhuận hoạt động đạt 65%. Cả hai đều hạ nhiệt — nhưng vẫn đang “chạy nóng”.
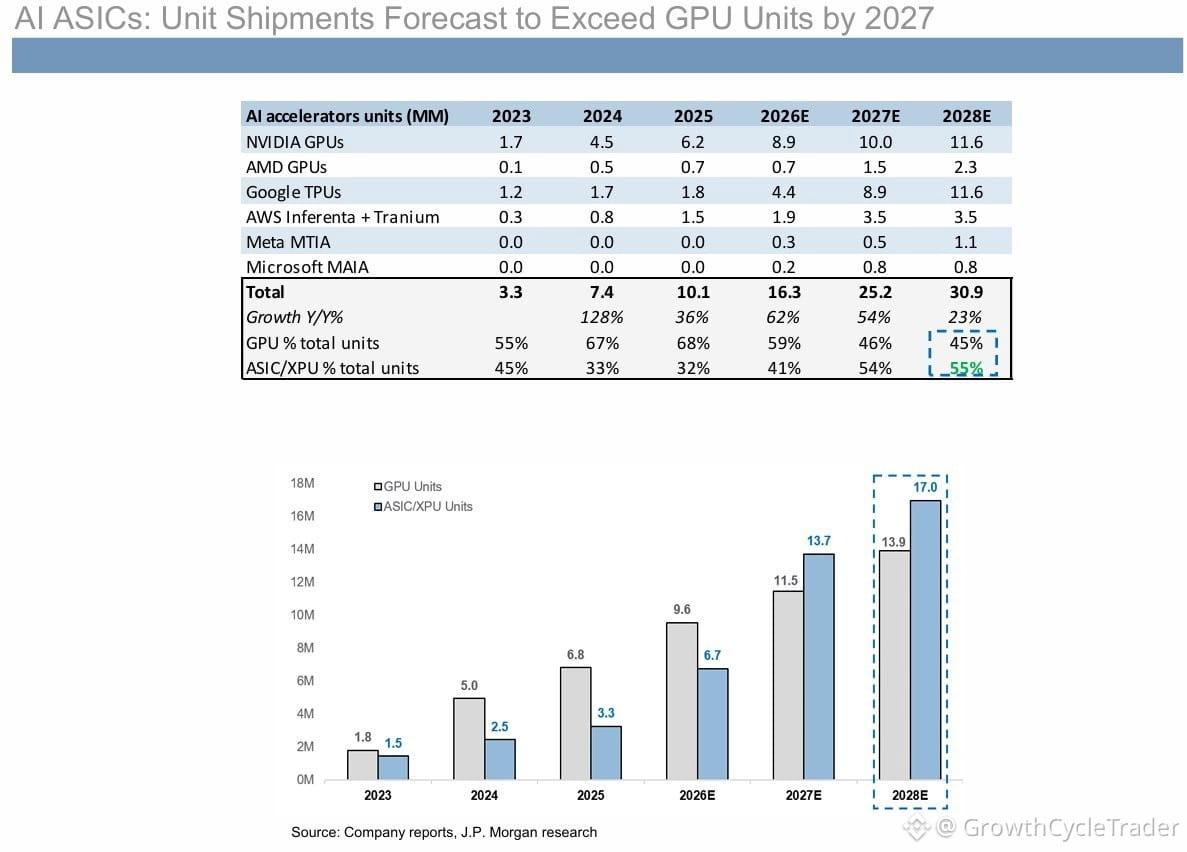
Số lượng lô hàng chip tăng tốc (accelerator) dự kiến:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
$NVDA GPU vẫn là nhóm lớn nhất — 8,9M đơn vị trong 2025, tăng lên 10,0M, rồi 11,6M.
Nhưng điểm chuyển dịch là đây: $GOOG TPU bùng nổ từ 4,4M lên 11,6M. Silicon tùy chỉnh tại AWS, Meta và Microsoft cũng tăng tốc cùng đà.
Tỷ trọng ASIC và XPU trong tổng số đơn vị:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Khoảng năm 2027–28, số lượng ASIC vượt qua GPU.
$AVGO nằm ở trung tâm — cung cấp cho Google, Meta, OpenAI, SoftBank, Arm và Anthropic.
Networking là ràng buộc tiếp theo.
Tomahawk 6 hiện đã “cháy hàng” đến tận lịch 2027.
Thiết bị sản xuất wafer (WFE) được dự báo tăng 31% trong 2026 và 38% trong 2027, nhờ TSMC N2/N3, HBM và DRAM.
Năng lực phòng sạch (cleanroom) giờ là giới hạn vật lý chính.
Kiểm tra định giá:
• $NVDA: 15,8x lợi nhuận kỳ vọng NTM — thấp hơn bội số lịch sử trung bình trong dải giữa
• $AVGO: 18,6x
Định vị ngành bán dẫn tăng mạnh sau đầu năm 2025 và kể từ đó đã hạ nhiệt.
Làn sóng capex là có thật. Chuỗi cung ứng đang xoay vòng. Nút thắt cổ chai tiếp theo đã hiện rõ.
Câu chuyện thật sự: ASIC, mạng lưới (networking) và thiết bị nhà máy chế tạo wafer đang bước sang giai đoạn tiếp theo.
Nguồn cung vẫn là nút thắt cổ chai.
Vốn đầu tư (capex) cho mảng điện toán đám mây trong phạm vi họ theo dõi:
• 2025: 491B USD
• 2026: 954B USD
• 2027: 1,4T USD
• 2028: 1,55T USD
• 2029–2030: giữ quanh mức ~1,6T USD
Tăng trưởng doanh thu của các hyperscaler đạt đỉnh ở 69% YoY. Tăng trưởng lợi nhuận hoạt động đạt 65%. Cả hai đều hạ nhiệt — nhưng vẫn đang “chạy nóng”.
Số lượng lô hàng chip tăng tốc (accelerator) dự kiến:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
$NVDA GPU vẫn là nhóm lớn nhất — 8,9M đơn vị trong 2025, tăng lên 10,0M, rồi 11,6M.
Nhưng điểm chuyển dịch là đây: $GOOG TPU bùng nổ từ 4,4M lên 11,6M. Silicon tùy chỉnh tại AWS, Meta và Microsoft cũng tăng tốc cùng đà.
Tỷ trọng ASIC và XPU trong tổng số đơn vị:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Khoảng năm 2027–28, số lượng ASIC vượt qua GPU.
$AVGO nằm ở trung tâm — cung cấp cho Google, Meta, OpenAI, SoftBank, Arm và Anthropic.
Networking là ràng buộc tiếp theo.
Tomahawk 6 hiện đã “cháy hàng” đến tận lịch 2027.
Thiết bị sản xuất wafer (WFE) được dự báo tăng 31% trong 2026 và 38% trong 2027, nhờ TSMC N2/N3, HBM và DRAM.
Năng lực phòng sạch (cleanroom) giờ là giới hạn vật lý chính.
Kiểm tra định giá:
• $NVDA: 15,8x lợi nhuận kỳ vọng NTM — thấp hơn bội số lịch sử trung bình trong dải giữa
• $AVGO: 18,6x
Định vị ngành bán dẫn tăng mạnh sau đầu năm 2025 và kể từ đó đã hạ nhiệt.
Làn sóng capex là có thật. Chuỗi cung ứng đang xoay vòng. Nút thắt cổ chai tiếp theo đã hiện rõ.