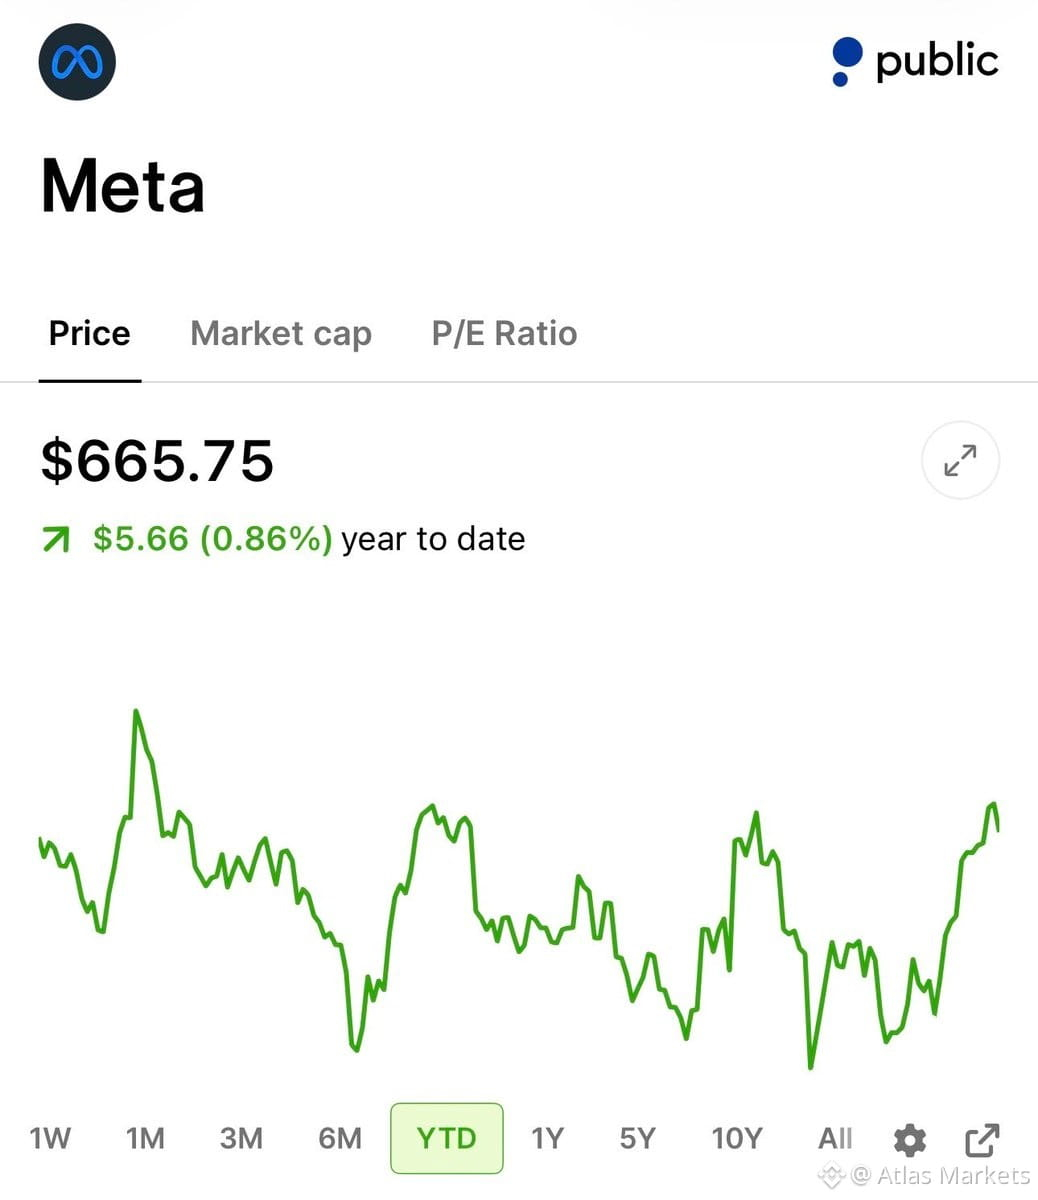
Cơ hội lớn ở đây.
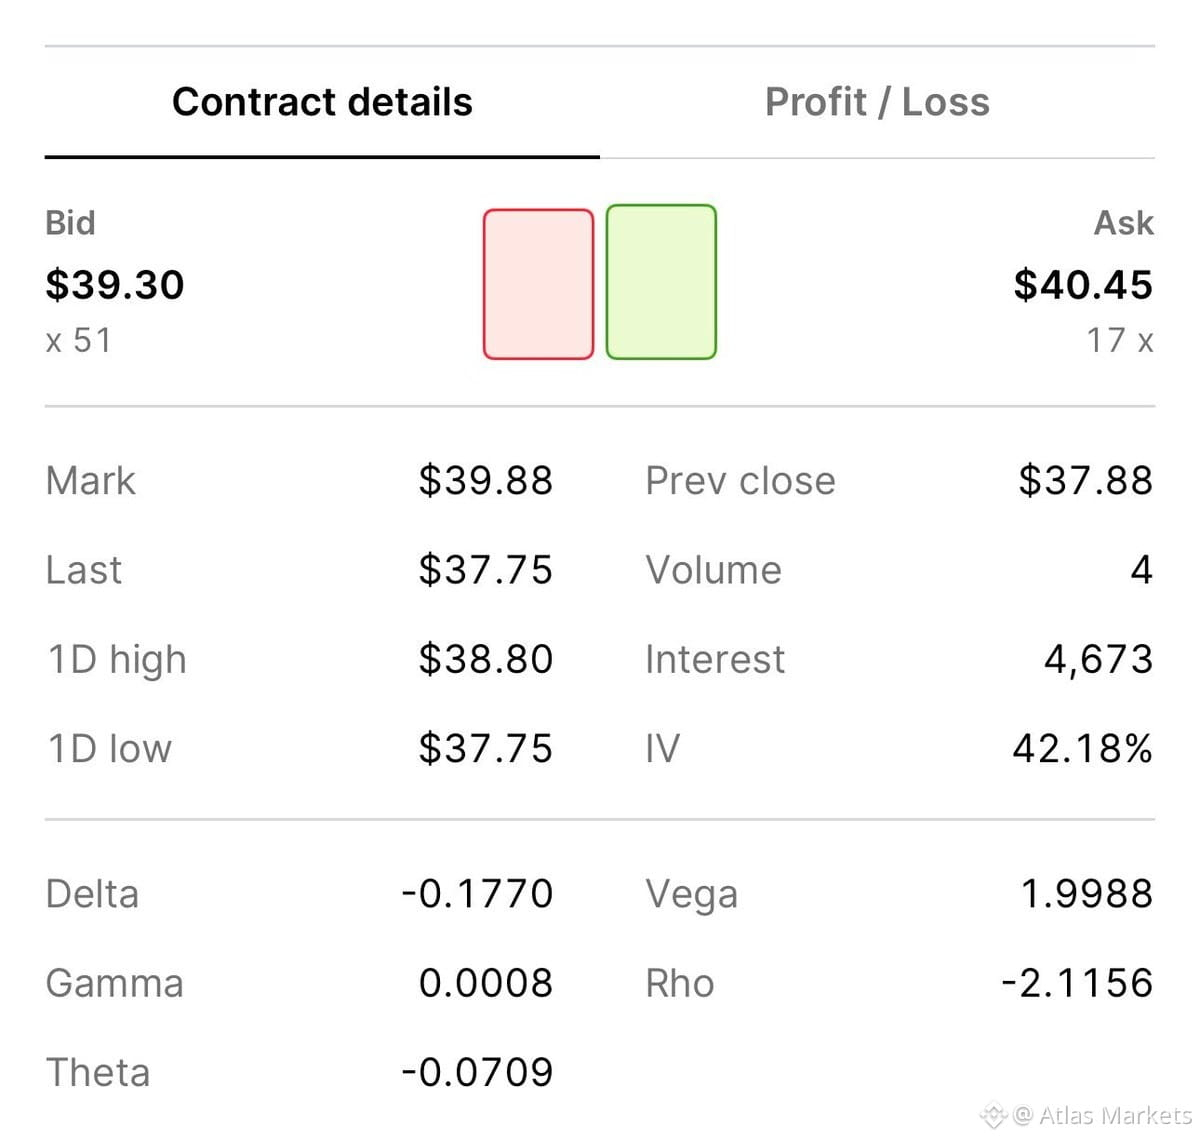
Có người đang đề nghị trả cho tôi khoảng ~$3.930 ngay lập tức để cam kết mua 100 cổ phiếu $META với giá $500. Một quyền chọn bán (put), hết hạn vào ngày 21 tháng 1 năm 2028.
Nếu put hết hạn mà không có giá trị, tôi sẽ nhận trọn vẹn $3.930. Nếu tôi bị chỉ định mua, tôi mua 100 cổ phiếu ở giá $500 nhưng vẫn giữ phí—vì vậy giá vốn hiệu dụng của tôi là $460,70/cổ phiếu trên một vị thế $50.000.
Danh mục hiện tại của tôi có thể đáp ứng yêu cầu ký quỹ, nên các khoản nắm giữ của tôi vẫn được đầu tư thay vì phải gửi $50.000 vào tiền mặt. Đó là cái hay của chiến lược put được bảo đảm bởi danh mục (portfolio-secured put).
Nhưng đây là rủi ro: đồng ý mua ở mức $500 có nghĩa là tôi bị “khóa” ở mức giá thực hiện đó, ngay cả khi $META giảm sâu hơn nữa. Nếu đến ngày đáo hạn mà giá đang giao dịch ở $400, tôi sẽ lỗ $6.070 sau khi tính phí.
Vì vậy, tôi đang nhận $3.930 để đổi lấy việc gánh cam kết đi xuống đó. Cấu trúc rủi ro-lợi nhuận này đáng để cân nhắc kỹ.
Có người đang đề nghị trả cho tôi khoảng ~$3.930 ngay lập tức để cam kết mua 100 cổ phiếu $META với giá $500. Một quyền chọn bán (put), hết hạn vào ngày 21 tháng 1 năm 2028.
Nếu put hết hạn mà không có giá trị, tôi sẽ nhận trọn vẹn $3.930. Nếu tôi bị chỉ định mua, tôi mua 100 cổ phiếu ở giá $500 nhưng vẫn giữ phí—vì vậy giá vốn hiệu dụng của tôi là $460,70/cổ phiếu trên một vị thế $50.000.
Danh mục hiện tại của tôi có thể đáp ứng yêu cầu ký quỹ, nên các khoản nắm giữ của tôi vẫn được đầu tư thay vì phải gửi $50.000 vào tiền mặt. Đó là cái hay của chiến lược put được bảo đảm bởi danh mục (portfolio-secured put).
Nhưng đây là rủi ro: đồng ý mua ở mức $500 có nghĩa là tôi bị “khóa” ở mức giá thực hiện đó, ngay cả khi $META giảm sâu hơn nữa. Nếu đến ngày đáo hạn mà giá đang giao dịch ở $400, tôi sẽ lỗ $6.070 sau khi tính phí.
Vì vậy, tôi đang nhận $3.930 để đổi lấy việc gánh cam kết đi xuống đó. Cấu trúc rủi ro-lợi nhuận này đáng để cân nhắc kỹ.