
只会呐喊的尖刀手
258 Bài đăng
只会呐喊的尖刀手
Báo cáo
Chặn người dùng
乘风破浪会有时 直挂云帆济沧海

Người nắm giữ BNB
Trader tần suất thấp
{thời gian} năm
409 Đang theo dõi
28.1K+ Người theo dõi
15.4K+ Đã thích
Bài đăng
PINNED
·
--
Một sự thật “đau lòng”:
Nhiều người không có kiên nhẫn để bỏ ra 3 năm xây dựng sự nghiệp của chính mình
nhưng lại có kiên nhẫn làm việc cho người khác suốt 40 năm
Một sự thật “đau lòng”:
Nhiều người không có kiên nhẫn để bỏ ra 3 năm xây dựng sự nghiệp của chính mình
nhưng lại có kiên nhẫn làm việc cho người khác suốt 40 năm
Nhiều người không có kiên nhẫn để bỏ ra 3 năm xây dựng sự nghiệp của chính mình
nhưng lại có kiên nhẫn làm việc cho người khác suốt 40 năm
217
21
319
·
--
Bài viết
BTC quay lại 80.000: tin xấu không đè bẹp xuống, nhưng tôi không khuyên bạn đuổi theo lúc nàyTuần này, vĩ mô và chính sách quản lý thực ra không hề thân thiện:
• Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 25bp, lãi suất đạt 3,75%–4,00%;
• Mỹ (Đạo luật CLARITY) được đẩy tiến lên tại Thượng viện nhưng bị vướng lại/không thuận lợi;
• Nửa đầu tuần, BTC từng điều chỉnh về quanh 77.000.
Nhưng vào ngày 18/9, BTC không chỉ quay trở lại mốc 80.000 mà còn có lúc lao lên 81,2–81,4 nghìn USD; ETH tăng đồng thời khoảng 7%–8%, SOL, XRP… cũng tăng theo. ETF BTC giao ngay của Mỹ cũng đã kết thúc chuỗi dòng tiền rút ròng liên tiếp và ghi nhận khoảng 160 triệu USD ròng chảy vào.
Nhận định của tôi rất thẳng thắn:
Đây không phải là “bull market đã hoàn toàn quay trở lại”, mà là sự phục hồi do cùng lúc xảy ra: “tin xấu đã được tiêu hóa + phe short cắt lỗ/đóng vị thế + dòng tiền của ETF quay trở lại”.
BTC quay lại 80.000: tin xấu không đè bẹp xuống, nhưng tôi không khuyên bạn đuổi theo lúc này
Tuần này, vĩ mô và chính sách quản lý thực ra không hề thân thiện:
• Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 25bp, lãi suất đạt 3,75%–4,00%;
• Mỹ (Đạo luật CLARITY) được đẩy tiến lên tại Thượng viện nhưng bị vướng lại/không thuận lợi;
• Nửa đầu tuần, BTC từng điều chỉnh về quanh 77.000.
Nhưng vào ngày 18/9, BTC không chỉ quay trở lại mốc 80.000 mà còn có lúc lao lên 81,2–81,4 nghìn USD; ETH tăng đồng thời khoảng 7%–8%, SOL, XRP… cũng tăng theo. ETF BTC giao ngay của Mỹ cũng đã kết thúc chuỗi dòng tiền rút ròng liên tiếp và ghi nhận khoảng 160 triệu USD ròng chảy vào.
Nhận định của tôi rất thẳng thắn:
Đây không phải là “bull market đã hoàn toàn quay trở lại”, mà là sự phục hồi do cùng lúc xảy ra: “tin xấu đã được tiêu hóa + phe short cắt lỗ/đóng vị thế + dòng tiền của ETF quay trở lại”.
• Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 25bp, lãi suất đạt 3,75%–4,00%;
• Mỹ (Đạo luật CLARITY) được đẩy tiến lên tại Thượng viện nhưng bị vướng lại/không thuận lợi;
• Nửa đầu tuần, BTC từng điều chỉnh về quanh 77.000.
Nhưng vào ngày 18/9, BTC không chỉ quay trở lại mốc 80.000 mà còn có lúc lao lên 81,2–81,4 nghìn USD; ETH tăng đồng thời khoảng 7%–8%, SOL, XRP… cũng tăng theo. ETF BTC giao ngay của Mỹ cũng đã kết thúc chuỗi dòng tiền rút ròng liên tiếp và ghi nhận khoảng 160 triệu USD ròng chảy vào.
Nhận định của tôi rất thẳng thắn:
Đây không phải là “bull market đã hoàn toàn quay trở lại”, mà là sự phục hồi do cùng lúc xảy ra: “tin xấu đã được tiêu hóa + phe short cắt lỗ/đóng vị thế + dòng tiền của ETF quay trở lại”.
1.9k
16
105
1.9k
·
--
Đừng sợ chậm
Ốc sên cũng có mùa xuân
Nó mang trên lưng chiếc vỏ nặng trĩu
từng bước một
biến con đường thành một bài thơ
Đừng sợ chậm
Ốc sên cũng có mùa xuân
Nó mang trên lưng chiếc vỏ nặng trĩu
từng bước một
biến con đường thành một bài thơ
Ốc sên cũng có mùa xuân
Nó mang trên lưng chiếc vỏ nặng trĩu
từng bước một
biến con đường thành một bài thơ
1.8k
4
80
1.8k
·
--
Mưa đã tạnh
Bầu trời quên tắt vòi nước
Không sao đâu
Cầu vồng là lời xin lỗi của nó
Tốt nhất
Mưa đã tạnh
Bầu trời quên tắt vòi nước
Không sao đâu
Cầu vồng là lời xin lỗi của nó
Tốt nhất
Bầu trời quên tắt vòi nước
Không sao đâu
Cầu vồng là lời xin lỗi của nó
Tốt nhất
2k
6
114
2k
·
--
Vấp ngã rồi
Nhân cơ hội cúi hôn lấy mặt đất
Tiện thể nhặt lên
Viên kẹo vừa mới rơi xuống
đó
Vấp ngã rồi
Nhân cơ hội cúi hôn lấy mặt đất
Tiện thể nhặt lên
Viên kẹo vừa mới rơi xuống
đó
Nhân cơ hội cúi hôn lấy mặt đất
Tiện thể nhặt lên
Viên kẹo vừa mới rơi xuống
đó
2.6k
12
143
2.6k
·
--
【Tên sản phẩm】Bản giới hạn chỉ có hôm nay·Bạn
【Ngày sản xuất】Khoảnh khắc vừa mở mắt vào sáng nay
【Thành phần】Ánh nắng, làn gió nhẹ, và một chút bướng bỉnh
【Công dụng - Chỉ định】Chữa đặc trị mọi thứ không vui, không có tinh thần, muốn nằm lì
【Cách dùng - Liều lượng】Dùng suốt cả ngày, bất cứ lúc nào cũng bổ sung “tâm trạng tốt”
【Lưu ý】Tránh dùng chung với “năng lượng tiêu cực”, kiêng để bụng đói mà uất ức
【Hạn sử dụng】Chỉ áp dụng trong hôm nay, ngày mai hãy thay bản mới
—Vui lòng bảo quản cẩn thận, bạn là phiên bản giới hạn.🏷️💖
【Tên sản phẩm】Bản giới hạn chỉ có hôm nay·Bạn
【Ngày sản xuất】Khoảnh khắc vừa mở mắt vào sáng nay
【Thành phần】Ánh nắng, làn gió nhẹ, và một chút bướng bỉnh
【Công dụng - Chỉ định】Chữa đặc trị mọi thứ không vui, không có tinh thần, muốn nằm lì
【Cách dùng - Liều lượng】Dùng suốt cả ngày, bất cứ lúc nào cũng bổ sung “tâm trạng tốt”
【Lưu ý】Tránh dùng chung với “năng lượng tiêu cực”, kiêng để bụng đói mà uất ức
【Hạn sử dụng】Chỉ áp dụng trong hôm nay, ngày mai hãy thay bản mới
—Vui lòng bảo quản cẩn thận, bạn là phiên bản giới hạn.🏷️💖
【Ngày sản xuất】Khoảnh khắc vừa mở mắt vào sáng nay
【Thành phần】Ánh nắng, làn gió nhẹ, và một chút bướng bỉnh
【Công dụng - Chỉ định】Chữa đặc trị mọi thứ không vui, không có tinh thần, muốn nằm lì
【Cách dùng - Liều lượng】Dùng suốt cả ngày, bất cứ lúc nào cũng bổ sung “tâm trạng tốt”
【Lưu ý】Tránh dùng chung với “năng lượng tiêu cực”, kiêng để bụng đói mà uất ức
【Hạn sử dụng】Chỉ áp dụng trong hôm nay, ngày mai hãy thay bản mới
—Vui lòng bảo quản cẩn thận, bạn là phiên bản giới hạn.🏷️💖
3.1k
27
206
3.1k
·
--
👀 Nơi mắt nhìn đến, đều là phong cảnh.
👂 Nơi tai nghe thấy, đều là âm nhạc tuyệt vời.
👐 Nơi tay chạm đến, đều là hơi ấm.
💖 Nơi trái tim hướng tới, đều là con đường bằng phẳng, rộng mở.
👀 Nơi mắt nhìn đến, đều là phong cảnh.
👂 Nơi tai nghe thấy, đều là âm nhạc tuyệt vời.
👐 Nơi tay chạm đến, đều là hơi ấm.
💖 Nơi trái tim hướng tới, đều là con đường bằng phẳng, rộng mở.
👂 Nơi tai nghe thấy, đều là âm nhạc tuyệt vời.
👐 Nơi tay chạm đến, đều là hơi ấm.
💖 Nơi trái tim hướng tới, đều là con đường bằng phẳng, rộng mở.
2.8k
10
164
2.8k
·
--
Cho phép mọi điều xảy ra.
Cho phép kế hoạch bị xáo trộn,
Cho phép bản thân không hoàn hảo,
Cho phép hôm nay chỉ là “một ngày bình thường”.
Bạn không cần phải luôn tỏa sáng,
Bạn cũng có thể trở thành một cái bóng lặng yên,
Đó cũng là bằng chứng cho sự tồn tại của bạn.
Cho phép mọi điều xảy ra.
Cho phép kế hoạch bị xáo trộn,
Cho phép bản thân không hoàn hảo,
Cho phép hôm nay chỉ là “một ngày bình thường”.
Bạn không cần phải luôn tỏa sáng,
Bạn cũng có thể trở thành một cái bóng lặng yên,
Đó cũng là bằng chứng cho sự tồn tại của bạn.
Cho phép kế hoạch bị xáo trộn,
Cho phép bản thân không hoàn hảo,
Cho phép hôm nay chỉ là “một ngày bình thường”.
Bạn không cần phải luôn tỏa sáng,
Bạn cũng có thể trở thành một cái bóng lặng yên,
Đó cũng là bằng chứng cho sự tồn tại của bạn.
3.6k
9
208
3.6k
·
--
“Hôm nay, nhân vật chính quyết định nghỉ ngơi một chút.
Không đi cứu thế giới, cũng không chinh phục các vì sao.
Chỉ ngồi cạnh cửa sổ, uống một ly sữa nóng,
nhìn những người qua lại vội vã, rồi tự nhủ với mình rằng:
‘Này, hôm nay cậu đã vất vả rồi.’”
“Hôm nay, nhân vật chính quyết định nghỉ ngơi một chút.
Không đi cứu thế giới, cũng không chinh phục các vì sao.
Chỉ ngồi cạnh cửa sổ, uống một ly sữa nóng,
nhìn những người qua lại vội vã, rồi tự nhủ với mình rằng:
‘Này, hôm nay cậu đã vất vả rồi.’”
Không đi cứu thế giới, cũng không chinh phục các vì sao.
Chỉ ngồi cạnh cửa sổ, uống một ly sữa nóng,
nhìn những người qua lại vội vã, rồi tự nhủ với mình rằng:
‘Này, hôm nay cậu đã vất vả rồi.’”

2.8k
20
160
2.8k
·
--
Tăng giá
Đã xác minh
Gần đây, NVIDIA không hề “yên ắng”: bên Trung Quốc đang truy xét liệu họ có thực sự thực hiện lời hứa “đối xử công bằng” khi mua lại Microls (迈络思) năm đó hay không; phía Mỹ lại tiếp tục nhắm tới NVIDIA và thương vụ 17 tỷ USD với Groq, dạng “cấp phép công nghệ + nhân sự chủ chốt gia nhập”, nghi ngờ đó là một “cuộc mua bán trá hình” nhằm lách việc thẩm định chống độc quyền.
Nghe thì đáng sợ, nhưng nói theo kiểu dễ hiểu thì: cơ quan quản lý sợ NVIDIA quá mạnh, đừng để nuốt chửng hết đối thủ. Những cuộc điều tra kiểu này trong ngắn hạn sẽ ảnh hưởng đến tâm lý, nhưng khả năng cao chỉ là phạt tiền hoặc yêu cầu điều chỉnh quy trình; khó có chuyện “giải thể” NVIDIA, cũng không thể khiến các phòng máy AI phải trả lại GPU.
Thứ thực sự quyết định giá cổ phiếu, vẫn là: “có ai mua không” và “có đáp ứng đủ nguồn cung không”. Câu trả lời rất thẳng thắn: người mua xếp hàng dài. Doanh thu quý gần nhất đạt 96,2 tỷ USD, tăng gấp đôi so với cùng kỳ; dự báo cho quý tới là 108 tỷ USD. Jensen Huang cho biết trong năm tài chính tới vẫn còn có thể tăng thêm 70%, và công ty hiện có khoảng 2 nghìn tỷ USD đơn hàng trong tay. Blackwell bán đến mức thiếu hàng, Rubin tiếp tục lên thay; toàn bộ hệ sinh thái đều được buộc chặt với nhau—CUDA, card mạng, tủ máy nguyên bộ và hệ sinh thái của các nhà cung cấp đám mây. Đối thủ có thể không phải không trỗi dậy, nhưng muốn thay thế NVIDIA thì không phải chuyện của một hai năm.
Rủi ro đương nhiên cũng có: thu nhập từ Trung Quốc không ổn định, “nút thắt cổ chai” nằm ở HBM và năng lực đóng gói; biên lợi nhuận gộp có thể trượt nhẹ từ 75%; và chip tự phát triển của Amazon, Google có thể giành lại một phần không gian cho các tác vụ suy luận. Nhưng đó đều là kiểu “kiếm ít hơn/tiến độ lâu hơn”, chứ không phải “nhu cầu biến mất”.
Vì vậy, NVIDIA thời gian gần đây giống như học sinh xếp hạng nhất trong lớp bị giáo viên kiểm tra bài tập: không phải điểm kém, mà là vì tiếng tăm và quyền lực quá lớn—cơ quan quản lý muốn xem họ có tuân thủ quy tắc hay không. Chỉ cần thế giới còn đang xây các nhà máy AI, NVIDIA bán ra chính là “xẻng + động cơ + hệ điều hành”.
Quan điểm của tôi rất đơn giản: ngắn hạn có thể có biến động do quy định và định giá; còn trung và dài hạn tôi vẫn lạc quan về cổ phiếu NVIDIA. Đừng coi đó là khoản tiền gửi chắc chắn lời, nhưng cũng đừng nói quá sớm rằng “chu kỳ điện toán AI đã kết thúc”—khả năng cao sẽ sai. $NVDA.US
Gần đây, NVIDIA không hề “yên ắng”: bên Trung Quốc đang truy xét liệu họ có thực sự thực hiện lời hứa “đối xử công bằng” khi mua lại Microls (迈络思) năm đó hay không; phía Mỹ lại tiếp tục nhắm tới NVIDIA và thương vụ 17 tỷ USD với Groq, dạng “cấp phép công nghệ + nhân sự chủ chốt gia nhập”, nghi ngờ đó là một “cuộc mua bán trá hình” nhằm lách việc thẩm định chống độc quyền.
Nghe thì đáng sợ, nhưng nói theo kiểu dễ hiểu thì: cơ quan quản lý sợ NVIDIA quá mạnh, đừng để nuốt chửng hết đối thủ. Những cuộc điều tra kiểu này trong ngắn hạn sẽ ảnh hưởng đến tâm lý, nhưng khả năng cao chỉ là phạt tiền hoặc yêu cầu điều chỉnh quy trình; khó có chuyện “giải thể” NVIDIA, cũng không thể khiến các phòng máy AI phải trả lại GPU.
Thứ thực sự quyết định giá cổ phiếu, vẫn là: “có ai mua không” và “có đáp ứng đủ nguồn cung không”. Câu trả lời rất thẳng thắn: người mua xếp hàng dài. Doanh thu quý gần nhất đạt 96,2 tỷ USD, tăng gấp đôi so với cùng kỳ; dự báo cho quý tới là 108 tỷ USD. Jensen Huang cho biết trong năm tài chính tới vẫn còn có thể tăng thêm 70%, và công ty hiện có khoảng 2 nghìn tỷ USD đơn hàng trong tay. Blackwell bán đến mức thiếu hàng, Rubin tiếp tục lên thay; toàn bộ hệ sinh thái đều được buộc chặt với nhau—CUDA, card mạng, tủ máy nguyên bộ và hệ sinh thái của các nhà cung cấp đám mây. Đối thủ có thể không phải không trỗi dậy, nhưng muốn thay thế NVIDIA thì không phải chuyện của một hai năm.
Rủi ro đương nhiên cũng có: thu nhập từ Trung Quốc không ổn định, “nút thắt cổ chai” nằm ở HBM và năng lực đóng gói; biên lợi nhuận gộp có thể trượt nhẹ từ 75%; và chip tự phát triển của Amazon, Google có thể giành lại một phần không gian cho các tác vụ suy luận. Nhưng đó đều là kiểu “kiếm ít hơn/tiến độ lâu hơn”, chứ không phải “nhu cầu biến mất”.
Vì vậy, NVIDIA thời gian gần đây giống như học sinh xếp hạng nhất trong lớp bị giáo viên kiểm tra bài tập: không phải điểm kém, mà là vì tiếng tăm và quyền lực quá lớn—cơ quan quản lý muốn xem họ có tuân thủ quy tắc hay không. Chỉ cần thế giới còn đang xây các nhà máy AI, NVIDIA bán ra chính là “xẻng + động cơ + hệ điều hành”.
Quan điểm của tôi rất đơn giản: ngắn hạn có thể có biến động do quy định và định giá; còn trung và dài hạn tôi vẫn lạc quan về cổ phiếu NVIDIA. Đừng coi đó là khoản tiền gửi chắc chắn lời, nhưng cũng đừng nói quá sớm rằng “chu kỳ điện toán AI đã kết thúc”—khả năng cao sẽ sai. $NVDA.US
Nghe thì đáng sợ, nhưng nói theo kiểu dễ hiểu thì: cơ quan quản lý sợ NVIDIA quá mạnh, đừng để nuốt chửng hết đối thủ. Những cuộc điều tra kiểu này trong ngắn hạn sẽ ảnh hưởng đến tâm lý, nhưng khả năng cao chỉ là phạt tiền hoặc yêu cầu điều chỉnh quy trình; khó có chuyện “giải thể” NVIDIA, cũng không thể khiến các phòng máy AI phải trả lại GPU.
Thứ thực sự quyết định giá cổ phiếu, vẫn là: “có ai mua không” và “có đáp ứng đủ nguồn cung không”. Câu trả lời rất thẳng thắn: người mua xếp hàng dài. Doanh thu quý gần nhất đạt 96,2 tỷ USD, tăng gấp đôi so với cùng kỳ; dự báo cho quý tới là 108 tỷ USD. Jensen Huang cho biết trong năm tài chính tới vẫn còn có thể tăng thêm 70%, và công ty hiện có khoảng 2 nghìn tỷ USD đơn hàng trong tay. Blackwell bán đến mức thiếu hàng, Rubin tiếp tục lên thay; toàn bộ hệ sinh thái đều được buộc chặt với nhau—CUDA, card mạng, tủ máy nguyên bộ và hệ sinh thái của các nhà cung cấp đám mây. Đối thủ có thể không phải không trỗi dậy, nhưng muốn thay thế NVIDIA thì không phải chuyện của một hai năm.
Rủi ro đương nhiên cũng có: thu nhập từ Trung Quốc không ổn định, “nút thắt cổ chai” nằm ở HBM và năng lực đóng gói; biên lợi nhuận gộp có thể trượt nhẹ từ 75%; và chip tự phát triển của Amazon, Google có thể giành lại một phần không gian cho các tác vụ suy luận. Nhưng đó đều là kiểu “kiếm ít hơn/tiến độ lâu hơn”, chứ không phải “nhu cầu biến mất”.
Vì vậy, NVIDIA thời gian gần đây giống như học sinh xếp hạng nhất trong lớp bị giáo viên kiểm tra bài tập: không phải điểm kém, mà là vì tiếng tăm và quyền lực quá lớn—cơ quan quản lý muốn xem họ có tuân thủ quy tắc hay không. Chỉ cần thế giới còn đang xây các nhà máy AI, NVIDIA bán ra chính là “xẻng + động cơ + hệ điều hành”.
Quan điểm của tôi rất đơn giản: ngắn hạn có thể có biến động do quy định và định giá; còn trung và dài hạn tôi vẫn lạc quan về cổ phiếu NVIDIA. Đừng coi đó là khoản tiền gửi chắc chắn lời, nhưng cũng đừng nói quá sớm rằng “chu kỳ điện toán AI đã kết thúc”—khả năng cao sẽ sai. $NVDA.US

NVDAUS+0,97%
2
4
830
·
--
Giảm giá
ZEC tăng vọt lần này, nói thẳng ra là “lệnh mua ETF + short bị siết (爆仓) + câu chuyện về quyền riêng tư” ba luồng gió thổi cùng lúc. Không phải thật sự có nhiều người dùng ZEC để chuyển tiền. Giá từ 50 lên 1200, tỷ trọng đáy (bottom pool) chỉ tăng 5 điểm phần trăm, cho thấy tiền đang thổi câu chuyện chứ không phải dùng sản phẩm.
Short đã nổ một vòng rồi; những ai phải cắt thì đã cắt. Tiếp theo sẽ không còn short mới để “đốt”. Bên Long thì buộc phải tự đứng ra gánh. Vị thế tương lai (futures) lên tới 2 tỷ USD, gần bằng một nửa vốn cổ phần trên đầu. Chỉ cần giá rơi là “long giết long”, còn tệ hơn cả khi tăng.
Hiện tại Grayscale ZCASH đang được các tổ chức lớn kéo, nhưng ETF không phải máy in tiền. Đến một ngày dòng ròng chảy vào (net inflow) chuyển sang âm, thị trường lập tức đổi từ “bull do tổ chức dẫn dắt” sang “tin tốt đã ra hết”. Thêm nữa, EU đến năm 2027 cấm tiền mã hoá quyền riêng tư, còn Mỹ mà đổi cách quản lý là các sàn lại hạ niêm yết thứ này. Thứ này vốn dĩ sợ chính sách.
Vĩ mô cũng chẳng ai đứng về phía ai: dầu giá tiến gần 100, trái phiếu Mỹ 4.8, Cục Dự trữ Liên bang muốn tăng lãi. Ngay cả vàng để phòng ngừa rủi ro cũng không còn tác dụng—ai còn ôm đòn bẩy cao coi altcoin là “báu vật”? BTC cũng chưa về lại 80.000, vậy mà ZEC đã tăng 24 lần—đây chính là ảo giác thanh khoản.
Đừng học mấy ông lớn “cứng đầu gồng lỗ” để rồi mất vài chục triệu. Người thông minh giờ không vội short; hãy chờ 3 tín hiệu: dòng vào ZCASH chuyển âm, nến 4 giờ có bóng trên dài (long upper wick), và BTC phá 78.000. Chỉ cần vừa tới là treo lệnh short, mục tiêu đầu tiên nhìn 800, sau đó nhìn 500. Lấy đà ZEC để long là đu theo câu chuyện; short ZEC là đợi câu chuyện tắt thở: gió dừng, heo (lợn) ngã trước—tiền mã hoá quyền riêng tư rơi thảm nhất.
Lần này không phải cơ hội bắt đáy, mà là cơ hội cho thợ săn rình con mồi. $ZEC
{future}(ZECUSDT)
ZEC tăng vọt lần này, nói thẳng ra là “lệnh mua ETF + short bị siết (爆仓) + câu chuyện về quyền riêng tư” ba luồng gió thổi cùng lúc. Không phải thật sự có nhiều người dùng ZEC để chuyển tiền. Giá từ 50 lên 1200, tỷ trọng đáy (bottom pool) chỉ tăng 5 điểm phần trăm, cho thấy tiền đang thổi câu chuyện chứ không phải dùng sản phẩm.
Short đã nổ một vòng rồi; những ai phải cắt thì đã cắt. Tiếp theo sẽ không còn short mới để “đốt”. Bên Long thì buộc phải tự đứng ra gánh. Vị thế tương lai (futures) lên tới 2 tỷ USD, gần bằng một nửa vốn cổ phần trên đầu. Chỉ cần giá rơi là “long giết long”, còn tệ hơn cả khi tăng.
Hiện tại Grayscale ZCASH đang được các tổ chức lớn kéo, nhưng ETF không phải máy in tiền. Đến một ngày dòng ròng chảy vào (net inflow) chuyển sang âm, thị trường lập tức đổi từ “bull do tổ chức dẫn dắt” sang “tin tốt đã ra hết”. Thêm nữa, EU đến năm 2027 cấm tiền mã hoá quyền riêng tư, còn Mỹ mà đổi cách quản lý là các sàn lại hạ niêm yết thứ này. Thứ này vốn dĩ sợ chính sách.
Vĩ mô cũng chẳng ai đứng về phía ai: dầu giá tiến gần 100, trái phiếu Mỹ 4.8, Cục Dự trữ Liên bang muốn tăng lãi. Ngay cả vàng để phòng ngừa rủi ro cũng không còn tác dụng—ai còn ôm đòn bẩy cao coi altcoin là “báu vật”? BTC cũng chưa về lại 80.000, vậy mà ZEC đã tăng 24 lần—đây chính là ảo giác thanh khoản.
Đừng học mấy ông lớn “cứng đầu gồng lỗ” để rồi mất vài chục triệu. Người thông minh giờ không vội short; hãy chờ 3 tín hiệu: dòng vào ZCASH chuyển âm, nến 4 giờ có bóng trên dài (long upper wick), và BTC phá 78.000. Chỉ cần vừa tới là treo lệnh short, mục tiêu đầu tiên nhìn 800, sau đó nhìn 500. Lấy đà ZEC để long là đu theo câu chuyện; short ZEC là đợi câu chuyện tắt thở: gió dừng, heo (lợn) ngã trước—tiền mã hoá quyền riêng tư rơi thảm nhất.
Lần này không phải cơ hội bắt đáy, mà là cơ hội cho thợ săn rình con mồi. $ZEC
Short đã nổ một vòng rồi; những ai phải cắt thì đã cắt. Tiếp theo sẽ không còn short mới để “đốt”. Bên Long thì buộc phải tự đứng ra gánh. Vị thế tương lai (futures) lên tới 2 tỷ USD, gần bằng một nửa vốn cổ phần trên đầu. Chỉ cần giá rơi là “long giết long”, còn tệ hơn cả khi tăng.
Hiện tại Grayscale ZCASH đang được các tổ chức lớn kéo, nhưng ETF không phải máy in tiền. Đến một ngày dòng ròng chảy vào (net inflow) chuyển sang âm, thị trường lập tức đổi từ “bull do tổ chức dẫn dắt” sang “tin tốt đã ra hết”. Thêm nữa, EU đến năm 2027 cấm tiền mã hoá quyền riêng tư, còn Mỹ mà đổi cách quản lý là các sàn lại hạ niêm yết thứ này. Thứ này vốn dĩ sợ chính sách.
Vĩ mô cũng chẳng ai đứng về phía ai: dầu giá tiến gần 100, trái phiếu Mỹ 4.8, Cục Dự trữ Liên bang muốn tăng lãi. Ngay cả vàng để phòng ngừa rủi ro cũng không còn tác dụng—ai còn ôm đòn bẩy cao coi altcoin là “báu vật”? BTC cũng chưa về lại 80.000, vậy mà ZEC đã tăng 24 lần—đây chính là ảo giác thanh khoản.
Đừng học mấy ông lớn “cứng đầu gồng lỗ” để rồi mất vài chục triệu. Người thông minh giờ không vội short; hãy chờ 3 tín hiệu: dòng vào ZCASH chuyển âm, nến 4 giờ có bóng trên dài (long upper wick), và BTC phá 78.000. Chỉ cần vừa tới là treo lệnh short, mục tiêu đầu tiên nhìn 800, sau đó nhìn 500. Lấy đà ZEC để long là đu theo câu chuyện; short ZEC là đợi câu chuyện tắt thở: gió dừng, heo (lợn) ngã trước—tiền mã hoá quyền riêng tư rơi thảm nhất.
Lần này không phải cơ hội bắt đáy, mà là cơ hội cho thợ săn rình con mồi. $ZEC
2
6
1.3k
·
--
1. BTC dao động trong khoảng 77,8–79,2 nghìn USD, hiện vẫn chưa lấy lại mốc 79 nghìn. Thị trường đang chờ dữ liệu PPI vào thứ Năm và CPI vào thứ Sáu.
2. ETH đi ngang quanh 2490, SOL khoảng 103. Mùa phân hóa altcoin: ZEC mạnh, WLD/MORPHO yếu.
3. Brent trong phiên tiến sát 100 USD, các cuộc tấn công của Iran + Houthi vào cơ sở ở Saudi Arabia làm rủi ro địa chính trị tăng, qua đó kìm hãm tài sản rủi ro.
4. Xác suất Fed tăng lãi suất vào tháng 9 khoảng 60%; lợi suất TPC Mỹ 10 năm quanh 4,8%. Đồng USD mạnh lên gây bất lợi cho crypto và vàng trong ngắn hạn.
5. ETF BTC giao ngay hôm qua ghi nhận dòng tiền ròng chảy ra khoảng 47 triệu USD. IBIT/BITB/ARKB có dòng vào, trong khi GBTC bị kéo chậm.
6. ETF ETH đồng thời cũng có dòng tiền ròng chảy ra nhẹ. ETF XRP ngược dòng hút khoảng 2 triệu USD; dòng tiền đang chọn mã để mua.
7. Zcash ($ZEC): Grayscale ZCSH vượt mốc 500 triệu USD tài sản. Coin bảo mật quyền riêng tư là một trong những câu chuyện mạnh nhất trong thị trường yếu.
8. RWA/stablecoin tiếp tục chạy tốt: stablecoin Euro từ nhóm ngân hàng, dự án thí điểm tại Uzbekistan, và Circle mở rộng thanh toán xuyên biên giới.
9. Block nộp đơn xin giấy phép ngân hàng ủy thác quốc gia lên OCC, triển khai dịch vụ lưu ký BTC + stablecoin; hạ tầng cho tổ chức lại thêm một bước tiến.
10. Robinhood đặt cược vào thị trường dự đoán, kết nối với Crypto.com/OG.com, để sàn giao dịch tìm tăng trưởng ở mảng “không phải coin”.
11. Sự cố an ninh tại Liquid Network tiếp tục lan rộng; mối quan tâm về kiểm toán an ninh và niềm tin vào bên lưu ký đối với BTC L2 trở thành trọng điểm.
12. Áp lực bán do HYPE mở khóa chưa được xả hết. Multicoin bị cho là đã bán khoảng 1,725M HYPE kể từ cuối tháng 7 và thu về lợi nhuận 77 triệu USD.
13. Bên mua phái sinh nhỉnh hơn một chút (tỷ lệ BTC long/short khoảng 1,11). Tuy nhiên, nếu phá vỡ vùng 81.000, có thể kích hoạt đợt thanh lý khoảng 860 triệu lệnh short.
14. Đồng LME trong phiên chạm 14.779 USD/tấn, lập mức cao kỷ lục. Yếu tố AI + lưới điện + EV + nhiễu loạn từ Chile, khiến hàng hóa hút một phần vốn đầu cơ.
15. Vàng giảm trước rồi kéo lên. Vàng giao ngay quay lại 4.400; logic chuyển từ “phòng thủ” sang “lãi suất tăng kìm nén vs ngân hàng trung ương mua vàng”.
16. Nguồn cung đất hiếm/antimon/wolfram bị xáo trộn + giá dầu Trung Đông; khẩu vị dòng tiền nghiêng về: dầu thô, đồng, đất hiếm, kim loại hiếm > các altcoin có FDV cao.
17. Tổng vốn hóa crypto khoảng 2,7–2,8 nghìn tỷ USD. Chỉ số Altcoin Season ở mức 47/100, vẫn chưa đến mùa altcoin toàn diện.
Hiện không phải “bull quay đầu”, mà là “giai đoạn neo theo vĩ mô” — khi giá dầu/CPI/Fed chưa được giải phóng, BTC khó đi theo một hướng rõ ràng.
1. BTC dao động trong khoảng 77,8–79,2 nghìn USD, hiện vẫn chưa lấy lại mốc 79 nghìn. Thị trường đang chờ dữ liệu PPI vào thứ Năm và CPI vào thứ Sáu.
2. ETH đi ngang quanh 2490, SOL khoảng 103. Mùa phân hóa altcoin: ZEC mạnh, WLD/MORPHO yếu.
3. Brent trong phiên tiến sát 100 USD, các cuộc tấn công của Iran + Houthi vào cơ sở ở Saudi Arabia làm rủi ro địa chính trị tăng, qua đó kìm hãm tài sản rủi ro.
4. Xác suất Fed tăng lãi suất vào tháng 9 khoảng 60%; lợi suất TPC Mỹ 10 năm quanh 4,8%. Đồng USD mạnh lên gây bất lợi cho crypto và vàng trong ngắn hạn.
5. ETF BTC giao ngay hôm qua ghi nhận dòng tiền ròng chảy ra khoảng 47 triệu USD. IBIT/BITB/ARKB có dòng vào, trong khi GBTC bị kéo chậm.
6. ETF ETH đồng thời cũng có dòng tiền ròng chảy ra nhẹ. ETF XRP ngược dòng hút khoảng 2 triệu USD; dòng tiền đang chọn mã để mua.
7. Zcash ($ZEC): Grayscale ZCSH vượt mốc 500 triệu USD tài sản. Coin bảo mật quyền riêng tư là một trong những câu chuyện mạnh nhất trong thị trường yếu.
8. RWA/stablecoin tiếp tục chạy tốt: stablecoin Euro từ nhóm ngân hàng, dự án thí điểm tại Uzbekistan, và Circle mở rộng thanh toán xuyên biên giới.
9. Block nộp đơn xin giấy phép ngân hàng ủy thác quốc gia lên OCC, triển khai dịch vụ lưu ký BTC + stablecoin; hạ tầng cho tổ chức lại thêm một bước tiến.
10. Robinhood đặt cược vào thị trường dự đoán, kết nối với Crypto.com/OG.com, để sàn giao dịch tìm tăng trưởng ở mảng “không phải coin”.
11. Sự cố an ninh tại Liquid Network tiếp tục lan rộng; mối quan tâm về kiểm toán an ninh và niềm tin vào bên lưu ký đối với BTC L2 trở thành trọng điểm.
12. Áp lực bán do HYPE mở khóa chưa được xả hết. Multicoin bị cho là đã bán khoảng 1,725M HYPE kể từ cuối tháng 7 và thu về lợi nhuận 77 triệu USD.
13. Bên mua phái sinh nhỉnh hơn một chút (tỷ lệ BTC long/short khoảng 1,11). Tuy nhiên, nếu phá vỡ vùng 81.000, có thể kích hoạt đợt thanh lý khoảng 860 triệu lệnh short.
14. Đồng LME trong phiên chạm 14.779 USD/tấn, lập mức cao kỷ lục. Yếu tố AI + lưới điện + EV + nhiễu loạn từ Chile, khiến hàng hóa hút một phần vốn đầu cơ.
15. Vàng giảm trước rồi kéo lên. Vàng giao ngay quay lại 4.400; logic chuyển từ “phòng thủ” sang “lãi suất tăng kìm nén vs ngân hàng trung ương mua vàng”.
16. Nguồn cung đất hiếm/antimon/wolfram bị xáo trộn + giá dầu Trung Đông; khẩu vị dòng tiền nghiêng về: dầu thô, đồng, đất hiếm, kim loại hiếm > các altcoin có FDV cao.
17. Tổng vốn hóa crypto khoảng 2,7–2,8 nghìn tỷ USD. Chỉ số Altcoin Season ở mức 47/100, vẫn chưa đến mùa altcoin toàn diện.
Hiện không phải “bull quay đầu”, mà là “giai đoạn neo theo vĩ mô” — khi giá dầu/CPI/Fed chưa được giải phóng, BTC khó đi theo một hướng rõ ràng.
2. ETH đi ngang quanh 2490, SOL khoảng 103. Mùa phân hóa altcoin: ZEC mạnh, WLD/MORPHO yếu.
3. Brent trong phiên tiến sát 100 USD, các cuộc tấn công của Iran + Houthi vào cơ sở ở Saudi Arabia làm rủi ro địa chính trị tăng, qua đó kìm hãm tài sản rủi ro.
4. Xác suất Fed tăng lãi suất vào tháng 9 khoảng 60%; lợi suất TPC Mỹ 10 năm quanh 4,8%. Đồng USD mạnh lên gây bất lợi cho crypto và vàng trong ngắn hạn.
5. ETF BTC giao ngay hôm qua ghi nhận dòng tiền ròng chảy ra khoảng 47 triệu USD. IBIT/BITB/ARKB có dòng vào, trong khi GBTC bị kéo chậm.
6. ETF ETH đồng thời cũng có dòng tiền ròng chảy ra nhẹ. ETF XRP ngược dòng hút khoảng 2 triệu USD; dòng tiền đang chọn mã để mua.
7. Zcash ($ZEC): Grayscale ZCSH vượt mốc 500 triệu USD tài sản. Coin bảo mật quyền riêng tư là một trong những câu chuyện mạnh nhất trong thị trường yếu.
8. RWA/stablecoin tiếp tục chạy tốt: stablecoin Euro từ nhóm ngân hàng, dự án thí điểm tại Uzbekistan, và Circle mở rộng thanh toán xuyên biên giới.
9. Block nộp đơn xin giấy phép ngân hàng ủy thác quốc gia lên OCC, triển khai dịch vụ lưu ký BTC + stablecoin; hạ tầng cho tổ chức lại thêm một bước tiến.
10. Robinhood đặt cược vào thị trường dự đoán, kết nối với Crypto.com/OG.com, để sàn giao dịch tìm tăng trưởng ở mảng “không phải coin”.
11. Sự cố an ninh tại Liquid Network tiếp tục lan rộng; mối quan tâm về kiểm toán an ninh và niềm tin vào bên lưu ký đối với BTC L2 trở thành trọng điểm.
12. Áp lực bán do HYPE mở khóa chưa được xả hết. Multicoin bị cho là đã bán khoảng 1,725M HYPE kể từ cuối tháng 7 và thu về lợi nhuận 77 triệu USD.
13. Bên mua phái sinh nhỉnh hơn một chút (tỷ lệ BTC long/short khoảng 1,11). Tuy nhiên, nếu phá vỡ vùng 81.000, có thể kích hoạt đợt thanh lý khoảng 860 triệu lệnh short.
14. Đồng LME trong phiên chạm 14.779 USD/tấn, lập mức cao kỷ lục. Yếu tố AI + lưới điện + EV + nhiễu loạn từ Chile, khiến hàng hóa hút một phần vốn đầu cơ.
15. Vàng giảm trước rồi kéo lên. Vàng giao ngay quay lại 4.400; logic chuyển từ “phòng thủ” sang “lãi suất tăng kìm nén vs ngân hàng trung ương mua vàng”.
16. Nguồn cung đất hiếm/antimon/wolfram bị xáo trộn + giá dầu Trung Đông; khẩu vị dòng tiền nghiêng về: dầu thô, đồng, đất hiếm, kim loại hiếm > các altcoin có FDV cao.
17. Tổng vốn hóa crypto khoảng 2,7–2,8 nghìn tỷ USD. Chỉ số Altcoin Season ở mức 47/100, vẫn chưa đến mùa altcoin toàn diện.
Hiện không phải “bull quay đầu”, mà là “giai đoạn neo theo vĩ mô” — khi giá dầu/CPI/Fed chưa được giải phóng, BTC khó đi theo một hướng rõ ràng.

3.3k
8
189
3.3k
·
--
Gói nỗi lo lại, bỏ vào túi của hôm qua.
Trải niềm mong đợi ra, trải thành mặt bàn của hôm nay.
Còn lại, giao cho gió.
Gói nỗi lo lại, bỏ vào túi của hôm qua.
Trải niềm mong đợi ra, trải thành mặt bàn của hôm nay.
Còn lại, giao cho gió.
Trải niềm mong đợi ra, trải thành mặt bàn của hôm nay.
Còn lại, giao cho gió.
1.6k
17
126
1.6k
·
--
• Cho phép bản thân mắc lỗi, từ chối tự làm hao tổn tinh thần.
• Hoàn thành quan trọng hơn hoàn hảo, bắt đầu quan trọng hơn kế hoạch.
• Mục tiêu: bình tĩnh, tan làm đúng giờ.
• Trạng thái: pin đầy, sóng đầy.
• Cho phép bản thân mắc lỗi, từ chối tự làm hao tổn tinh thần.
• Hoàn thành quan trọng hơn hoàn hảo, bắt đầu quan trọng hơn kế hoạch.
• Mục tiêu: bình tĩnh, tan làm đúng giờ.
• Trạng thái: pin đầy, sóng đầy.
• Hoàn thành quan trọng hơn hoàn hảo, bắt đầu quan trọng hơn kế hoạch.
• Mục tiêu: bình tĩnh, tan làm đúng giờ.
• Trạng thái: pin đầy, sóng đầy.

1.4k
10
89
1.4k
·
--
Cuộc sống không phải là chạy đua, mà là cảm nhận con đường.
Chúc bạn hôm nay:
Cúi đầu có bước chân vững vàng,
ngẩng đầu có phương xa rõ ràng.
Không đuổi theo thời gian, chỉ sánh vai cùng thời gian.
Sống những ngày tháng thành thơ, dù chỉ là những dòng ngắt nhịp
Cuộc sống không phải là chạy đua, mà là cảm nhận con đường.
Chúc bạn hôm nay:
Cúi đầu có bước chân vững vàng,
ngẩng đầu có phương xa rõ ràng.
Không đuổi theo thời gian, chỉ sánh vai cùng thời gian.
Sống những ngày tháng thành thơ, dù chỉ là những dòng ngắt nhịp
Chúc bạn hôm nay:
Cúi đầu có bước chân vững vàng,
ngẩng đầu có phương xa rõ ràng.
Không đuổi theo thời gian, chỉ sánh vai cùng thời gian.
Sống những ngày tháng thành thơ, dù chỉ là những dòng ngắt nhịp

3.1k
15
196
3.1k
·
--
Nguyện bạn hôm nay:
Đi đường, không truy cứu chuyện cũ;
Ở trong nhà, không nghĩ ngợi những rối ren.
Trong lòng có non nước biển trời, yên tĩnh mà không tranh.
Tạm dừng rồi quên, cứ theo gió; vừa bước vừa ngắm, mà vẫn ung dung tự tại.
Nguyện bạn hôm nay:
Đi đường, không truy cứu chuyện cũ;
Ở trong nhà, không nghĩ ngợi những rối ren.
Trong lòng có non nước biển trời, yên tĩnh mà không tranh.
Tạm dừng rồi quên, cứ theo gió; vừa bước vừa ngắm, mà vẫn ung dung tự tại.
Đi đường, không truy cứu chuyện cũ;
Ở trong nhà, không nghĩ ngợi những rối ren.
Trong lòng có non nước biển trời, yên tĩnh mà không tranh.
Tạm dừng rồi quên, cứ theo gió; vừa bước vừa ngắm, mà vẫn ung dung tự tại.
3.4k
26
209
3.4k
·
--
• Ngày tháng luôn mới, tương lai không xa.
• Mọi việc như ý, không chỉ hôm nay.
• Giữ lấy niềm yêu, lên đường đến non nước.
• Cứ từ từ, nhanh hơn cái bạn nghĩ.
• Ngày tháng luôn mới, tương lai không xa.
• Mọi việc như ý, không chỉ hôm nay.
• Giữ lấy niềm yêu, lên đường đến non nước.
• Cứ từ từ, nhanh hơn cái bạn nghĩ.
• Mọi việc như ý, không chỉ hôm nay.
• Giữ lấy niềm yêu, lên đường đến non nước.
• Cứ từ từ, nhanh hơn cái bạn nghĩ.
3.6k
20
232
3.6k
·
--
Ước gì lòng tốt bạn trao đi hôm nay, sẽ theo một cách khác quay trở lại với bạn.
Giúp đồng nghiệp đưa một ly nước, giúp người lạ đỡ cánh cửa.
Bạn không biết đâu là một câu nói ấm áp sẽ trở thành phao cứu sinh của ai.
Thế giới là một tấm gương: bạn cười, nó cũng cười.
Hôm nay, hãy trở thành một người phát sáng—dù chỉ là tia sáng rất nhỏ.
Ước gì lòng tốt bạn trao đi hôm nay, sẽ theo một cách khác quay trở lại với bạn.
Giúp đồng nghiệp đưa một ly nước, giúp người lạ đỡ cánh cửa.
Bạn không biết đâu là một câu nói ấm áp sẽ trở thành phao cứu sinh của ai.
Thế giới là một tấm gương: bạn cười, nó cũng cười.
Hôm nay, hãy trở thành một người phát sáng—dù chỉ là tia sáng rất nhỏ.
Giúp đồng nghiệp đưa một ly nước, giúp người lạ đỡ cánh cửa.
Bạn không biết đâu là một câu nói ấm áp sẽ trở thành phao cứu sinh của ai.
Thế giới là một tấm gương: bạn cười, nó cũng cười.
Hôm nay, hãy trở thành một người phát sáng—dù chỉ là tia sáng rất nhỏ.

2.9k
14
193
2.9k
·
--
Đã xác minh
Bài viết
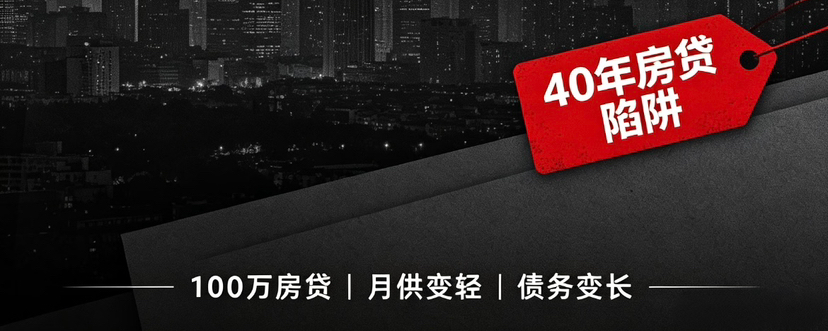
Linh hồn của khoản vay “trăm năm” ở Nhật đang hồi sinh trong khoản vay mua nhà 40 năm tại Trung Quốc28 tháng 8, Bộ Xây dựng, Ngân hàng Trung ương và Cơ quan quản lý tài chính đã đồng loạt tung ra một loạt biện pháp: nâng ngưỡng bán trước lên “đạt phong khối tối đa của dự án”, ưu tiên nhà ở sẵn, và khoản vay thế chấp chỉ được giải ngân sau khi hoàn tất đăng ký hồ sơ bàn giao nhà (nghiệm thu/đăng ký hoàn công); đối với khoản vay phát triển dự án, doanh nghiệp bất động sản sẽ đi theo cơ chế “ngân hàng chủ trì”, vận hành khép kín; hạn mức vay mua nhà của cá nhân từ 30 năm được kéo lên 40 năm. Tin tức được công bố vào thứ Sáu khiến cổ phiếu bất động sản đồng loạt tăng mạnh, nhưng đằng sau sự náo nhiệt đó, điều thực sự cần được tách ra để nhìn rõ là “đường 40 năm” kia.
Cuối thập niên 1980, lúc bong bóng Tokyo điên cuồng nhất, Ngân hàng Nhật Bản từng tung ra “khoản vay trăm năm” — thời hạn trả nợ 100 năm: ông mượn, bố trả, rồi con cháu tiếp tục gánh. Người ta quảng cáo rằng “để cả ba thế hệ đều có thể mua nhà”. Khẩu hiệu và những gì chúng ta nghe được ngày nay về “giảm lãi suất/thanh toán hàng tháng, san phẳng gánh nặng” gần như từng chữ một. Kết quả, năm 1991 bong bóng nổ tung; giá đất ở Tokyo bị cắt xuống một nửa rồi lại cắt xuống một nửa nữa. Những gia đình từng vay trăm năm khi đó, giá thị trường của căn nhà rơi xuống thấp hơn cả khoản nợ gốc còn lại, trong khi nợ thì truyền qua các thế hệ không dứt. Về sau, Bộ Đất đai, Hạ tầng, Giao thông và Du lịch Nhật Bản thống kê, độ tuổi trung bình của những người đã tất toán khoản vay nhà bị kéo dài lên 73 tuổi.
Linh hồn của khoản vay “trăm năm” ở Nhật đang hồi sinh trong khoản vay mua nhà 40 năm tại Trung Quốc
28 tháng 8, Bộ Xây dựng, Ngân hàng Trung ương và Cơ quan quản lý tài chính đã đồng loạt tung ra một loạt biện pháp: nâng ngưỡng bán trước lên “đạt phong khối tối đa của dự án”, ưu tiên nhà ở sẵn, và khoản vay thế chấp chỉ được giải ngân sau khi hoàn tất đăng ký hồ sơ bàn giao nhà (nghiệm thu/đăng ký hoàn công); đối với khoản vay phát triển dự án, doanh nghiệp bất động sản sẽ đi theo cơ chế “ngân hàng chủ trì”, vận hành khép kín; hạn mức vay mua nhà của cá nhân từ 30 năm được kéo lên 40 năm. Tin tức được công bố vào thứ Sáu khiến cổ phiếu bất động sản đồng loạt tăng mạnh, nhưng đằng sau sự náo nhiệt đó, điều thực sự cần được tách ra để nhìn rõ là “đường 40 năm” kia.
Cuối thập niên 1980, lúc bong bóng Tokyo điên cuồng nhất, Ngân hàng Nhật Bản từng tung ra “khoản vay trăm năm” — thời hạn trả nợ 100 năm: ông mượn, bố trả, rồi con cháu tiếp tục gánh. Người ta quảng cáo rằng “để cả ba thế hệ đều có thể mua nhà”. Khẩu hiệu và những gì chúng ta nghe được ngày nay về “giảm lãi suất/thanh toán hàng tháng, san phẳng gánh nặng” gần như từng chữ một. Kết quả, năm 1991 bong bóng nổ tung; giá đất ở Tokyo bị cắt xuống một nửa rồi lại cắt xuống một nửa nữa. Những gia đình từng vay trăm năm khi đó, giá thị trường của căn nhà rơi xuống thấp hơn cả khoản nợ gốc còn lại, trong khi nợ thì truyền qua các thế hệ không dứt. Về sau, Bộ Đất đai, Hạ tầng, Giao thông và Du lịch Nhật Bản thống kê, độ tuổi trung bình của những người đã tất toán khoản vay nhà bị kéo dài lên 73 tuổi.
Cuối thập niên 1980, lúc bong bóng Tokyo điên cuồng nhất, Ngân hàng Nhật Bản từng tung ra “khoản vay trăm năm” — thời hạn trả nợ 100 năm: ông mượn, bố trả, rồi con cháu tiếp tục gánh. Người ta quảng cáo rằng “để cả ba thế hệ đều có thể mua nhà”. Khẩu hiệu và những gì chúng ta nghe được ngày nay về “giảm lãi suất/thanh toán hàng tháng, san phẳng gánh nặng” gần như từng chữ một. Kết quả, năm 1991 bong bóng nổ tung; giá đất ở Tokyo bị cắt xuống một nửa rồi lại cắt xuống một nửa nữa. Những gia đình từng vay trăm năm khi đó, giá thị trường của căn nhà rơi xuống thấp hơn cả khoản nợ gốc còn lại, trong khi nợ thì truyền qua các thế hệ không dứt. Về sau, Bộ Đất đai, Hạ tầng, Giao thông và Du lịch Nhật Bản thống kê, độ tuổi trung bình của những người đã tất toán khoản vay nhà bị kéo dài lên 73 tuổi.
2.2k
3
115
2.2k
·
--
Hãy sạc pin cho bản thân thêm một lần hôm nay.
Dù chỉ là nhắm mắt mười phút trong giờ nghỉ trưa, hay trên đường tan làm nghe một bài hát mà bạn thích.
Đừng coi mình là cỗ máy chạy mãi không hết—bạn cũng cần dừng lại để thở lấy một hơi.
Khi pin đã đầy, bạn mới có thể đón lấy mọi cơ hội tốt mà cuộc sống ném tới.
Hôm nay, hãy chăm sóc tốt cho bản thân trước, rồi hãy chăm sóc cả thế giới.
Hãy sạc pin cho bản thân thêm một lần hôm nay.
Dù chỉ là nhắm mắt mười phút trong giờ nghỉ trưa, hay trên đường tan làm nghe một bài hát mà bạn thích.
Đừng coi mình là cỗ máy chạy mãi không hết—bạn cũng cần dừng lại để thở lấy một hơi.
Khi pin đã đầy, bạn mới có thể đón lấy mọi cơ hội tốt mà cuộc sống ném tới.
Hôm nay, hãy chăm sóc tốt cho bản thân trước, rồi hãy chăm sóc cả thế giới.
Dù chỉ là nhắm mắt mười phút trong giờ nghỉ trưa, hay trên đường tan làm nghe một bài hát mà bạn thích.
Đừng coi mình là cỗ máy chạy mãi không hết—bạn cũng cần dừng lại để thở lấy một hơi.
Khi pin đã đầy, bạn mới có thể đón lấy mọi cơ hội tốt mà cuộc sống ném tới.
Hôm nay, hãy chăm sóc tốt cho bản thân trước, rồi hãy chăm sóc cả thế giới.
2.8k
11
181
2.8k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
77,013 lượt xem
363 đang thảo luận
BofA: Fed có thể tăng lãi suất trên 5%, nhà đầu tư nên chuẩn bị tinh thần.
Các chiến lược gia ngân hàng Bank of America cho rằng nhà đầu tư nên chuẩn bị cho khả năng Fed nâng lãi suất lên trên 5%, trong bối cảnh thị trường hiện mới dự đoán thêm 3 đợt tăng 0,25 điểm phần trăm. Thị trường hiện dự đoán Fed sẽ tăng thêm 3 lần, mỗi lần 0,25 điểm phần trăm. Nếu kịch bản này xảy ra, lãi suất quỹ liên bang có thể tiến tới khoảng 4,5% - 4,75%.
Tuy nhiên, các chiến lược gia BofA cho rằng lãi suất chuẩn có khả năng trở lại mức cao từng ghi nhận trong chu kỳ tăng lãi suất 2022-2023. Khi đó, Fed từng nâng biên độ lãi suất lên 5,25% - 5,5% vào tháng 7/2023. Theo thước đo mà BofA sử dụng, quy tắc này cho thấy lãi suất quỹ liên bang nên ở khoảng 5,3%.
$BTC $AKE $RAYSOL
#TinFed
Auto Tp
·0 lượt thích
·89 lượt xem
TheoDõiFOMC
84,418 lượt xem
554 đang thảo luận
45NgayTuDoTaiChinh
912,211 lượt xem
3,134 đang thảo luận