Dầu thô hạ nhiệt, nhưng Diesel, LNG và Logistics vẫn căng thẳng
🛢 Brent kết thúc tuần từ 14–18/9 thấp hơn lần đầu trong ba tuần sau khi từng chạm gần 110 USD/thùng. WTI vẫn duy trì trên 100 USD và ghi nhận mức tăng nhẹ theo tuần, với diễn biến giá chủ yếu do việc điều chỉnh rủi ro logistics ở Trung Đông.
🚢 Đầu tuần, các gián đoạn đối với đường ống Đông–Tây và hoạt động bốc hàng tại Yanbu đã đẩy dầu thô tăng. Đến thứ Sáu, Saudi Arabia đã tăng chuyển hàng qua Oman và tiến tới khôi phục khoảng 50% công suất đường ống, giúp giảm một phần phí bảo hiểm rủi ro đối với dầu thô.
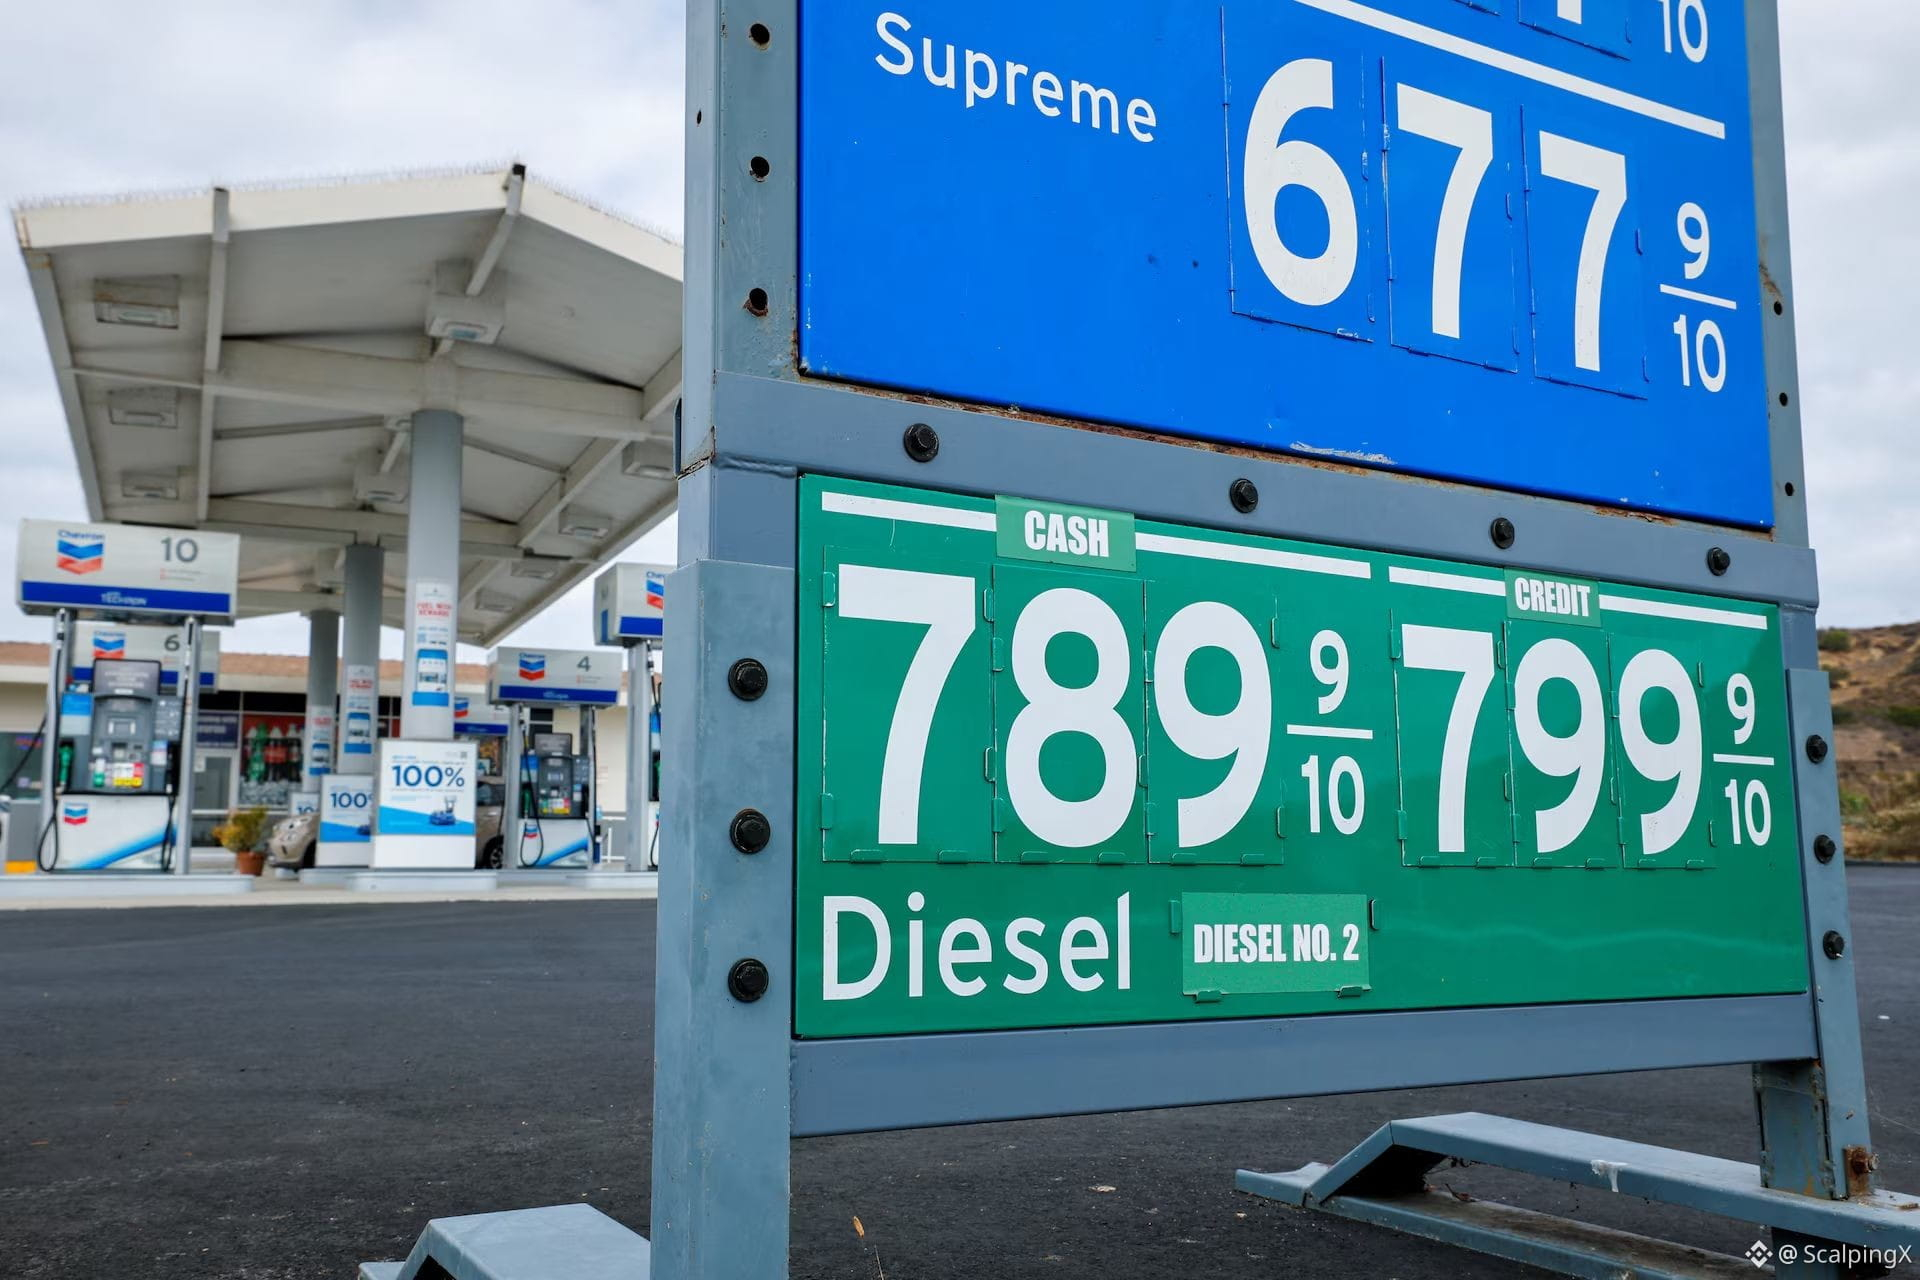
⛽ Các sản phẩm tinh chế vẫn thắt chặt hơn nhiều. Chênh lệch Diesel (diesel cracks) ở một số khu vực vẫn gần 80–100 USD/thùng, trong khi tồn kho distillate của Mỹ vẫn thấp hơn khoảng 13% so với mức trung bình 5 năm. Do đó, áp lực nguồn cung thể hiện rõ hơn ở diesel và các sản phẩm chưng cất trung bình hơn là ở bản thân dầu thô.
🌍 Điều kiện theo khu vực cũng đang phân hóa. Aramco tiếp tục chuyển hướng các khối lượng đáng kể qua Ras Tanura và Sohar để giao cho khách châu Á, trong khi một số khách hàng kỳ hạn châu Âu không nhận được phân bổ dầu thô Saudi cho tháng 10. Dầu thô dạng giấy có thể yếu đi ngay cả khi mức premium dầu thô vật chất ở châu Âu vẫn ở mức cao.
🚛 Chi phí vận tải vẫn ở mức cực cao: giá cước VLCC trên tuyến Oman–Trung Quốc ở gần 0,9 triệu USD/ngày và một số tuyến Vùng Vịnh sang châu Á vượt 1 triệu USD. Vì vậy, chi phí nhập khẩu sau khi giao hàng vẫn cao dù Brent đang hạ nhiệt.
🔥 Thị trường khí cũng cho thấy sự tách biệt tương tự. Henry Hub vẫn quanh mức 2,90 USD/MMBtu, trong khi JKM và TTF ở khoảng 26 USD do nguồn cung LNG Qatar và dòng chảy qua eo Hormuz chưa hoàn toàn bình thường hóa.
📌 Tuần tới, trọng tâm vẫn là đường ống Đông–Tây, Hormuz và liệu diesel có thể duy trì mức premium hay không. Căng thẳng ở dầu thô đã giảm, nhưng thị trường năng lượng tổng thể vẫn đang thắt chặt.
#EnergyMarkets $CL $NATGAS
🛢 Brent kết thúc tuần từ 14–18/9 thấp hơn lần đầu trong ba tuần sau khi từng chạm gần 110 USD/thùng. WTI vẫn duy trì trên 100 USD và ghi nhận mức tăng nhẹ theo tuần, với diễn biến giá chủ yếu do việc điều chỉnh rủi ro logistics ở Trung Đông.
🚢 Đầu tuần, các gián đoạn đối với đường ống Đông–Tây và hoạt động bốc hàng tại Yanbu đã đẩy dầu thô tăng. Đến thứ Sáu, Saudi Arabia đã tăng chuyển hàng qua Oman và tiến tới khôi phục khoảng 50% công suất đường ống, giúp giảm một phần phí bảo hiểm rủi ro đối với dầu thô.
⛽ Các sản phẩm tinh chế vẫn thắt chặt hơn nhiều. Chênh lệch Diesel (diesel cracks) ở một số khu vực vẫn gần 80–100 USD/thùng, trong khi tồn kho distillate của Mỹ vẫn thấp hơn khoảng 13% so với mức trung bình 5 năm. Do đó, áp lực nguồn cung thể hiện rõ hơn ở diesel và các sản phẩm chưng cất trung bình hơn là ở bản thân dầu thô.
🌍 Điều kiện theo khu vực cũng đang phân hóa. Aramco tiếp tục chuyển hướng các khối lượng đáng kể qua Ras Tanura và Sohar để giao cho khách châu Á, trong khi một số khách hàng kỳ hạn châu Âu không nhận được phân bổ dầu thô Saudi cho tháng 10. Dầu thô dạng giấy có thể yếu đi ngay cả khi mức premium dầu thô vật chất ở châu Âu vẫn ở mức cao.
🚛 Chi phí vận tải vẫn ở mức cực cao: giá cước VLCC trên tuyến Oman–Trung Quốc ở gần 0,9 triệu USD/ngày và một số tuyến Vùng Vịnh sang châu Á vượt 1 triệu USD. Vì vậy, chi phí nhập khẩu sau khi giao hàng vẫn cao dù Brent đang hạ nhiệt.
🔥 Thị trường khí cũng cho thấy sự tách biệt tương tự. Henry Hub vẫn quanh mức 2,90 USD/MMBtu, trong khi JKM và TTF ở khoảng 26 USD do nguồn cung LNG Qatar và dòng chảy qua eo Hormuz chưa hoàn toàn bình thường hóa.
📌 Tuần tới, trọng tâm vẫn là đường ống Đông–Tây, Hormuz và liệu diesel có thể duy trì mức premium hay không. Căng thẳng ở dầu thô đã giảm, nhưng thị trường năng lượng tổng thể vẫn đang thắt chặt.
#EnergyMarkets $CL $NATGAS