Triển vọng mới nhất của ngành ngân hàng$BANK
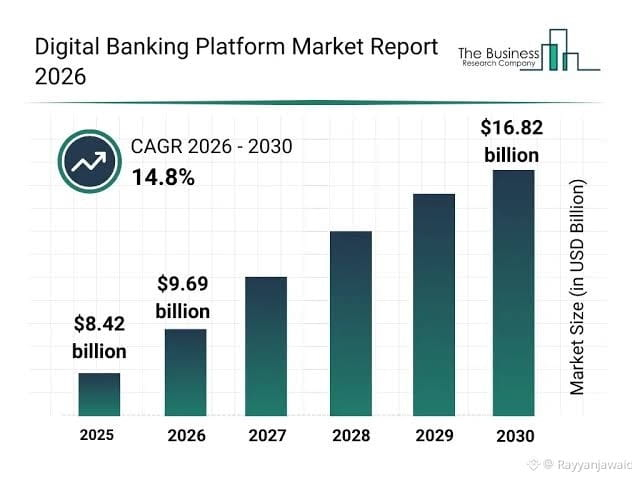
Ngành ngân hàng toàn cầu đang đối mặt với ba thay đổi lớn do biến động lãi suất, tích hợp fintech và quản trị rủi ro:
Nén biên lãi ròng (NIM): Khi các ngân hàng trung ương chuyển sang nới lỏng tiền tệ, các đợt cắt giảm lãi suất bắt đầu gây áp lực lên biên lợi nhuận từ cho vay, khiến các ngân hàng phải dựa nhiều hơn vào các nguồn thu dựa trên phí.
Tập trung & ứng dụng AI từ Fintech: Các tổ chức lớn đang nhanh chóng mua lại đối tác fintech hoặc xin giấy phép trực tiếp để sở hữu toàn bộ hạ tầng thanh toán, đồng thời triển khai các công cụ AI được tinh chỉnh riêng cho việc phát hiện gian lận theo thời gian thực và các mô hình rủi ro tín dụng.
www.bankingdive.com
Rủi ro tín dụng & Chất lượng tài sản: Các bên cho vay duy trì tiêu chuẩn thẩm định chặt chẽ đối với bất động sản thương mại (CRE) và các khoản nợ tiêu dùng, đồng thời giữ mức dự trữ vốn vững để phòng ngừa rủi ro vỡ nợ của các khoản vay tiềm ẩn.
Britannica
Chỉ số cốt lõiXu hướng hiện tạiYếu tố tác động chínhTăng trưởng tiền gửiMức tăng vừa phảiSự ổn định của tiền gửi “săn lợi suất”Tăng trưởng cho vayTăng trưởng chọn lọcChi phí vay cao làm nhu cầu suy yếuTỷ lệ vốnLành mạnhDự trữ vữngKhả năng tuân thủ quy định nghiêm ngặt & các bài kiểm tra sức chịu đựng
#BTCBreaks80K #BuffettBecomesBerkshireChairmanEmeritus #HYPEJumpsOver11% #ZcashDevelopersTargetNU7MainnetActivationNov5
Ngành ngân hàng toàn cầu đang đối mặt với ba thay đổi lớn do biến động lãi suất, tích hợp fintech và quản trị rủi ro:
Nén biên lãi ròng (NIM): Khi các ngân hàng trung ương chuyển sang nới lỏng tiền tệ, các đợt cắt giảm lãi suất bắt đầu gây áp lực lên biên lợi nhuận từ cho vay, khiến các ngân hàng phải dựa nhiều hơn vào các nguồn thu dựa trên phí.
Tập trung & ứng dụng AI từ Fintech: Các tổ chức lớn đang nhanh chóng mua lại đối tác fintech hoặc xin giấy phép trực tiếp để sở hữu toàn bộ hạ tầng thanh toán, đồng thời triển khai các công cụ AI được tinh chỉnh riêng cho việc phát hiện gian lận theo thời gian thực và các mô hình rủi ro tín dụng.
www.bankingdive.com
Rủi ro tín dụng & Chất lượng tài sản: Các bên cho vay duy trì tiêu chuẩn thẩm định chặt chẽ đối với bất động sản thương mại (CRE) và các khoản nợ tiêu dùng, đồng thời giữ mức dự trữ vốn vững để phòng ngừa rủi ro vỡ nợ của các khoản vay tiềm ẩn.
Britannica
Chỉ số cốt lõiXu hướng hiện tạiYếu tố tác động chínhTăng trưởng tiền gửiMức tăng vừa phảiSự ổn định của tiền gửi “săn lợi suất”Tăng trưởng cho vayTăng trưởng chọn lọcChi phí vay cao làm nhu cầu suy yếuTỷ lệ vốnLành mạnhDự trữ vữngKhả năng tuân thủ quy định nghiêm ngặt & các bài kiểm tra sức chịu đựng
#BTCBreaks80K #BuffettBecomesBerkshireChairmanEmeritus #HYPEJumpsOver11% #ZcashDevelopersTargetNU7MainnetActivationNov5