JP Morgan vừa thừa nhận rằng họ không còn có thể mô hình hóa dầu nữa. Đó cũng là mặt hàng mà Fed đang cố “bóp chết” bằng các đợt tăng lãi suất.
Warsh đã chỉ ra năng lượng là tác nhân gây lạm phát. Nhưng vấn đề là: lãi suất làm giảm nhu cầu. Thứ chúng ta đang có là một cú sốc về nguồn cung. Không có mức lãi suất nào có thể vá một đường ống bị đánh bom hoặc mở lại một eo biển.
Chuyện gì đã xảy ra trong tuần này:
Saudi Arabia đã nói với các nhà máy lọc dầu châu Âu: không có dầu vào tháng tới. Đường ống Đông–Tây (7 triệu thùng/ngày) đã ngừng hoạt động từ ngày 10/9. Đây là tuyến dự phòng được xây dựng từ năm 1981 để tránh Hormuz. Giờ thì tuyến đó cũng đã hỏng. Trước đợt cắt này, châu Âu đang nhập 577k thùng/ngày dầu thô từ Saudi.
Thị trường vật chất đang gào thét:
Brent gần 110 USD, tăng khoảng 20% trong tháng này. Nhưng dầu thô giao ngay tại châu Âu? Trên 130 USD. Khoảng chênh đó là sự hoảng loạn thuần túy.
Giá dầu diesel tại Mỹ và châu Âu lên tới 220 USD/thùng. Đây là loại nhiên liệu giúp vận hành xe tải, máy kéo, tàu hỏa. Lạm phát đã được “đóng băng” vào mọi mức giá.
Phía Mỹ thì đã “nấu chín”:
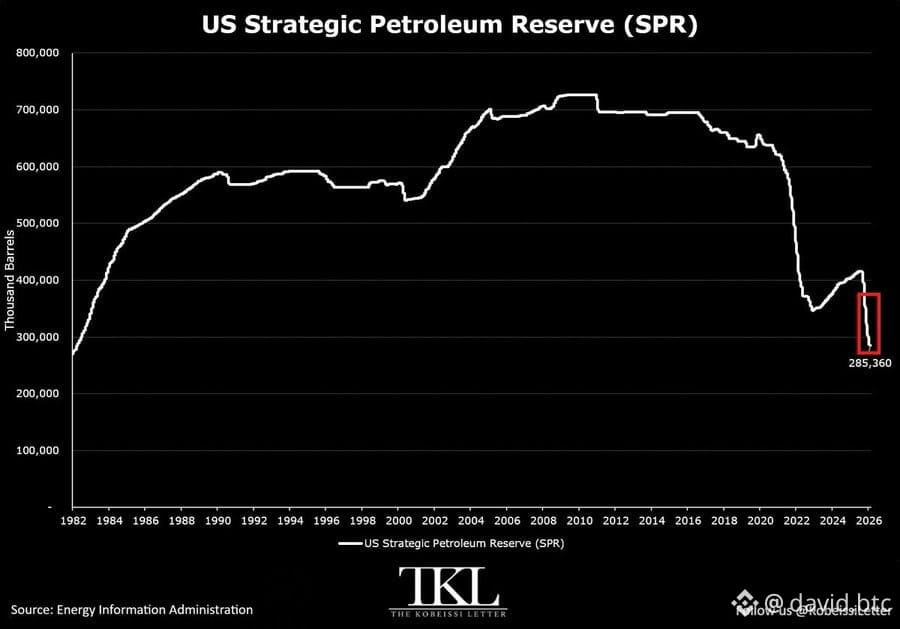
Dự trữ Dầu mỏ Chiến lược (Strategic Petroleum Reserve) giảm xuống còn 285 triệu thùng, mức thấp nhất kể từ tháng 11/1982. 25 tuần liên tiếp rút hàng. Năm 2020 là 650 triệu thùng. Giờ còn chưa đến một nửa.
Đây là giao dịch ít ai để ý: nếu cuộc chiến này hạ nhiệt, dầu sụp đổ, lạm phát tự lụi tàn, và Fed bị mắc kẹt với lãi suất quá cao. Họ buộc phải cắt nhanh.
Đó là bối cảnh không cân xứng. Phần giảm giá đã được định giá. Phần tăng giá bị phớt lờ.
Warsh đã chỉ ra năng lượng là tác nhân gây lạm phát. Nhưng vấn đề là: lãi suất làm giảm nhu cầu. Thứ chúng ta đang có là một cú sốc về nguồn cung. Không có mức lãi suất nào có thể vá một đường ống bị đánh bom hoặc mở lại một eo biển.
Chuyện gì đã xảy ra trong tuần này:
Saudi Arabia đã nói với các nhà máy lọc dầu châu Âu: không có dầu vào tháng tới. Đường ống Đông–Tây (7 triệu thùng/ngày) đã ngừng hoạt động từ ngày 10/9. Đây là tuyến dự phòng được xây dựng từ năm 1981 để tránh Hormuz. Giờ thì tuyến đó cũng đã hỏng. Trước đợt cắt này, châu Âu đang nhập 577k thùng/ngày dầu thô từ Saudi.
Thị trường vật chất đang gào thét:
Brent gần 110 USD, tăng khoảng 20% trong tháng này. Nhưng dầu thô giao ngay tại châu Âu? Trên 130 USD. Khoảng chênh đó là sự hoảng loạn thuần túy.
Giá dầu diesel tại Mỹ và châu Âu lên tới 220 USD/thùng. Đây là loại nhiên liệu giúp vận hành xe tải, máy kéo, tàu hỏa. Lạm phát đã được “đóng băng” vào mọi mức giá.
Phía Mỹ thì đã “nấu chín”:
Dự trữ Dầu mỏ Chiến lược (Strategic Petroleum Reserve) giảm xuống còn 285 triệu thùng, mức thấp nhất kể từ tháng 11/1982. 25 tuần liên tiếp rút hàng. Năm 2020 là 650 triệu thùng. Giờ còn chưa đến một nửa.
Đây là giao dịch ít ai để ý: nếu cuộc chiến này hạ nhiệt, dầu sụp đổ, lạm phát tự lụi tàn, và Fed bị mắc kẹt với lãi suất quá cao. Họ buộc phải cắt nhanh.
Đó là bối cảnh không cân xứng. Phần giảm giá đã được định giá. Phần tăng giá bị phớt lờ.