#chainlinkpowersbottomlinepaymentplatform Chainlink là nền tảng thanh toán mới của Bottomline trên các blockchain
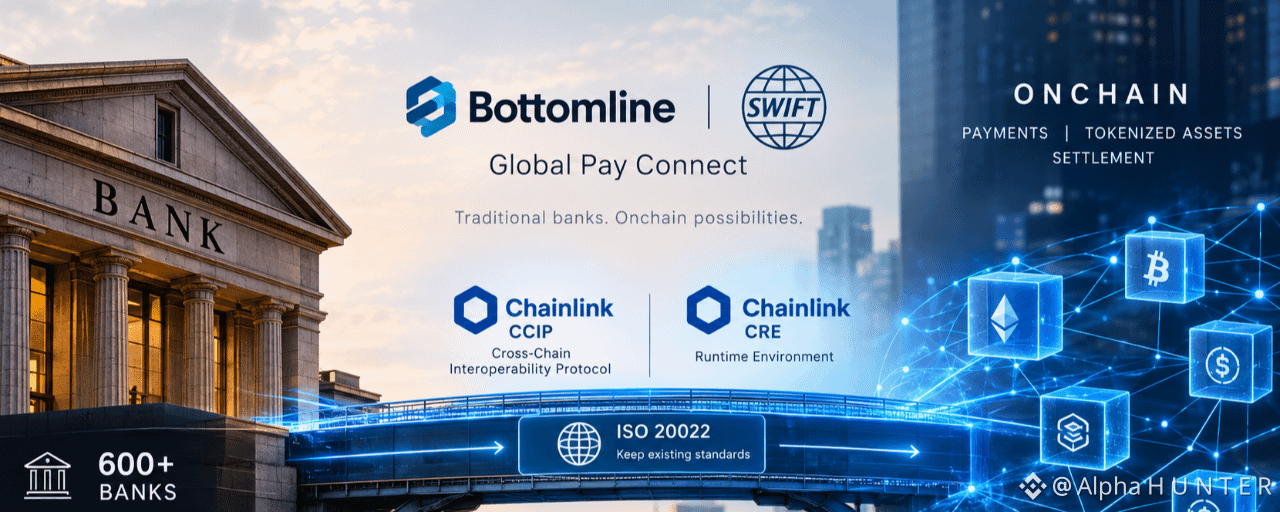
Vào ngày 17 tháng 9, Bottomline đã ra mắt Global Pay Connect, một nền tảng nhắn tin thanh toán dựa trên đám mây dành cho các tổ chức tài chính. Nhờ hợp tác với Chainlink, các ngân hàng có thể truy cập nhiều mạng blockchain khác nhau bằng cách sử dụng các kết nối Bottomline hiện có của họ.
Nền tảng cũng hỗ trợ các mạng truyền thống, bao gồm Swift và SEPA, cùng với các công cụ làm giàu dữ liệu thanh toán, phòng ngừa gian lận và quản lý thông điệp ISO 20022.
Cơ hội thực tiễn là việc tích hợp đơn giản hơn. Một ngân hàng muốn thử nghiệm thanh toán bằng blockchain luôn phải làm việc với các hệ thống sẵn có, quy trình phê duyệt và yêu cầu báo cáo của mình. Việc cung cấp khả năng truy cập thông qua một bên cung cấp dịch vụ đã được thiết lập có thể giảm bớt khối lượng công việc kỹ thuật cần thiết để giới thiệu các dịch vụ mới.
Điều này cũng có thể giúp mở rộng việc triển khai theo quy mô khiêm tốn hơn nếu khách hàng thấy chúng hữu ích. Tôi sẽ theo dõi những tuyến thanh toán nào trở nên hoạt động, liệu các tổ chức có sử dụng chúng một cách lặp lại hay không, và liệu chi phí hoặc thời gian thanh toán có được cải thiện một cách cụ thể hay không.
Thông báo ra mắt không định lượng số lượng ngân hàng đã sử dụng các kết nối blockchain này. Với LINK, việc sử dụng dịch vụ và việc tạo ra phí được công bố sẽ mang lại bằng chứng về tác động kinh tế vững chắc hơn so với chỉ riêng phạm vi tiềm năng của nền tảng.
Điều này mang đến cho Chainlink một kênh truy cập khác vào các quy trình thanh toán cấp tổ chức. Tầm ảnh hưởng của nó sẽ ngày càng rõ ràng hơn khi khách hàng tận dụng khả năng kết nối.
$ONE
$ZEC
$UNI
Vào ngày 17 tháng 9, Bottomline đã ra mắt Global Pay Connect, một nền tảng nhắn tin thanh toán dựa trên đám mây dành cho các tổ chức tài chính. Nhờ hợp tác với Chainlink, các ngân hàng có thể truy cập nhiều mạng blockchain khác nhau bằng cách sử dụng các kết nối Bottomline hiện có của họ.
Nền tảng cũng hỗ trợ các mạng truyền thống, bao gồm Swift và SEPA, cùng với các công cụ làm giàu dữ liệu thanh toán, phòng ngừa gian lận và quản lý thông điệp ISO 20022.
Cơ hội thực tiễn là việc tích hợp đơn giản hơn. Một ngân hàng muốn thử nghiệm thanh toán bằng blockchain luôn phải làm việc với các hệ thống sẵn có, quy trình phê duyệt và yêu cầu báo cáo của mình. Việc cung cấp khả năng truy cập thông qua một bên cung cấp dịch vụ đã được thiết lập có thể giảm bớt khối lượng công việc kỹ thuật cần thiết để giới thiệu các dịch vụ mới.
Điều này cũng có thể giúp mở rộng việc triển khai theo quy mô khiêm tốn hơn nếu khách hàng thấy chúng hữu ích. Tôi sẽ theo dõi những tuyến thanh toán nào trở nên hoạt động, liệu các tổ chức có sử dụng chúng một cách lặp lại hay không, và liệu chi phí hoặc thời gian thanh toán có được cải thiện một cách cụ thể hay không.
Thông báo ra mắt không định lượng số lượng ngân hàng đã sử dụng các kết nối blockchain này. Với LINK, việc sử dụng dịch vụ và việc tạo ra phí được công bố sẽ mang lại bằng chứng về tác động kinh tế vững chắc hơn so với chỉ riêng phạm vi tiềm năng của nền tảng.
Điều này mang đến cho Chainlink một kênh truy cập khác vào các quy trình thanh toán cấp tổ chức. Tầm ảnh hưởng của nó sẽ ngày càng rõ ràng hơn khi khách hàng tận dụng khả năng kết nối.
$ONE
$ZEC
$UNI