Không có bong bóng AI. Không có bong bóng bán dẫn.
Tải mới là các tác nhân (agents) — không phải một truy vấn chatbot khác.
Kazuyoshi Saito của Iwai Cosmo cho biết việc sử dụng token và số bit trên mỗi token đều tăng khi mô hình ngày càng tốt hơn. Đó là lý do sản phẩm của ông không thấy dấu hiệu chững lại. CoreWeave đang chi khoảng bốn lần doanh thu cho capex. Ông vẫn không gọi đó là đầu tư quá mức.
Yoshio Imanaka của Rakuten nói rằng danh mục thiết bị (bill of materials) cho trung tâm dữ liệu đã thay đổi trong năm nay.
Một chatbot chạy một lần suy luận (inference) cho mỗi prompt. Một tác nhân chạy nhiều lần, kèm theo tìm kiếm/bổ sung dữ liệu (retrieval). Sau đó, một bộ tăng tốc (accelerator) cần nhiều CPU xung quanh.
DRAM vẫn nóng. NAND trở thành bộ nhớ dài hạn (long memory). $INTC đang nâng khoảng 20 tỷ USD. Kioxia và Samsung nằm ở phía NAND.
Các sảnh tiếp theo cũng bổ sung quang học (optics). Nền bán dẫn indium-phosphide cung cấp cho các liên kết. Quy mô “liên kết chéo” (scale-across) trải rộng giữa các điểm xa hơn 1.000 km, giúp tăng cường các bộ khuếch đại quang (optical amps).
Sumitomo Electric, JX Metals và AXT dẫn đầu về InP. $MRVL được nêu tên ở mảng các bộ khuếch đại (amps). Việc thay thế điện xoay chiều sang một chiều (AC-to-DC) hoán đổi bo mạch và MLCC.
Saito nhìn thấy doanh số WFE toàn cầu tăng khoảng 30% vào năm 2026. Các nhà máy mới của $TSM sẽ tăng tốc sản xuất từ năm 2028. Ông gọi đó là giai đoạn “vàng” kéo dài đến năm 2030.
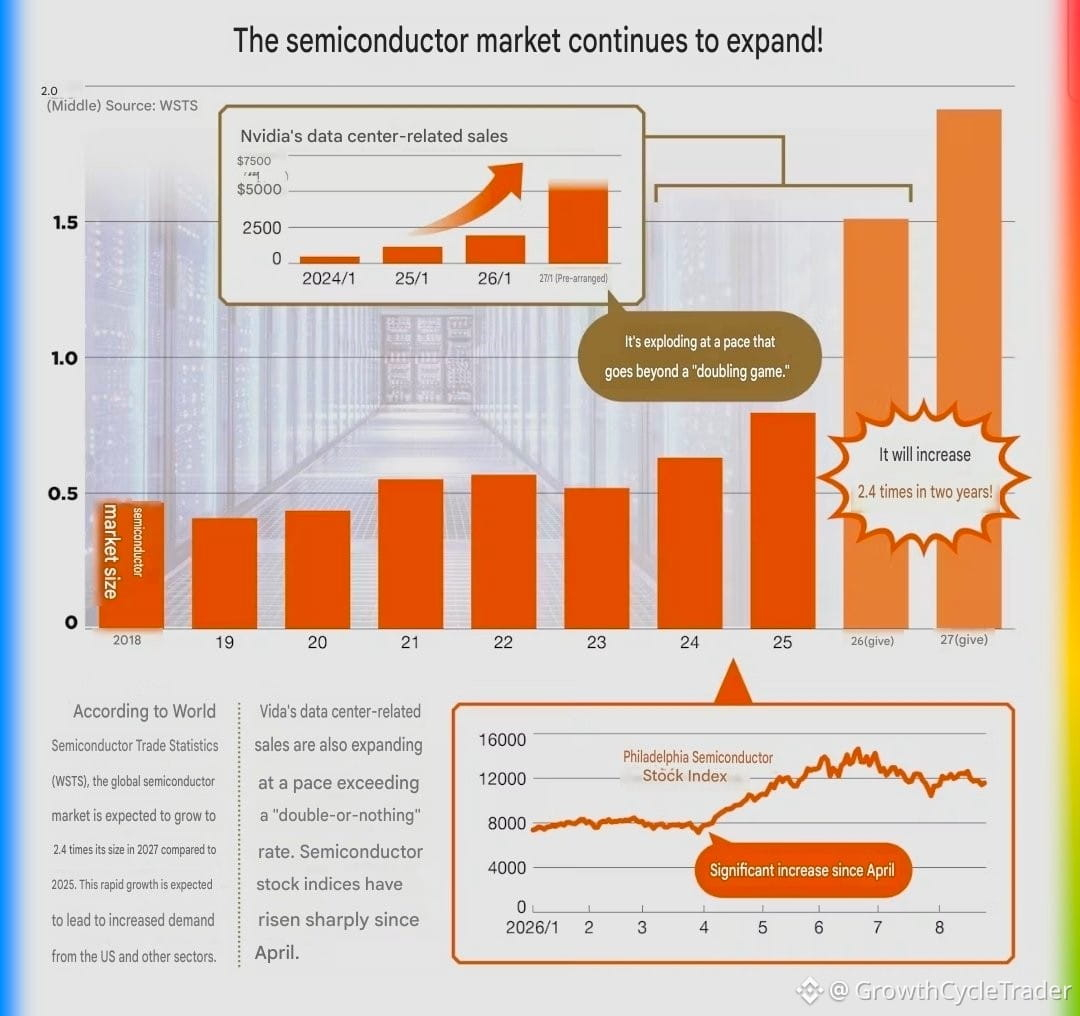
Dòng của Imanaka: chỉ mua $NVDA là “lối chơi” cũ. Nhịp phục hồi của SOX từ tháng 4, theo ông, là bộ công cụ rộng hơn này — chứ không phải chỉ một mã cổ phiếu GPU.
Những quy tắc của chu kỳ cũ không khớp gọn gàng với tải của tác nhân. Nhu cầu có thể mang tính cấu trúc và vẫn khó nhìn thấy qua từng quý.
Nếu một tác vụ của một tác nhân đốt nhiều inference cộng với NAND, thì đồng đô la capex tiếp theo sẽ đi vào HBM hay vào CPU và bộ nhớ flash nằm ngay bên cạnh?
Đó là sự xoay vòng.
Tải mới là các tác nhân (agents) — không phải một truy vấn chatbot khác.
Kazuyoshi Saito của Iwai Cosmo cho biết việc sử dụng token và số bit trên mỗi token đều tăng khi mô hình ngày càng tốt hơn. Đó là lý do sản phẩm của ông không thấy dấu hiệu chững lại. CoreWeave đang chi khoảng bốn lần doanh thu cho capex. Ông vẫn không gọi đó là đầu tư quá mức.
Yoshio Imanaka của Rakuten nói rằng danh mục thiết bị (bill of materials) cho trung tâm dữ liệu đã thay đổi trong năm nay.
Một chatbot chạy một lần suy luận (inference) cho mỗi prompt. Một tác nhân chạy nhiều lần, kèm theo tìm kiếm/bổ sung dữ liệu (retrieval). Sau đó, một bộ tăng tốc (accelerator) cần nhiều CPU xung quanh.
DRAM vẫn nóng. NAND trở thành bộ nhớ dài hạn (long memory). $INTC đang nâng khoảng 20 tỷ USD. Kioxia và Samsung nằm ở phía NAND.
Các sảnh tiếp theo cũng bổ sung quang học (optics). Nền bán dẫn indium-phosphide cung cấp cho các liên kết. Quy mô “liên kết chéo” (scale-across) trải rộng giữa các điểm xa hơn 1.000 km, giúp tăng cường các bộ khuếch đại quang (optical amps).
Sumitomo Electric, JX Metals và AXT dẫn đầu về InP. $MRVL được nêu tên ở mảng các bộ khuếch đại (amps). Việc thay thế điện xoay chiều sang một chiều (AC-to-DC) hoán đổi bo mạch và MLCC.
Saito nhìn thấy doanh số WFE toàn cầu tăng khoảng 30% vào năm 2026. Các nhà máy mới của $TSM sẽ tăng tốc sản xuất từ năm 2028. Ông gọi đó là giai đoạn “vàng” kéo dài đến năm 2030.
Dòng của Imanaka: chỉ mua $NVDA là “lối chơi” cũ. Nhịp phục hồi của SOX từ tháng 4, theo ông, là bộ công cụ rộng hơn này — chứ không phải chỉ một mã cổ phiếu GPU.
Những quy tắc của chu kỳ cũ không khớp gọn gàng với tải của tác nhân. Nhu cầu có thể mang tính cấu trúc và vẫn khó nhìn thấy qua từng quý.
Nếu một tác vụ của một tác nhân đốt nhiều inference cộng với NAND, thì đồng đô la capex tiếp theo sẽ đi vào HBM hay vào CPU và bộ nhớ flash nằm ngay bên cạnh?
Đó là sự xoay vòng.