Sự nhẹ nhõm là cảm xúc đắt đỏ nhất trên thị trường, và hôm nay nó đã được phục vụ một phần lớn.
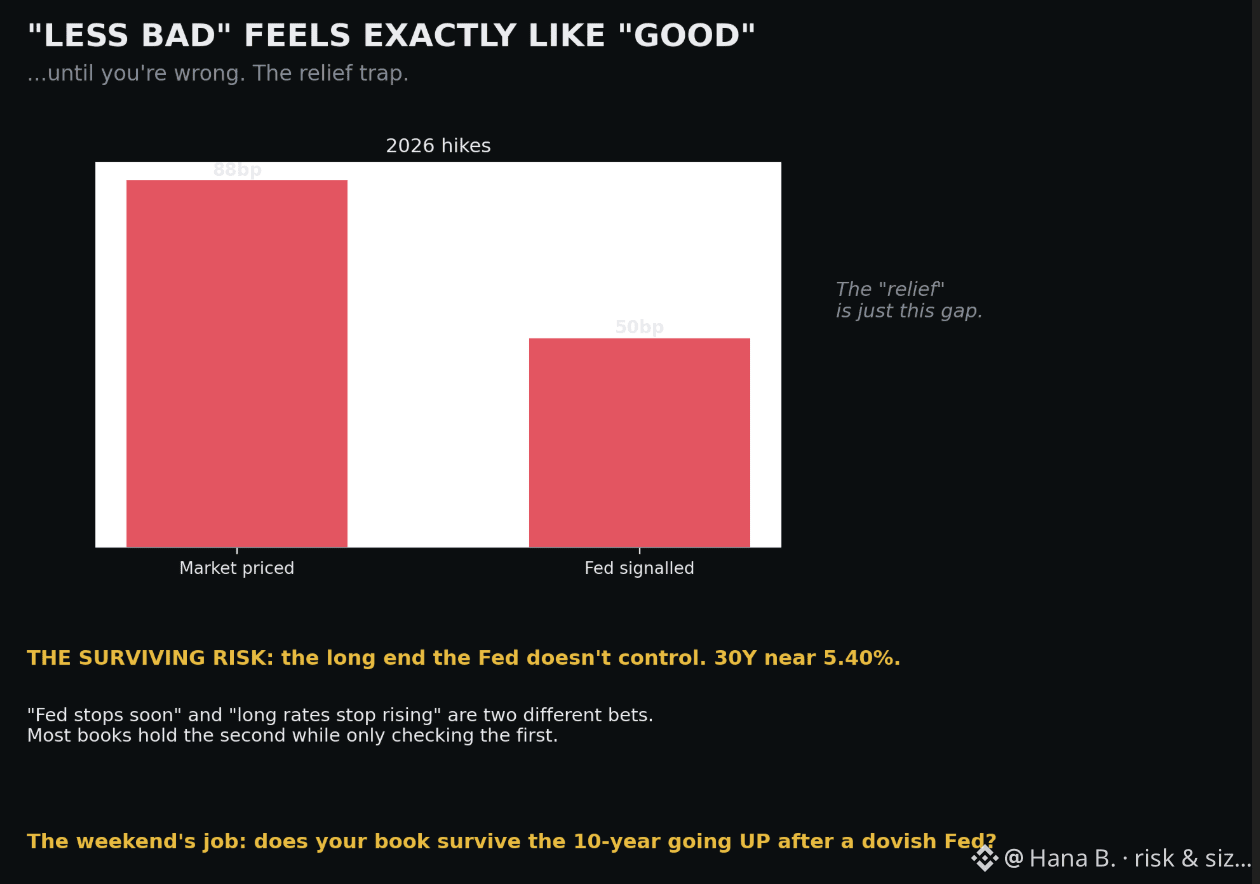
Nó đến trong vỏ bọc của tin tốt: “Cục Dự trữ Liên bang (Fed) gần như đã xong, và điều tệ nhất đã ở phía sau.” Nhưng hãy nhìn vào các con số thực tế. Thị trường đã định giá khoảng 87,5 điểm cơ bản cho các lần tăng lãi suất. Fed phát tín hiệu khoảng 50. Tin này không hẳn là tin tốt — nó chỉ là tin ít xấu hơn so với những gì các vị thế đã giả định. Và đây là cái bẫy: “ít xấu hơn” và “thực sự tốt” cảm giác hoàn toàn giống nhau vào lúc này. Chúng chỉ phân kỳ sau đó, khi phần “ít” hóa ra vẫn tiếp tục thắt chặt tác động lên danh mục của bạn.
Rủi ro còn tồn tại hôm nay không nằm ở quyết định mà ai cũng đang theo dõi. Nó nằm ở phần của đường cong mà Fed không kiểm soát. Nếu các nhà đầu tư trái phiếu đọc một Fed đã tăng lãi nhưng nghe có vẻ mềm mỏng là chưa đủ, họ sẽ đòi mức bù kỳ hạn (term premium) cao hơn — và lợi suất dài hạn tăng lên dù lãi suất ngắn hạn cũng đi lên. Một mức lợi suất kỳ hạn 30 năm gần 5,40% đang định giá lại một con số khổng lồ các cuốn sách được lặng lẽ xây dựng trên giả định rằng “Fed gần xong” nghĩa là “lãi suất sẽ đạt đỉnh tại đây”.
Đó là hai kèo khác nhau: “Fed sẽ sớm dừng” và “lợi suất dài hạn sẽ không còn tăng”. Hầu hết các danh mục nắm giữ kèo thứ hai, trong khi chỉ thỉnh thoảng kiểm tra kèo thứ nhất.
Vì vậy, câu hỏi cần suy ngẫm cho cuối tuần này, trước khi sự nhẹ nhõm khiến bạn tăng rủi ro: danh mục của bạn có chịu được việc lợi suất kỳ hạn 10 năm đi lên sau một Fed nghe có vẻ ôn hòa không? Nếu bạn không biết, thì đó không phải là vấn đề của thị trường. Đó là bài tập, và nó phải nộp trước thứ Hai. #risk #sizing
Nó đến trong vỏ bọc của tin tốt: “Cục Dự trữ Liên bang (Fed) gần như đã xong, và điều tệ nhất đã ở phía sau.” Nhưng hãy nhìn vào các con số thực tế. Thị trường đã định giá khoảng 87,5 điểm cơ bản cho các lần tăng lãi suất. Fed phát tín hiệu khoảng 50. Tin này không hẳn là tin tốt — nó chỉ là tin ít xấu hơn so với những gì các vị thế đã giả định. Và đây là cái bẫy: “ít xấu hơn” và “thực sự tốt” cảm giác hoàn toàn giống nhau vào lúc này. Chúng chỉ phân kỳ sau đó, khi phần “ít” hóa ra vẫn tiếp tục thắt chặt tác động lên danh mục của bạn.
Rủi ro còn tồn tại hôm nay không nằm ở quyết định mà ai cũng đang theo dõi. Nó nằm ở phần của đường cong mà Fed không kiểm soát. Nếu các nhà đầu tư trái phiếu đọc một Fed đã tăng lãi nhưng nghe có vẻ mềm mỏng là chưa đủ, họ sẽ đòi mức bù kỳ hạn (term premium) cao hơn — và lợi suất dài hạn tăng lên dù lãi suất ngắn hạn cũng đi lên. Một mức lợi suất kỳ hạn 30 năm gần 5,40% đang định giá lại một con số khổng lồ các cuốn sách được lặng lẽ xây dựng trên giả định rằng “Fed gần xong” nghĩa là “lãi suất sẽ đạt đỉnh tại đây”.
Đó là hai kèo khác nhau: “Fed sẽ sớm dừng” và “lợi suất dài hạn sẽ không còn tăng”. Hầu hết các danh mục nắm giữ kèo thứ hai, trong khi chỉ thỉnh thoảng kiểm tra kèo thứ nhất.
Vì vậy, câu hỏi cần suy ngẫm cho cuối tuần này, trước khi sự nhẹ nhõm khiến bạn tăng rủi ro: danh mục của bạn có chịu được việc lợi suất kỳ hạn 10 năm đi lên sau một Fed nghe có vẻ ôn hòa không? Nếu bạn không biết, thì đó không phải là vấn đề của thị trường. Đó là bài tập, và nó phải nộp trước thứ Hai. #risk #sizing