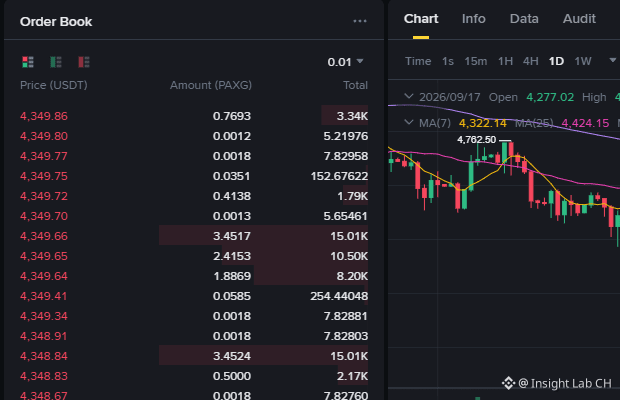
Trong các phiên giao dịch mới nhất của thị trường tài chính toàn cầu, cả tài sản phòng ngừa rủi ro và thị trường trái phiếu chính phủ đồng thời ghi nhận những biến động đáng kể. Lợi suất trái phiếu chính phủ Anh kỳ hạn 30 năm trong ngày giảm mạnh 10 điểm cơ bản xuống còn 5,76%, mức sụt đơn ngày lớn nhất kể từ tháng 5 năm ngoái. Cùng lúc, thị trường kim loại quý chứng kiến lực mua dồn dập: giá vàng trong ngày bật tăng gần 15 USD lên 4.350 USD mỗi ounce, tương ứng mức tăng 2,07%; giá bạc cũng đồng loạt tăng 0,4 USD, giao dịch ở 64,63 USD mỗi ounce. Những biến động của hai nhóm tài sản tiêu biểu phản ánh rõ ràng rằng dòng tiền trên thị trường đang trải qua quá trình định giá lại hết sức quyết liệt.
Sự sụt giảm mạnh của lợi suất trái phiếu kỳ hạn dài đi kèm với việc kim loại quý được kéo lên mạnh mẽ thường không phải là tín hiệu của việc mở rộng thanh khoản lành mạnh, mà là biểu hiện phòng vệ trước việc mức độ bất định vĩ mô gia tăng và rủi ro “đuôi” của hiện tượng đình lạm. Việc lãi suất kỳ hạn dài giảm đột ngột cho thấy thị trường đang nghi ngờ nghiêm trọng động lực tăng trưởng kinh tế trong trung và dài hạn, thậm chí đã sớm định giá rủi ro suy thoái; trong khi đà tăng mang tính đột phá của vàng lại làm nổi bật nỗi lo về việc tiền tệ gắn với tín nhiệm chủ quyền bị xói mòn bởi lạm phát và sự bất định địa chính trị. So với kỳ vọng lạc quan trước đó của thị trường về “hạ cánh mềm”, diễn biến định giá tài sản hiện tại có xu hướng cho thấy tâm lý phòng ngừa rủi ro đang được đẩy lên toàn diện.
Đối với toàn bộ thị trường tài chính truyền thống, cấu trúc liên động tài sản như vậy hàm ý rằng khẩu vị rủi ro đang co lại một cách thực chất. Biến động mạnh của đường cong lợi suất trái phiếu thường làm gia tăng sự phân hóa thanh khoản giữa các thị trường vốn; các tài sản cổ phiếu có định giá cao sẽ chịu áp lực điều chỉnh lại định giá. Khi vàng và các tài sản thu nhập cố định mang tính phòng thủ trở thành nơi trú ẩn của dòng tiền, biến động của hàng hóa và các nhóm mang tính chu kỳ sẽ tăng đáng kể; dấu hiệu các nhà đầu tư “bó” vào nhóm phòng thủ có thể còn tiếp tục chèn ép không gian tăng của tài sản rủi ro.
Khi chuyển sang thị trường tiền mã hóa, nhà đầu tư càng cần hết sức thận trọng. Mặc dù một số quan điểm cố gắng xếp các tài sản tiền mã hóa, chẳng hạn như $BTC , vào nhóm tài sản phòng ngừa rủi ro dạng số, nhưng trong bối cảnh môi trường thanh khoản cực đoan do phòng ngừa rủi ro chi phối, thị trường tiền mã hóa thường trước tiên được xếp vào nhóm tài sản rủi ro có độ beta cao. Nếu tâm lý phòng ngừa rủi ro khiến thanh khoản bên ngoài bị thắt chặt hoặc kích hoạt quá trình giải đòn bẩy trên diện rộng, dòng tiền nhiều khả năng sẽ rút khỏi các tài sản biến động cao để quay về tiền mặt và các tài sản phòng thủ “cứng”. Trước làn gió ngược vĩ mô trong ngắn hạn, việc đuổi theo tăng giá một cách mù quáng có thể đối mặt với rủi ro điều chỉnh lớn; cần cảnh giác với áp lực giảm phát sinh khi dòng tiền bị phân流 khỏi thị trường tiền mã hóa.
#Gold #BondYields #CryptoRisk
Sự sụt giảm mạnh của lợi suất trái phiếu kỳ hạn dài đi kèm với việc kim loại quý được kéo lên mạnh mẽ thường không phải là tín hiệu của việc mở rộng thanh khoản lành mạnh, mà là biểu hiện phòng vệ trước việc mức độ bất định vĩ mô gia tăng và rủi ro “đuôi” của hiện tượng đình lạm. Việc lãi suất kỳ hạn dài giảm đột ngột cho thấy thị trường đang nghi ngờ nghiêm trọng động lực tăng trưởng kinh tế trong trung và dài hạn, thậm chí đã sớm định giá rủi ro suy thoái; trong khi đà tăng mang tính đột phá của vàng lại làm nổi bật nỗi lo về việc tiền tệ gắn với tín nhiệm chủ quyền bị xói mòn bởi lạm phát và sự bất định địa chính trị. So với kỳ vọng lạc quan trước đó của thị trường về “hạ cánh mềm”, diễn biến định giá tài sản hiện tại có xu hướng cho thấy tâm lý phòng ngừa rủi ro đang được đẩy lên toàn diện.
Đối với toàn bộ thị trường tài chính truyền thống, cấu trúc liên động tài sản như vậy hàm ý rằng khẩu vị rủi ro đang co lại một cách thực chất. Biến động mạnh của đường cong lợi suất trái phiếu thường làm gia tăng sự phân hóa thanh khoản giữa các thị trường vốn; các tài sản cổ phiếu có định giá cao sẽ chịu áp lực điều chỉnh lại định giá. Khi vàng và các tài sản thu nhập cố định mang tính phòng thủ trở thành nơi trú ẩn của dòng tiền, biến động của hàng hóa và các nhóm mang tính chu kỳ sẽ tăng đáng kể; dấu hiệu các nhà đầu tư “bó” vào nhóm phòng thủ có thể còn tiếp tục chèn ép không gian tăng của tài sản rủi ro.
Khi chuyển sang thị trường tiền mã hóa, nhà đầu tư càng cần hết sức thận trọng. Mặc dù một số quan điểm cố gắng xếp các tài sản tiền mã hóa, chẳng hạn như $BTC , vào nhóm tài sản phòng ngừa rủi ro dạng số, nhưng trong bối cảnh môi trường thanh khoản cực đoan do phòng ngừa rủi ro chi phối, thị trường tiền mã hóa thường trước tiên được xếp vào nhóm tài sản rủi ro có độ beta cao. Nếu tâm lý phòng ngừa rủi ro khiến thanh khoản bên ngoài bị thắt chặt hoặc kích hoạt quá trình giải đòn bẩy trên diện rộng, dòng tiền nhiều khả năng sẽ rút khỏi các tài sản biến động cao để quay về tiền mặt và các tài sản phòng thủ “cứng”. Trước làn gió ngược vĩ mô trong ngắn hạn, việc đuổi theo tăng giá một cách mù quáng có thể đối mặt với rủi ro điều chỉnh lớn; cần cảnh giác với áp lực giảm phát sinh khi dòng tiền bị phân流 khỏi thị trường tiền mã hóa.
#Gold #BondYields #CryptoRisk