


Trong tuần này, các thị trường tài chính toàn cầu đang phải đối mặt với một “phản ứng dây chuyền của các ngân hàng trung ương” hiếm gặp.
Cục Dự trữ Liên bang vừa tăng lãi suất thêm 25 điểm cơ bản, nâng biên độ mục tiêu của lãi suất quỹ liên bang lên 3,75%–4,00%. Ngay lập tức, sự chú ý chuyển sang Ngân hàng Nhật Bản. BOJ sẽ tổ chức cuộc họp chính sách tiền tệ từ ngày 17 đến 18 tháng 9, và thị trường nhìn chung kỳ vọng họ sẽ nâng lãi suất chính sách từ 1,00% lên 1,25%, mức cao nhất trong khoảng 31 năm.
Đây là câu hỏi lớn: Nếu việc Cục Dự trữ Liên bang (Fed) tăng lãi suất đã đủ đau đớn đối với BTC, thì vì sao một đợt tăng lãi suất từ BOJ lại có thể tạo ra rủi ro thậm chí còn lớn hơn?
Câu trả lời có thể nằm ở một thuật ngữ mà nhiều nhà đầu tư crypto chưa quen thuộc — Carry Trade đồng yên của Nhật.
1. Các đợt tăng lãi suất của Fed nhắm vào “thanh khoản bằng USD”
Logic đằng sau việc Fed tăng lãi suất là tương đối rõ ràng:
Lãi suất cao hơn → lợi suất cao hơn trên các tài sản định giá bằng USD → tiền mặt và trái phiếu Kho bạc Mỹ trở nên hấp dẫn hơn → định giá của các tài sản rủi ro như cổ phiếu và BTC chịu áp lực.
Hơn nữa, thị trường đã phần lớn định giá trước cú tăng lãi suất của Fed này. Điều thực sự quan trọng lúc này là các định hướng (forward guidance) do tân Chủ tịch Fed Waller phát tín hiệu.
Nếu thị trường diễn giải đợt tăng này chỉ như một dạng “bình thường hóa chính sách” với dư địa hạn chế cho các lần tăng tiếp theo, thì tác động tiêu cực có thể biến thành một kịch bản quen thuộc “mua theo tin đồn, bán theo tin tức”.
Nhưng nếu thị trường kết luận rằng Fed có thể tiếp tục tăng lãi suất, đồng USD và lợi suất trái phiếu Kho bạc có thể đi lên, qua đó tạo áp lực lớn hơn đáng kể lên BTC.
Tình hình còn phức tạp hơn do sự bất định kéo dài liên quan đến giá dầu, rủi ro địa chính trị và lạm phát, trong khi môi trường chính sách tiền tệ trên toàn cầu của các ngân hàng trung ương lớn nhìn chung vẫn khá chặt.
2. Nguy cơ thực sự của việc BOJ tăng lãi suất: Nó có thể ảnh hưởng đến “đường ống” mang vốn toàn cầu
Trong nhiều thập kỷ, Nhật Bản duy trì lãi suất cực thấp. Điều này khuyến khích các nhà đầu tư toàn cầu xây dựng một chiến lược giao dịch kinh điển:
Vay lãi suất thấp bằng yên → đổi sang USD và các đồng tiền khác → đầu tư vào cổ phiếu Mỹ, trái phiếu Kho bạc, vàng, BTC và các tài sản có lợi suất cao hơn khác.
Điều này được gọi là Carry Trade đồng yên của Nhật.
Bạn có thể coi đồng yên như một dạng “nhiên liệu giá rẻ” cho các thị trường tài chính toàn cầu.
Giờ đây, khi BOJ bắt đầu tăng lãi suất, cơ chế truyền dẫn thay đổi:
Chi phí huy động bằng yên cao hơn → đồng yên mạnh hơn → lợi suất Carry Trade thấp hơn → nhà đầu tư giải phóng/thoát vị thế → tài sản rủi ro ở nước ngoài bị bán → dòng vốn quay trở lại Nhật Bản.
Về bản chất, điều đó khác hoàn toàn với việc chỉ nói rằng “BOJ đã tăng lãi suất thêm 25 điểm cơ bản.”
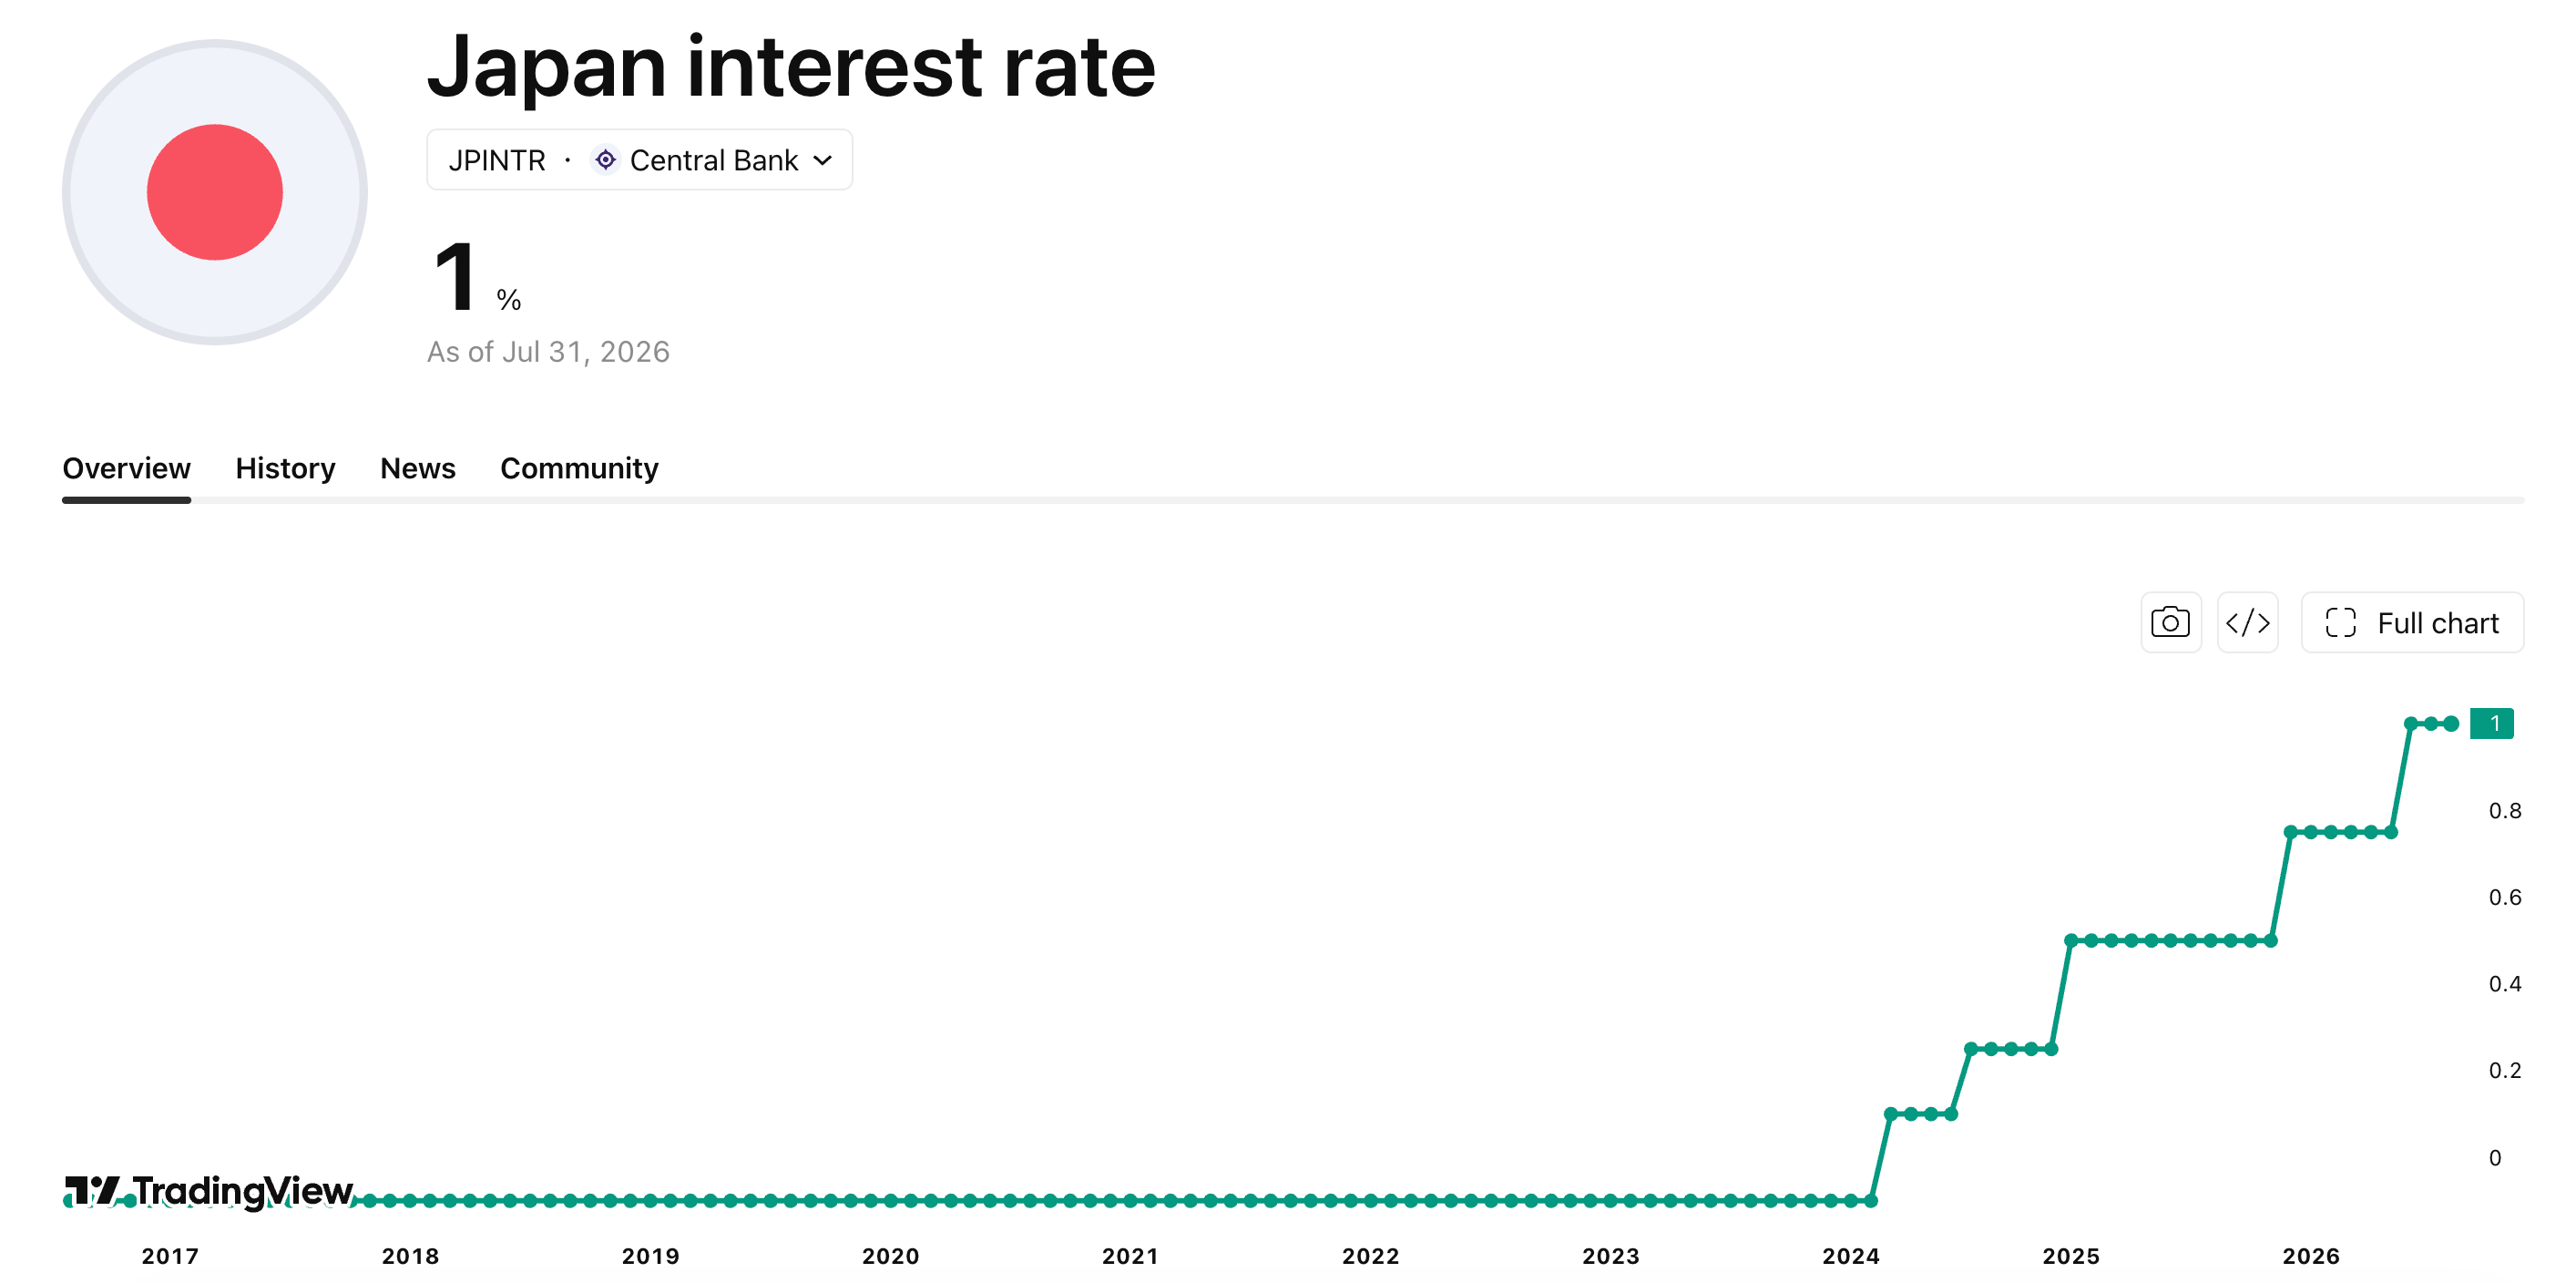
Lãi suất Nhật Bản trong thập kỷ qua (Nguồn: TradingView)
Đồng yên gần đây đã tăng giá đáng kể. Đầu tháng 9, nó đã tăng khoảng 4,5% trong chỉ một tuần, và thị trường đã bắt đầu xuất hiện dấu hiệu ban đầu cho thấy hoạt động rút/giảm giao dịch Carry Trade. Reuters, trích dẫn các nhà phân tích, cho biết tính đến tháng 3 năm nay, quy mô vay mượn xuyên biên giới liên quan đến đồng yên đã đạt khoảng 360 nghìn tỷ yên, mức cao nhất trong 30 năm qua.
Nói cách khác, rủi ro thực sự do BOJ gây ra không chỉ là “tăng lãi suất”, mà là khả năng kích hoạt việc định giá lại của dòng vốn vay/được đòn bẩy trên phạm vi toàn cầu.
3. Vì sao lần này đặc biệt đáng để theo dõi?
Bởi vì bối cảnh kinh tế vĩ mô toàn cầu trong năm 2026 đã đang đầy thách thức.
Mỹ vừa nâng lãi suất.
Nhật Bản đang chuẩn bị tăng lãi suất.
Ngân hàng Trung ương châu Âu (ECB) cũng đã chuyển sang lập trường diều hâu hơn.
Đồng thời, căng thẳng địa chính trị ở Trung Đông đã giữ giá dầu ở mức cao, trong khi chi phí năng lượng cao hơn đang tạo thêm áp lực lên lạm phát toàn cầu.
Điều này có nghĩa là dòng vốn toàn cầu có thể đồng thời phải đối mặt với:
Chi phí huy động USD cao hơn + chi phí huy động yên cao hơn.
Nếu Fed chỉ tăng lãi suất, tác động chính là việc định giá lại các tài sản định giá bằng USD. Nhưng nếu Nhật cũng tăng lãi suất và đẩy đồng yên cao hơn, thì có thể kích hoạt một chuỗi phản ứng rộng hơn:
Giải phóng/thoát Carry Trade → giảm đòn bẩy tài sản rủi ro toàn cầu → BTC giảm → lỗ nhanh hơn ở các altcoin.
Một đợt biến động mạnh về thị trường toàn cầu tương tự đã xảy ra sau khi BOJ tăng lãi suất vào tháng 8 năm 2024. Đây là lý do thị trường hiện lo ngại về “việc lịch sử lặp lại”.
Tuy nhiên, so với năm 2024, thị trường đã biết rằng lần này Nhật có thể tăng lãi suất. Vì vậy, liệu có xảy ra một làn sóng thanh lý mạnh hay không cuối cùng sẽ phụ thuộc vào khoảng chênh giữa các quyết định chính sách thực tế và kỳ vọng của thị trường.
4. Ngân hàng Trung ương Nhật (BOJ) nhiều khả năng sẽ làm gì vào ngày 18 tháng 9?
Kỳ vọng phổ biến của thị trường là sẽ tăng lãi suất thêm 25 điểm cơ bản, đưa lãi suất chính sách từ 1,00% lên 1,25%.
So với kịch bản tăng mạnh 50 điểm cơ bản, mức 25 điểm cơ bản sẽ phù hợp hơn với kỳ vọng hiện tại của thị trường. Reuters trước đó đưa tin rằng không có dấu hiệu rõ ràng về việc BOJ sẽ nhận được sự ủng hộ mạnh mẽ nội bộ để bất ngờ thực hiện cú tăng lãi suất 50 điểm cơ bản trong cuộc họp này.
Vì vậy, bản thân mức 1,25% có thể không thực sự đáng sợ.
Điều thực sự quan trọng là những gì Kazuo Ueda nói sau cuộc họp.
Nếu ông ấy nói điều gì đó giống như:
“Chúng tôi sẽ tiếp tục theo dõi các dữ liệu về kinh tế và lạm phát.”
thị trường có thể diễn giải quyết định này như một trường hợp “tin xấu đã được định giá.”
Nhưng nếu ông ấy phát đi một tín hiệu rõ ràng theo hướng diều hâu rằng:
“Vẫn còn dư địa cho các lần tăng lãi suất tiếp theo.”
khi đó thị trường sẽ không còn giao dịch quanh mức 1,25% nữa.
Thay vào đó, thị trường sẽ bắt đầu định giá theo:
1,50% → 1,75% → hoặc thậm chí cao hơn.
Đó là điều có thể kích hoạt một đợt tháo/giảm Carry Trade đồng yên nhanh hơn.
5. BTC trong ngắn hạn: $75.000 là mốc then chốt cần theo dõi
BTC đã giảm từ khoảng $82.000 xuống vùng $75.000–$76.000.
Cùng lúc đó, việc Thượng viện Mỹ trước đó thất bại trong việc thúc đẩy Dự luật CLARITY cũng đã tạo thêm áp lực cho thị trường crypto.
Do đó, BTC đang phải đối mặt với ba nguồn áp lực đồng thời:
Thất vọng trước kỳ vọng về quy định crypto của Mỹ
Một Fed diều hâu
Một khả năng BOJ tăng lãi suất
Nếu BOJ chỉ đơn giản thực hiện một đợt tăng chuẩn 25 điểm cơ bản và các bình luận của Ueda tương đối “hòa hoãn”, thì BTC có thể đi theo một mô hình quen thuộc:
Giảm ban đầu → tin xấu đã được định giá → bật lại.
Nhưng nếu BOJ trở nên “diều hâu” hơn đáng kể trong khi đồng yên tăng giá nhanh, thì BTC cần được theo dõi sát về:
Phá xuống dưới $75.000 → quanh $72.000 → có thể kiểm tra vùng $70.000.
Đây không phải là các mục tiêu được định sẵn. Chúng chỉ là những vùng giá then chốt mà thị trường cần theo dõi trong điều kiện hiện tại.
6. Trung hạn đến dài hạn: BTC có thể không giảm giá, nhưng altcoin cần thận trọng hơn
Nếu vài tháng tới mang đến sự kết hợp của:
Các đợt tăng lãi suất của Fed tiến đến điểm kết thúc + việc BOJ siết chặt dần được định giá vào + đà tăng giá của đồng yên chậm lại + thanh khoản toàn cầu được cải thiện,
BTC có thể bước vào giai đoạn đi ngang tạo nền, hoặc thậm chí tiếp tục xu hướng đi lên.
Khi BTC ổn định, dòng vốn thường có xu hướng luân chuyển theo từng giai đoạn:
BTC → ETH → altcoin vốn hóa lớn → altcoin vốn hóa trung/nhỏ → Meme coin.
Ngược lại, nếu Nhật bước vào một chu kỳ thắt chặt kéo dài, đồng yên tiếp tục tăng giá, và Carry Trade vẫn co lại, thì cấu trúc thị trường có thể chuyển sang hướng ngược lại:
BTC tương đối vững → áp lực lớn hơn lên ETH → suy yếu diện rộng trên các altcoin → rủi ro cao nhất tập trung ở altcoin vốn hóa nhỏ và Meme coin.
Lý do rất đơn giản:
BTC có tính thanh khoản sâu nhất và mức độ tham gia của nhà đầu tư tổ chức cao nhất.
Ngược lại, nhiều altcoin lại phụ thuộc nặng vào tâm lý, đòn bẩy và vốn ngắn hạn. Khi thị trường chuyển sang chế độ Risk-off, vốn có thể rút khỏi các tài sản này nhanh hơn rất nhiều.
7. Thứ thực sự quan trọng không chỉ là giá của BTC
Nhà đầu tư crypto không nên chỉ tập trung vào biểu đồ nến. Có bốn chỉ báo quan trọng đáng được theo dõi sát.
Thứ nhất: USD/JPY
Nếu USD/JPY giảm nhanh, điều đó có nghĩa là đồng yên đang tăng giá nhanh, có thể cho thấy Carry Trade đang co lại.
Thứ hai: Lợi suất Trái phiếu Kho bạc Mỹ kỳ hạn 10 năm
Nếu lợi suất trái phiếu Kho bạc tiếp tục tăng, chi phí vốn của các tài sản rủi ro toàn cầu cũng tăng theo.
Thứ ba: Dòng tiền của ETF Spot BTC
Nếu BTC giảm trong khi các ETF giao ngay vẫn tiếp tục ghi nhận dòng tiền vào, điều đó sẽ cho thấy vẫn còn nhu cầu tương đối mạnh đối với BTC spot.
Thứ tư: Liệu BTC có giữ được các mức hỗ trợ then chốt không
Vì vậy, nếu các lực cản vĩ mô tiếp tục chồng chất nhưng BTC vẫn giữ được các mốc hỗ trợ quan trọng, điều đó có thể cho thấy thị trường đang trải qua một quá trình luân chuyển vị thế và thanh khoản.
Ngược lại, nếu đồng yên bật tăng mạnh, lợi suất trái phiếu Kho bạc tăng, dòng tiền ETF chuyển sang tiêu cực, và BTC gãy xuống dưới các ngưỡng hỗ trợ then chốt, thì nhà đầu tư nên cảnh giác với khả năng rủi ro lan rộng thêm sang các altcoin.
Kết luận: “Quả bom” thật sự của BOJ không phải là 1,25%
Vì vậy, vào ngày 18 tháng 9, câu hỏi quan trọng nhất không chỉ là:
“BOJ sẽ tăng lãi suất thêm 25 điểm cơ bản chứ?”
Câu hỏi quan trọng hơn là:
“BOJ đang nói với thị trường toàn cầu rằng thời kỳ yên rẻ thực sự đã đi đến hồi kết sao?”
Việc Fed tăng lãi suất chủ yếu ảnh hưởng đến thanh khoản bằng USD.
Trong khi đó, việc BOJ tăng lãi suất có thể tác động đến Carry Trade toàn cầu.
Đó là lý do vì sao, trong bối cảnh hiện tại, một đợt tăng lãi suất của BOJ chỉ ở mức khiêm tốn 25 điểm cơ bản về mặt lý thuyết có thể tạo ra tác động lên thị trường lớn hơn nhiều so với con số mà nó thể hiện.
Đối với BTC, rủi ro ngắn hạn lớn nhất là việc toàn cầu giảm đòn bẩy do đồng yên tăng giá.
Đối với altcoin, nguy cơ lớn hơn là một làn sóng bán tháo do thanh khoản kích hoạt lần thứ hai sau khi BTC giảm.
Do đó, sau ngày 18 tháng 9, câu hỏi trọng tâm của thị trường không nên là “Coin nào sẽ bứt phá?”
Nó cần phải là điều gì đó mang tính nền tảng hơn:
Liệu đồng yên có tiếp tục tăng giá không?
Nếu đồng yên ngừng tăng giá, Carry Trade ổn định, và Fed dần tiến gần đến điểm kết thúc của chu kỳ thắt chặt, thì BTC có thể bước vào một “cửa sổ” mới để bật lại.
Nhưng nếu đồng yên tiếp tục tăng giá trong khi lãi suất toàn cầu vẫn duy trì ở mức cao, thì giai đoạn hiện tại của việc BTC đi ngang tích lũy có thể chưa kết thúc.
Lần này, tài sản mà nhà đầu tư có thể cần theo dõi sát nhất có lẽ không phải chính bản thân BTC, mà là Ngân hàng Trung ương Nhật Bản — và đồng yên Nhật.