
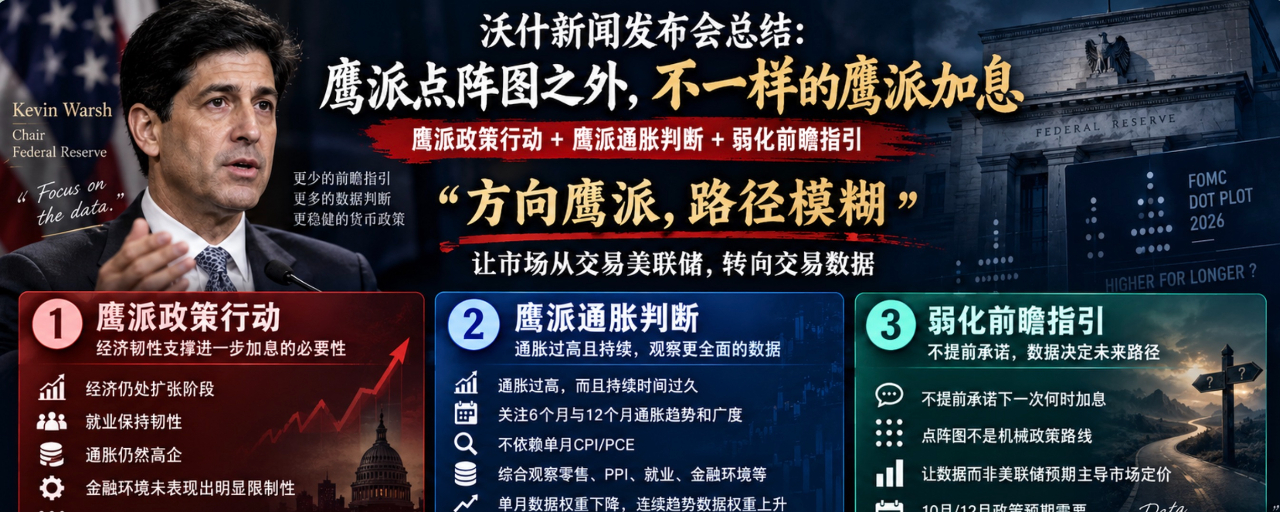

Tóm tắt buổi họp báo của Wosch: một lần tăng lãi suất theo hướng diều hâu “khác thường” ngoài dot plot diều hâu!
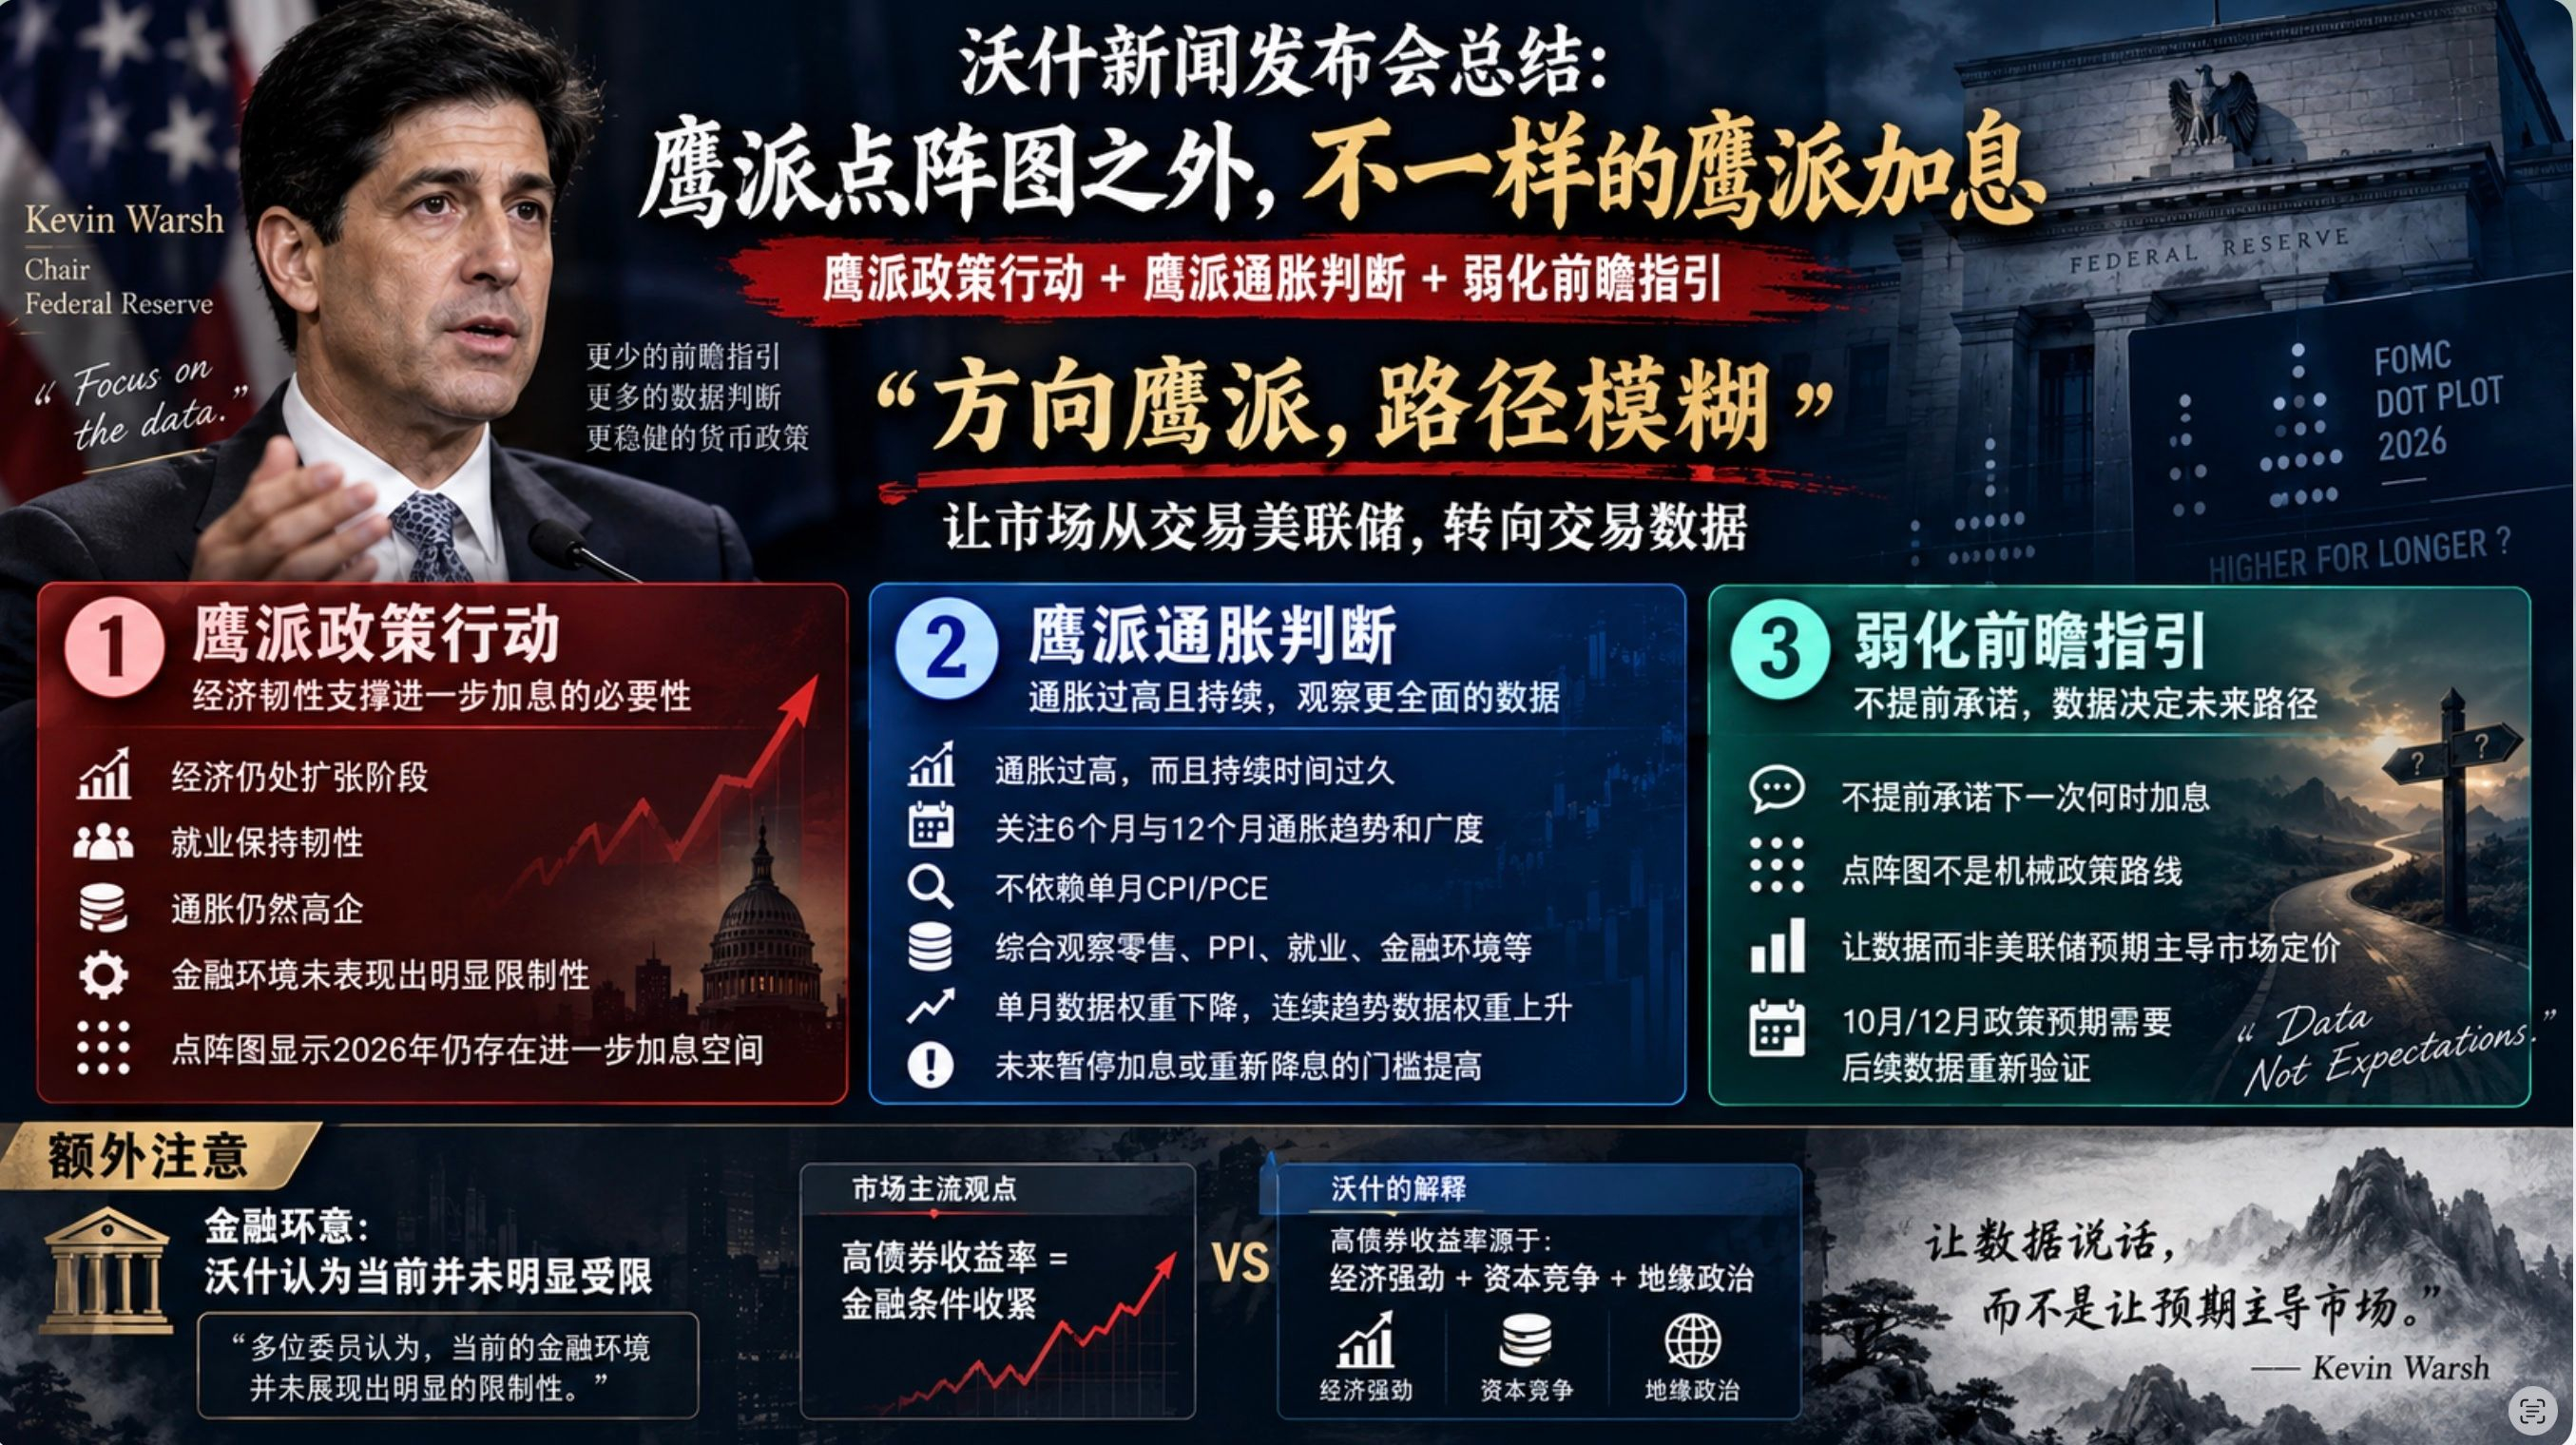
Có thể tóm tắt bài phát biểu của Wosch tối nay là một lần tăng lãi suất theo hướng “diều hâu” không giống thông thường: hành động chính sách diều hâu + đánh giá lạm phát diều hâu + làm suy yếu các chỉ dẫn hướng tới tương lai
Hành động chính sách diều hâu: #美联储加息是否已成定局
Khi sơ đồ chấm (dot plot) đưa ra quan điểm diều hâu, Wosch tiếp tục củng cố lập trường đó, đặc biệt là khi ông cho rằng hiện nền kinh tế đang ở giai đoạn mở rộng, việc làm vẫn bền vững, lạm phát vẫn ở mức cao. Đa số các ủy viên cho rằng hiện trạng môi trường tài chính chưa đủ chặt chẽ, điều này không nghi ngờ gì nữa là làm sâu sắc thêm quan điểm diều hâu trong dot plot.
Đánh giá lạm phát theo hướng diều hâu:
Wosch cho rằng tỷ lệ lạm phát quá cao và duy trì trong đủ lâu. Ông ấy cho rằng quá nhiều chỉ số lạm phát đã ở mức trên 3% trong khoảng 6 đến 12 tháng. Đồng thời, Wosch cũng cho rằng việc quan sát lạm phát không chỉ nhìn CPI hoặc PCE của từng tháng, mà phải nhìn xu hướng lạm phát trong 6 tháng. Ngoài ra, cần cân nhắc các dữ liệu khác như bán lẻ, PPI, việc làm, môi trường tài chính… Rõ ràng điều này làm tăng ngưỡng cho việc tạm dừng tăng lãi suất trong tương lai hoặc quay trở lại chu kỳ giảm lãi suất.
Làm suy yếu các chỉ dẫn hướng tới tương lai:
Tiếp tục củng cố chính sách làm suy yếu các chỉ dẫn hướng tới tương lai. Dù dot plot cho thấy đến năm 2026 vẫn còn một lần tăng lãi suất nữa, nhưng Wosch không xác định rõ lộ trình đó. Có thể coi đây là cách giảm áp lực cho thị trường trong ngắn hạn. Dù vậy, nếu muốn hạ thấp kỳ vọng về việc tăng lãi suất vào tháng 10 hoặc tháng 12, thì sau đó bắt buộc phải có các dữ liệu lạm phát tốt hơn để thể hiện rõ điều đó.
Nếu tóm tắt bằng một câu nội dung bài phát biểu của Wosch tối nay, thì đó là: nghiêng về diều hâu về định hướng, nhưng mập mờ về lộ trình. Rõ ràng Wosch muốn thị trường chuyển từ giao dịch theo Fed sang giao dịch dựa trên dữ liệu. Đây cũng là chủ trương chính sách mà Wosch đưa ra ngay từ đầu.
Nếu so sánh với dot plot, nội dung bài phát biểu của Wosch có phần “mềm” hơn một chút, nhưng đối với việc kỳ vọng về chính sách của Fed trong tương lai sẽ được điều chỉnh thông qua dữ liệu kinh tế, thì rõ ràng là ngưỡng đã được nâng lên. Trước đây, dữ liệu lạm phát theo từng tháng yếu đi/cải thiện hay dữ liệu việc làm yếu đi/cải thiện đều có thể thay đổi cách thị trường điều chỉnh kỳ vọng về chính sách của Fed. Nhưng dưới tác động của Wosch, hiệu quả của kỳ vọng theo dữ liệu đơn lẻ đã bị suy giảm đáng kể. Vai trò của dữ liệu theo từng tháng bị giảm xuống, cần nhiều dữ liệu liên tiếp hơn và có tính xu hướng!
Điểm cần lưu ý thêm:
Bài phát biểu của Wosch tối nay còn hé lộ một điểm nhấn ẩn khác: Wosch cho biết nhiều ủy viên认为 rằng hiện trạng môi trường tài chính vẫn chưa thể hiện rõ tính “hạn chế”. Điều này trái ngược với kỳ vọng chủ đạo của thị trường hiện nay.
Kỳ vọng chủ đạo của thị trường hiện tại cho rằng việc lợi suất trái phiếu tăng vọt đang kìm hãm môi trường tài chính, đưa môi trường tài chính bước vào giai đoạn tương đối bị thắt chặt. Tuy nhiên, Wosch không giống như thừa nhận điều này.
Ngoài ra, Wosch giải thích về việc lợi suất cao trên thị trường trái phiếu rằng do kinh tế mạnh + cạnh tranh về vốn + yếu tố địa chính trị. Lý do này khá gượng ép, nhưng nó cho thấy Wosch không muốn để thị trường cho rằng việc thay đổi chính sách của Cục Dự trữ Liên bang (Fed) có liên quan đến điều tiết lãi suất.