
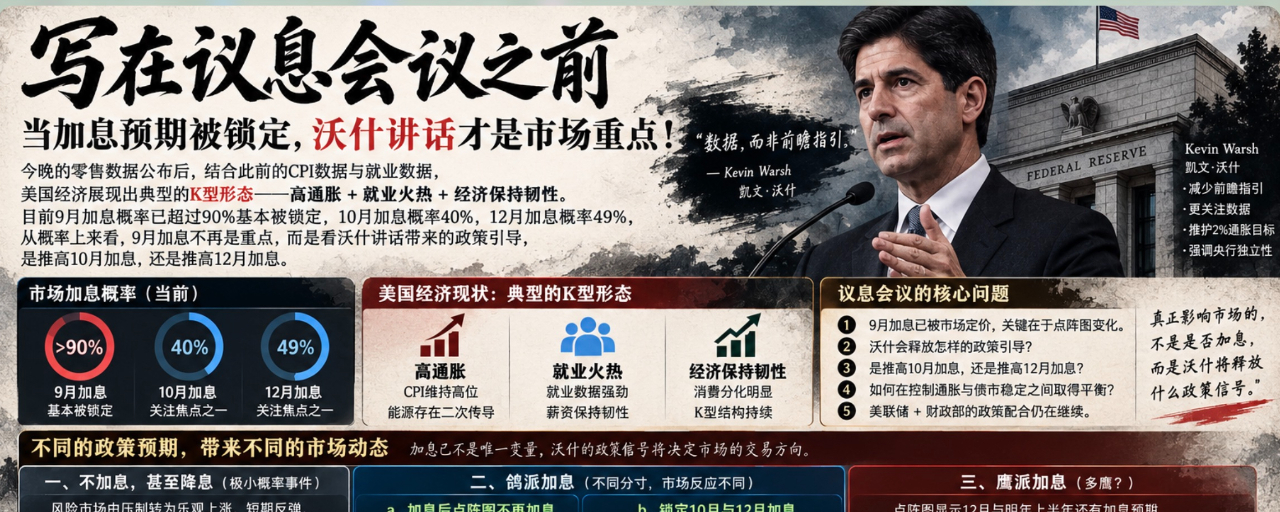

Viết trước cuộc họp chính sách: khi kỳ vọng tăng lãi suất đã được khóa chặt, bài phát biểu của Wosh mới là trọng tâm của thị trường!
Sau khi dữ liệu bán lẻ tối nay được công bố, kết hợp với dữ liệu CPI và việc làm trước đó, nền kinh tế Mỹ thể hiện hình thái “chữ K” điển hình—lạm phát cao + việc làm vẫn nóng + kinh tế giữ được độ bền.
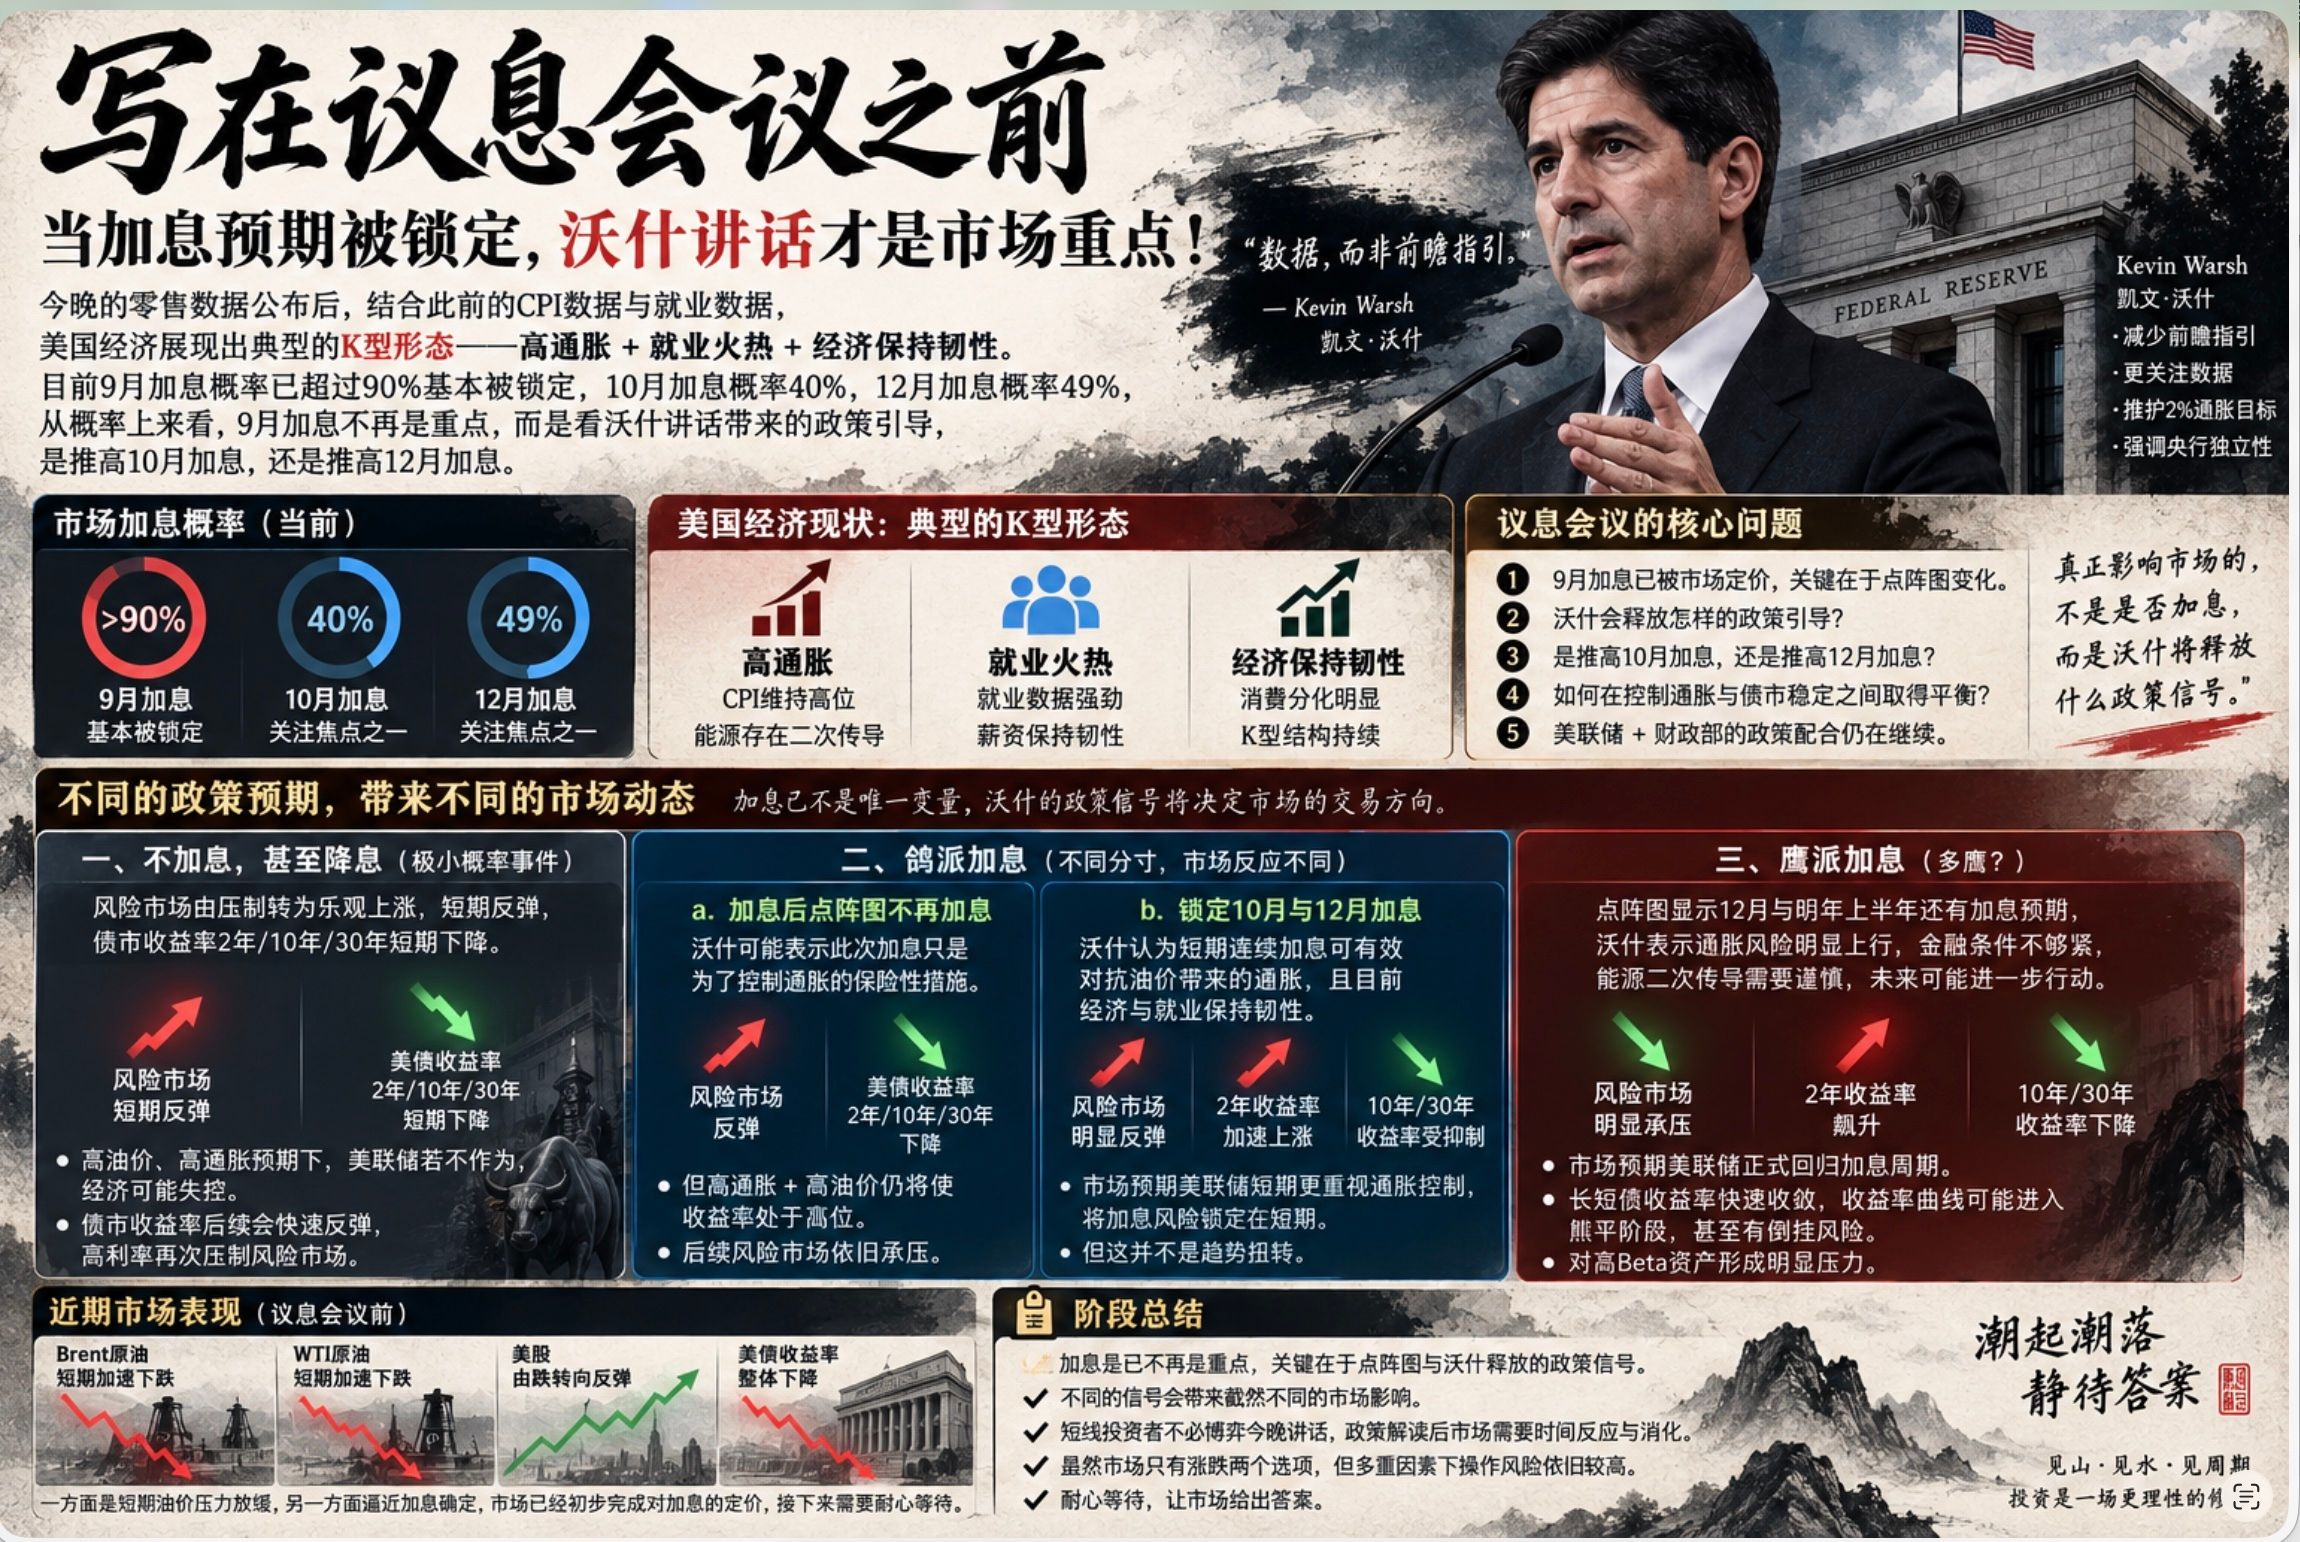
Hiện tại, xác suất tăng lãi suất vào tháng 9 cao hơn 90% cơ bản đã được khóa chặt. Tháng 10 là 40%, tháng 12 là 49%. Xét theo xác suất thì việc tăng lãi suất vào tháng 9 không còn là trọng điểm; thay vào đó là xem phần định hướng chính sách do bài phát biểu của Wosh mang lại: liệu sẽ đẩy xác suất tăng lãi suất lên tháng 10 hay đẩy lên tháng 12.
Theo chính sách trước đó của Wosh là giảm hướng dẫn/giảm nhấn mạnh vào dữ liệu, hiện tại những dữ liệu thực sự đã tạo thêm không gian chính sách cho Wosh. Tuy nhiên, Wosh vẫn cần cân nhắc vấn đề của thị trường trái phiếu, bởi vì hiện tại đang ở giai đoạn điều tiết phối hợp điển hình giữa Cục Dự trữ Liên bang Mỹ và Bộ Tài chính.
Những kỳ vọng khác nhau dẫn đến động thái thị trường khác nhau:
Không tăng lãi suất, thậm chí giảm lãi suất—xác suất thấp cực kỳ nhỏ,
Thị trường rủi ro từ trạng thái bị kìm nén chuyển sang lạc quan tăng lên, phản hồi ngắn hạn. Lợi suất thị trường trái phiếu: kỳ hạn 2 năm/10 năm/30 năm ngắn hạn giảm, nhưng sau đó thị trường cần đối mặt với một câu hỏi then chốt: dưới kỳ vọng giá dầu cao + lạm phát cao, nếu Cục Dự trữ Liên bang Mỹ không hành động, liệu kinh tế có bị mất kiểm soát không? Lợi suất trái phiếu sẽ nhanh chóng bật trở lại; lãi suất cao một lần nữa tiếp tục đè nặng lên thị trường rủi ro.
Tăng lãi suất theo hướng bồ câu, bồ câu hơn? Tùy theo mức độ khác nhau thì phản ứng của thị trường cũng khác nhau.
a,tăng lãi suất, đồng thời biểu đồ ma trận điểm cho thấy không cần thiết phải tăng lãi suất nữa trong tương lai. Kết hợp với quan điểm của Wosh, lần tăng lãi suất này chỉ là biện pháp mang tính “bảo hiểm” để kiểm soát lạm phát. Thị trường rủi ro bật lên, lợi suất trái phiếu 2 năm/10 năm/30 năm giảm, nhưng thị trường vẫn phải đối mặt với tình trạng lạm phát cao + giá dầu cao, điều này vẫn sẽ khiến lợi suất ở mức cao. Về sau, thị trường rủi ro vẫn chịu áp lực.
b, tăng lãi suất. Biểu đồ ma trận điểm khóa kỳ vọng tăng lãi suất vào tháng 10 và tháng 12. Kết hợp với quan điểm của Wosh: các đợt tăng lãi suất liên tiếp theo chu kỳ ngắn có thể chống lại hiệu quả lạm phát do giá dầu cao gây ra. Đồng thời, hiện tại kinh tế và việc làm vẫn giữ được độ bền. Thị trường dự kiến Cục Dự trữ Liên bang Mỹ trong ngắn hạn sẽ tập trung hơn vào kiểm soát lạm phát, nên rủi ro tăng lãi suất được “khóa” ở ngắn hạn. Tình huống này sẽ giúp kiềm chế lợi suất ở kỳ hạn dài, lợi suất kỳ hạn 2 năm tăng nhanh; thị trường rủi ro phục hồi rõ rệt. Nhưng điều này không phải là sự đảo chiều xu hướng.
#美联储加息是否已成定局 Tăng lãi suất theo hướng diều hâu, diều hâu hơn?
Xác định tăng lãi suất + biểu đồ ma trận điểm cho thấy vẫn còn kỳ vọng tăng lãi suất vào tháng 12 và nửa đầu năm tới. Kết hợp với phát biểu của Wosh rằng rủi ro lạm phát đi lên rõ rệt, điều kiện tài chính chưa đủ chặt, sự lan truyền lần hai từ năng lượng cần được thận trọng. Tương lai có thể sẽ có những hành động tiếp theo. Thị trường sẽ kỳ vọng Cục Dự trữ Liên bang Mỹ chính thức quay lại chu kỳ tăng lãi suất.
Lúc này, thị trường rủi ro rõ ràng chịu áp lực, lợi suất trái phiếu Mỹ kỳ hạn 2 năm vọt lên, lợi suất kỳ hạn 10 năm và 30 năm giảm, thị trường rủi ro chịu áp lực. Nhưng lúc này thị trường trái phiếu sẽ có một số rủi ro: lợi suất trái phiếu kỳ hạn ngắn và dài thu hẹp nhanh chóng. Nếu lợi suất trái phiếu 2 năm tăng quá nhanh sẽ khiến đường cong lợi suất của thị trường trái phiếu bước vào giai đoạn “đi ngang trong xu hướng gấu” (bearish bình), thậm chí có rủi ro đảo ngược đường cong.
Tổng kết theo giai đoạn:
Vì vậy, đối với tối nay, việc tranh luận liệu có tăng lãi suất hay không đã không còn quan trọng. Điểm then chốt là “tranh luận về” biểu đồ ma trận điểm và việc Wosh sẽ phát tín hiệu gì cho thị trường. Cách hiểu khác nhau về những tín hiệu này sẽ tạo ra tác động khác nhau lên thị trường.
Với nhà đầu tư giao dịch ngắn hạn, tôi nghĩ không cần phải “đặt cược” vào bài phát biểu của Wosh tối nay. Bởi sau khi được diễn giải chính sách, thị trường cần có thời gian để phản ứng và hấp thụ thông tin. Dù thị trường chỉ có hai lựa chọn là lên hay xuống, nhưng với nhiều yếu tố đan xen thì rủi ro khi thao tác vẫn khá cao.
Trước cuộc họp công bố quyết định lãi suất, giá Brent và WTI trong ngắn hạn giảm nhanh hơn, chứng khoán Mỹ từ chỗ giảm chuyển sang phục hồi, lợi suất trái phiếu Mỹ giảm. Một mặt là do áp lực giá dầu ngắn hạn hạ nhiệt, mặt khác là do tiến gần đến xác suất chắc chắn tăng lãi suất; thị trường đã cơ bản hoàn tất việc định giá cho lần tăng lãi suất. Tiếp theo, cần kiên nhẫn chờ đợi!