


Các nhà giao dịch Bitcoin không hoảng loạn trước đợt tăng lãi suất dự kiến vào thứ Tư, nhưng họ cũng không mạo hiểm quá nhiều.
Thị trường định giá với 92,5% khả năng Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất lần đầu tiên trong ba năm, sau dữ liệu việc làm mạnh mẽ và lạm phát dai dẳng. Bitcoin đã trải qua 24 ngày trong khoảng xấp xỉ 76.000 đến 80.000 USD, giao dịch ở mức 75.790 USD với mức biến động ở mức thấp nhất trong một tháng.
Xu Hướng Stablecoin Tạo Ra Bước Ngoặt 36 Điểm So Với Thông Thường
Theo nhà phân tích nghiên cứu Cooper Duschang, Talos ghi nhận xu hướng mua ròng nghiêng 28% hướng tới stablecoin trước cuộc họp.
Quanh các cuộc họp FOMC trước đó, nhà đầu tư cho thấy mức nghiêng bán trung bình 8% hướng về stablecoin.
Đó là sự đảo ngược 36 điểm phần trăm so với mô hình đã được thiết lập. Thông thường, các nhà giao dịch luân chuyển từ stablecoin sang tài sản rủi ro trước quyết định của Fed. Lần này họ làm ngược lại, và ở quy mô lớn.
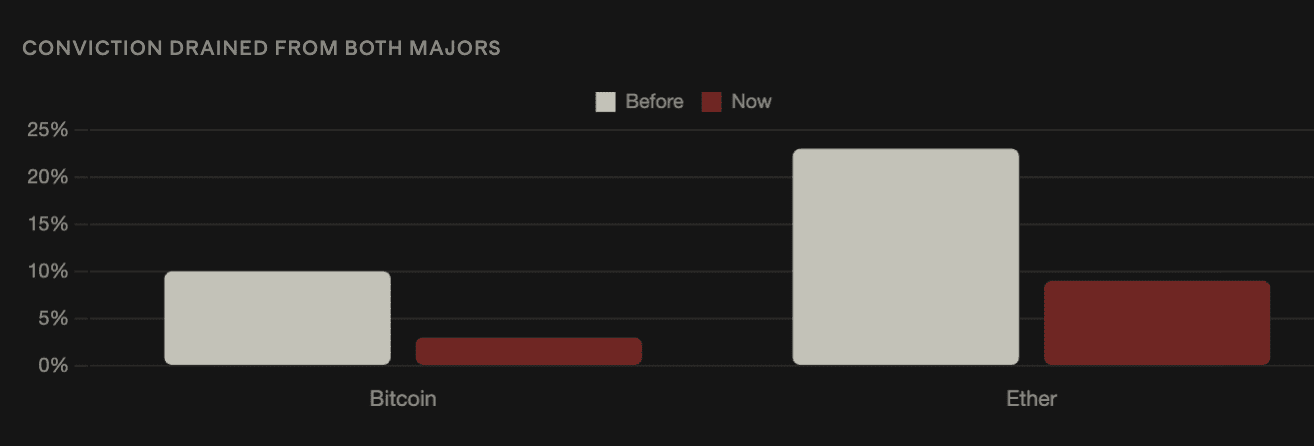
Khẩu vị với hai loại tiền mã hóa lớn nhất cũng thay đổi tương ứng. Niềm tin mua Bitcoin giảm xuống 3% từ 10%, trong khi ether giảm xuống 9% từ 23%.
“Sự thay đổi rõ ràng nhất là chuyển sang stablecoin,” Duschang nói, khi các nhà đầu tư “giảm rủi ro và nắm giữ thanh khoản lớn hơn trước quyết định của Fed.”
Giữ nguyên mới là rủi ro lớn hơn
Chris Sullivan của Hyperion Decimus xác định sự bất cân xứng nằm ở đâu.
“Thị trường trái phiếu đã làm tròn nhiệm vụ và đã định giá đầy đủ cho đợt tăng vào ngày mai,” ông nói. “Sốc lớn hơn sẽ đến nếu Fed không tăng, vì khi đó nhà đầu tư sẽ tự hỏi các nhà hoạch định chính sách nhìn thấy gì mà thị trường không thấy.”
Cách đặt khung này dẫn đến một hàm ý cụ thể. Việc bất ngờ “giữ nguyên” sẽ không chỉ là mang tính ôn hòa (dovish) — mà sẽ cho thấy Fed có thông tin về tăng trưởng hoặc điều kiện tài chính chưa đến được với thị trường.
Joel Kruger của LMAX Group cũng rút ra kết luận tương tự từ một góc nhìn khác, khi cho rằng: “tiềm năng cho một biến động vượt trội theo hướng tích cực đối với tài sản rủi ro sẽ lớn hơn nếu cuối cùng Fed không thực hiện những kỳ vọng diều hâu này.”
Tháng 7/2023 là tiền lệ cho phản ứng trầm lắng
Bitcoin gần như không biến động sau lần tăng lãi suất gần nhất của Fed vào tháng 7/2023, Duschang nhận xét, và động thái này phần lớn đã được thị trường “định giá” trước khi công bố.
So sánh này không hoàn hảo nhưng hữu ích. Lần tăng đó diễn ra vào cuối một chu kỳ thắt chặt và điểm đến nhìn chung đã được hiểu rõ. Còn lần này mở ra một chu kỳ có độ dài đang gây tranh cãi — UBS dự báo 50 điểm cơ bản trong năm nay, Bank of America 75, Deutsche Bank cho một lộ trình kéo dài đến tháng 3/2027, và Jefferies ít hơn so với những gì thị trường ngụ ý.
Quyết định này có thể còn trầm lắng như năm 2023. Các dự báo chứa nhiều thông tin hơn đáng kể.
Đòn bẩy không được định vị cho một “cú trượt tầng” (cascade)
K33 Research cho biết khối lượng lãi suất mở (open interest) trên các hợp đồng tương lai Bitcoin và hợp đồng vĩnh viễn vẫn thấp hơn mức trung bình hằng năm, với rất ít bằng chứng về việc đòn bẩy — thứ có thể biến một đợt bán tháo thông thường thành “làn sóng” thanh lý.
Điều này phù hợp với các chỉ báo khác. Dữ liệu Santiment cho thấy các hợp đồng mở được định danh bằng BTC giảm 13,5% trong giai đoạn từ ngày 3 đến 11/9, trong khi giá giảm 5%, khiến mức định vị (positioning) hiện vào khoảng thấp hơn 20% so với trước giai đoạn hồi phục. Lãi suất mở đã lình xình dưới 680.000 BTC.
Yusuf Fakhro của ARP Digital ghi nhận lãi suất tài trợ (funding rates) đang trôi về gần 0 và mức phí bảo hiểm kỳ hạn (futures premiums) dưới 5%.
Đòn bẩy mỏng giới hạn đà sụt giảm kiểu trượt tầng. Nó cũng loại bỏ “mỏ neo” cho giá, vì vậy mỗi tin tức lại đẩy Bitcoin đi xa hơn mức mà tin tức đó đáng lẽ phải tạo ra.
Connors về “Vấn đề Cái Nạng” (Pitchfork)
Dầu mỏ là biến số làm phức tạp logic chính sách. Theo Risk Dimensions CIO Mark Connors, giá dầu thô đã tăng hơn 20% trong năm ngày qua.
Giá năng lượng cao hơn làm gia tăng lạm phát, ngay cả khi Fed cố gắng kiềm chế lạm phát bằng chi phí vay mượn cao hơn.
Connors mô tả một đợt tăng lãi suất khác là “dùng cái nạng để cứu thuyền khỏi lạm phát,” và lập luận rằng chính sách tiền tệ không thể dễ dàng khắc phục lạm phát do cú sốc nguồn cung dầu gây ra.
Sức ép từ phía nguồn cung ủng hộ quan điểm này. Saudi Arabia đã đóng đường ống Đông-Tây đi vòng qua eo biển Hormuz, và khi Hormuz bị gián đoạn cùng việc Bab El-Mandeb bị đe dọa, sản lượng giảm xuống 6,238 triệu thùng/ngày — mức thấp nhất kể từ năm 1990. Cước tàu trên tuyến Trung Đông đến Viễn Đông lần đầu vượt 1 triệu USD mỗi ngày, trong khi một năm trước đó là dưới 100.000 USD.
Chính sách lãi suất không mở lại “đường ống” (pipeline).
Dòng tiền nhàn rỗi chảy đi đâu—đó mới là tín hiệu thực sự
Câu hỏi vào chiều thứ Tư là điều gì sẽ xảy ra với lượng stablecoin mà các nhà giao dịch đã tích lũy.
Duschang sẽ theo dõi xem khoản tiền đó có quay trở lại sàn giao dịch sau thông báo hay không. Nếu có, những nhà giao dịch đã chi tiêu đà tăng để phòng thủ có thể đang chuẩn bị đưa rủi ro trở lại.
Điều đó khiến dữ liệu dòng tiền hữu ích hơn nhiều so với phản ứng giá ngay lập tức. Một đợt biến động trầm lắng nhưng stablecoin quay trở lại sàn giao dịch mang ý nghĩa khác với một đợt biến động trầm lắng khi tiền vẫn nằm yên.
Với Bitcoin, thứ Tư ít liên quan đến việc Fed có nâng lãi suất như kỳ vọng hay không, mà hơn là về việc Chủ tịch Kevin Warsh sẽ phát tín hiệu điều gì tiếp theo.
Các mối tương quan của Bitcoin đã suy giảm trong thời gian đó. Dữ liệu của CoinMarketCap cho thấy liên kết trong khung ngắn hạn của nó với Chỉ số Đô-la ở mức +0,08 so với −0,54 trong 30 ngày, trong khi tương quan với S&P 500 giảm xuống 0,43 từ 0,75 chỉ sau một phiên, sau khi Đạo luật Clarity không qua được cuộc bỏ phiếu thủ tục ở Thượng viện hôm thứ Ba.
Quyết định được công bố vào 2:00 chiều theo giờ ET, cùng với các dự báo và cuộc họp báo sau đó.