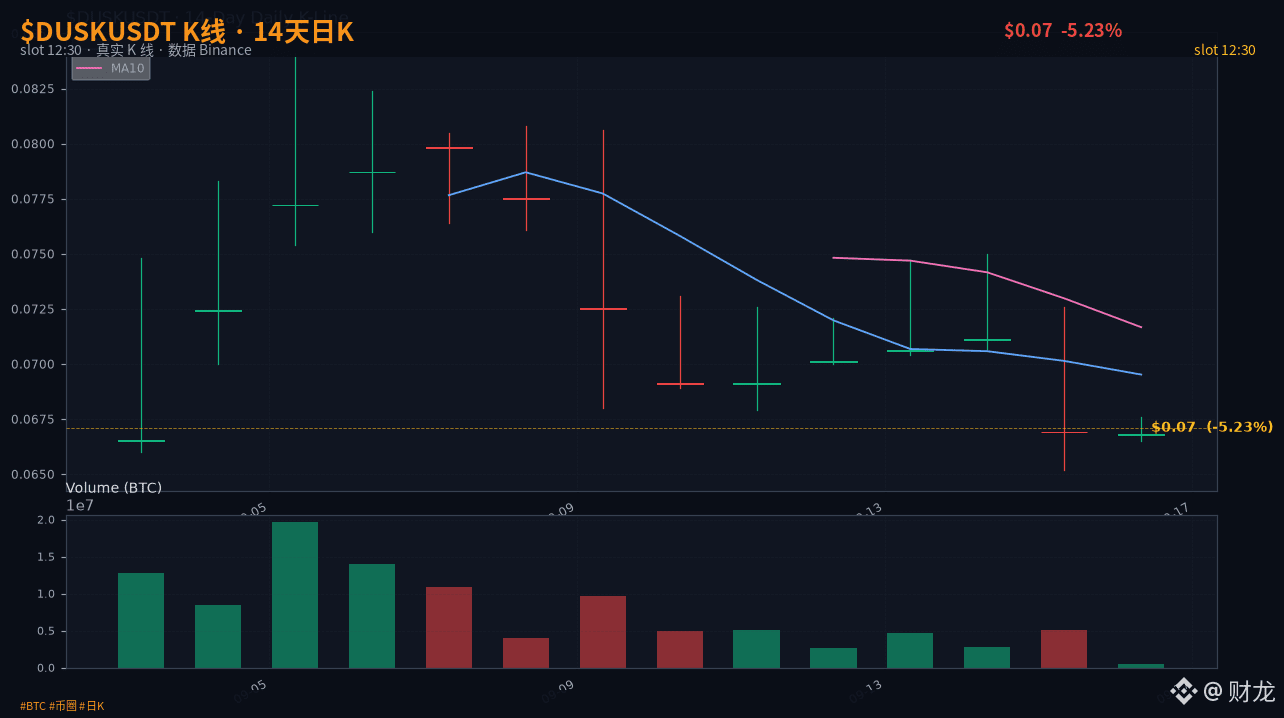

$DUSK 24 Giảm 5,367% trong 24 giờ, từ 0,0708 USD lần lượt “mài” xuống 0,0670, mức thấp nhất trong ngày 0,0652, tổng giá trị giao dịch 24 giờ là 352.000 USDT. Nến trông không ổn, nhưng đường mà @Dusk lặng lẽ “chôn” trong tuần này còn đáng để mổ xẻ hơn cả cây nến này.
Ngày 15 tháng 9, Dusk công bố chuyên đề về RWA khả năng tương tác (dusk.network/news/rwa-interoperability) trên trang chính thức; ngày 11 tháng 9 lại đăng một case study về trading-venues-secondary-markets. Hai bài gộp lại, cùng hướng tới một khe hở chưa được giải quyết dưới sự giám sát của EU: tài sản RWA xuyên chuỗi đi từ “chuỗi phát hành gốc” sang “chuỗi lưu thông thị trường thứ cấp” như thế nào? Quyền của nhà đầu tư, chứng từ sở hữu, và trách nhiệm pháp lý sẽ “qua” ra sao? Trong khuôn khổ MiCA, bên phát hành phát hành theo MiCA trên chuỗi A, tài sản sang chuỗi B để giao dịch thị trường thứ cấp—thì quyền và nghĩa vụ thuộc về ai?
Giấy phép “một trong hai” giải quyết cả thanh toán lẫn giao dịch như loại của 21X đã xử lý vấn đề của từng chuỗi đơn lẻ; còn NPEX đã giải quyết phần “phía ngoài chuỗi”. Nhưng ở bước xuyên chuỗi này, giấy phép chỉ có thể bao phủ được một đoạn—lớp quyền riêng tư của public chain (selective disclosure của Dusk) phải là “đoạn còn lại” nối khớp.
#dusk #Giấy phép EU
Cụ thể về thực hành: một công ty quản lý tài sản ở Hà Lan phát hành một quỹ theo MiCA trên chuỗi A, tài sản được chuyển sang chuỗi B để giao dịch thị trường thứ cấp. Ở bước xuyên chuỗi, ai là người chịu chi phí tuân thủ? Ai chịu trách nhiệm KYC/AML đối với nhà đầu tư lẻ trên chuỗi B? Giấy phép của NPEX có bao phủ được thị trường thứ cấp sau khi xuyên chuỗi không?
Theo phiên bản hiện tại, phần mà giấy phép không bao phủ được—lớp quyền riêng tư trên public chain (selective disclosure của chuỗi này theo Dusk)—phải đóng vai trò là “đoạn còn lại” của mối nối. #Khớp_nối_RWA_xuyên_chuỗi
Ngày 15 tháng 9, Dusk công bố chuyên đề về RWA khả năng tương tác (dusk.network/news/rwa-interoperability) trên trang chính thức; ngày 11 tháng 9 lại đăng một case study về trading-venues-secondary-markets. Hai bài gộp lại, cùng hướng tới một khe hở chưa được giải quyết dưới sự giám sát của EU: tài sản RWA xuyên chuỗi đi từ “chuỗi phát hành gốc” sang “chuỗi lưu thông thị trường thứ cấp” như thế nào? Quyền của nhà đầu tư, chứng từ sở hữu, và trách nhiệm pháp lý sẽ “qua” ra sao? Trong khuôn khổ MiCA, bên phát hành phát hành theo MiCA trên chuỗi A, tài sản sang chuỗi B để giao dịch thị trường thứ cấp—thì quyền và nghĩa vụ thuộc về ai?
Giấy phép “một trong hai” giải quyết cả thanh toán lẫn giao dịch như loại của 21X đã xử lý vấn đề của từng chuỗi đơn lẻ; còn NPEX đã giải quyết phần “phía ngoài chuỗi”. Nhưng ở bước xuyên chuỗi này, giấy phép chỉ có thể bao phủ được một đoạn—lớp quyền riêng tư của public chain (selective disclosure của Dusk) phải là “đoạn còn lại” nối khớp.
#dusk #Giấy phép EU
Cụ thể về thực hành: một công ty quản lý tài sản ở Hà Lan phát hành một quỹ theo MiCA trên chuỗi A, tài sản được chuyển sang chuỗi B để giao dịch thị trường thứ cấp. Ở bước xuyên chuỗi, ai là người chịu chi phí tuân thủ? Ai chịu trách nhiệm KYC/AML đối với nhà đầu tư lẻ trên chuỗi B? Giấy phép của NPEX có bao phủ được thị trường thứ cấp sau khi xuyên chuỗi không?
Theo phiên bản hiện tại, phần mà giấy phép không bao phủ được—lớp quyền riêng tư trên public chain (selective disclosure của chuỗi này theo Dusk)—phải đóng vai trò là “đoạn còn lại” của mối nối. #Khớp_nối_RWA_xuyên_chuỗi