

Bitcoin mắc kẹt giữa RÕ RÀNG, Lạm phát & Lợi suất 5%
Xin chào mọi người, và chào mừng đến với Bản tin Thị trường Hàng tuần.
Bitcoin đã đi ngang suốt tuần trước, và để đến được đó, nó đã phải đi theo con đường khó khăn. Tính đến chiều Chủ nhật, nó đứng gần 77.000 USD, trong khi Ethereum ở gần 2.490 USD — cả hai đều chỉ cách rất gần vị trí mà chúng đã đứng bảy ngày trước. Ở giữa chặng đường, Bitcoin đã giảm 1.000 USD trong 60 giây ngay sau bản công bố CPI vào thứ Sáu, sau đó phục hồi gần như toàn bộ mức giảm, vọt lên 79.890 USD vào thứ Bảy, rồi trượt trở lại về khoảng 77.200. Đến sáng thứ Ba, khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm lần đầu tiên vượt 5% kể từ năm 2007, nó đang giao dịch quanh 76.800 USD, giảm 1,8% trong phiên. Bitcoin vẫn thấp hơn khoảng 39% so với đỉnh điểm tháng 10 năm 2025 là 126.198 USD.
Ether biến động mạnh theo cả hai hướng. Nó bật từ khoảng 2.433 USD lên 2.667 USD vào thứ Sáu, với khoảng 250 triệu USD lệnh short bị thanh lý và các giao dịch trên 1 triệu USD tăng gần 14%, rồi hoàn toàn đảo chiều toàn bộ đà tăng và xuống dưới 2.500 USD vào Chủ nhật. Hiện nó đang giao dịch quanh 2.470 USD.
Điều quan trọng là Bitcoin đã hấp thụ được gì để kết thúc tuần đi ngang: Brent trên 100 USD, lợi suất 10 năm đẩy lên 5%, bốn ngày liên tiếp dòng tiền ETF giao ngay rút ròng, và một số liệu lạm phát vượt mọi dự báo của Phố Wall. Điều đó hoặc là cho thấy khả năng chống chịu ấn tượng, hoặc là một thị trường chưa kịp định giá lại. Quyết định của Fed vào thứ Tư sẽ chốt lại tất cả.
Nasdaq đã viết một tờ séc 100 triệu USD cho hạ tầng sẽ không đi vào hoạt động cho đến năm 2027, Visa công bố tốc độ thanh toán stablecoin là 20 tỷ USD/năm, và một công ty kiều hối 86 năm tuổi đã thay thẻ ngân hàng bằng một giải pháp blockchain. Không có gì trong số đó làm thay đổi giá trong tuần này. Tất cả đều đang diễn ra bất kể giá biến động thế nào.
Bitcoin gần như không phản ứng gì với tất cả điều đó.
Trong kỳ này, tôi sẽ phân tích chính xác điều gì đã thúc đẩy biến động, các chất xúc tác vĩ mô đang nén lại vào một “cửa sổ” tác động cao, dòng chảy on-chain đang cho thấy hành vi của người nắm giữ ra sao, và liệu động lượng mang tính cấu trúc có thể xuất hiện bước tiếp theo hay không.
Hãy đi vào chi tiết.
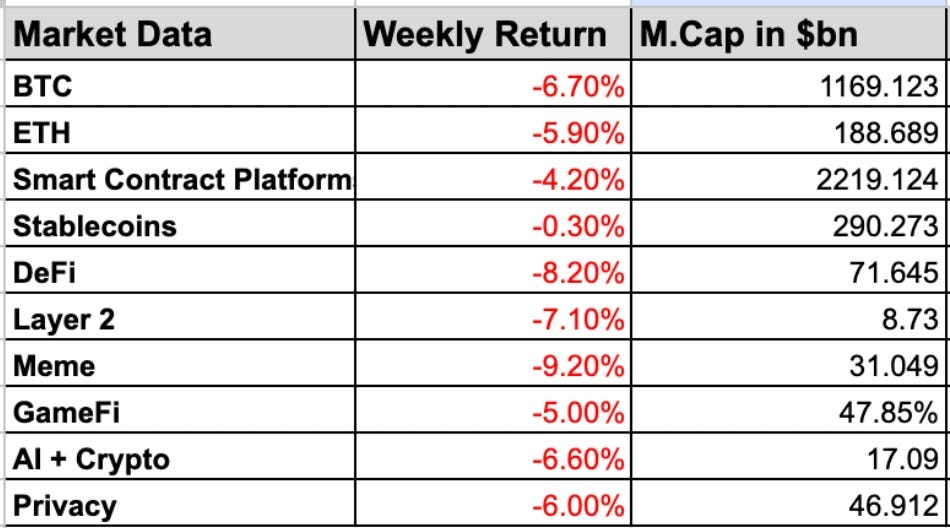
1. Hiệu suất theo ngành & Các diễn biến chính
Nhánh đầu tư mạo hiểm của Nasdaq đồng ý đầu tư 100 triệu USD vào Payward — công ty mẹ của Kraken — với định giá được cho là 21 tỷ USD. Payward sẽ áp dụng công nghệ giám sát thị trường của Nasdaq trên tất cả các nền tảng của mình, và hai bên đang xây dựng Nasdaq Equity Tokens, dự kiến ra mắt vào quý II năm 2027.
Visa cho biết khối lượng thanh toán bằng stablecoin trên mạng lưới của họ đã vượt ngưỡng chạy theo tốc độ hằng năm 20 tỷ USD, cao hơn hơn mười lăm lần so với một năm trước, với hơn 160 chương trình thẻ liên kết với stablecoin đang hoạt động. Rain đã tài trợ khoảng 2 tỷ USD thông qua cơ sở tín dụng stablecoin của Visa kể từ tháng 8/2023, với 0 lần vỡ nợ.
MoneyGram ra mắt thẻ Visa đầu tiên được hỗ trợ bởi stablecoin, bắt đầu ở Colombia, nắm giữ số dư 1 đô la bằng USDC trên Stellar. Công ty đã ngừng thẻ fiat truyền thống vào tháng 12/2025 và thay bằng thẻ này.
Coinbase và Moov đồng ý mang thanh toán bằng stablecoin tới hơn 1.000 ngân hàng cộng đồng và liên hiệp tín dụng tại Mỹ. US Bank bắt đầu thí điểm stablecoin trên Stellar. Citi ra mắt thanh toán xuyên biên giới tức thời dựa trên blockchain cho các doanh nghiệp Nhật Bản và cùng với DBS để hỗ trợ thanh toán đô la 24/7 bằng cách sử dụng các khoản tiền gửi được mã hóa dưới dạng token trên sổ cái blockchain của Swift.
Tether và Fasanara Capital cam kết 400 triệu USD cho StableFund — một nền tảng tín dụng tư nhân cho vay thông qua các nền tảng fintech tại hơn 60 quốc gia, với USDT là lớp thanh toán (settlement). Họ có kế hoạch huy động thêm tối đa 3 tỷ USD.
Block nộp đơn lên OCC để thành lập Builders Bank & Trust, một ngân hàng ủy thác quốc gia không được bảo hiểm cho việc lưu ký Bitcoin và stablecoin. Từ năm 2025, OCC đã nhận 40 đơn xin cấp phép, phê duyệt 21 và từ chối 2, với Coinbase, Paxos, BitGo, Ripple, Circle và Revolut đang nằm trong hàng chờ.
Consensys tách thành hai công ty: MetaMask dưới Joe Lubin và một Consensys mới dưới Mike Kriak tập trung vào hạ tầng cho tổ chức, bao gồm Linea và client Besu — vốn đã được Citi, DTCC và BNY Mellon sử dụng.
Kalshi nộp đơn lên CFTC xin 60 hợp đồng tương lai vĩnh viễn (perpetual futures) dựa trên từng cổ phiếu ở Mỹ, bao gồm Tesla, Apple và Nvidia.
Hanwha Investment & Securities đã hoàn tất một nền tảng chứng khoán được mã hóa trên Avalanche, trước các sửa đổi của Hàn Quốc có hiệu lực pháp lý từ ngày 4/2/2027.
Khoảng 4.000 BTC, tương đương khoảng 320 triệu USD và xấp xỉ 95% số dự trữ, đã rời ví liên bang của Liquid — sidechain Bitcoin của Blockstream — vào ngày 6/9 thông qua một lỗi bộ nhớ đệm (cache bug) trong cơ chế chứng minh theo dải (range-proof). 3.400 BTC quay trở lại vào ngày 7/9 sau khi Blockstream xác nhận on-chain rằng các node “bridge” đã được vá. Khoảng 598,5 BTC, tương đương khoảng 47 triệu USD, là không quay về. Bản thân Bitcoin không bao giờ bị đụng tới.
Hơn một trăm nhà nghiên cứu đã công bố một bài báo cắt giảm ước tính chi phí tài nguyên của một bước quan trọng trong một cuộc tấn công lượng tử vào chữ ký Bitcoin và Ethereum tới 86% trong khoảng hai tháng. Không ai làm hỏng bất cứ thứ gì. Ethereum Foundation đặt mục tiêu đạt “kháng cự lượng tử” hoàn toàn ở lớp nền tảng (base layer) vào tháng 12/2029. Bitcoin không có kế hoạch tương đương theo mốc thời gian cho khoảng 7 triệu BTC nằm ở các địa chỉ có khóa công khai bị lộ.
Metaplanet giảm 9,9% vào thứ Ba còn 244 yên, giảm khoảng 17% sau hai phiên trong khi Bitcoin gần như không biến động, sau một kế hoạch quyền chọn cổ phần năm 2022 mở rộng pool điều hành theo từng đợt phát hành cổ phiếu: từ khoảng 46 triệu lên khoảng 319 triệu cổ phiếu. Ban quản trị sau đó đã hủy 41% phần này.
BitMine mua thêm 28.086 ETH, nâng lượng nắm giữ lên 5.929.198 ETH, tương đương khoảng 4,9% nguồn cung và trị giá xấp xỉ 14,8 tỷ USD, với 85% đã được staking.
Strategy không mua Bitcoin nào tuần trước, mà thay vào đó dùng 176,3 triệu USD để mua lại các cổ phiếu ưu đãi STRC. Công ty nắm 845.050 BTC — khoảng 4,02% trong số 21 triệu BTC chỉ tồn tại đến cùng.
Bộ Tài chính Đức đã soạn thảo mức thuế suất phẳng 25% đối với lợi nhuận crypto từ ngày 1/1/2027 (26,375% nếu tính thêm phụ phí đoàn kết), chấm dứt miễn thuế nắm giữ trong 12 tháng đối với các giao dịch mua sau này.
$LAPTOP memecoin của Hunter Biden trên Base giảm 86,5% trong vòng nửa giờ sau khi các bot săn lệnh (sniper) mua mạnh ngay tại thời điểm niêm yết, và đến Chủ nhật đang giao dịch thấp hơn khoảng 99,9% so với đỉnh theo công bố của nó.
Quỹ dầu trị giá 2,3 nghìn tỷ USD của Na Uy đã đề xuất cắt giảm mức nắm giữ trái phiếu chính phủ Mỹ khoảng 80 tỷ USD.
2. CLARITY đâm vào bức tường
Crypto vừa mất đi một trong những chất xúc tác pháp lý lớn nhất trong năm.
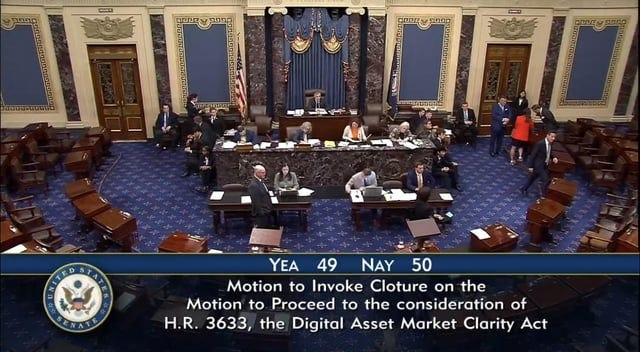
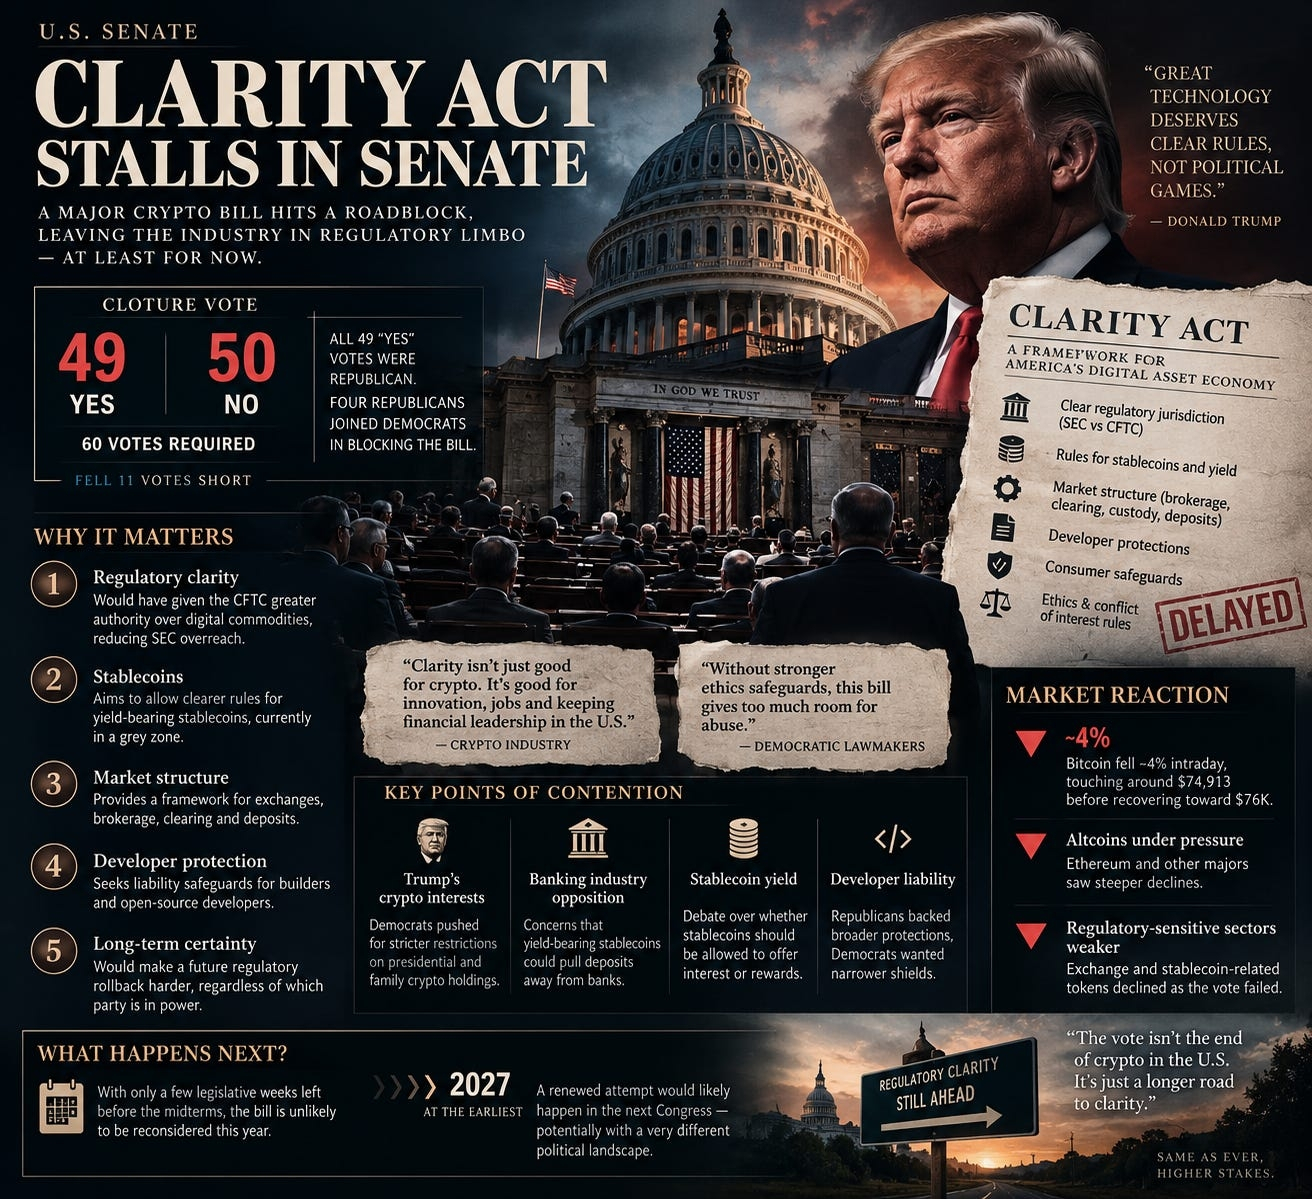
Vào hôm thứ Ba, Thượng viện đã bỏ phiếu 49–50 về việc có đưa Đạo luật CLARITY tiến lên hay không, thiếu 11 phiếu so với mức 60 cần thiết để đưa ra thủ tục “cloture”. Tất cả các Dân chủ đều bỏ phiếu chống việc đưa dự luật tiến lên, cùng với bốn đảng viên Cộng hòa.
Quan trọng là, đây không phải là một cuộc bỏ phiếu cuối cùng để loại bỏ dự luật. Đây là phiếu thủ tục cần thiết để đưa CLARITY ra sàn cho thảo luận và sửa đổi.
Nhưng với thời điểm bầu cử giữa kỳ đang đến gần và lịch lập pháp ngày càng bị nén lại, cú giáng này là đáng kể.
Và thị trường đã nhận ra ngay lập tức. Bitcoin giảm khoảng 4% trong phiên, chạm quanh 74.913 USD rồi phục hồi về gần 76.000 USD. Coinbase và Circle — có thể nói là hai trong những bên hưởng lợi niêm yết lớn nhất từ một chế độ crypto rõ ràng hơn của Mỹ — mỗi bên đều giảm khoảng 9%.
Nhưng phần thú vị không phải là con số giật tít 49–50. Điều quan trọng là CLARITY thực sự đang cố sửa cái gì.
Trong nhiều năm qua, một trong những vấn đề lớn nhất của crypto ở Mỹ là câu hỏi cơ bản: liệu đây là chứng khoán hay hàng hóa, và do đó ai sẽ là bên quản lý nó?
CLARITY được thiết kế để vạch ra ranh giới rõ ràng hơn nhiều giữa SEC và CFTC, trao cho CFTC một vai trò lớn hơn đối với các “hàng hóa số” thay vì để ngành tự xoay xở trong một khung pháp lý chủ yếu được hình thành bởi các hành động của cơ quan quản lý và việc thực thi (enforcement).
Điều này quan trọng vì sự khác biệt không chỉ là bề ngoài. SEC và CFTC vận hành với các khung quản lý hoàn toàn khác nhau, và một khung pháp lý theo luật (statutory framework) sẽ cho các sàn giao dịch, tổ chức phát hành, công ty môi giới và nhà phát triển thứ mà họ đã thiếu trong nhiều năm: những quy tắc mà họ có thể xây dựng dựa theo.
Chính quyền Trump đã thúc đẩy SEC đi theo hướng thân thiện với crypto hơn, nhưng chính vì thế mà luật pháp lại quan trọng. Một chính quyền có thể đổi cách tiếp cận quản lý chỉ trong một đêm; Quốc hội thông qua luật về cấu trúc thị trường thì khó có thể đảo ngược hơn nhiều. CLARITY về cơ bản là nỗ lực biến môi trường quản lý “thân thiện hơn” của hiện tại thành thứ bền vững hơn.
Và đó là lúc dự luật trở nên lớn hơn nhiều so với cuộc đối đầu giữa SEC và CFTC.
Stablecoin đang nằm đúng ở trung tâm của câu chuyện đó. Các cuộc đàm phán gần đây có bao gồm các hạn chế về phần thưởng, lãi suất và lợi suất trên stablecoin, một vấn đề khiến các công ty crypto và ngân hàng đứng về hai phía của bàn đàm phán. Bản cập nhật mới nhất thậm chí còn trao thêm quyền cho Bộ Tài chính đối với phần thưởng stablecoin.
Mối lo của ngành ngân hàng rất thẳng thắn: nếu người tiêu dùng có thể nắm giữ đô la dưới dạng stablecoin và nhận được điều gì đó gần hơn với lợi suất của tiền gửi thị trường tiền tệ, thì một phần tiền có thể chuyển khỏi tiền gửi ngân hàng truyền thống.
Với Circle và các nền tảng crypto, đó là một cơ hội cực lớn. Còn với ngân hàng, tiền gửi là nguồn vốn để cho vay. Nếu đủ tiền gửi rời đi, ngân hàng có thể có ít vốn hơn để cho vay.
Ngoài ra còn có DeFi và trách nhiệm pháp lý của nhà phát triển. Lập trường của phe Cộng hòa nhìn chung đã thúc đẩy các biện pháp bảo vệ rộng hơn cho nhà phát triển, để việc viết hoặc duy trì các giao thức mã nguồn mở không tự động khiến nhà phát triển phải chịu trách nhiệm pháp lý cho những gì người dùng sau đó làm với họ. Các Dân chủ thì đẩy cho các bảo vệ hẹp hơn, lập luận rằng nhà phát triển không nên được miễn trách nhiệm toàn diện nếu một giao thức được cố tình thiết kế theo cách tạo điều kiện cho hành vi lạm dụng hoặc gây ra thua lỗ.
Vì vậy, CLARITY âm thầm tìm cách trả lời nhiều câu hỏi cùng lúc: ai quản lý crypto, sàn giao dịch hoạt động ra sao, stablecoin cạnh tranh với tiền gửi ngân hàng như thế nào, nhà phát triển DeFi trở thành bên chịu trách nhiệm pháp lý ở điểm nào, và crypto phù hợp thế nào với hệ thống tài chính hiện có.
Rồi chính trị lại làm mọi thứ khó hơn.
Một trong những phản đối lớn nhất của phe Dân chủ là thiếu các hạn chế mạnh hơn đối với các lợi ích crypto của ông Trump. Ông Trump và gia đình ông đã bị phơi nhiễm tài chính sâu với lĩnh vực này, trong khi đồng thời chính quyền của ông cũng đang định hình việc quản lý crypto.
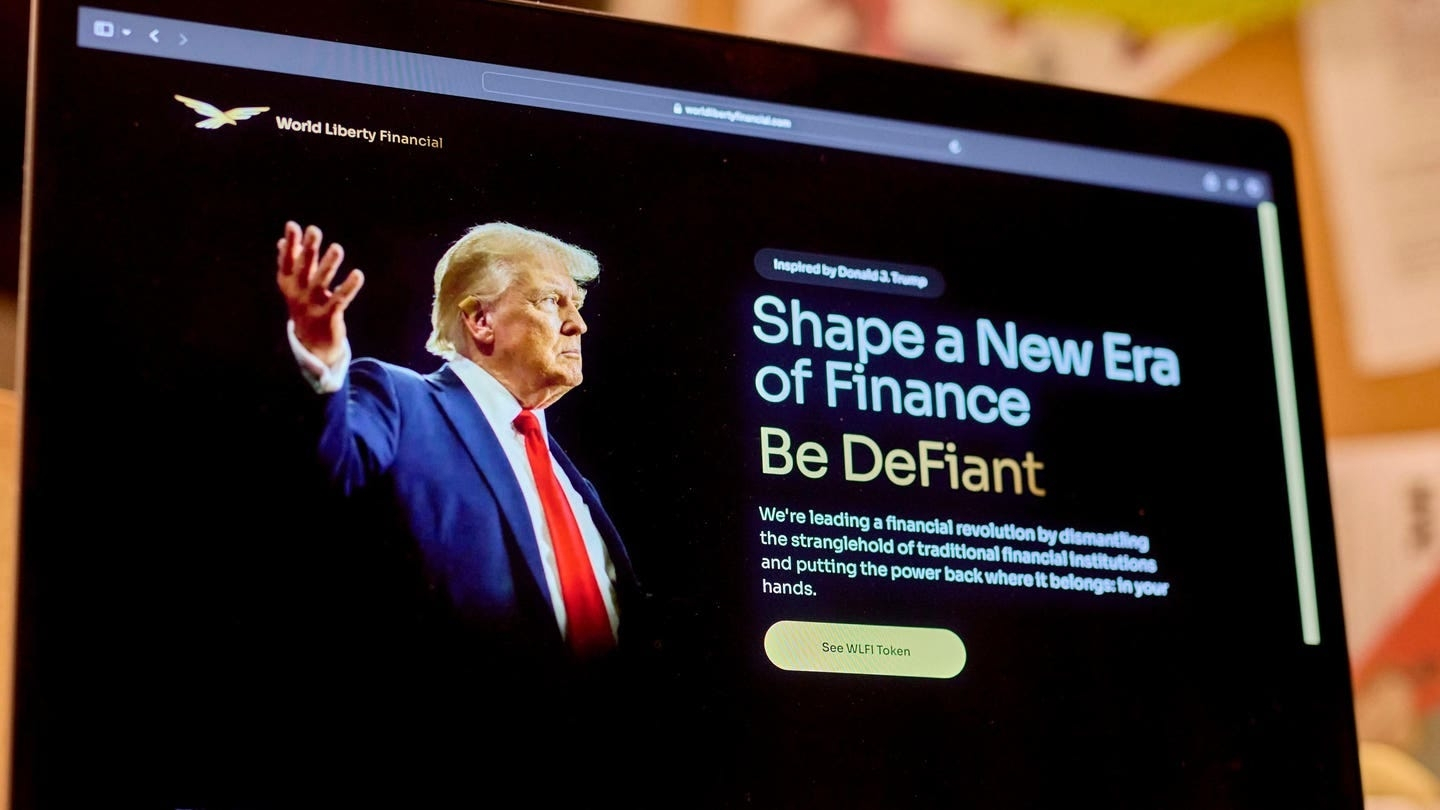
AP đưa tin rằng ông Trump và gia đình đã tạo ra hơn 500 triệu USD doanh thu thông qua World Liberty Financial, trong khi chính quyền cũng thúc đẩy khung pháp lý crypto rộng hơn.
Điều đó khiến câu hỏi về đạo đức trở nên không thể tách khỏi chính bản thân dự luật. Các Dân chủ muốn có các biện pháp bảo vệ mạnh hơn đối với các khoản nắm giữ crypto và hoạt động liên quan đến crypto của Tổng thống và gia đình ông. Các Cộng hòa cho rằng dự luật sẽ thiết lập khung pháp lý và các biện pháp bảo vệ người tiêu dùng mà ngành cần. Những bất đồng đó cuối cùng đã trở thành một trong những lý do trung tâm khiến các Dân chủ từ chối cung cấp các phiếu cần thiết để đạt 60.
Và đây còn là một hệ quả lớn hơn đối với thị trường.
Bitcoin thực sự không cần CLARITY
Bitcoin đã có một thị trường thể chế tương đối trưởng thành và luận điểm đầu tư của nó không phụ thuộc vào việc liệu một stablecoin có thể trả lãi suất hay không, hoặc liệu một nhà phát triển DeFi có được “lá chắn” trách nhiệm pháp lý theo luật hay không
Những bên hưởng lợi lớn hơn từ sự rõ ràng về quy định từ trước đã chắc chắn là hạ tầng quanh Bitcoin: stablecoin, sàn giao dịch, Ethereum, DeFi và các sản phẩm tài chính được mã hóa bằng token.
Phần gây bực bội với crypto là dự luật đã không thất bại vì Mỹ bỗng dưng quyết định không muốn một khung pháp lý cho crypto. Nó thất bại vì ai cũng muốn sự rõ ràng về những điều khoản khác nhau.
Crypto muốn ít rào cản pháp lý hơn.
Ngân hàng không muốn stablecoin ăn mòn tiền gửi của họ.
Các Dân chủ muốn siết chặt hơn các quy định về đạo đức.
Các Cộng hòa muốn một khung cấu trúc thị trường bền vững.
Các cơ quan quản lý muốn thẩm quyền được xác định rõ ràng.
Và ngành công nghiệp muốn các nhà phát triển có thể xây dựng mà không phải sống dưới sự bất chắc pháp lý kéo dài.
CLARITY là nỗ lực đưa tất cả các lợi ích đó vào một dự luật. 49 thượng nghị sĩ sẵn sàng đưa dự luật tiến lên. Cần 60. Thực tế chỉ đạt ít hơn 11.
Thông điệp chốt lại cuối cùng là: Mỹ không nhất thiết đang rời xa quy định. Chỉ là việc thống nhất quy định đó nên trông như thế nào đang trở nên khó hơn rất nhiều.
3. Bối cảnh vĩ mô
1. Lợi suất 10 năm chạm 5%. Rồi lại tăng.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm chạm 5,012% vào thứ Hai. Sau đó nó giảm lại và ổn định quanh 4,960%
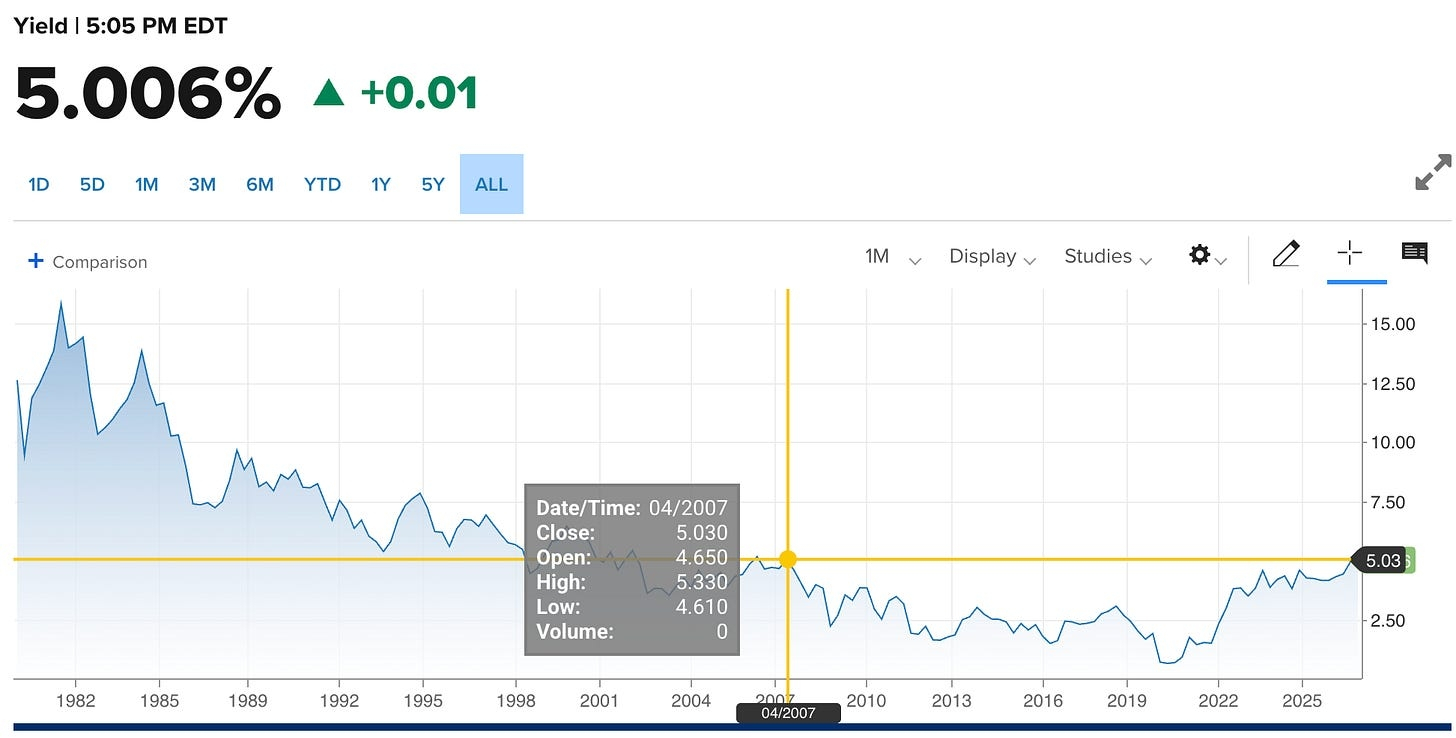
Trong lịch sử đã có một sự kiện tương tự.
Vào ngày 23/10/2023, lợi suất 10 năm trong chốc lát vượt 5%, đạt khoảng 5,02%, trước khi người mua bước vào và đẩy lợi suất quay xuống chỉ còn trên 4,8%.
Trong một khoảnh khắc vào thứ Hai, trông như chúng tôi lại chứng kiến cùng một kịch bản giao dịch.
Trừ lần này, người mua không xuất hiện theo cùng cách.
Lợi suất 10 năm đang trên 5,04%, đưa nó lên mức cao nhất kể từ năm 2007 và, quan trọng là, cao hơn đỉnh năm 2023 — thời điểm trước đó đã chặn đứng đà tăng. Điều tiếp theo cần theo dõi là liệu thị trường có thể đóng cửa trên mốc 5% một cách thực sự hay chỉ chạm trong phiên.
Trước khi bước vào hôm thứ Ba, đường cong đứng ở:
2 năm: 4,688% , 10 năm: 5,035% , 30 năm: 5,396%
Phần thú vị là áp lực đang đến từ đâu. Lợi suất kỳ hạn 10 và 30 năm đang tăng nhanh hơn hơn 3 lần so với kỳ hạn 2 năm. Điều đó không còn giống như thị trường quá ám ảnh về cuộc họp tiếp theo của Fed nữa. Đây là “phần cuối dài hạn” đòi thêm phần bù cho lạm phát, vay mượn của chính phủ và rủi ro khi nắm giữ nợ Mỹ trong 10–30 năm.
Nói cách khác, vấn đề ngày càng giống “vấn đề chiết khấu theo kỳ hạn” (term premium) hơn là vấn đề của Fed. Và nó đã bắt đầu lan sang nền kinh tế thực. Lãi suất thế chấp 30 năm đã bật tăng 23 điểm cơ bản trong một tuần lên 7,17%.
Vậy điều gì đang đẩy lợi suất lên cao hơn?
Lạm phát do chiến tranh. Dầu đã quay lại trên 100 USD, khiến thị trường khó định giá về khả năng nhanh chóng quay lại mức lạm phát thấp.
Vay mượn của chính phủ. Nợ chính phủ Mỹ đã đạt khoảng 40 nghìn tỷ USD, tương đương gấp đôi mức của một thập kỷ trước. Washington đã đang chi nhiều hơn cho lãi suất so với chi cho quốc phòng. Rồi tuần trước, ông Trump đã nêu ra một “cổ tức” 5.000 USD cho mỗi công dân trưởng thành nếu phe Cộng hòa giữ quyền kiểm soát Quốc hội — đề xuất này có thể tốn hơn 1 nghìn tỷ USD.
Vay mượn cho AI. Các công ty công nghệ lớn nhất ngày càng tận dụng thị trường trái phiếu để tài trợ cho chi phí khổng lồ xây dựng trung tâm dữ liệu. Họ thực tế đang cạnh tranh với Bộ Tài chính cho cùng một nhóm nhà đầu tư và vốn.
Và rồi còn một vấn đề với “giải pháp” mà chính phủ tìm cách đưa ra.
Thông báo kế hoạch mua lại (buyback) 6 tỷ USD của Bộ trưởng Tài chính Scott Bessent tuần trước đã khiến nhà đầu tư thất vọng. Thông điệp từ thị trường khá đơn giản: mua lại một lượng nợ tương đối nhỏ không giải quyết được vấn đề được tạo ra bởi việc phát hành một lượng lớn đến mức khổng lồ nó.
Trần hay sàn?
Giờ đã có hai lập luận hoàn toàn khác nhau.
Các chuyên gia cho rằng vẫn quá sớm để gọi là đỉnh.
Ở phía còn lại, họ chỉ ra diễn biến năm 2023. Việc vượt 5% đã kéo một làn sóng người mua vào trái phiếu kho bạc, trong khi cuộc đấu giá trái phiếu kỳ hạn 20 năm gần đây của Nhật Bản thu hút nhu cầu mạnh hơn mức trung bình 12 tháng, khi lợi suất cao hơn kéo nhà đầu tư quay trở lại. Meghan Swiber của Bank of America cũng lập luận rằng một lần tăng lãi suất của Fed một cách chắc chắn có thể thực sự giúp kéo lợi suất dài hạn giảm xuống.
Và đây là lúc trở nên đặc biệt quan trọng đối với crypto:
Bitcoin và vàng không trả lãi cho việc bạn nắm giữ. Một trái phiếu chính phủ có lợi suất khoảng 5% trong một thập kỷ sẽ thay đổi chi phí cơ hội khi nắm giữ một tài sản không tạo ra lãi suất hay dòng tiền mặt.
Cả Bitcoin và vàng đều trượt vào sáng thứ Ba, trong khi vàng giảm mạnh hơn dù bối cảnh chiến tranh tiếp tục xấu đi.
Quan trọng hơn, thị trường trái phiếu đang bắt đầu nghi ngờ một thứ mà crypto đã tranh luận trong nhiều năm.
2. CPI: Con số nhỏ lại là điều đáng sợ On
Vào thứ Sáu, BLS công bố CPI tháng 8:
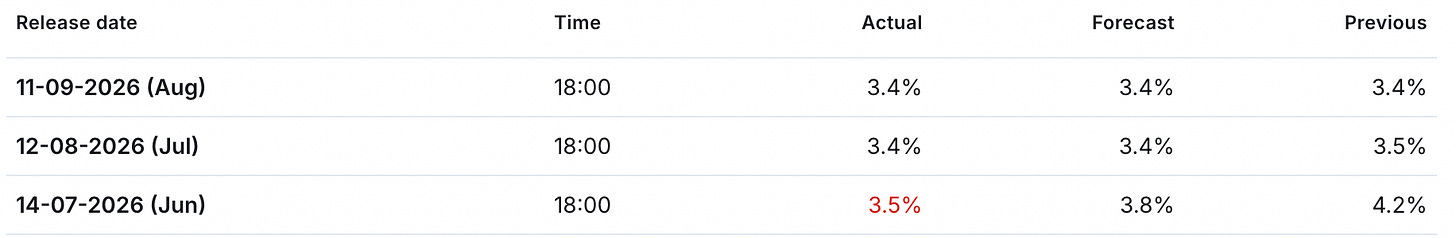
Các con số thực tế:
Tiêu đề: 3,4% trong 12 tháng, đúng bằng tháng 7. Theo tháng cộng 0,4%.
Cốt lõi: 2,4% theo năm, giảm từ 2,5%, mức thấp nhất kể từ năm 2021. Theo tháng cộng 0,3%, tăng từ 0,2% của tháng 7.
Năng lượng: cộng 2,1% so với tháng trước, cộng 16,3% so với cùng kỳ năm trước. Xăng dầu: cộng 3,9% so với tháng trước, cộng 27,4% so với cùng kỳ năm trước.
Số liệu cốt lõi theo năm giảm. Số liệu cốt lõi theo tháng tăng. Ở mức 0,3%/tháng, lạm phát chạy khoảng 3,5%/năm nếu tiếp tục, so với mục tiêu 2%. Con số mang tính trấn an phản ánh quá khứ. Con số đáng lo phản ánh hiện tại.
Mười bảy dự báo đã được công bố trước khi phát hành, dao động từ 0,16% đến 0,24%. Con số thực tế vượt qua tất cả từng dự báo. Mảng “shelter” (nhà ở) đã gây phần thiệt hại lớn nhất.
PPI cũng kể lại cùng một câu chuyện. Giá sản xuất cho nhu cầu cuối cùng tăng 0,4% trong tháng 8 sau mức 0,1% ở tháng 7, với hàng hóa cho nhu cầu cuối cùng tăng 1,1% so với tháng trước. Giá sản xuất dẫn dắt giá tiêu dùng.
Xác suất tăng lãi suất được thị trường kỳ vọng theo hàm ý trong cuộc họp của tuần này đã đi từ khoảng 70% lên xấp xỉ 87% vào cuối tuần, và lên 94% vào thứ Ba.
Và đường ống cho thấy tháng 9 sẽ còn tệ hơn tháng 8:
Nhiên liệu diesel của Mỹ đạt mức kỷ lục 6,23 USD/gallon vào thứ Hai, tăng từ 5,85 USD/gallon một tuần trước. Xăng dầu hiện ở mức 4,32 USD, tăng 16 cent trong một tuần, trong tháng thường hay giảm.
Chi phí đầu vào của nhà máy theo năm tính đến tháng 8: nguyên vật liệu thô tăng 12,8%, hàng hóa trung gian tăng 11,5%, hàng hóa thành phẩm tăng 6,6%. Chi phí vận chuyển hàng hóa trung bình cao hơn 16% so với một năm trước. Các nhà quản lý mua hàng cho biết giá tăng liên tiếp trong 23 tháng, và vào tháng 8 không một ngành nào báo cáo chi phí nguyên vật liệu thô giảm.
Chi phí ở đầu chuỗi đang tăng nhanh gần gấp đôi so với giá ở cuối chuỗi. Phần tăng đó vẫn còn phải chuyển thêm để đến tay người mua.
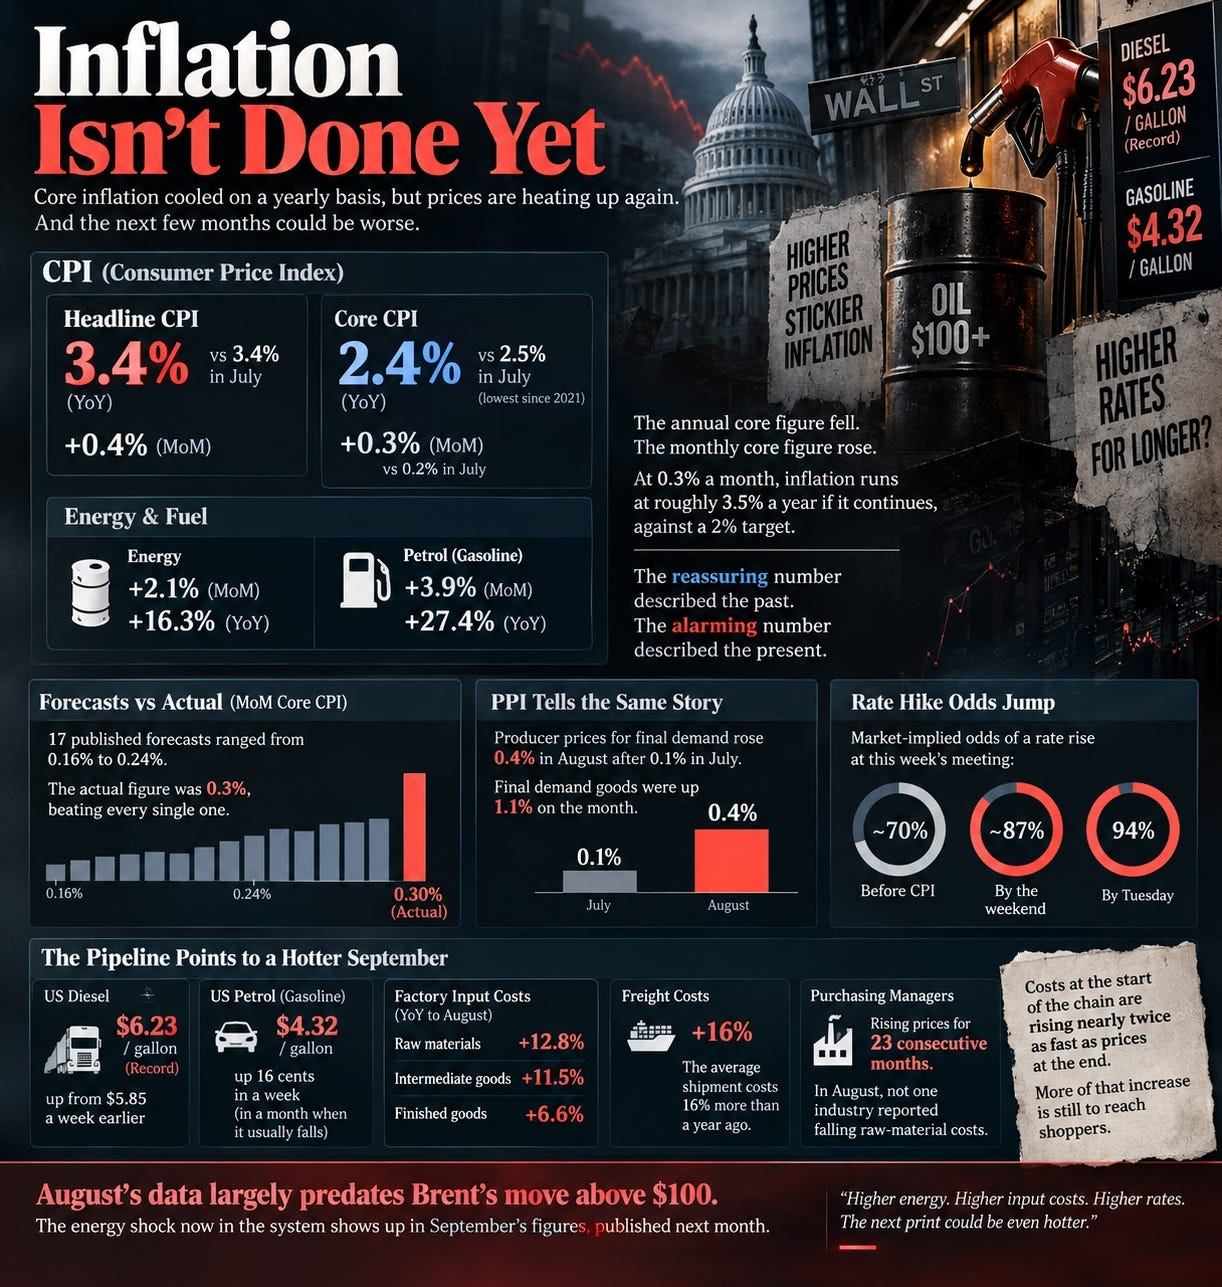
Dữ liệu tháng 8 phần lớn đã có trước động thái của Brent vượt quá 100 USD. Cú sốc năng lượng hiện trong hệ thống sẽ xuất hiện trong các số liệu tháng 9, được công bố vào tháng tới.
3. Saudi Arabia đang cạn dần các cách để vận chuyển dầu
Trong bảy tháng, đây là câu chuyện về dầu. Tuần trước, nó trở thành câu chuyện về chi phí của tiền.
Brent đóng cửa trên 101 USD vào thứ Tư, chạm 109,80 USD vào thứ Hai và ở quanh 107,86 USD vào sáng thứ Ba, tăng khoảng 25% kể từ đầu tháng Tám. WTI ở mức 103,62 USD. Goldman dự đoán 120 USD nếu các cuộc tấn công mở rộng, hoặc quay lại gần 80 USD nếu xuất khẩu bình thường hóa.
Vấn đề lớn hơn là cả ba tuyến xuất khẩu của Saudi Arabia giờ đều chịu áp lực.
Hormuz: Chỉ 4 tàu hàng hóa đi qua hôm thứ Hai, giảm từ 10 tàu vào Chủ nhật và khoảng 125 tàu/ngày trước khi chiến tranh nổ ra. Lực lượng Vệ binh Cách mạng Iran nói eo biển vẫn “đóng và vẫn nằm dưới sự kiểm soát thông minh của chúng tôi”, trong khi các quan chức Iran được cho là đang lên kế hoạch thêm một khu vực bị hạn chế nữa.
Đường ống Đông-Tây: Được xây dựng để vượt qua Hormuz và chở dầu tới Yanbu ở Biển Đỏ, cuối tuần trước nó bị máy bay không người lái tấn công, gây hư hại trên hai khu vực. Sau vụ tấn công hồi tháng 4, phải mất bảy ngày mới khởi động lại. Yanbu chỉ còn 5–7 ngày tồn kho xuất khẩu.
Bab al-Mandeb: Số lượt tàu qua eo giảm từ 28 xuống 21 giữa Chủ nhật và thứ Hai. Lực lượng Houthi kiểm soát gần như toàn bộ bờ biển Biển Đỏ của Yemen, bao gồm đảo Perim, và bắn hàng chục tên lửa cùng máy bay không người lái vào một căn cứ không quân của Ả Rập Xê Út hôm thứ Hai.
Sản xuất của Saudi đã giảm xuống 6,24 triệu thùng/ngày vào tháng 8, giảm 23% so với tháng 7 và còn xa mức 9,6 triệu thùng/ngày được sản xuất trong năm 2025.
Trong nhiều tháng, Trung Quốc đã lấy gần một nửa nhu cầu dầu mỗi ngày từ kho dự trữ, giúp giữ giá được kìm. Giờ họ đã bắt đầu mua mạnh từ nước ngoài trở lại. Lớp đệm đó đang mờ dần đúng lúc nguồn cung vật chất lại bị gián đoạn.
Đường cong dầu cũng đang cho thấy điều tương tự. Brent giao tháng tới hiện đắt hơn khoảng 5 USD so với giao một tháng sau, chênh lệch lớn nhất kể từ 23/7. Người mua đang trả thêm cho những thùng dầu có thể lấy ngay, vì họ ngày càng lo việc lấy dầu muộn hơn.
Và cú sốc này đã lan sang nền kinh tế. Giá sản xuất tháng 8 của Trung Quốc tăng 3,8% so với cùng kỳ năm trước (YoY), trong đó dầu thô nhập khẩu là một trong những đóng góp lớn nhất.
Đó là lý do khiến một cú sốc dầu mỏ đặc biệt “xấu” với ngân hàng trung ương: giá năng lượng cao hơn đẩy lạm phát tăng lên trong khi đồng thời làm người tiêu dùng nghèo đi. Ngân hàng trung ương không thể tạo ra nhiều dầu hơn. Họ chỉ có thể kìm nén nhu cầu vốn đã đang yếu đi.
Bức tranh ngoại giao không giúp ích gì. Các cuộc đàm phán giữa vùng Vịnh và Iran ở Oman đã bị hoãn mà không có ngày mới, trong khi Washington được cho là đã từ chối các yêu cầu của Saudi Arabia về hỗ trợ quân sự trực tiếp ngoài phần trí tuệ/tình báo. Kế hoạch “đình chiến năng lượng” giữa Ukraine và Nga mà ông Trump đề xuất, dù có thể có giữ được, thì cũng chỉ giải quyết cú sốc cung nhỏ hơn: xuất khẩu diesel vùng Vịnh đã giảm 152 triệu thùng từ tháng 3 đến tháng 8 — gấp 2,2 lần mức suy giảm từ Nga.
Vì vậy giờ có ba “đếm ngược”: đường ống có thể được sửa trong bao lâu, Yanbu có thể tiếp tục nạp hàng từ kho trong bao lâu, và liệu vận tải có thể phục hồi trước khi lượng tồn kho trong kho cạn hay không?
Cái thứ hai kết thúc trong vài ngày.
4. Góc nhìn về ETF
Lệnh mua ETF biến mất. ETF Bitcoin chứng kiến dòng tiền rút ròng 463 triệu USD trong tuần bị rút ngắn do kỳ nghỉ, tuần âm đầu tiên kể từ tháng 6. ARK và Grayscale chiếm 371 triệu USD dòng tiền rút ròng, trong khi BlackRock gần như đi ngang
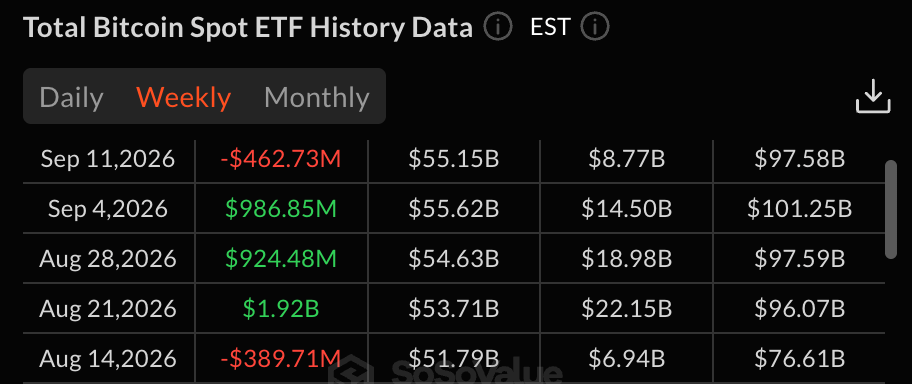
Dòng tiền vào ETF đã giúp đưa BTC từ khoảng 63.000 USD lên 82.000 USD trong ba tuần trước đó. Khi nhà mua biên (marginal buyer) này biến mất, BTC giảm 4,4% trong tuần, mất khoảng 3,5 nghìn USD
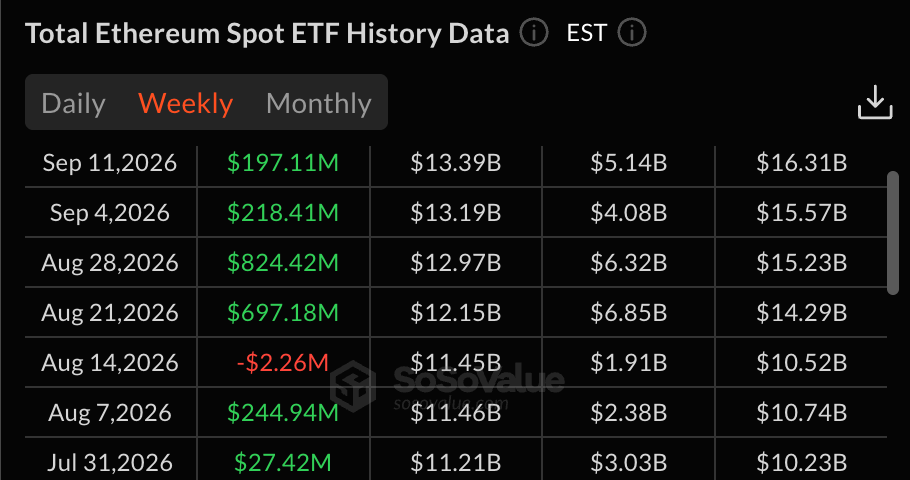
ETF ETH đi theo hướng ngược lại, nhưng tiêu đề có thể gây hiểu nhầm. ETF ETH ghi nhận 197 triệu USD dòng tiền vào trong tuần, nhưng gần như toàn bộ đến từ khoản rót 216 triệu USD vào thứ Sáu sau CPI. Từ thứ Ba đến thứ Năm là dòng ròng âm.
Khi dòng chảy ETF lại chuyển sang âm, một trong những nguồn cung cấp thanh khoản cấu trúc lớn nhất cho nhu cầu BTC của thị trường giờ không còn bổ sung thanh khoản với tốc độ tương tự nữa. BTC hiện đã trải qua bốn tuần nằm trong vùng 76.000–82.000 USD, với ba lần bị từ chối ở mức 82.000 USD kể từ tháng 8. Nếu không có một làn sóng mua ETF mới, thị trường vẫn đang tìm nhà mua biên tiếp theo.
5. Tuần tới
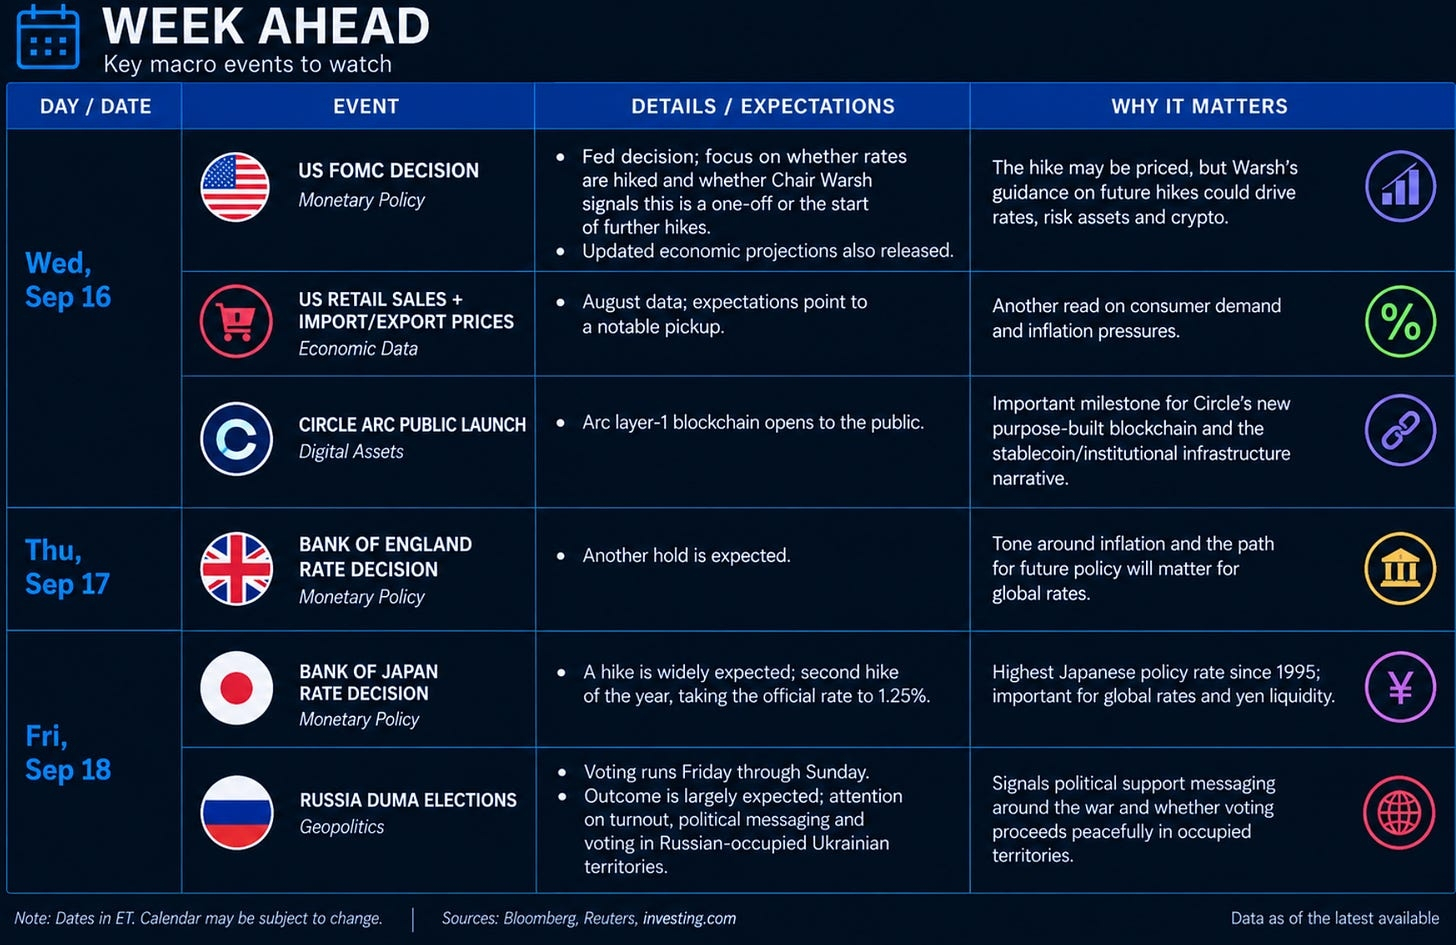
Sự kiện chính là FOMC: đợt tăng 25 điểm cơ bản đã được định giá phần lớn; câu hỏi thực sự khiến thị trường biến động là liệu Warsh sẽ phát tín hiệu “một lần rồi thôi” (one-and-done) hay còn nhiều lần tăng nữa trong Q1/2027.
6. Kết luận
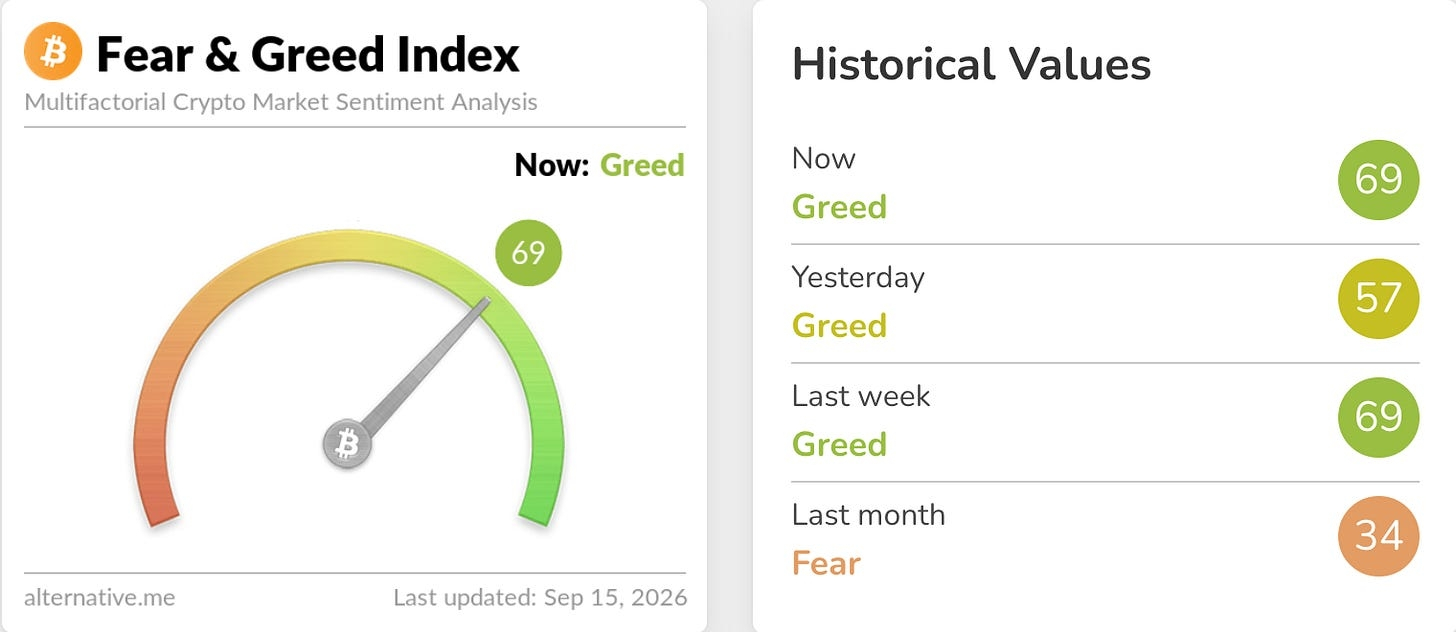
Bitcoin đã trải qua cả tuần bị kẹt giữa một lần công bố lạm phát đơn lẻ và quyết định của Fed mà nó không thể kiểm soát. Nó đã hấp thụ được nhiều và nhường lại tương đối ít — có lẽ đó là điều tốt nhất có thể nói về diễn biến trên bảng giá. Nhưng nó vẫn đang nằm dưới bức tường cung 83.000–86.000 USD, với lợi suất 10 năm ở mức 5%, dầu trên 107 USD, bốn ngày liên tiếp dòng tiền ETF rút ròng, và một Chủ tịch Fed đã nói rõ ông muốn phản ứng với dữ liệu trước mắt thay vì đưa thị trường cảnh báo trước quá nhiều.
Kịch bản tăng giá (bull case) hẹp hơn so với tháng 8 và giờ chủ yếu là câu chuyện về tài khóa (fiscal). Các đợt mua lại (buyback) mở rộng của Bộ Tài chính không hỗ trợ được phần dài hạn (long end), và thị trường ngày càng xem vấn đề là quá nhiều phát hành hơn là thiếu thanh khoản. Đây có lẽ là phiên bản mạnh nhất của lập luận “bị pha loãng/hao mòn giá trị” (debasement) mà chúng tôi đã đưa ra trong hai tuần qua. Bitcoin vẫn chịu sự dẫn dắt bởi lợi suất thực, thanh khoản và đồng USD — và cả ba đều đi ngược lại điều đó trong tuần này. Nếu một lần tăng lãi suất kéo lợi suất 10 năm quay xuống dưới 4,96% như lần từ chối trong năm 2023, thì bối cảnh cải thiện nhanh chóng. Nếu lợi suất tiếp tục leo lên trong đợt tăng lãi suất, mọi thứ không “trả cho bạn để nắm giữ” sẽ phải đối mặt với một quý khó khăn hơn phía trước, bất kể chuyện gì xảy ra ở Washington.
Thông điệp rút ra rất đơn giản: hãy tôn trọng rủi ro của sự kiện, điều chỉnh quy mô vị thế trong một khung khoảng 36 giờ có thể định giá lại toàn bộ thị trường, và để lợi suất 10 năm cho bạn biết Fed còn kiểm soát “phần cuối dài hạn” (long end) hay không trước khi cộng thêm vào bức tường cung.