

Dự báo trước cuộc họp FOMC tháng 9—khi xác suất tăng lãi 88,5% đã được phản ánh vào giá, cơ hội giao dịch thực sự nằm ở đâu, #美联储加息是否已成定局 ?
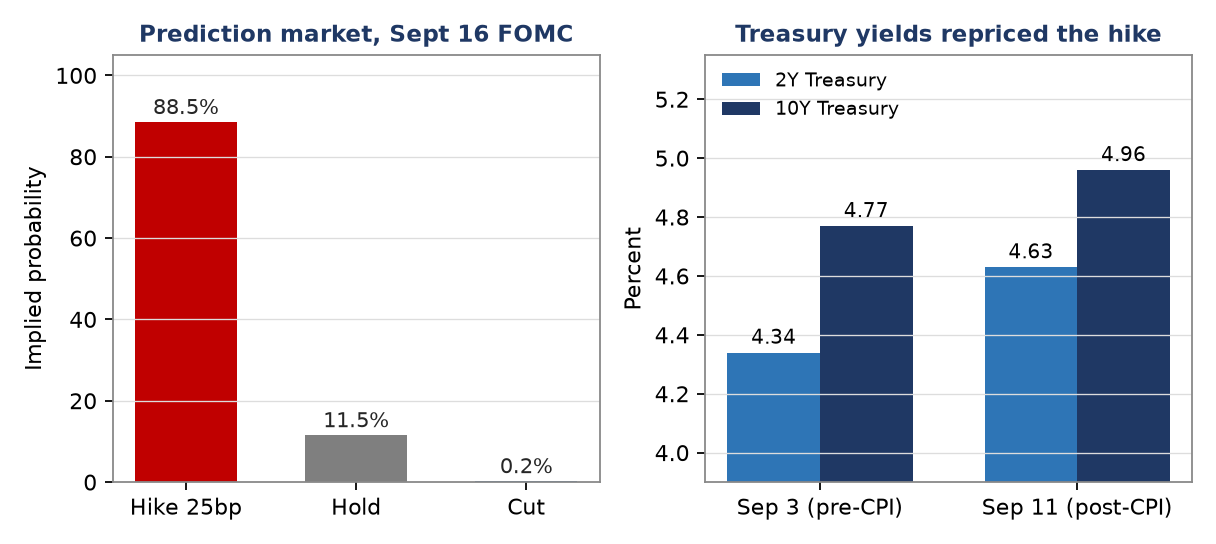
Vào lúc 2 giờ sáng ngày 17 tháng 9 theo giờ Bắc Kinh, tòa nhà bằng đá cẩm thạch trắng trên Đại lộ Hiến pháp Washington sẽ sáng đèn. Kevin Warsh—thuộc “phái phản chỉ dẫn” cho đến tận năm nay mới tiếp nhận vị trí Chủ tịch Cục Dự trữ Liên bang vào tháng 5—sẽ công bố quyết định lãi suất đầu tiên trong nhiệm kỳ của mình tại đó. Chỉ còn chưa đầy 26 giờ nữa, #FedRateWatch thị trường đã viết sẵn câu trả lời vào giá: trên Polymarket, xác suất tăng lãi 25 điểm cơ bản là 88,5%, giữ nguyên là 11,5%, và giảm 0,2%. Vì vậy, đây không phải là một cuộc họp để “đoán kết quả”, mà là cuộc họp để “đoán thế đi tiếp”.
Một, con số của ba nhóm: ngưỡng tăng lãi suất được đẩy lên như thế nào
Nhóm thứ nhất là lạm phát. Tháng 8, CPI tổng thể tăng 0,4% theo tháng, tăng 3,4% theo năm; CPI lõi tăng 0,3% theo tháng (thị trường chỉ kỳ vọng 0,2%), và tăng 2,4% theo năm. Lõi theo năm thực ra đang từ từ đi xuống, nhưng động lực theo tháng không đi cùng—độ dai của dịch vụ lõi đã bù đắp cho việc hạ nhiệt ở phía hàng hóa. Khó nhằn hơn nữa là PPI: tháng 8 tăng 0,4% theo tháng và tăng 5,4% theo năm; phần năng lượng tăng rõ rệt, cho thấy trong đường ống không có “van giảm áp”.
Nhóm thứ hai là việc làm. Tháng 8, số lao động phi nông nghiệp tăng thêm 162.000 người, thị trường kỳ vọng khoảng 56.000—tức gần gấp ba lần kỳ vọng; tỷ lệ thất nghiệp 4,1%, thu nhập trung bình theo giờ tăng 3,1% so với cùng kỳ. Việc làm không mang lại lý do để Fed “chờ thêm”—đây là điều dễ bị bỏ qua nhất, nhưng cũng là yếu tố quyết định nhất.
Nhóm thứ ba là giá dầu. Dầu Brent 109 USD/thùng, còn một tháng trước là 88,5 USD—tăng 23%; tình hình Trung Đông khiến giá năng lượng từ “nhiễu nền” trở thành “biến số cốt lõi”. Kỳ vọng lạm phát 1 năm của Đại học Michigan vẫn ở mức cao 4,2%. Khi cú sốc cung gặp với kỳ vọng vẫn chưa hạ nhiệt, các ngân hàng trung ương thường không “xem dữ liệu trước”, mà là “mua bảo hiểm trước”.
Hai, có tăng lãi không? Có. Nhưng vở kịch thật sự không nằm ở 25 điểm cơ bản đó
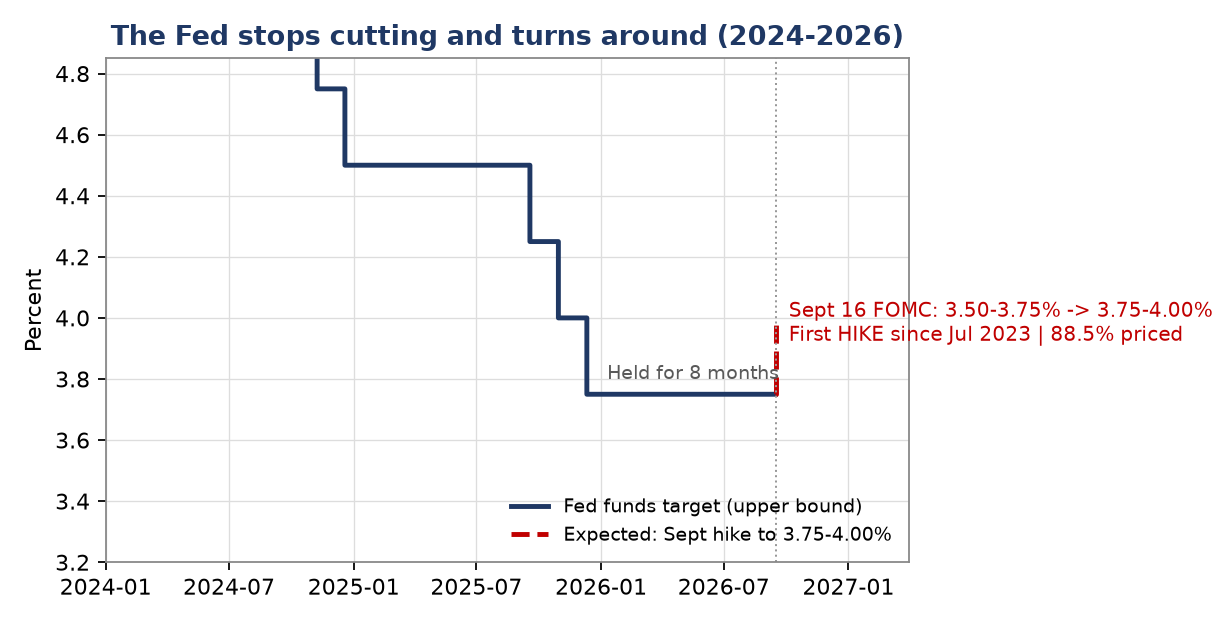
Các con số về lãi suất tự thân là thứ ít quan trọng nhất: biên độ mục tiêu tăng từ 3,50%-3,75% lên 3,75%-4,00%. Đây sẽ là lần tăng lãi suất đầu tiên của Fed kể từ tháng 7/2023, và cũng là lần chuyển hướng sau khi hạ lãi vào tháng 12 năm ngoái. Khi một kịch bản đã được định giá đến hơn 88%, thì biến động tại thời điểm công bố thường rất nhỏ. Thông tin thực sự nằm trong ba điều trong khung thời gian 30 phút.
Thứ nhất, tỉ số phiếu bầu. Cuộc họp tháng 7 giữ tỷ lệ 9:3, và hiện đã có ba ủy viên bỏ phiếu yêu cầu tăng lãi suất. Nếu ở tháng 9 số phiếu phản đối chỉ có một hai lá, và hướng là “nên tăng thêm”, thì cho thấy ủy ban vẫn đang cân nhắc; còn nếu phiếu phản đối đến từ nhóm “không nên tăng”, thì đó mới là bất ngờ diều hâu lớn nhất lần này.
Thứ hai, biểu đồ chấm điểm. Đây là phần độc nhất của cuộc họp tháng 9. Trong biểu đồ chấm điểm tháng 6, 9 người cho rằng ít nhất sẽ tăng một lần trong năm, 8 người cho rằng không làm gì, và 1 người cho rằng sẽ hạ lãi; trung vị cuối năm 2026 là 3,8%, còn năm 2027 được nâng từ 3,1% lên 3,6%, trong khi lãi suất trung lập dài hạn vẫn là 3,1%. Lưu ý rằng con số 3,8% tự nó là một trận hòa: 9 người ở mức 3,9% và 8 người ở mức 3,6%, lấy trung vị rồi trung bình và làm tròn, thành 3,8%. Nó không có nghĩa là các ủy viên “dự báo tăng một lần”, mà chỉ nghĩa là họ thiếu đúng một lá phiếu để đi đến kết luận. Ngay khi phiếu bầu ngày 16/09 được chốt, con số trung vị này sẽ nhảy cơ học lên 3,9%.
Thứ ba, liệu Wosch có “điểm” không. Trong tháng 6, anh ấy không nộp dự báo từng hàng ô nào. Nếu lần này, dưới tên anh ấy xuất hiện một điểm, thì đó chính là “câu nói đắt nhất” mà anh ấy đưa ra—thị trường sẽ coi đó như một định hướng triển vọng được cất trong miệng, không đưa vào tuyên bố chính thức.
Ba, hành động một lần hay là bắt đầu giai đoạn tăng lãi suất dài hơn?
Nhận định của tôi là: đây là bước đầu của kiểu “tăng lãi suất để hiệu chỉnh (calibration)”, không phải là màn mở đầu cho một chu kỳ thắt chặt mới, nhưng cũng không phải sự bắt đầu của nới lỏng. Có ba lý do.
Thứ nhất, vấn đề mang tính cấu trúc, không phải tổng lượng. Lõi theo năm 2,4% so với mục tiêu 2% không còn xa, nhưng vấn đề nằm ở động lực theo tháng và cơ chế truyền dẫn thứ hai từ năng lượng. Bệnh này có thể được “đóng đinh” vào kỳ vọng bằng 1-2 mũi “phòng ngừa”; nếu thật sự muốn đẩy lãi suất về trên 5%, cái giá phải trả là chi phí tài khóa cộng thêm lên trên mức lợi suất TPCP Mỹ kỳ hạn 10 năm (hiện đã ở 5,00%), và việc làm vừa mới bắt đầu lỏng ra.
Thứ hai, thị trường đã trả lời thay bạn rồi. Lựa chọn “hành động một lần” gần như không tồn tại trong giá: xác suất trên Polymarket rằng “năm 2026 sẽ không hạ lãi” là 93,8%; đồng thuận của bên bán đã chuyển từ “1 lần trong năm” sang “tháng 9 + tháng 12 hai lần”, thậm chí TD Securities còn đưa ra ba lần; EY-Parthenon sau khi CPI được công bố đã lập tức đổi phán đoán từ “giữ nguyên” thành “tăng lãi”.
Thứ ba, “giai đoạn dài hơn” cũng thiếu nhiên liệu. Biểu đồ chấm điểm tháng 6 nâng mức trung vị giữa năm 2027 lên 3,6% và tháng 3/2028 lên 3,4%, trong khi lãi suất trung lập dài hạn là 3,1%. Con đường mà ủy ban tự tưởng tượng là “tăng 1 lần, rồi năm sau giảm 1 lần”, tức là một nền tảng lãi suất cao, chứ không phải thắt chặt liên tục.
Ở đây bắt buộc phải phân định rõ ranh giới với năm 2022. Tháng 3/2022, khi Fed khởi động tăng lãi suất, lãi suất chính sách ở mức 0-0,25%, và lạm phát tổng thể trên 8%—đó là “chạy theo lạm phát”. Hôm nay hoàn toàn khác: lãi suất quỹ liên bang hiệu dụng đã là 3,63%, lạm phát tổng thể 3,4% và lõi 2,4%, tỷ lệ thất nghiệp 4,1%. Điều này có nghĩa là Wosch trong tay không phải “bình chữa cháy”, mà là “cờ lê hiệu chuẩn”: mục tiêu của anh không phải đẩy nền kinh tế vào suy thoái, mà là kéo lại mức dung nạp của thị trường đối với lạm phát. Khác biệt này quyết định tài sản rủi ro chịu “điều chỉnh định giá”, chứ không phải “rút thanh khoản”.
Tóm gọn bằng một câu: đây là cuộc họp xác nhận “cao hơn lâu hơn (higher for longer)”, chứ không phải cuộc khởi động “một vòng tăng lãi suất mới”. Phân bổ xác suất của tôi là—Kịch bản cơ sở (55%): tháng 9 tăng 1 lần, tháng 12 nhìn giá dầu của quý IV và việc làm, và đến năm 2027 mới là điểm giao nhau thật sự; Kịch bản diều hâu (30%): biểu đồ chấm điểm cho thấy từ hai lần tăng trở lên trong năm, và Wosch thể hiện rõ “lạm phát không giảm thì cứ tiếp tục tăng”; Bất ngờ ôn hòa- ngược (15%): tuần này không tăng, nhưng đó là xác suất thấp, và cũng bất lợi cho uy tín chính sách.
Bốn, \u003cc-10/\u003e, \u003cc-12/\u003e, \u003cc-14/\u003e: ba kịch bản sẽ diễn ra như thế nào
Trước hết hãy nhìn tọa độ hiện tại (tính đến ngày 15/09). BTC ở 76.520 USD, trong 24 giờ -3,0%, 7 ngày -2,5%, nhưng trong 30 ngày vẫn +21,7%; tháng 8 tăng khoảng 28%, đầu tháng 9 từng chạm đỉnh cao nhất 82.300 USD. Tâm lý trên chuỗi không hưng phấn: phí hợp đồng vĩnh viễn BTC chỉ 0,009%/8 giờ (annualized khoảng 3,3%), cho thấy phe mua không hề chen chúc. Tổng vốn hóa crypto 2,62 nghìn tỷ USD, tỷ trọng BTC 58,4%.
Chỉ số Nasdaq 25.968 điểm, trong 1 tháng -2,9%; Nvidia 211 USD, trong 1 tháng -6%. Ngoài lãi suất, tranh luận về chi tiêu vốn cho AI (bài viết do CEO Anthropic khởi xướng khiến cổ phiếu chip điều chỉnh) cũng đang đè lên định giá. Lợi suất TPCP Mỹ kỳ hạn 10 năm là 5,00%, trong khi một tháng trước là 4,70%. Vàng 4.336 USD, trong 1 tháng -2,3%, cách đỉnh 52 tuần là 5.586 USD đã lùi 22%—đó là tài sản “thật thà” nhất: khi lãi suất thực tăng lên, nó cúi đầu trước.
Còn một chuỗi truyền dẫn dễ bị bỏ qua nữa: đồng USD. Chỉ số USD hiện ở 99,6, đang đứng ngay dưới ngưỡng 100. Nếu kịch bản diều hâu đẩy nó lên trên 100, áp lực sẽ được truyền tiếp theo một chuỗi—từ tiền tệ thị trường mới nổi, đến cổ phiếu Hàn Quốc, hàng hóa, và mọi tài sản rủi ro được định giá bằng USD. Tính tương quan nghịch giữa BTC và chỉ số USD trong hai năm qua ổn định hơn so với tương quan thuận giữa BTC và Nasdaq. Đây cũng là lý do tôi không coi “có tăng lãi hay không” là biến số duy nhất của BTC: đòn giết thật sự là tổ hợp “tăng lãi + USD mạnh lên”.
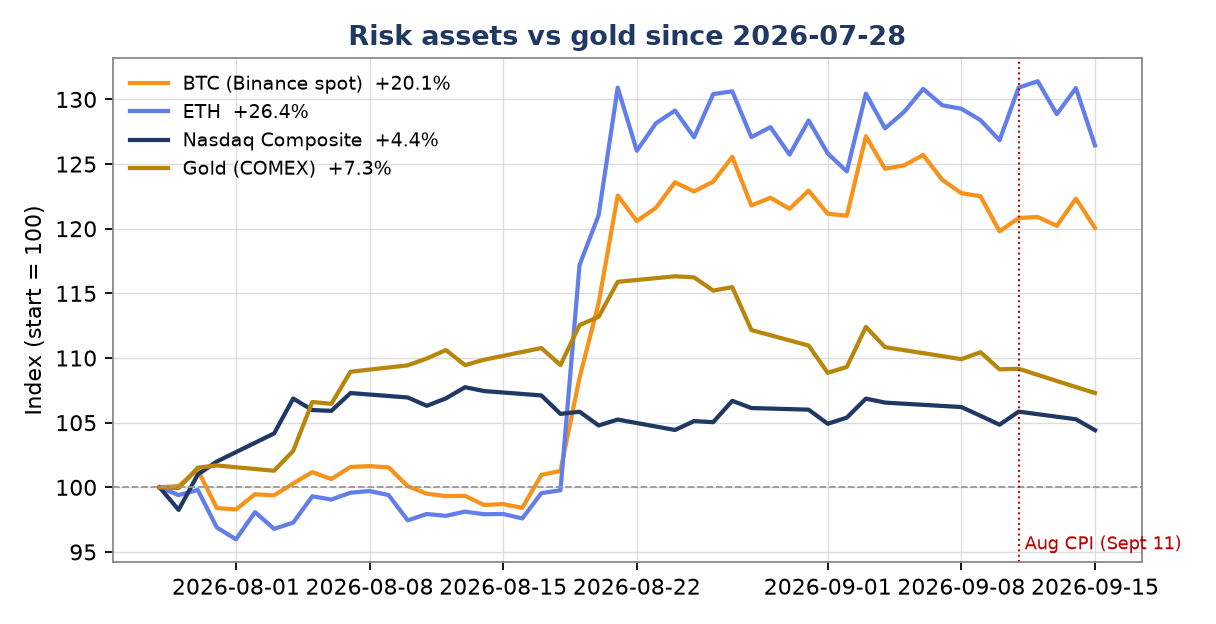
Kịch bản A (cơ sở, 55%, tăng lãi + phát biểu ôn hòa): Tin xấu đã hết. BTC sau quyết định sẽ chọc xuống 74.000-75.000 rồi quay về 78.000-80.000; Nasdaq bật phục hồi 1%-2%; vàng tạo nền ở quanh 4.300.
Kịch bản B (30%, tăng lãi + biểu đồ chấm điểm diều hâu): Lợi suất TPCP Mỹ 2 năm vượt lên trên 4,8%; chỉ số USD phá 100; lãi suất thực “song sát”. BTC dò xuống 72.000-74.000, trong tình huống cực đoan là 70.000. Nasdaq còn giảm 3%-5%; vàng đầu tiên điều chỉnh về 4.200. Trong trường hợp này, đừng vội bắt đáy—hãy đợi cho đến khi nó rơi xong.
Kịch bản C (15%, không tăng lãi): tài sản rủi ro bật phản lực mạnh bạo, BTC lao lên trên 82.000, Nasdaq +2%; vàng thì rối nhất—USD giảm là tín hiệu tăng, kỳ vọng tăng lãi bị bỏ lỡ cũng là tín hiệu tăng, và xu hướng vẫn đi lên.
Tăng giá hay giảm giá? Ngắn hạn nhìn điều chỉnh, trung hạn nhìn cấu trúc: mức tăng 30 ngày của BTC là +21,7% cần được tiêu hóa bớt trước sự kiện. Chỉ cần không đánh mất 72.000, tôi định nghĩa đó là nhịp tăng tiếp diễn chứ không phải đảo chiều xu hướng. Nhưng nói thật, với một người coi Bitcoin là tài sản dài hạn, câu trả lời cho câu hỏi này không ảnh hưởng đến cách tôi vận hành—hướng chỉ quyết định tôi “mua bao nhiêu”, chứ không quyết định tôi “có mua hay không”.
Năm, tôi dự định giao dịch thế nào: giao vị thế cho kỷ luật, không phải cho dự đoán
Tôi không phải là người giao dịch theo sự kiện; tôi đang phân bổ tài sản cho phiên bản tương lai của chính mình. Vì vậy trong các thao tác BTC của tôi không có mục “đoán kết quả tăng lãi”.
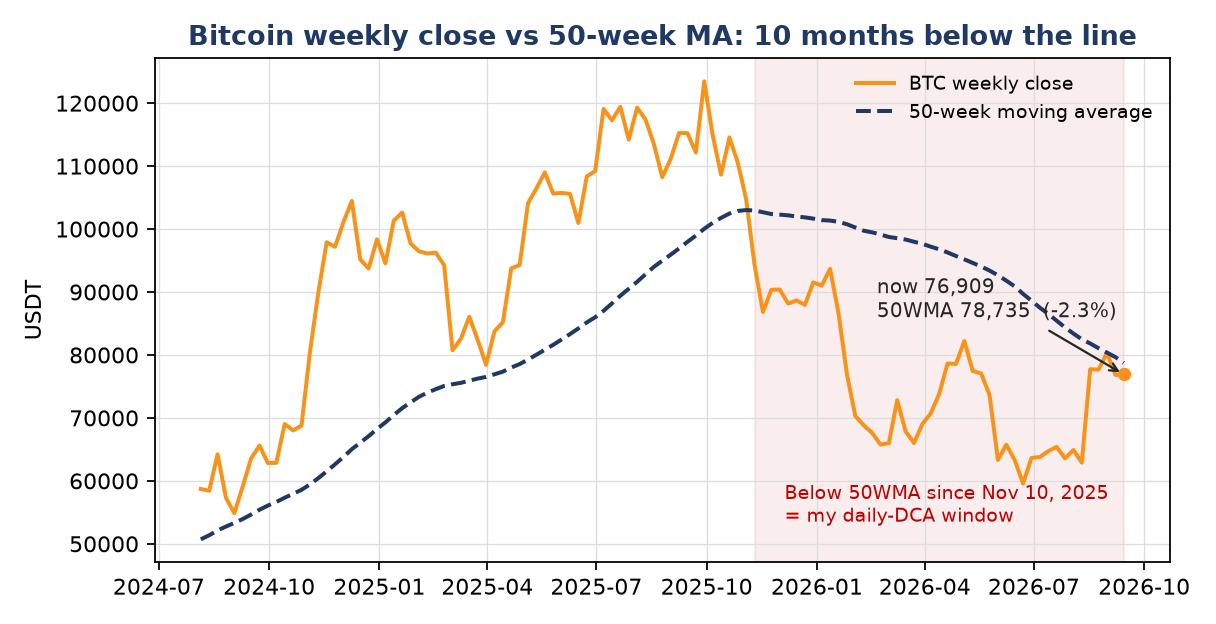
Thứ nhất, BTC: có đúng hai quy tắc. ① Nếu giá nằm dưới đường trung bình 50 tuần, tôi mua cố định mỗi ngày 50U, không nhìn điểm, không chờ tin tức, không dùng đòn bẩy, không làm short—tuần 10/11/2025 khi BTC lần đầu đóng cửa dưới đường trung bình 50 tuần, đến nay đã gần 10 tháng, và DCA của tôi chưa từng dừng một ngày nào; ② Nếu giá quay lại và đứng vững trên đường trung bình 50 tuần (đường này hiện ở 78.737 USD, cao hơn giá hiện tại khoảng 2,2%—đây là cột mốc đầu tiên để tôi đánh giá “xu hướng có được phục hồi hay không”), tôi dừng mua thêm, chỉ giữ nguyên, để dành “đạn” cho lần giá rơi tiếp theo khi phá xuống dưới. Vì sao lại đưa quy tắc này vào một bài phân tích triển vọng trước khi tăng lãi? Vì với xác suất 88,5% và mức tăng +21,7% trong 30 ngày, đối với người DCA đó chỉ là tiếng ồn. Kẻ thù thật sự của DCA chỉ có hai: nỗi sợ khi giá rơi xuống dưới 70.000—đó chính là tín hiệu kéo dài cửa sổ, tôi sẽ nâng DCA hằng ngày từ 50U lên 100U; và động lực đuổi theo khi giá vượt 80.000—đó chính là lúc nên dừng lại.
2. Cổ phiếu công nghệ: không để Nasdaq được đòn bẩy. Chỉ số rơi xuống dưới 25.500 thì mua QQQ theo từng phần; Nvidia canh mốc tròn 200—hiện tại, neo định giá cho câu chuyện AI là lãi suất, không phải sức mạnh tính toán.
3. Vàng: không đuổi theo để bán khống. Mức sụt 22% đã phản ánh phần lớn vào giá cho việc lãi suất thực tăng lên. 4.200-4.300 là vùng tôi sẽ xây dựng vị thế theo từng đợt; đòn kích hoạt tăng giá thực sự là “giá dầu duy trì trên 100 USD+ việc làm bắt đầu yếu đi”—đó mới là điểm khởi đầu cho giao dịch kiểu chồng lạm phát (stagflation).
4. Ghi rõ điều kiện vô hiệu: nếu biểu đồ chấm điểm nâng trung vị năm 2027 lên từ 3,9% trở lên (tức là năm sau cũng không hạ lãi), thì mặt bằng định giá của toàn bộ tài sản rủi ro phải trượt xuống một nấc. BTC sẽ về dưới 70.000. Nhưng với người đầu tư DCA, đây không phải tín hiệu bán sạch, mà là tín hiệu kéo dài cửa sổ DCA—tôi thay đổi số tiền mua mỗi ngày, chứ không phải “có mua hay không”. Ngược lại, nếu Wosch nhấn mạnh trong cuộc họp với báo giới rằng “đây là việc thu hồi lại mức nới lỏng quá mức của năm ngoái, không phải là khởi đầu của thắt chặt”, thì đó chính là điểm mua tốt nhất của quý này.
Sáu, viết trước khi đèn sáng
Ánh đèn lúc 2 giờ sáng chiếu không phải vào lãi suất, mà vào độ tin cậy. Một ngân hàng trung ương đã kéo lạm phát từ mức cao về gần 3% đang ở vị trí khó xử nhất lúc này: dữ liệu chưa đủ để chứng minh việc tăng lãi là cần thiết, nhưng kỳ vọng lại không cho phép họ ngồi yên. Lựa chọn Wosch đưa ra về bản chất là dùng sự chắc chắn của hôm nay để “mua lại” không gian chính sách cho năm sau và năm sau nữa.
Bài học của thị trường luôn như vậy: thứ quyết định giá từ trước tới nay chưa bao giờ là 25 điểm cơ bản đó, mà là thứ người ta tin vào sau 25 điểm cơ bản ấy. Với nhà đầu tư dài hạn, đáp án còn đơn giản hơn—không đoán 25 điểm cơ bản, và biến mỗi lần giảm thành một lần mua để thời gian làm việc cho mình. Khi đèn bật lên, câu chuyện mới chỉ bắt đầu.
Bài viết này là phân tích triển vọng trước sự kiện, dữ liệu đến hết phiên đóng cửa ngày 15/09/2026 theo giờ miền Đông (rạng sáng 16/09 theo giờ Bắc Kinh). Nguồn dữ liệu: Cục Thống kê Lao động Mỹ (BLS), Dữ liệu kinh tế của Fed (FRED), FedWatch của CME, Polymarket, Binance, CoinGecko, Yahoo Finance, TIO Markets.