
Tiền gửi được token hóa không phải là stablecoin, không phải sản phẩm tạo lợi nhuận và cũng chưa phải là một mã chứng khoán—ít nhất là chưa. Câu chuyện thật sự là một cơ quan quản lý đang đưa cho các ngân hàng một lý do về bảng cân đối kế toán để chuyển các đô la lên chuỗi.
Dưới đây là dòng thời gian của tôi trong tuần này, và nó cũng giống hệt của bạn: $ONDO đi lên, Kho bạc được token hóa đi lên, và ai đó trong các bình luận của bạn gọi đó là "siêu chu kỳ RWA". Thú vị. Nhưng không ai trong các bạn đang nói về thứ thực sự quan trọng.
Việc đó đã không xảy ra trên một biểu đồ. Nó đã xảy ra bên trong một tài liệu của cơ quan quản lý ngân hàng Canada, nơi có lẽ chỉ khoảng bốn trăm người trên Trái Đất đã đọc.
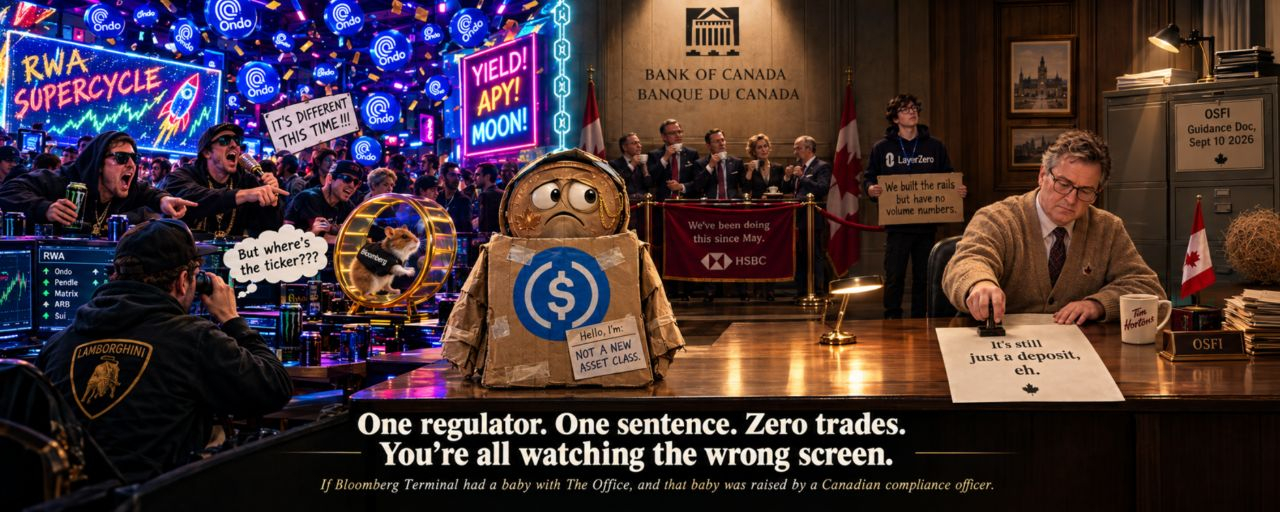
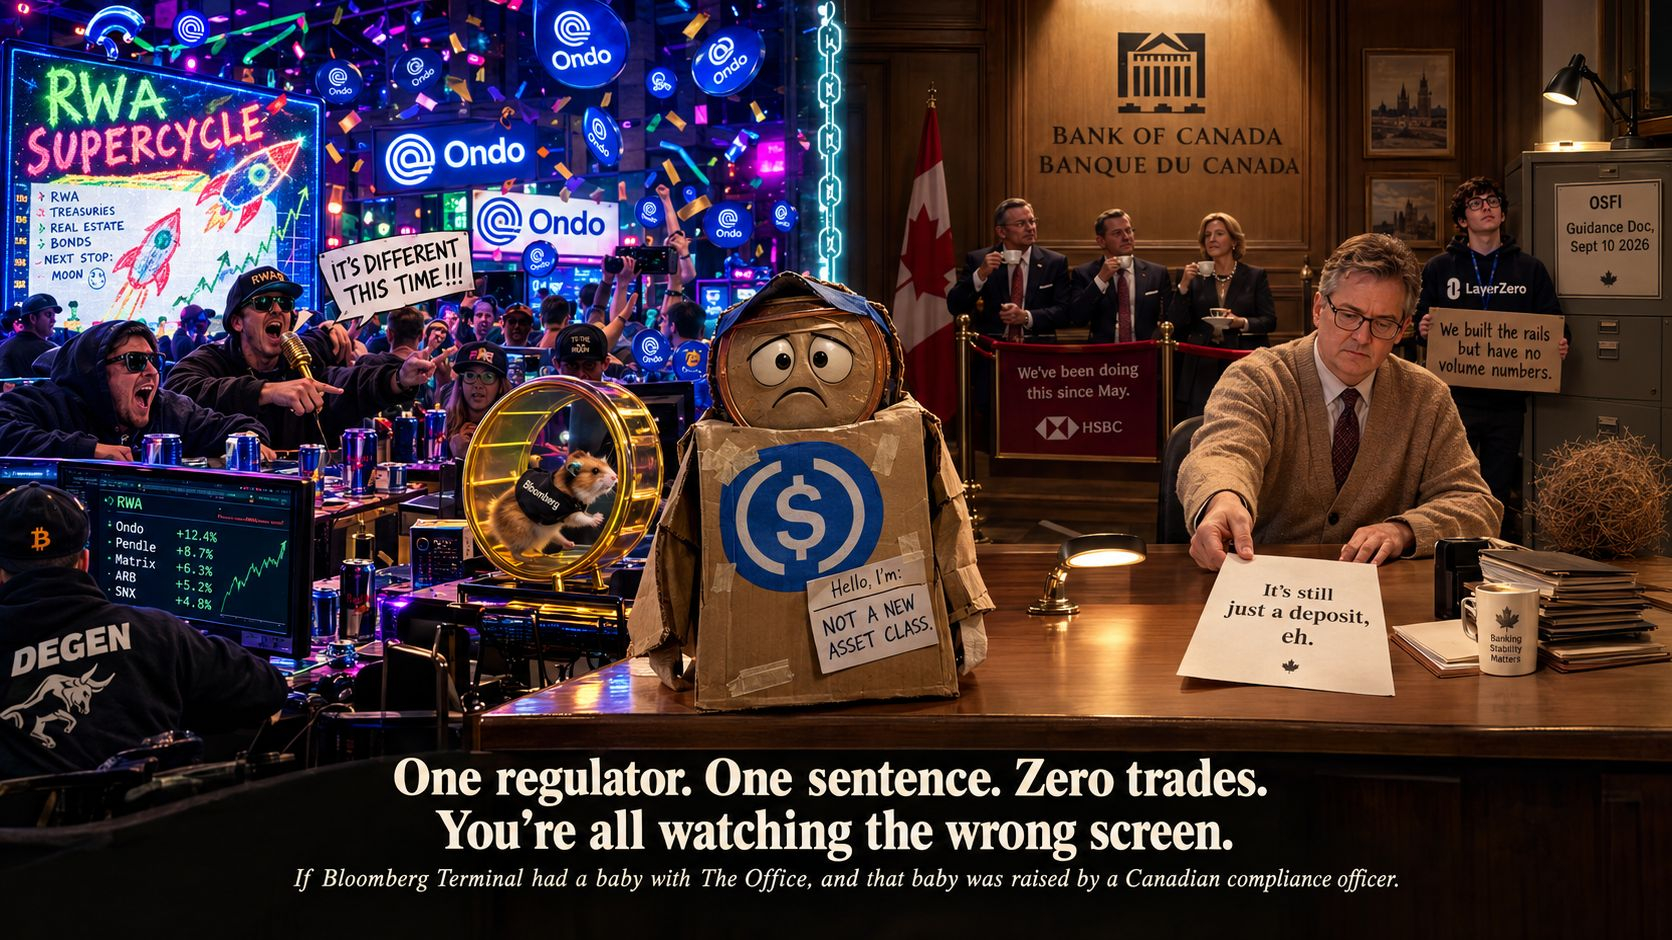
Ngày 10 tháng 9 năm 2026. OSFI của Canada đưa ra một tuyên bố nghe như câu nói nhàm chán nhất trong tài chính: một khoản tiền gửi không trở thành một “thứ” pháp lý khác chỉ vì bạn đưa nó lên blockchain. Tokenized deposits không phải là một lớp tài sản mới. Chúng là tiền gửi ngân hàng. Mặc một bộ trang phục.
Tôi cần bạn ngồi với điều đó một giây, vì nó đang làm nhiều việc hơn những gì nó trông thấy.
Nghĩa là một ngân hàng không cần trở thành nhà phát hành stablecoin để đưa đô la lên chuỗi. Họ chỉ cần… dùng “giấy phép/điều khoản” mà họ đã có sẵn. Và nó cũng có nghĩa là các cơ quan quản lý vừa nói với thị trường, bằng văn bản, rằng “tiền ngân hàng trên blockchain” và “stablecoin” là hai kiểu “con vật” khác nhau — dù với bạn và tôi, trên màn hình của chúng ta, chúng trông y hệt nhau. Cùng ngày hôm đó, OSFI cũng công bố hướng dẫn vốn cho năm 2027, và dành cho các khoản tiền gửi token hóa đủ điều kiện cách xử lý giống như ngân hàng thay vì bị phạt theo mức độ rủi ro crypto thông thường. Đây là phần mà tôi thực sự quan tâm. Không phải cơ quan quản lý đang “tỏ ra dễ tính”. Đây là cơ quan quản lý đưa cho một ngân hàng lý do về bảng cân đối để đi làm việc này.
Đây là lý do khiến câu chuyện mang tính “thời điểm” chứ không chỉ là lời nói. Những “đường ống” đã được đặt sẵn trước khi quy định xuất hiện. Tháng Bảy, LayerZero và Keeta thông báo họ đã xây dựng hạ tầng để chuyển tiền gửi ngân hàng token hóa một cách bản địa qua Ethereum, Solana, Base và blockchain riêng của Keeta — chín loại tiền trong lộ trình. Bảy tuần trước khi cơ quan quản lý bắt kịp công nghệ. HSBC đã có phiên bản chạy thực tế ở Hồng Kông từ tháng Năm. BNY đang vận hành một bản đối chiếu với sổ lưu ký vượt 57 nghìn tỷ USD. Một ngân hàng ở Anh đang chuẩn bị token hóa một phần tư tỷ bảng Anh tiền gửi bán lẻ thực sự.
Cho tôi nói thẳng với bạn về những gì tôi thực sự biết, so với những gì tôi chỉ đang đoán.
Tôi biết rằng ngân hàng hiện có nền tảng pháp lý rõ ràng hơn và cách xử lý vốn tốt hơn để phát hành token tiền gửi lên chuỗi. Tôi biết rằng các “đường ray” để chuyển số tiền đó đã tồn tại. Còn điều tôi không biết — thứ vẫn chỉ là suy luận của tôi về động lực — là liệu các ngân hàng có thực sự đẩy mạnh đủ để kéo khối lượng thanh toán thực sự từ USDC và USDT hay không. Đó là một câu chuyện tôi thấy thuyết phục. Nhưng nó vẫn chưa phải là sự thật. Đừng để tôi hay bất kỳ ai khác bán nó cho bạn như một điều hiển nhiên.
Và đây là lúc toàn bộ “ô RWA” sụp đổ nếu bạn khều nó lên. Tokenized deposits không phải là một thương vụ đánh cược vào lợi suất. Chúng không “đấu” với Kho bạc để giành vốn của bạn như OUSG. Chúng đang cạnh tranh với stablecoin về dòng chảy thanh toán — trò chơi khác, người thắng khác. Ondo không có bất kỳ mức phơi nhiễm nào với điều này. Không. Phần lớn những gì timeline của bạn gọi là “trade RWA” thực ra chẳng liên quan gì đến thứ tôi đang mô tả.
Bây giờ cho tôi nói chuyện với chính mình một lần, vì tôi sẽ không đưa bạn một câu chuyện “gọn sạch” và giả vờ rằng nó không có vết nứt.
Thông tin này thực ra không hề bí mật. HSBC triển khai, sản phẩm của BNY, việc Ngân hàng Trung ương Anh công khai nói rằng họ ưu tiên token hóa hơn stablecoin — báo chí TradFi đã viết về điều này từ đầu năm. Vậy “lợi thế” nằm ở đâu? Không phải ở các dữ kiện. Mà là trong crypto không ai vẽ ranh giới giữa “token tiền gửi ngân hàng” và “stablecoin”, cũng như “sản phẩm sinh lợi từ RWA” như ba thứ tách biệt. Tất cả các bạn gom chúng vào một gói và nhìn vào con số sai.
Và đây là phần mà thực sự phải làm bạn bận tâm nếu bạn đang tìm một “thương vụ”: không có một thương vụ nào cả. Không phải kiểu gọn gàng. LayerZero và Keeta chỉ mang một phần phơi nhiễm rất nhỏ, nhưng mỏng, và bị chôn dưới hàng tá thứ khác mà các giao thức đó làm. Bạn có thể hiểu đầy đủ sự dịch chuyển này mà vẫn không biết nên đặt tiền vào đâu. Hoặc điều đó có nghĩa là nó đến sớm. Hoặc điều đó có nghĩa là câu chuyện này sẽ vẫn chỉ là câu chuyện không bao giờ gắn với một mã giao dịch/ticker. Tôi chưa biết cái nào, và tôi sẽ không giả vờ rằng tôi biết.
Vậy đừng theo dõi giá ở trường hợp này. Hãy để ý một cơ quan quản lý khác — Mỹ, Anh, EU, bất kỳ nước nào thuộc nhóm G7 gần kề — đưa phiên bản ngôn từ của OSFI lên giấy trong vài quý tới. Hãy để ý Keeta hoặc LayerZero công bố một con số thật, vì hiện giờ không hề có bất kỳ nhân vật công chúng nào đưa ra số liệu về khối lượng cho sản phẩm này. Đó là “lỗ hổng” của toàn bộ luận điểm, và tôi sẽ không giấu bạn điều đó. Hãy theo dõi xem có một ngân hàng nói “cạnh tranh giữa tokenized deposits và stablecoin” trong cùng một câu tại một cuộc gọi công bố kết quả kinh doanh hay không — không phải bản tin press release kèm ảnh stock có bắt tay.
Nếu trong hai quý tới không có bất kỳ điều nào trong số đó xuất hiện — nếu OSFI là người duy nhất nói công khai, và không ai công bố dù chỉ một con số — thì tôi đã sai khi gắn cờ nó. Đó chỉ là một ghi chú của một cơ quan quản lý trong một quốc gia, và nó chưa bao giờ đi xa đến mức đó.
Ngay lúc này nó chỉ là một chuỗi dữ kiện không gắn với giao dịch. Tôi đang theo dõi xem liệu điều đó có thay đổi không. Bạn cũng nên vậy.