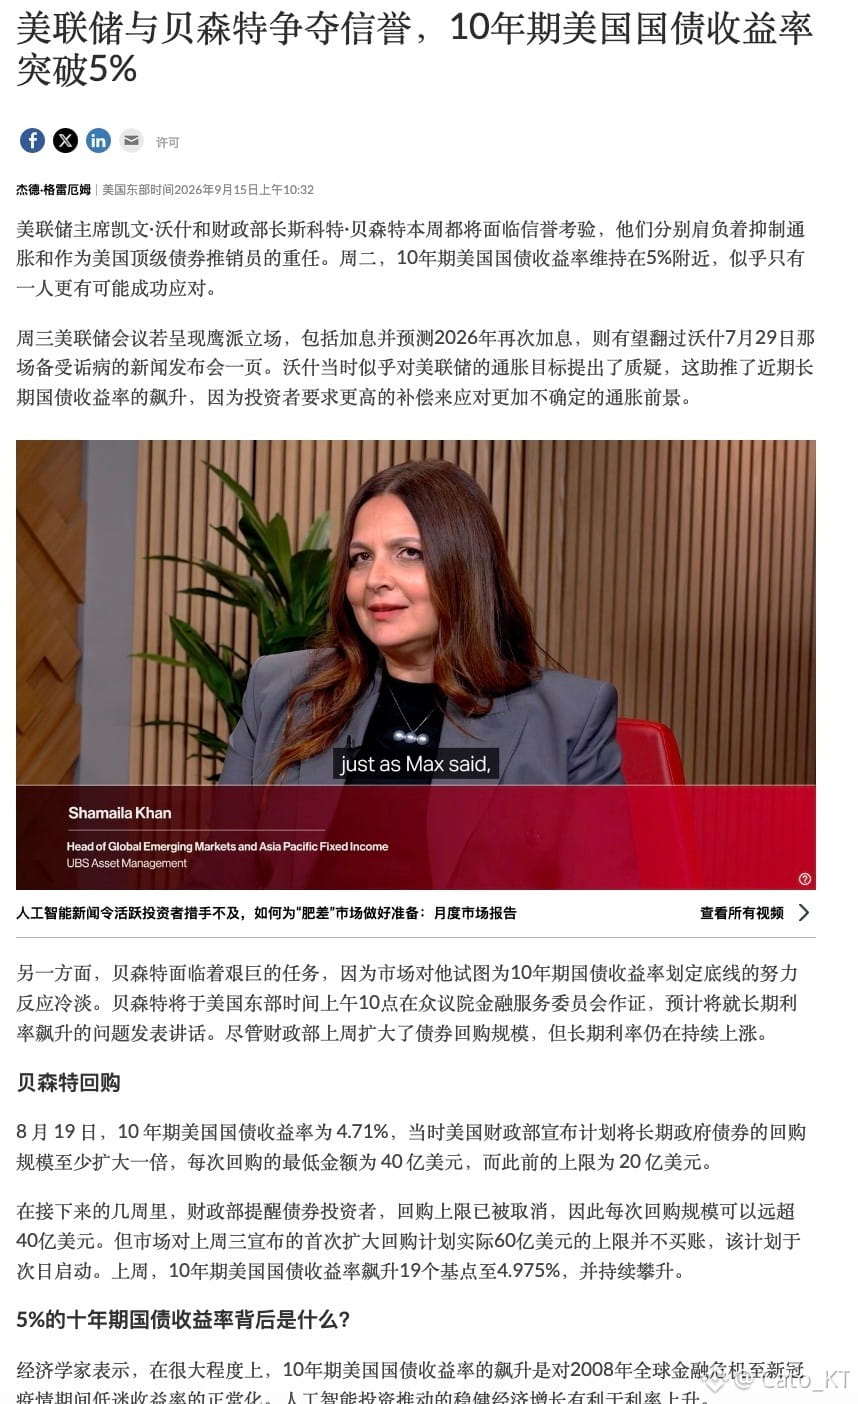
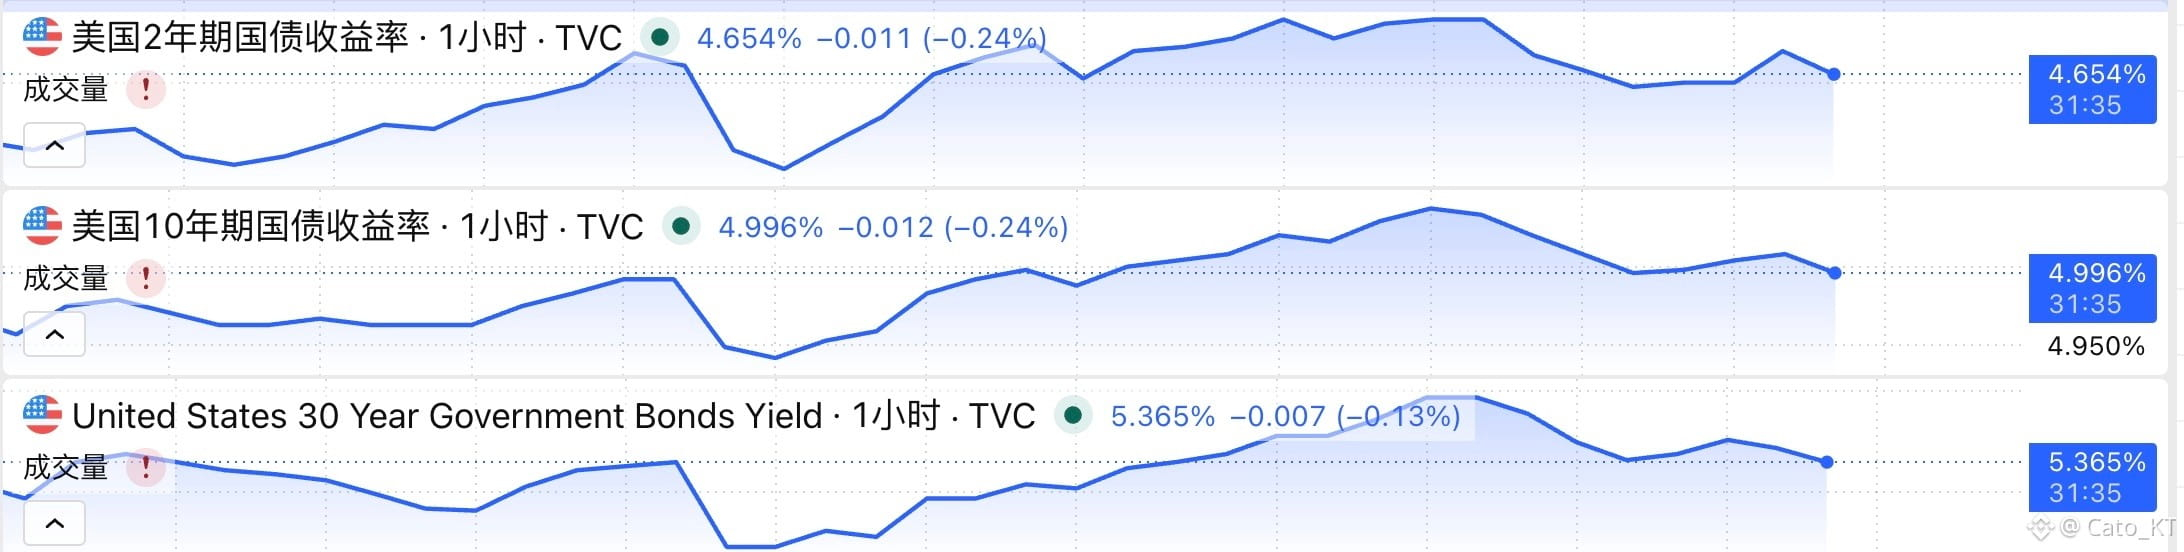
Bài phát biểu của Bessent đã kết thúc. Bài nói chuyện tối nay về tổng thể tác động ràng buộc đối với thị trường trái phiếu là rất hạn chế. Như đã nói ở phần trước, trong các kịch bản nêu ra chỉ xuất hiện kịch bản thứ cuối cùng—và cũng là kịch bản ít hiệu quả nhất: nhấn mạnh sức bền của nền kinh tế Mỹ + đẩy vấn đề của thị trường trái phiếu sang Trung Đông
Ngược lại, đối với kế hoạch chỉnh đốn tài chính, không đưa ra câu trả lời cho việc triển khai ngay lập tức. Những điều thị trường thực sự quan tâm như việc Bessent có tăng kỳ vọng hạn mức mua lại (buyback) hay không + việc giảm phát hành trái phiếu dài hạn, đều không có hướng dẫn rõ ràng
Thông qua phản ứng của thị trường cũng có thể thấy rằng, bài phát biểu tối nay của Bessent đối với khả năng can thiệp vào thị trường trái phiếu cơ bản là vô hiệu. Tất nhiên, chưa thể khẳng định 100% rằng chính sách của Bessent đã thực sự thất bại
Một mặt, giá năng lượng trong ngắn hạn bật lại, áp lực lạm phát kích thích bên trái phiếu dài hạn tăng giá, có thể sẽ bù trừ cho hiệu quả của thị trường trái phiếu. Mặt khác, việc tăng lãi suất vẫn chưa được triển khai, và liệu trong tương lai có tiếp tục tăng hay không vẫn còn bỏ ngỏ; vì vậy thị trường trái phiếu vẫn chưa được định giá một cách rõ ràng.
Áp lực tiếp theo sẽ được dồn sang cho Waller: hãy xem biểu đồ chấm (dot plot) ngày mai và Waller giải thích thế nào về lần tăng lãi suất này cũng như liệu trong tương lai có tăng tiếp hay không. Hiện tại, khi lợi suất trái phiếu đang ở mức cao, thì dù là Cục Dự trữ Liên bang (Fed) hay Bessent, không gian để thao tác đúng là rất hạn chế
Tuy nhiên, cũng không phải là hoàn toàn không có lợi ích. Khủng hoảng của thị trường trái phiếu có thể buộc Tổng thống Trump thỏa hiệp hơn với vấn đề Iran, từ đó làm dịu giá năng lượng. Và hiện tại, việc giá năng lượng hạ nhiệt chính là giải pháp tích cực duy nhất cho thị trường trái phiếu trong ngắn hạn!#美联储加息是否已成定局
Ngược lại, đối với kế hoạch chỉnh đốn tài chính, không đưa ra câu trả lời cho việc triển khai ngay lập tức. Những điều thị trường thực sự quan tâm như việc Bessent có tăng kỳ vọng hạn mức mua lại (buyback) hay không + việc giảm phát hành trái phiếu dài hạn, đều không có hướng dẫn rõ ràng
Thông qua phản ứng của thị trường cũng có thể thấy rằng, bài phát biểu tối nay của Bessent đối với khả năng can thiệp vào thị trường trái phiếu cơ bản là vô hiệu. Tất nhiên, chưa thể khẳng định 100% rằng chính sách của Bessent đã thực sự thất bại
Một mặt, giá năng lượng trong ngắn hạn bật lại, áp lực lạm phát kích thích bên trái phiếu dài hạn tăng giá, có thể sẽ bù trừ cho hiệu quả của thị trường trái phiếu. Mặt khác, việc tăng lãi suất vẫn chưa được triển khai, và liệu trong tương lai có tiếp tục tăng hay không vẫn còn bỏ ngỏ; vì vậy thị trường trái phiếu vẫn chưa được định giá một cách rõ ràng.
Áp lực tiếp theo sẽ được dồn sang cho Waller: hãy xem biểu đồ chấm (dot plot) ngày mai và Waller giải thích thế nào về lần tăng lãi suất này cũng như liệu trong tương lai có tăng tiếp hay không. Hiện tại, khi lợi suất trái phiếu đang ở mức cao, thì dù là Cục Dự trữ Liên bang (Fed) hay Bessent, không gian để thao tác đúng là rất hạn chế
Tuy nhiên, cũng không phải là hoàn toàn không có lợi ích. Khủng hoảng của thị trường trái phiếu có thể buộc Tổng thống Trump thỏa hiệp hơn với vấn đề Iran, từ đó làm dịu giá năng lượng. Và hiện tại, việc giá năng lượng hạ nhiệt chính là giải pháp tích cực duy nhất cho thị trường trái phiếu trong ngắn hạn!#美联储加息是否已成定局