
#美联储加息是否已成定局
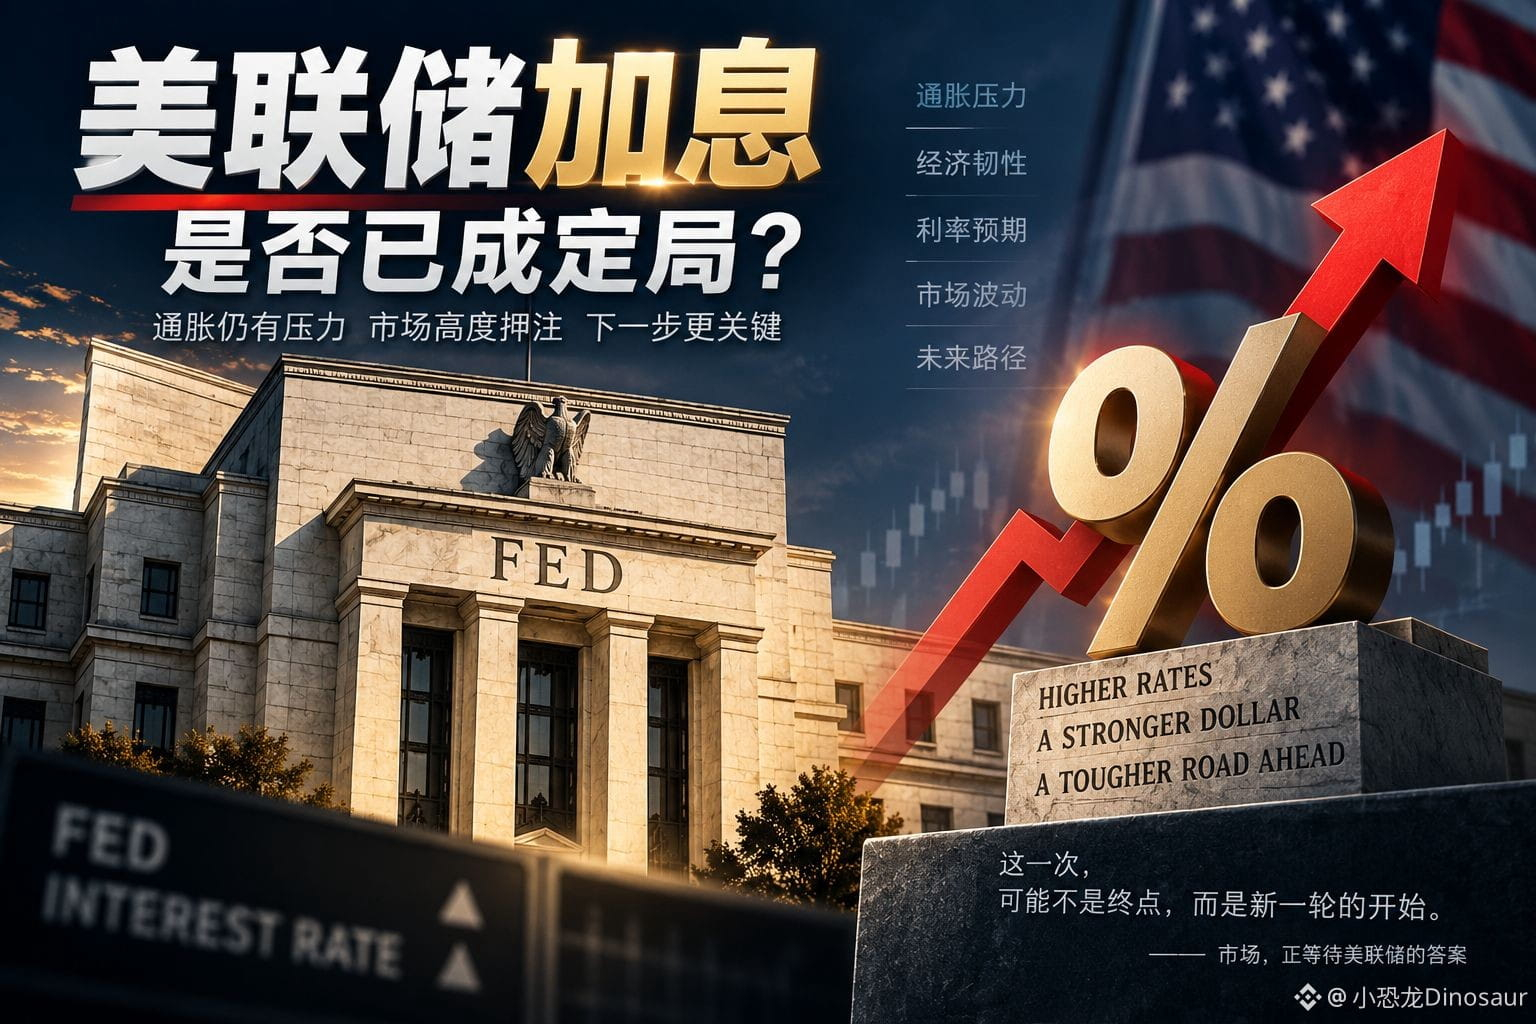
Nói thật, đi đến vị trí ngày hôm nay, thứ mà thị trường đang bàn không còn là “Cục Dự trữ Liên bang (Fed) có tăng lãi suất hay không”, mà là sau khi tăng lần này thì còn phải tăng thêm mấy lần nữa.
Dự báo theo hợp đồng tương lai lãi suất mới nhất cho thấy, xác suất Fed tăng lãi suất 25 điểm cơ bản trong tuần này đã được đẩy lên trên 92%; trong cuộc khảo sát mới nhất của Reuters, 85% các nhà kinh tế dự đoán Fed sẽ nâng lãi suất từ 3,50%–3,75% lên 3,75%–4,00%. Vài ngày trước mọi người còn tranh luận về việc “giữ nguyên”, nhưng hiện kỳ vọng đã gần như hoàn tất một cú xoay 180 độ.
Vì sao thay đổi nhanh như vậy? Cốt lõi vẫn là lạm phát. CPI của Mỹ tháng 8 tăng 3,4% so với cùng kỳ; CPI lõi tăng 0,3% so với tháng trước; đồng thời, tình hình Trung Đông lại đẩy giá dầu lên mức cao, khiến chi phí năng lượng một lần nữa gây sức ép lên lạm phát. Trực tiếp hơn là thị trường trái phiếu—lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt lên khoảng 5%, tạo đỉnh cao nhất kể từ sau năm 2007.
Vì vậy, tôi cho rằng lần này dù có tăng 25 điểm cơ bản, thứ thực sự quyết định hướng đi của thị trường không phải là 25 BP bản thân, mà là việc Powell/沃什 có ngầm ám chỉ rằng “đây chỉ là phát súng đầu tiên” hay không.
Nếu biểu đồ dot plot tiếp tục được điều chỉnh tăng và cuối năm vẫn còn dư địa để tăng lãi suất, thì đồng USD và lợi suất trái phiếu Mỹ có thể tiếp tục kìm nén vàng, thị trường chứng khoán Mỹ và cả các tài sản rủi ro như BTC; ngược lại, nếu chỉ là một lần tăng lãi suất mang tính phòng thủ, đồng thời phát tín hiệu theo dõi trong giai đoạn sau, thì thị trường lại có thể xuất hiện kịch bản “tin xấu đã ra hết”.
Điều đáng sợ nhất hiện nay không phải là việc tăng lãi suất.
Thứ đáng sợ nhất là thị trường tưởng rằng mình đã tính hết kịch bản tệ nhất, nhưng Fed nói với bạn rằng: “Chu kỳ tăng lãi suất chỉ vừa mới được bắt đầu”.
Đó mới là “đại sự” của tuần này.
Nói thật, đi đến vị trí ngày hôm nay, thứ mà thị trường đang bàn không còn là “Cục Dự trữ Liên bang (Fed) có tăng lãi suất hay không”, mà là sau khi tăng lần này thì còn phải tăng thêm mấy lần nữa.
Dự báo theo hợp đồng tương lai lãi suất mới nhất cho thấy, xác suất Fed tăng lãi suất 25 điểm cơ bản trong tuần này đã được đẩy lên trên 92%; trong cuộc khảo sát mới nhất của Reuters, 85% các nhà kinh tế dự đoán Fed sẽ nâng lãi suất từ 3,50%–3,75% lên 3,75%–4,00%. Vài ngày trước mọi người còn tranh luận về việc “giữ nguyên”, nhưng hiện kỳ vọng đã gần như hoàn tất một cú xoay 180 độ.
Vì sao thay đổi nhanh như vậy? Cốt lõi vẫn là lạm phát. CPI của Mỹ tháng 8 tăng 3,4% so với cùng kỳ; CPI lõi tăng 0,3% so với tháng trước; đồng thời, tình hình Trung Đông lại đẩy giá dầu lên mức cao, khiến chi phí năng lượng một lần nữa gây sức ép lên lạm phát. Trực tiếp hơn là thị trường trái phiếu—lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt lên khoảng 5%, tạo đỉnh cao nhất kể từ sau năm 2007.
Vì vậy, tôi cho rằng lần này dù có tăng 25 điểm cơ bản, thứ thực sự quyết định hướng đi của thị trường không phải là 25 BP bản thân, mà là việc Powell/沃什 có ngầm ám chỉ rằng “đây chỉ là phát súng đầu tiên” hay không.
Nếu biểu đồ dot plot tiếp tục được điều chỉnh tăng và cuối năm vẫn còn dư địa để tăng lãi suất, thì đồng USD và lợi suất trái phiếu Mỹ có thể tiếp tục kìm nén vàng, thị trường chứng khoán Mỹ và cả các tài sản rủi ro như BTC; ngược lại, nếu chỉ là một lần tăng lãi suất mang tính phòng thủ, đồng thời phát tín hiệu theo dõi trong giai đoạn sau, thì thị trường lại có thể xuất hiện kịch bản “tin xấu đã ra hết”.
Điều đáng sợ nhất hiện nay không phải là việc tăng lãi suất.
Thứ đáng sợ nhất là thị trường tưởng rằng mình đã tính hết kịch bản tệ nhất, nhưng Fed nói với bạn rằng: “Chu kỳ tăng lãi suất chỉ vừa mới được bắt đầu”.
Đó mới là “đại sự” của tuần này.