Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm lần đầu vượt mốc 5% kể từ tháng 10/2023 và kỳ hạn 30 năm chạm 5,40% — mức cao nhất kể từ tháng 6/2007 — khi đường cong lợi suất dốc lên trước đợt tăng lãi suất 25 điểm cơ bản gần như chắc chắn của Fed vào thứ Tư. Bitcoin mất đường trung bình động (EMA) 50 tuần tại 77.430 USD mà nó đã giành lại hôm thứ Hai, trượt xuống 76.000 USD sau khi 92 trong số các cấu phần của CoinDesk 100 giảm. Xác suất theo Đạo luật Clarity giảm một nửa trên Polymarket còn 17-18% sau khi các Dân chủ đưa ra một đề xuất đối ứng chỉ vài giờ trước cuộc bỏ phiếu cloture vào thứ Ba. Strategy vượt Ford theo vốn hóa thị trường, với tỷ trọng Bitcoin tăng ít hơn 1%. Quyết định của BOJ vào thứ Sáu là yếu tố quan trọng nhất đối với crypto — việc giải tỏa giao dịch chênh lệch (carry trade) là bán ra mang tính cơ học mà dữ liệu tương quan không phản ánh.
Bitcoin trượt xuống 76.000 USD khi không thể giành lại đường EMA 50 tuần và ghi nhận mức giảm chạm 5,04%
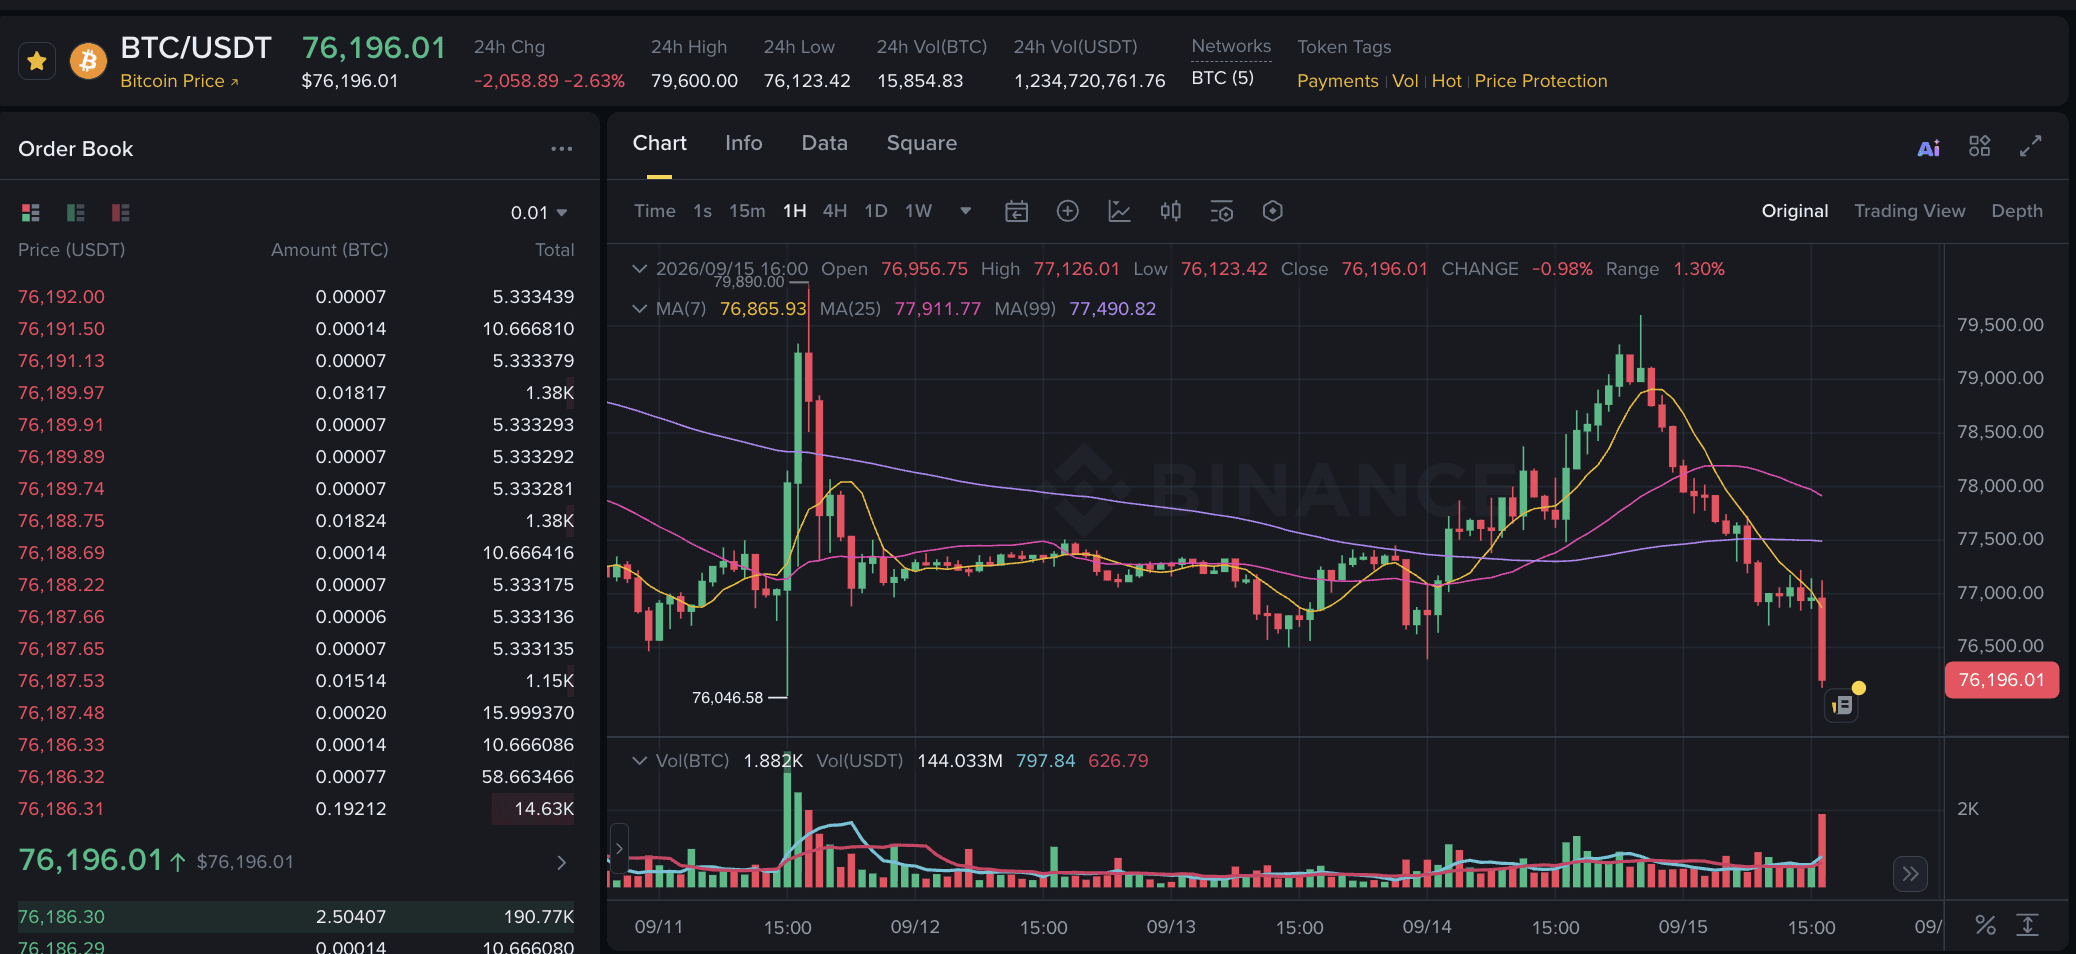
Bitcoin giảm 4,4% từ đỉnh cao 79.530 USD trong đêm thứ Hai xuống còn 76.000 USD — mất đường EMA 50 tuần tại 77.430 USD mà nó vừa mới giành lại, đồng thời phá xuống dưới mốc 77.100 USD, nền tảng của vùng hấp thụ spot Bitfinex. Lợi suất kỳ hạn 10 năm đạt 5,04%, mức mà QCP đã mô tả trước CPI là "tổ hợp tệ nhất cho Bitcoin: rủi ro 5% của lãi suất phi rủi ro cạnh tranh mà không có xung lực tăng trưởng danh nghĩa thường đi kèm khi lợi suất biến động". Việc một mốc được giành lại rồi lại đánh mất mang hàm ý ngược với kịch bản phá vỡ rồi phục hồi — cú giảm xuống 76.046 USD hôm thứ Sáu đã được mua vào trong phiên; còn đợt trượt hôm thứ Ba thì không. Quyền chọn bán trở nên đắt hơn một chút so với quyền chọn mua lần đầu tiên kể từ đợt phục hồi tháng Tám: độ lệch 25-delta kỳ hạn 7 ngày chuyển từ +2,16v xuống -1,05v. Quyết định của BOJ vào thứ Sáu với mức 1,25% là sự kiện còn lại quan trọng nhất đối với crypto — việc tháo gỡ đòn bẩy là quá trình bán ra mang tính cơ học, và mối tương quan lợi suất -0,17 của Bitcoin không thể che chắn nó khỏi tác động đó.
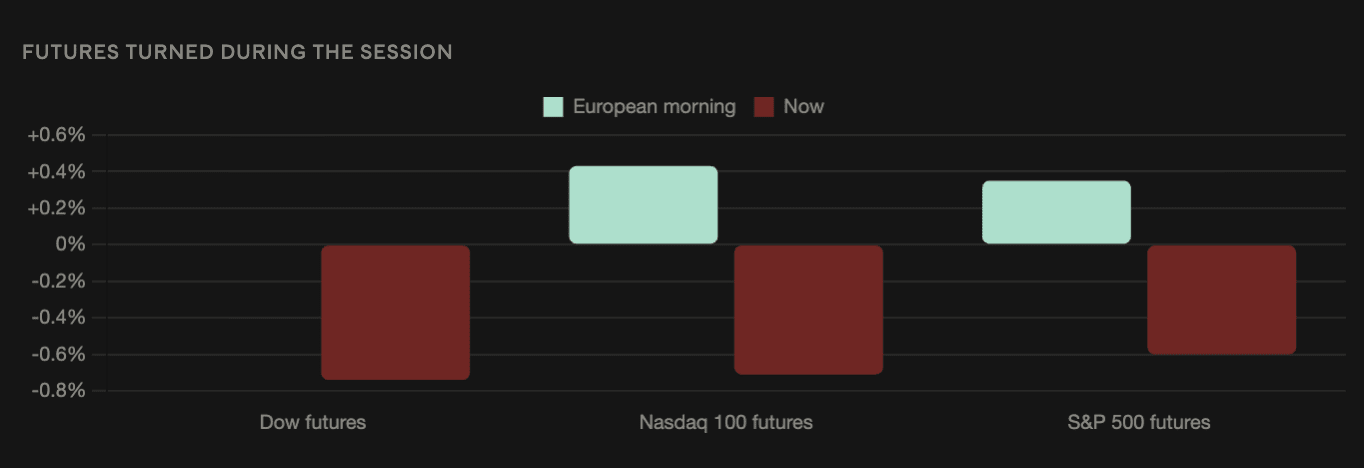
Tương lai chỉ số Mỹ đảo chiều nhuộm đỏ khi Dow giảm 0,74% trước thềm Fed
Hợp đồng tương lai Mỹ đồng loạt đi xuống — Dow -0,74%, Nasdaq -0,71%, S&P 500 -0,60% — đảo ngược đà tăng buổi sáng và xác nhận yếu tố vĩ mô chứ không phải động lực theo từng nhóm ngành. Cú bán tháo hôm thứ Hai mang tính đặc thù của chứng khoán bán dẫn; sự suy yếu đồng đều hôm thứ Ba trên cả Dow, S&P 500 và Nasdaq cho thấy điều gì đó rộng hơn đang tác động. Bốn áp lực hội tụ đồng thời: lợi suất 10 năm ở 5,04%, Brent trên 107 USD, xác suất Fed tăng lãi 94%, và sự không chắc chắn về AI sau cuộc gọi cuối tuần của Amodei — từng yếu tố một có thể xử lý được, nhưng lại đến cùng lúc mà không có các yếu tố bù trừ thường thấy. Phần đuôi dài đang gây thiệt hại: trong giao dịch châu Á, lợi suất 10 năm tăng 6,2 điểm cơ bản so với mức tăng 4,4 điểm cơ bản của lợi suất 2 năm, làm đường cong dốc lên và đảo ngược xu hướng làm phẳng đường cong do CPI hôm thứ Sáu tạo ra. ING: "Về logic, một đợt tăng lãi suất đáng lẽ đã làm dịu phần đuôi dài, nhưng phần đuôi dài thường cực kỳ biến động." Crypto giảm cùng với cổ phiếu hôm thứ Ba thay vì đi ngược chiều với chúng — việc Bitcoin tách khỏi thị trường hôm thứ Hai đã không lặp lại.
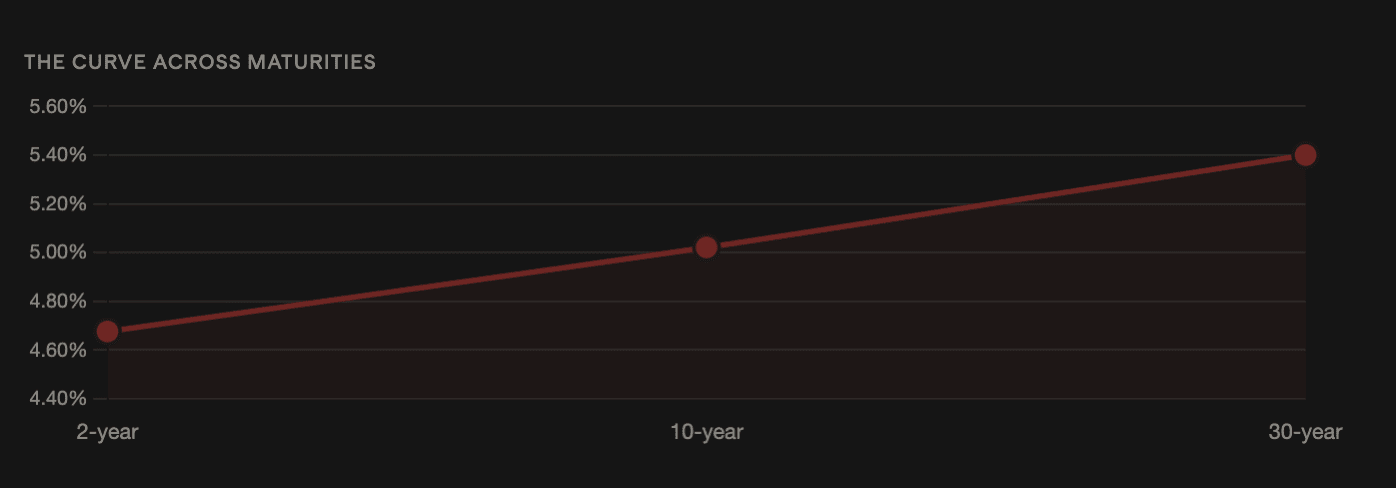
Kỳ hạn 30 năm vượt 5,40% và kỳ hạn 10 năm lên trên 5% khi đường cong dốc lên cùng kỳ vọng vào Fed
Kỳ hạn 30 năm chạm 5,40% — mức cao nhất kể từ tháng 6/2007 — trong khi kỳ hạn 10 năm vượt 5% lần đầu tiên kể từ tháng 10/2023. Cái cốt lõi mang tính phân tích nằm ở sự đảo chiều của đường cong: CPI hôm thứ Sáu khiến đường cong phẳng ra (2 năm dẫn trước, 10 năm đi ngang), cho thấy thị trường xem phản ứng của Fed là đủ. Độ dốc tăng hôm thứ Ba (10 năm +6,2 điểm cơ bản, 2 năm +4,4 điểm cơ bản) cho thấy phần đuôi dài đang định giá một thứ mà lãi suất chính sách không thể sửa được. Tom di Galoma của Mischler xác định bốn yếu tố — kỳ vọng lãi suất, nguồn cung nợ, triển vọng tăng trưởng và quỹ đạo tài khóa — chỉ yếu tố đầu tiên được giải quyết khi chu kỳ thắt chặt kết thúc. Stanley Druckenmiller cho biết các thành viên Fed mô tả chính sách là "thắt chặt" thật sự "chỉ là vô lý," và thêm rằng lợi suất "nếu có thì còn có vẻ hơi thấp." Chương trình mua lại của Bessent thu hút 10,5B USD qua các lệnh thầu, chấp nhận 5,2B USD thấp hơn trần của chính công ty và lợi suất sau đó quanh gần các đỉnh của phiên — Oliver Renick của CNBC: "một người mua công khai cam kết ở bất kỳ mức giá nào sẽ loại bỏ động lực bán sớm." Cước tàu chở dầu chạm 1 triệu USD/ngày lần đầu tiên trong lịch sử, tăng từ dưới 100.000 USD một năm trước — một đầu vào lạm phát lan truyền sang mọi sản phẩm tinh chế được vận chuyển bằng đường biển.
Xác suất trên Polymarket rằng Đạo luật CLARITY sẽ được ký thành luật trong năm nay giảm từ 30-34% xuống 17-18% sau khi phe Dân chủ soạn một đề xuất phản hồi, bác bỏ bản thảo sửa đổi 630 trang của phe Cộng hòa được lưu hành từ Chủ nhật. Phiên bỏ phiếu cloture lúc 2:15pm ET hôm thứ Ba cần khoảng 60 phiếu — tức là khoảng 7 phiếu Dân chủ nữa so với nền tảng Cộng hòa. Điểm vướng mắc vẫn là phần ngôn ngữ về đạo đức liên quan tới các quan chức nắm giữ crypto, chứ không phải chính khung cấu trúc thị trường. Yusuf Fakhro của ARP Digital: "Rủi ro từ một cuộc bỏ phiếu thất bại về cơ bản đã được tính vào giá; còn kịch bản thông qua bất ngờ thì không." Brian Vieten của Siebert đưa ra quan điểm phản biện — thất bại sẽ kéo các kế hoạch phát hành sản phẩm và công việc token hóa vào giai đoạn 2027-2028 thay vì tạm gác chúng. Kuptsikevich của FxPro: tổng giá trị vốn hóa thị trường crypto ở 2,65 nghìn tỷ USD khớp với mức tháng Năm, thời điểm thị trường dự đoán cho CLARITY có xác suất tốt hơn 75% — "thị trường đang quen dần với cuộc sống mà không có đạo luật này." Uniswap giữ vững lực mua trong lúc thị trường bán tháo (+1% lên 6,60 USD), với nhiều kỳ vọng đặt vào kết quả bỏ phiếu hơn hầu hết các giao thức DeFi.
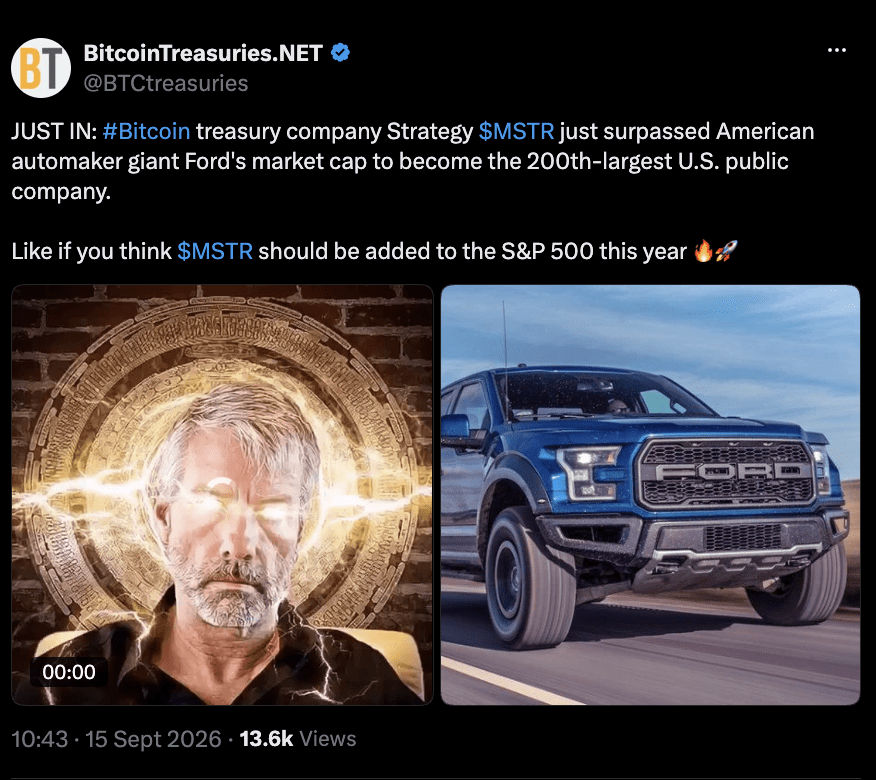
Chiến lược vượt Ford về vốn hóa với vị thế Bitcoin tăng chưa tới 1%
Vốn hóa của Strategy vượt Ford, khiến hãng này trở thành công ty đại chúng lớn thứ 200 tại Mỹ — với 845.050 BTC trị giá khoảng 64,2B USD, so với giá vốn (cost basis) 63,7B USD ở mức trung bình 75.385. Vị thế này tăng xấp xỉ 0,8%, tương đương khoảng 520 triệu USD trên khoản chi 63,7B USD. Công ty đang phân bổ vốn bằng cách mua lại cổ phiếu ưu đãi STRC ($139,3M tuần trước, tổng $635,2M, hạn mức ủy quyền tăng gấp đôi lên $2B) thay vì mua Bitcoin — một đánh giá rằng mức chiết khấu trên các chứng khoán của họ mang lại giá trị tốt hơn so với tài sản ở giá hiện tại. Strive đang chạy kịch bản ngược lại: 469 BTC được mua trong tuần trước theo giá trị ngang bằng (par-value) phát hành ưu đãi SATA, đưa lượng nắm giữ lên 25.000 BTC. Cùng loại công cụ, đi theo hướng ngược nhau, quyết định hoàn toàn bởi việc cổ phiếu ưu đãi giao dịch ở mức nào so với par. STRC ở 98,64 USD khiến Strategy có lý do để mua lại; SATA ở mức par cho phép Strive tiếp tục phát hành để mua Bitcoin.