



Khi Phố Wall cuối cùng đã mở cổng cho các quỹ giao dịch trao đổi (ETF) về crypto, một làn sóng lớn tiền lẻ đã tràn vào thị trường. Bạn mở ứng dụng giao dịch môi giới, nhấn nút mua, và đột nhiên bạn sở hữu một phần Bitcoin mà không bao giờ phải chạm vào ví phần cứng. Nó giống như phép thuật. Nhưng thực tế đằng sau hậu trường không hề giống phép thuật. Đó là một cỗ máy tài chính cực kỳ phức tạp và đầy tính “tấn công”, hoạt động liên tục để đảm bảo giá mỗi cổ phiếu ETF của bạn khớp hoàn hảo với giá thực của tài sản kỹ thuật số cơ sở.
Nếu bạn từng thắc mắc làm thế nào một sản phẩm của sàn giao dịch chứng khoán truyền thống lại bám sát một loại tiền mã hóa biến động dữ dội—mà còn giao dịch trên những nền tảng hoàn toàn khác—thì hãy nhìn vào “đằng sau hậu trường”. Hôm nay chúng ta sẽ phân tích chi tiết cơ chế chính xác mà các ETF crypto thực sự tạo ra và hoàn trả (redeem) cổ phiếu. Chúng ta sẽ xem ai là người di chuyển các đồng coin thực sự, dòng tiền chảy ra sao và vì sao quy trình bị ẩn này chính là “sợi sống” của toàn bộ cấu trúc ETF.
II. Hai “sân chơi” tách biệt
Để hiểu quy trình, trước hết bạn phải tách thế giới tài chính ra thành hai “sân chơi” riêng biệt.
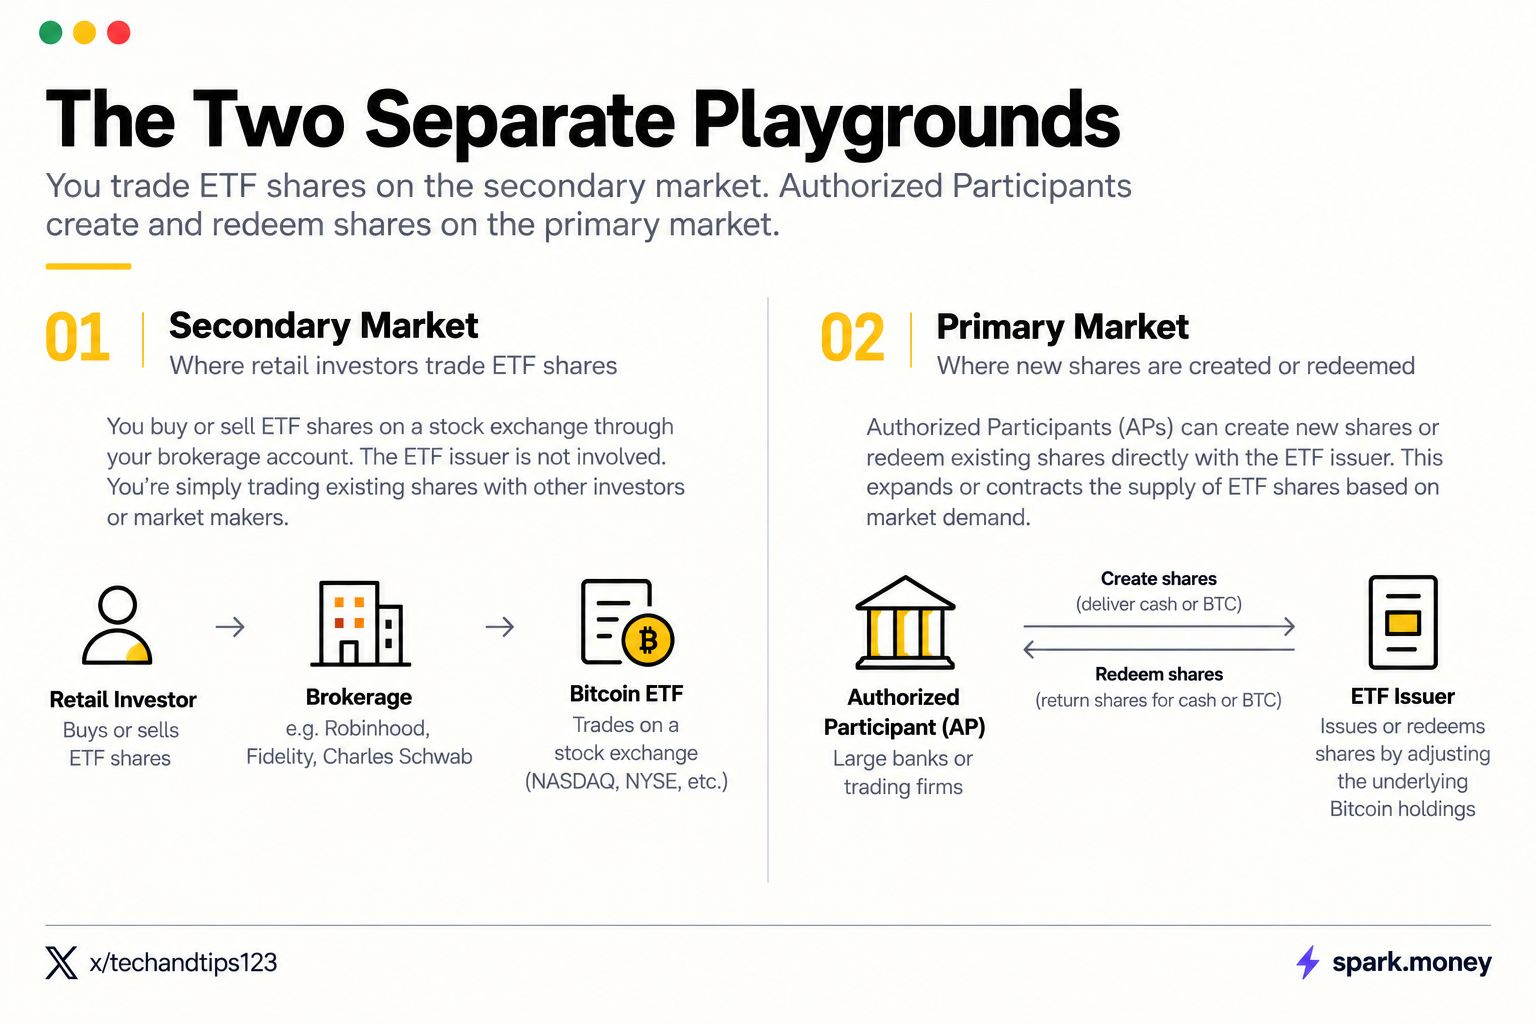
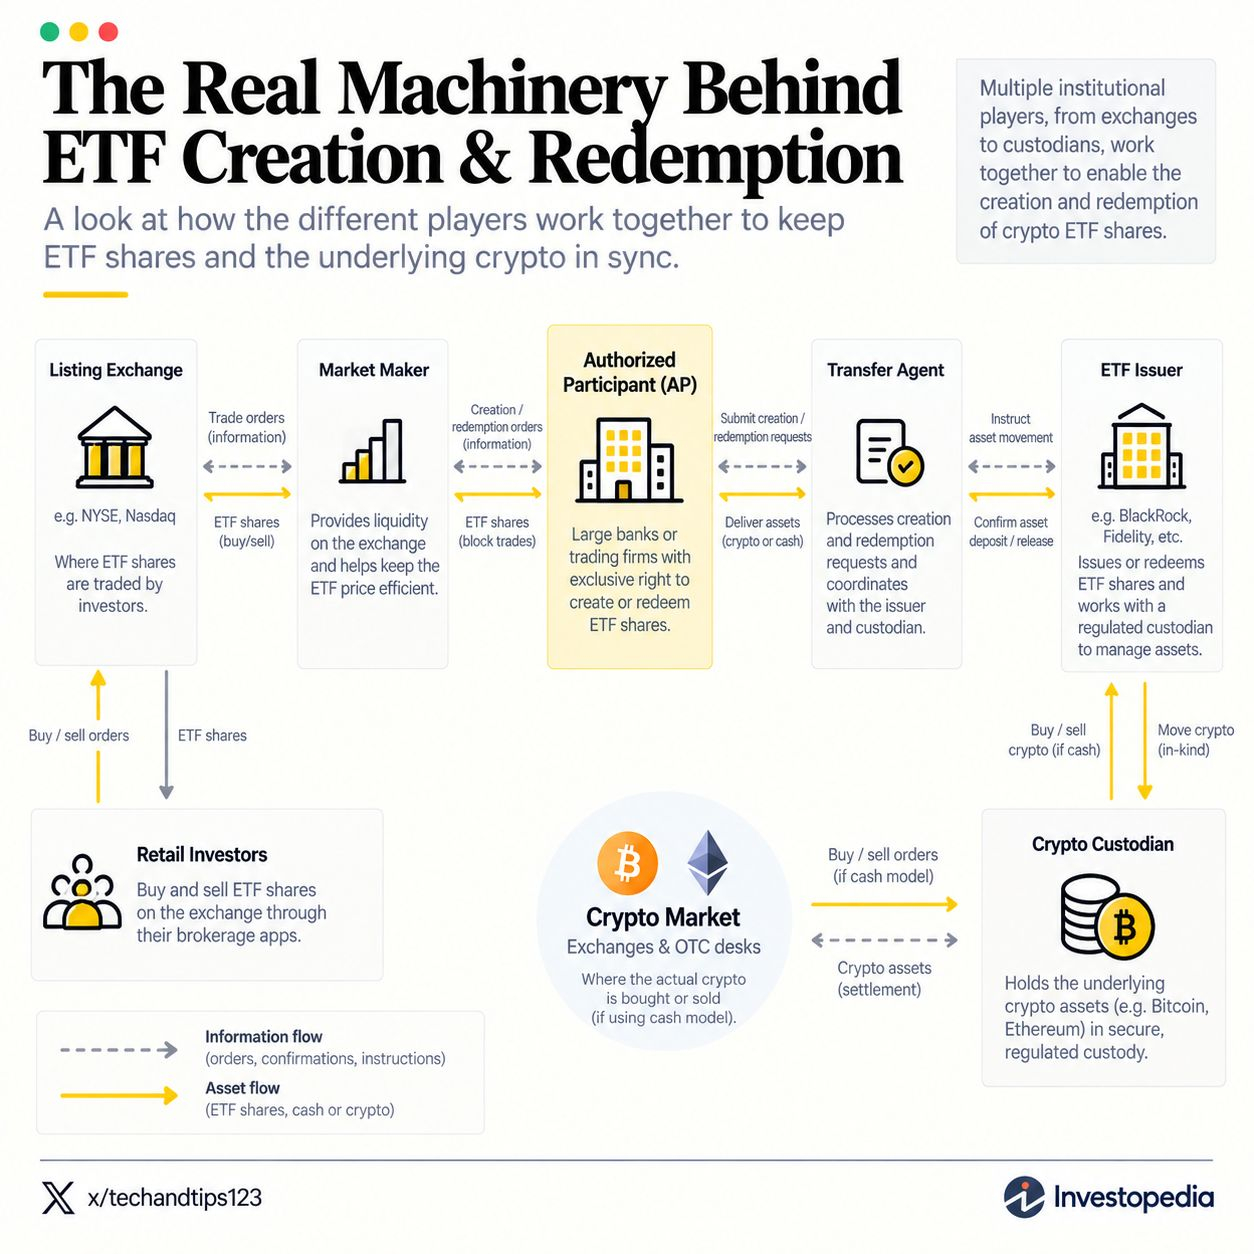
Khi bạn mua hoặc bán một cổ phiếu của Bitcoin ETF trên điện thoại, bạn đang giao dịch trên thị trường thứ cấp. Bạn chỉ đơn giản là giao dịch các cổ phiếu hiện có với những nhà đầu tư cá nhân khác hoặc với các nhà tạo lập thị trường (market makers). Công ty phát hành ETF không hề tham gia vào giao dịch này. Bạn chỉ đang chuyển đi chuyển lại một mảnh “giấy” qua lại.
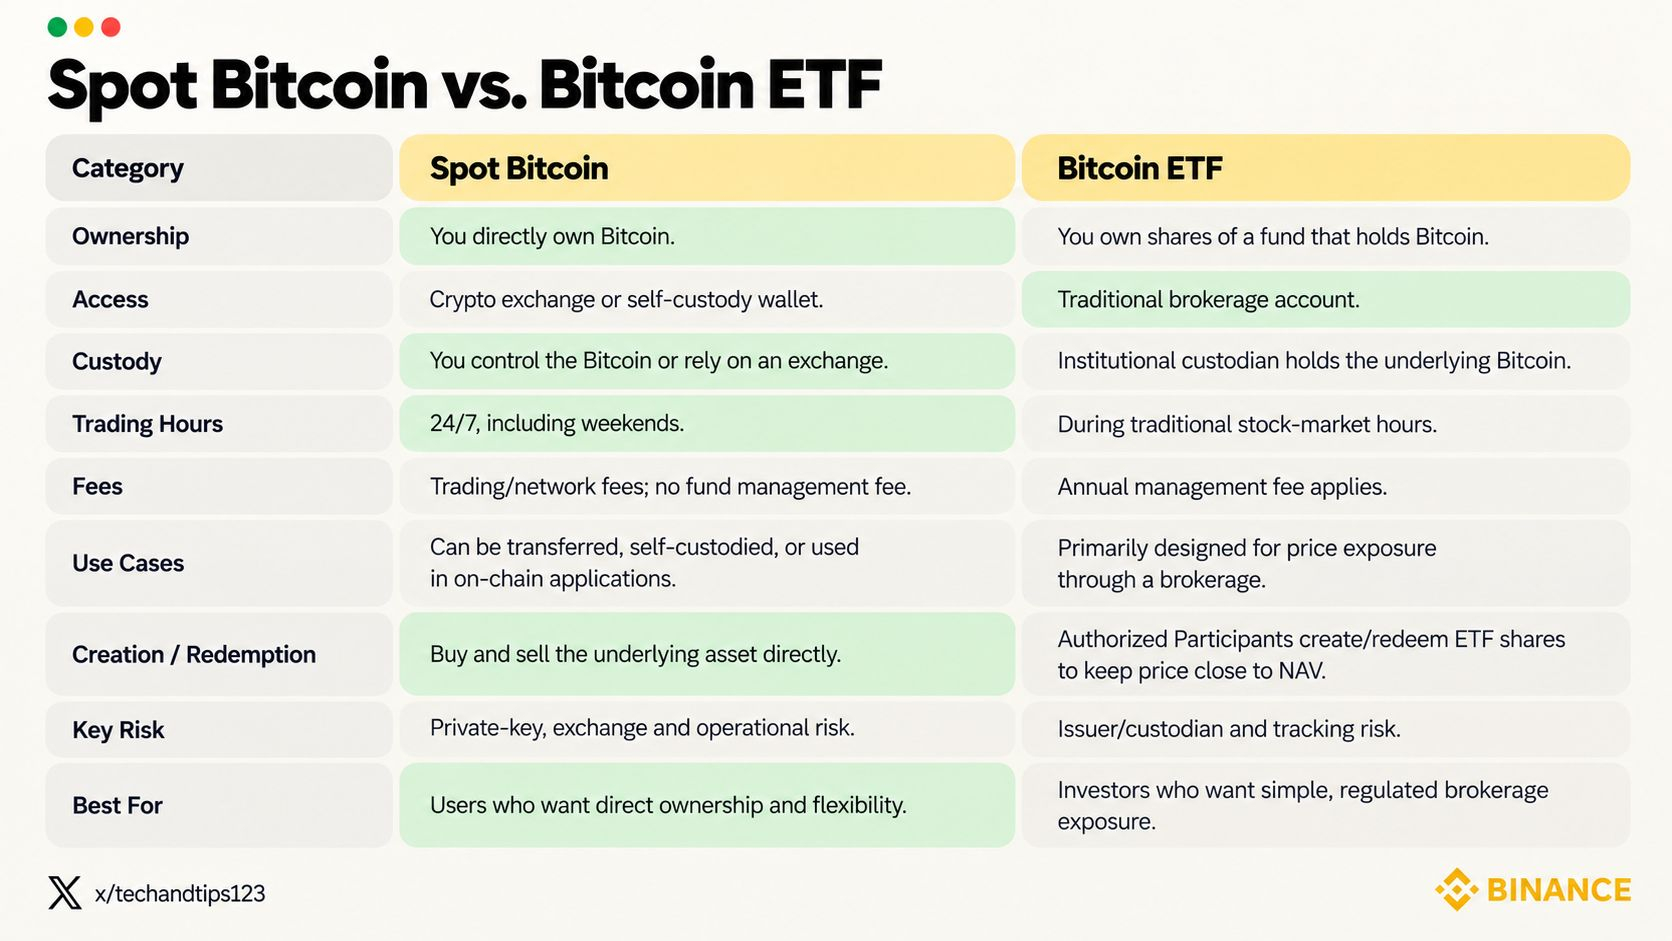
Điểm mấu chốt nằm ở đây. Các cổ phiếu ETF giao dịch trên sàn chứng khoán trong giờ giao dịch bình thường, khoảng từ 9:30 sáng đến 4:00 chiều (giờ miền Đông), từ thứ Hai đến thứ Sáu. Bitcoin giao dịch 24 giờ mỗi ngày, 7 ngày mỗi tuần. Khi thị trường chứng khoán đóng cửa, giá ETF không thể biến động, nhưng Bitcoin vẫn tiếp tục giao dịch. Tới sáng thứ Hai, hoặc sau bất kỳ tin tức lớn nào trong cuối tuần, giá cổ phiếu ETF và giá Bitcoin thực có thể bị “lệch nhịp”. Khoảng chênh lệch đó chính là lý do AP tồn tại để khép lại.
Nhưng nguồn cung của những “cổ phiếu giấy” này không hề cố định. Không giống như cổ phiếu của một công ty truyền thống—nơi tổng số cổ phiếu được giới hạn nghiêm ngặt—ETF có thể mở rộng hoặc thu hẹp nguồn cung dựa trên nhu cầu thị trường. Việc mở rộng và co lại này diễn ra trên thị trường sơ cấp. Bạn và tôi không thể tham gia thị trường sơ cấp. Thị trường sơ cấp được dành riêng cho những “tay chơi nặng ký” của Phố Wall.
III. Gặp gỡ các Nghiệp vụ Tham gia Được Ủy quyền
Toàn bộ “động cơ” ETF dựa vào một nhóm các đối tác tổ chức (institutional players) chuyên biệt được gọi là Nghiệp vụ Tham gia Được Ủy quyền—tạm gọi tắt là AP.
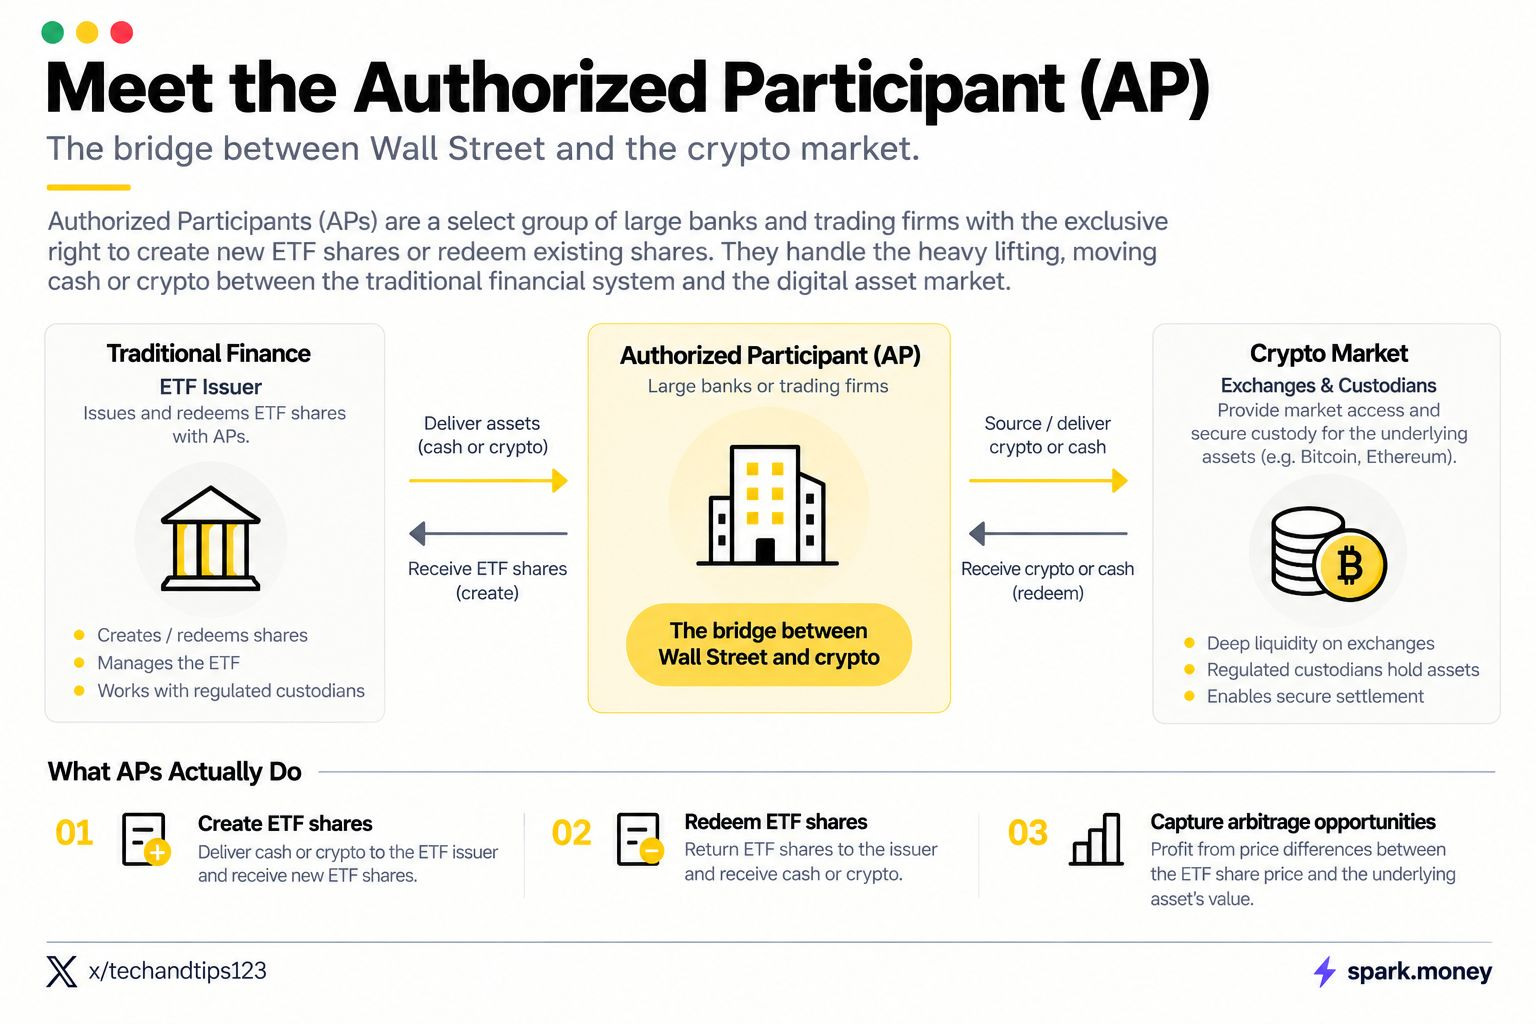
Hãy hình dung AP như một đại lý bán buôn (wholesale dealer) có đặc quyền rất cao. Thông thường họ là những ngân hàng cực lớn hoặc các công ty giao dịch thuộc hàng tinh hoa. Công ty phát hành ETF trao độc quyền pháp lý cho các công ty này để tạo ra các cổ phiếu mới từ hư không, hoặc hủy hoàn toàn các cổ phiếu đang tồn tại.
AP đóng vai trò như “cầu nối sống còn” giữa thị trường chứng khoán truyền thống và thị trường giao ngay crypto đầy biến động. Họ là những người trực tiếp đảm nhiệm công việc nặng nhọc, chuyển đi chuyển lại hàng triệu đô la để giữ cho hệ thống cân bằng.
IV. Từ mô hình Cash sang In-kind
Trong một ETF truyền thống theo dõi các cổ phiếu thông thường, AP sẽ đi mua các tài sản cơ sở thực sự, chuyển các tài sản đó cho công ty phát hành ETF và nhận lại các cổ phiếu ETF mới. Đây được gọi là tạo lập dạng in-kind.
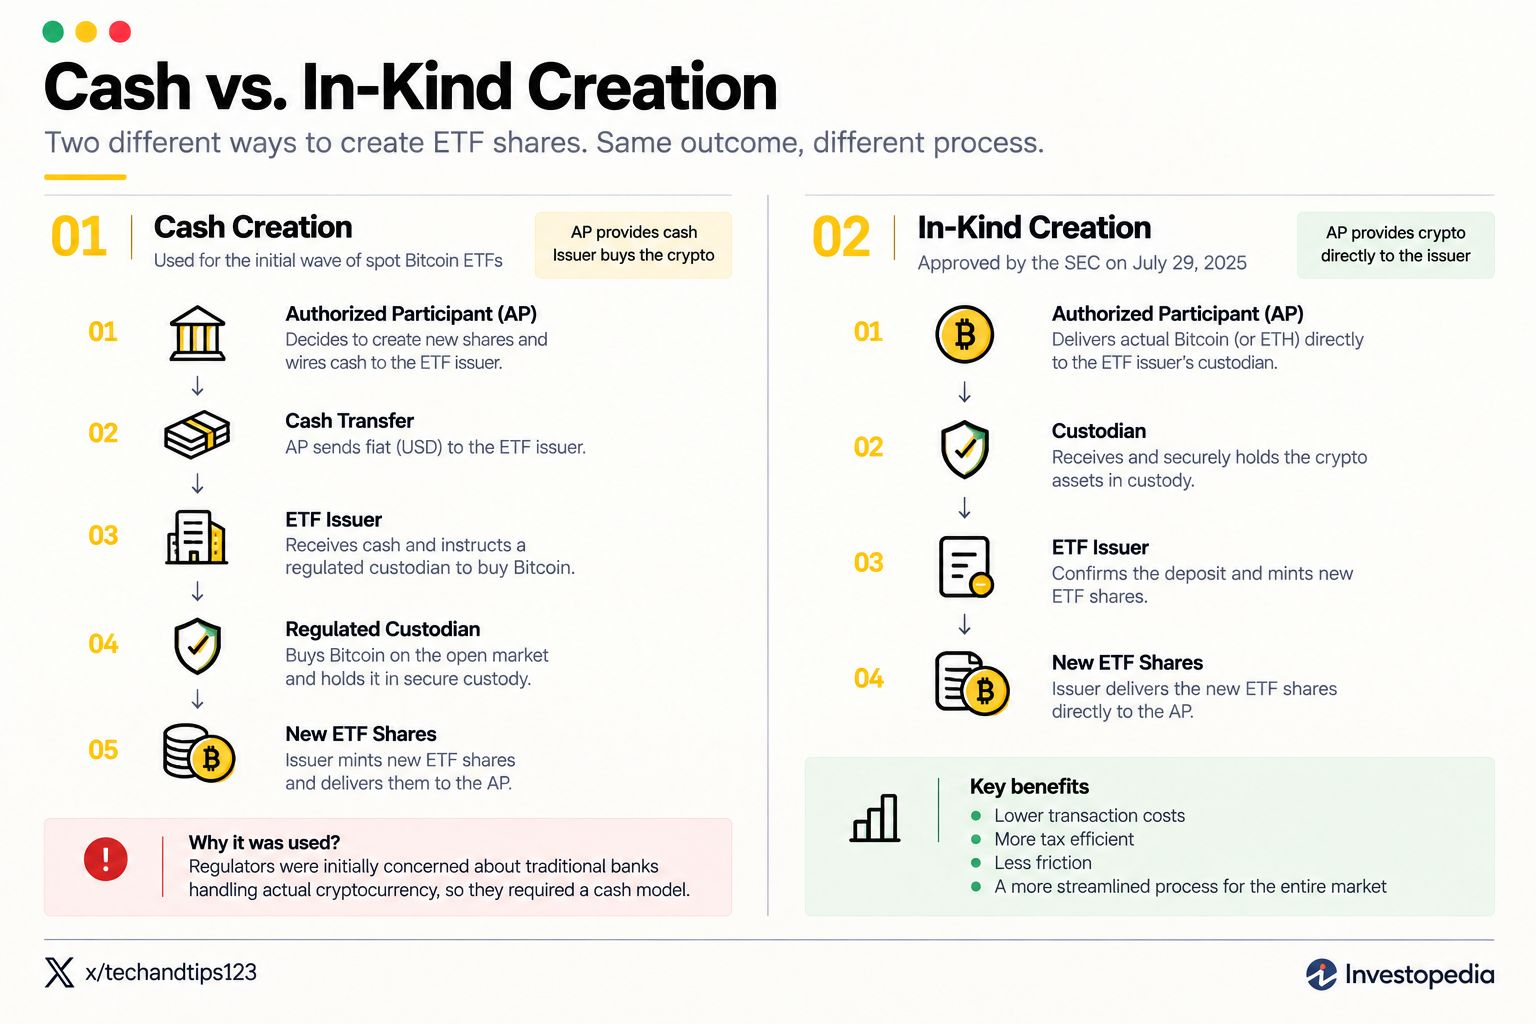
Tuy nhiên, khi các cơ quan quản lý phê duyệt đợt đầu tiên các ETF Bitcoin giao ngay (spot), họ lo sợ các ngân hàng truyền thống sẽ nắm giữ và xử lý trực tiếp tiền mã hóa thực. Họ không cho phép AP chạm vào các đồng coin số trực tiếp. Họ bắt buộc thị trường phải sử dụng mô hình tạo lập bằng tiền mặt (cash creation model) thay vào đó.
Trong mô hình dùng tiền mặt (cash model), AP xem xét mức chênh lệch giá premium trên thị trường và quyết định tạo một lô cổ phiếu mới. Thay vì mua Bitcoin, AP chuyển tiền mặt thực gửi trực tiếp cho công ty phát hành ETF. Công ty phát hành ETF sau đó lấy khoản tiền này, đăng nhập vào một sàn giao dịch crypto thông qua một bên lưu ký được quản lý, và mua Bitcoin thực sự trên thị trường mở.
Mô hình cash này hoạt động được, nhưng lại khá cồng kềnh và tạo ra chi phí giao dịch cao hơn. Ngành công nghiệp crypto đã chiến đấu rất quyết liệt để thay đổi quy tắc này và gần đây giành được một chiến thắng lớn. Vào ngày 29 tháng 7 năm 2025, SEC chính thức phê duyệt mô hình tạo lập và hoàn trả dạng in-kind cho tất cả các ETF Bitcoin và Ethereum giao ngay.
Sự thay đổi về quy định này làm cuộc chơi hoàn toàn khác đi. Giờ đây, một AP nắm lượng lớn Bitcoin có thể đơn giản giao trực tiếp các đồng coin số thực của họ cho công ty phát hành ETF và nhận ngay cổ phiếu ETF tương ứng. Điều này loại bỏ ma sát của việc chuyển hết mọi thứ sang tiền mặt trước. Nó làm giảm chi phí giao dịch và tạo ra một cấu trúc hiệu quả thuế hơn nhiều cho toàn bộ quỹ.
V. Quy trình Tạo lập: Đúc thêm Cổ phiếu Mới
Hãy cùng tìm hiểu điều gì xảy ra khi nhu cầu đối với một ETF crypto tăng vọt đến mức chóng mặt.
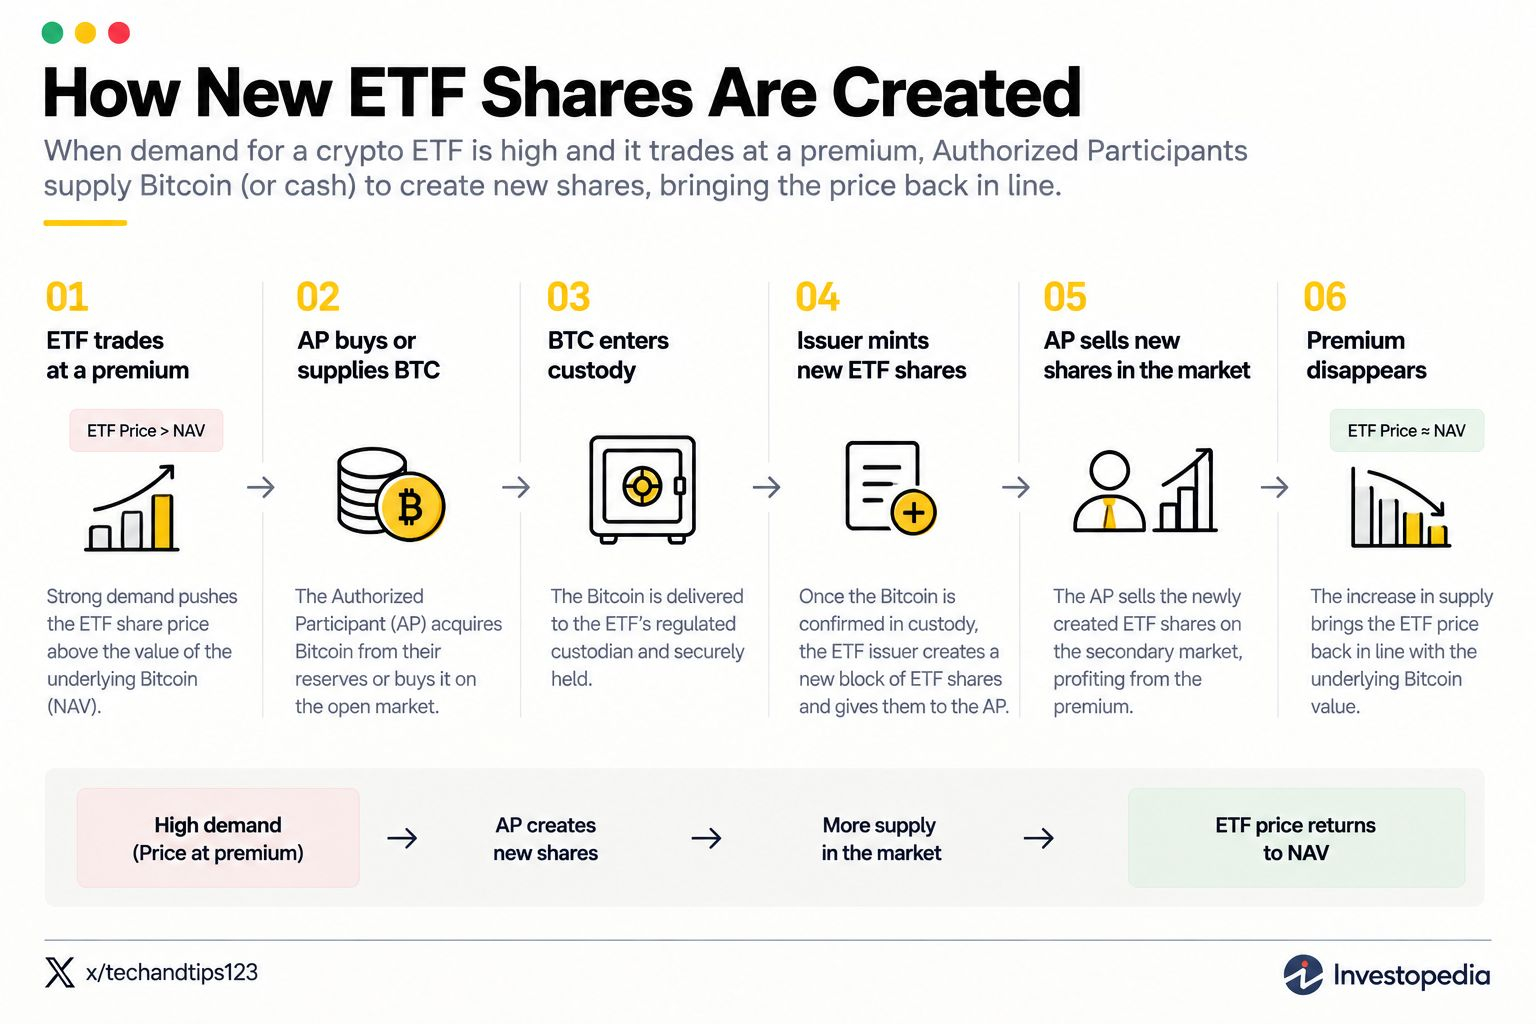
Hãy tưởng tượng Bitcoin đang tăng mạnh và mọi người vội vàng mua ETF trên các ứng dụng môi giới của họ. Vì có nhiều người mua hơn người bán, giá cổ phiếu ETF bắt đầu “trôi” cao hơn giá trị thực mà ETF đó đại diện từ Bitcoin. Chúng ta gọi đó là giao dịch với mức premium.
Khi AP nhìn thấy mức premium này, họ bước vào để kiếm lợi nhuận và cân bằng cán cân. Họ kích hoạt quy trình tạo lập (creation).
Theo quy trình hiện đại dạng in-kind, AP lấy Bitcoin thực từ nguồn dự trữ của họ hoặc mua nó trên thị trường giao ngay crypto. Họ chuyển những đồng coin số đó đến ngân hàng lưu ký (custodian) của ETF. Khi Bitcoin thực được khóa an toàn trong két (vault), công ty phát hành sẽ đúc (mint) một lô cổ phiếu ETF mới và giao chúng cho AP.
Sau đó, AP đổ (dump) những cổ phiếu ETF mới tinh này lên thị trường thứ cấp để đáp ứng tất cả các nhà đầu tư cá nhân. Lượng cung mới tràn vào sẽ đẩy giá cổ phiếu ETF trở lại giảm xuống cho đến khi khớp hoàn hảo với giá thực của Bitcoin một lần nữa.
VI. Quy trình Hoàn trả: Đốt (burn) Nguồn cung
Giờ hãy cùng xem kịch bản ngược lại hoàn toàn.
Hãy tưởng tượng tin tức vĩ mô tệ hại ập đến và nhà đầu tư cá nhân hoảng loạn. Họ ào ạt bán các cổ phiếu ETF crypto của mình. Làn sóng bán tháo khổng lồ này đẩy giá cổ phiếu ETF đi xuống. Đột nhiên, “cổ phiếu giấy” lại đang giao dịch với mức thấp hơn Bitcoin thực được khóa trong két. Chúng ta gọi đó là giao dịch với mức chiết khấu (discount).
AP lại tiếp tục bước vào để chốt lấy lợi nhuận không rủi ro và khôi phục sự cân bằng. Họ kích hoạt quy trình hoàn trả (redemption process).
AP mua gom các lô cổ phiếu ETF đang được chiết khấu với số lượng lớn trên thị trường mở. Họ lấy những cổ phiếu rẻ này và chuyển thẳng chúng trở lại cho công ty phát hành ETF. Công ty phát hành sẽ hủy vĩnh viễn hoặc hoàn trả (redeem) những cổ phiếu đó.
Đổi lại việc chuyển giao các cổ phiếu giấy, công ty phát hành ETF mở khóa két và gửi lại Bitcoin thực sự nắm giữ (bitcoin underlying) cho AP. Vì AP đã mua các cổ phiếu ETF với mức chiết khấu rẻ trên thị trường mở và nhận được giá trị đầy đủ bằng Bitcoin thực, nên họ “bỏ túi” phần chênh lệch như lợi nhuận thuần túy. Trong khi đó, bằng cách rút hàng nghìn cổ phiếu khỏi lưu thông, AP làm giảm tổng nguồn cung trên thị trường thứ cấp. Mức giảm này buộc giá cổ phiếu ETF quay trở lại tăng lên cho đến khi nó khớp với giá Bitcoin thực một lần nữa.
VII. Vòng lặp Arbitrage và Vì sao nó quan trọng
Toàn bộ trò chơi tạo và hoàn trả cổ phiếu này thực chất là một vòng lặp arbitrage tự động khổng lồ.
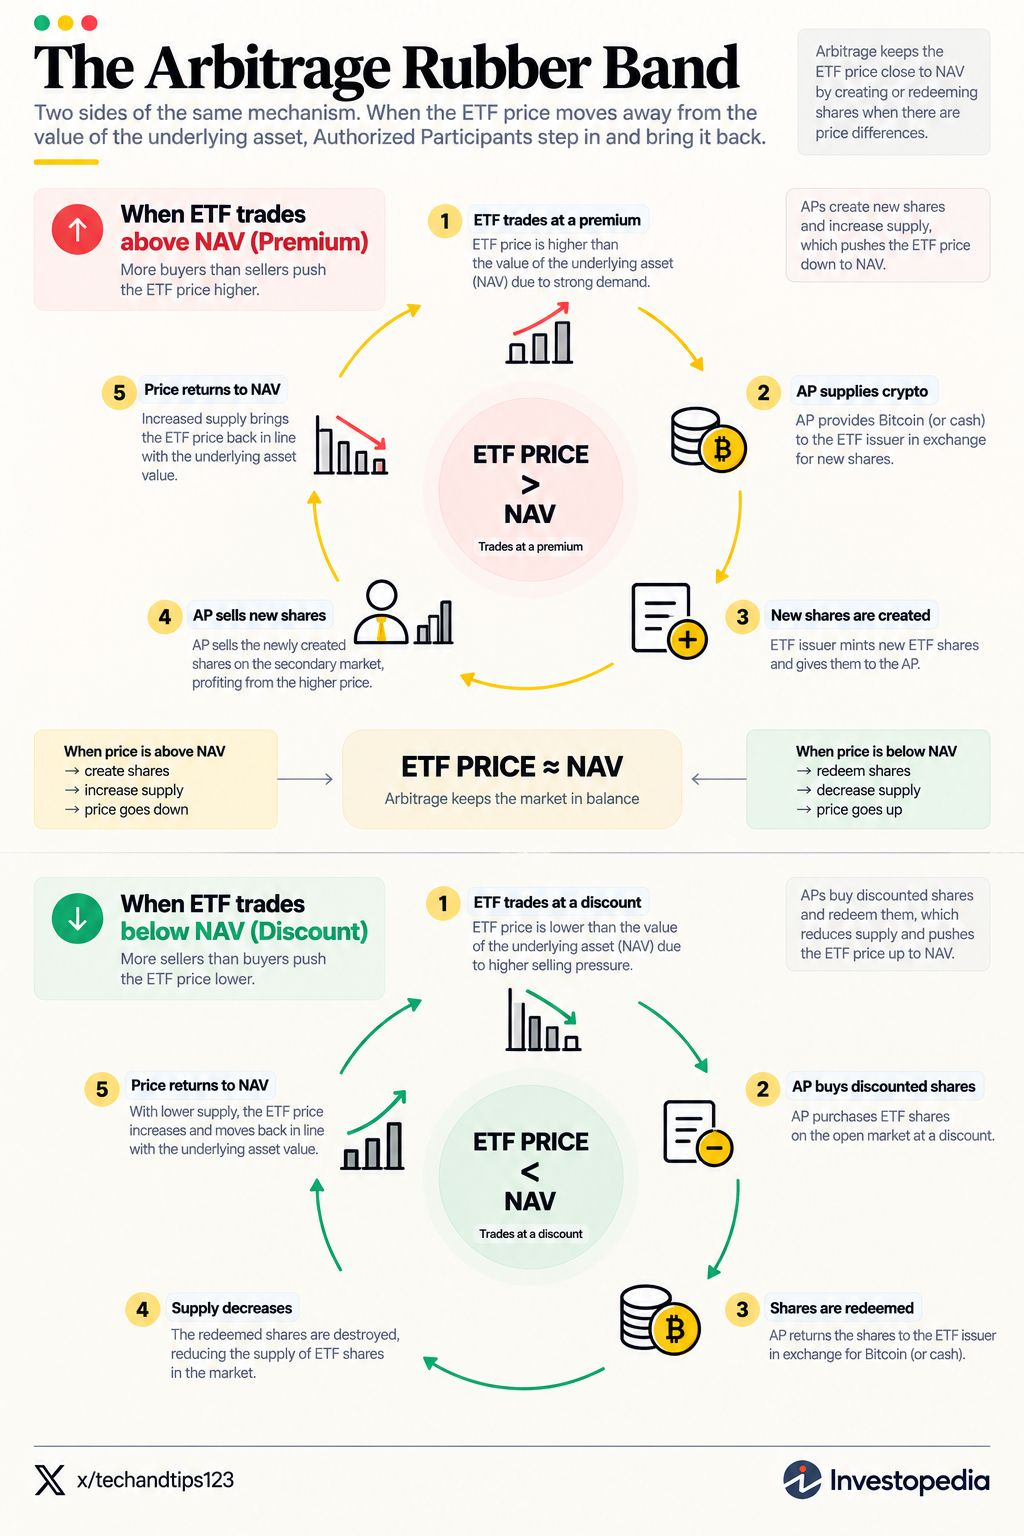
Các AP không làm việc này vì lòng tốt. Họ làm vì kiếm được hàng triệu đô la nhờ nắm bắt các chênh lệch giá nhỏ giữa cổ phiếu ETF và đồng tiền mã hóa thực sự.
Động cơ lợi nhuận này chính là cơ chế giúp ETF của bạn an toàn và vận hành đáng tin cậy. Nếu không có các AP liên tục săn tìm premium và discount, một ETF crypto sẽ hành xử giống như một quỹ đóng (closed-end fund). Giá sẽ bị tách hoàn toàn khỏi thực tế. Bạn có thể phải trả một mức premium rất lớn cho một cổ phiếu trong đó chỉ chiếm một phần giá trị tương ứng dưới dạng Bitcoin thực.
Vì cơ chế tạo lập và hoàn trả chạy liên tục ở hậu trường, bạn không bao giờ phải lo về các phép tính nền tảng. Các “đối tác tổ chức” đứng đầu sẽ làm arbitrage thay cho bạn. Tham vọng của họ là “dây thun” vô hình giữ cho giá cổ phiếu ETF bám sát hoàn hảo giá trị theo thời gian thực của tài sản số.
KẾT THÚC
Rất nhiều người theo chủ nghĩa “thuần” crypto ghét cấu trúc ETF hoàn toàn. Họ cho rằng việc đưa các trung gian kiểu Phố Wall vào một nhóm tài sản phi tập trung đã làm hỏng toàn bộ mục đích của công nghệ. Tôi hoàn toàn không đồng ý với quan điểm đó.
Thị trường crypto đã rất cần hệ “đường ống ngầm” sâu bên trong của tài chính truyền thống để đạt được mức độ phổ cập đại chúng. Cơ chế tạo lập và hoàn trả là một kiệt tác về hiệu quả thị trường. Nó cho phép hàng tỷ đô la chảy liền mạch giữa những “đường ray ngân hàng” cũ kỹ và các sổ cái kỹ thuật số hiện đại mà không làm vỡ hệ thống.
Đúng là nó đưa vào các bên lưu ký tập trung và sự kiểm soát nặng tính tổ chức. Nhưng đồng thời, nó cũng tạo ra một cây cầu được quản lý chặt chẽ và vững chắc về mặt toán học để hàng nghìn tỷ đô la vốn hưu trí cuối cùng bước vào không gian của chúng ta. Hiểu cách “động cơ” này vận hành sẽ mang lại cho bạn lợi thế cực lớn. Khi bạn biết chính xác các “ông lớn” di chuyển các đồng coin thực ra sao, bạn sẽ không còn hoảng sợ trước những sai lệch giá ngẫu nhiên. Bạn bắt đầu giao dịch với sự tự tin của một nhà vận hành thị trường thực thụ. Cỗ máy hoạt động đúng như thiết kế, và được xây dựng để chịu được mọi mức biến động mà thị trường này ném vào.