

Có câu chuyện vui về mẹ em và crypto.
Trước đây mẹ em thuộc kiểu người hoài nghi, và phản đối dữ lắm với những gì liên quan đến crypto.
Tuy nhiên, ở một mặt khác thì mẹ em thật sự muốn có USD. Không phải vì có nhu cầu dùng USD để thanh toán, mà là để đa dạng hóa và phòng trường hợp rupiah yếu đi. Ai cũng biết mà, dạo gần đây rupiah có xu hướng yếu đi so với đồng đô la.
Nên lúc đó em có xem qua vài lựa chọn để lưu USD ở một số ngân hàng.
Có nơi trả lãi khoảng 2% mỗi năm.
Cũng ổn mà nhỉ?
Nhưng bất tiện là hóa ra có phí quản trị 1 USD mỗi tháng.
Một năm thì là 12 USD.
Cũng có tài khoản không mất phí quản trị, nhưng mà đúng là vậy thôi... không có lãi. 😂
Rồi tính đi tính lại theo đúng số tiền mà thật sự muốn gửi, kết quả cuối cùng lại không còn hấp dẫn nữa.
Có lãi nhận được, nhưng một phần bị ăn vào phí quản trị.
Rồi có gì đâu. 😂
Cuối cùng ở ngân hàng thì lại không làm nữa.
Rồi em nói,
“Nếu thử qua crypto với USD thì sao?”
Đúng thời điểm đó Binance đang có chương trình khuyến mãi cho USDT Earn khoảng 7% mỗi năm.
Thấy lãi suất cũng khá và không có phí quản trị hằng tháng, cuối cùng mẹ em cũng chịu thử.
Ban đầu cũng chỉ thử thử cho biết.
Thậm chí lần đầu mới nạp vào, một phần tiền cũng từng bị rút ra vì lệnh mua bị chậm nên chưa kịp ăn vào giá mà mẹ nhắm.
Nên không phải là lập tức tin ngay và nạp nhiều liền. 😂
Giờ lại đang thử tiếp. Một phần đã bị vào rồi, phần còn lại thì vẫn đang chờ xếp hàng.
Không phải là bỗng nhiên tin crypto hay nghĩ rằng crypto chắc chắn sẽ lời.
Gần như là:
“Nếu mục tiêu là có mức phơi nhiễm USD, rồi lại có cơ hội nhận reward trong lúc nắm giữ và không bị tính phí quản trị hằng tháng, vậy thì tại sao không thử nhỉ.”
Nhưng sau khoảng một năm thì hóa ra tài sản phát triển cũng khá.
Và biết phần buồn cười nhất là gì không?
Người lúc đầu nghi ngờ nhất lại bây giờ nói:
“Thế thì thêm nữa đi.” 😂
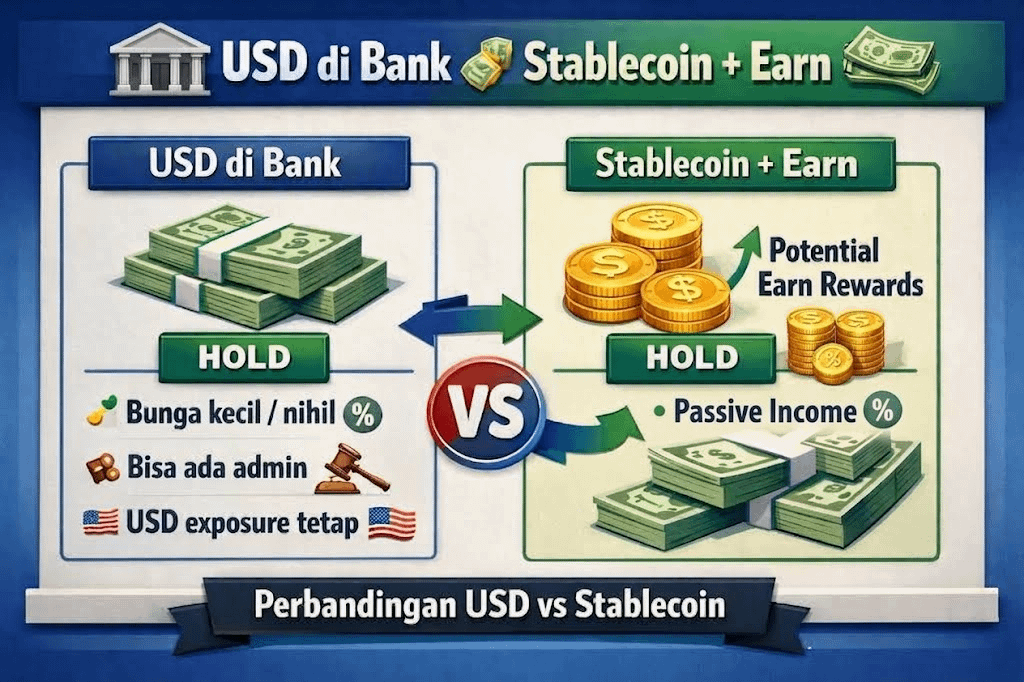
Nếu nghĩ kỹ thì đúng là có khác biệt.
🏦 Ở ngân hàng, mình cần nhìn xem tiền lãi nhận được so với chi phí tài khoản khi gửi USD.
💵 Trong khi ở sàn giao dịch thì vẫn có phí khi mua/bán stablecoin, nhưng không có phí quản trị hằng tháng như một số loại tài khoản nhất định. Tài sản đủ điều kiện cũng có thể đem vào Earn để nhận phần thưởng.
À ở đây có hai điều đừng trộn lẫn.
💰 Phần thưởng từ Earn
Đây là phần thưởng vì tài sản của mình được đưa vào Earn.
📈 Biến động USD/IDR
Đây là chuyện giá trị của USD nếu quy đổi sang rupiah.
Vậy ví dụ USD/IDR giảm thì tài sản vẫn có thể nhận Earn rewards. Ngược lại, nếu USD mạnh lên thì giá trị tài sản tính bằng rupiah cũng có thể tăng theo.
Vì vậy Earn và sự thay đổi tỷ giá là hai nguồn khác nhau, không phải một chuyện giống nhau.
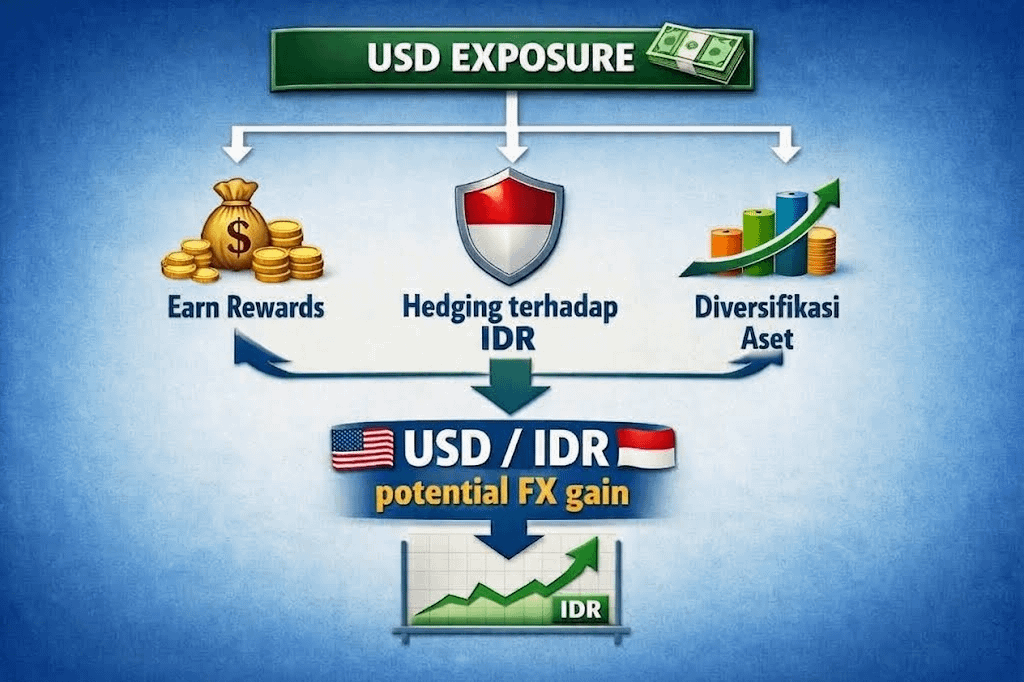
Ngoài ra, việc có mức độ phơi nhiễm USD cũng có thể là một cách để đa dạng hóa và giảm phụ thuộc vào IDR.
Nhưng không có nghĩa là:
“Crypto chắc chắn lời hơn ngân hàng.”
Vẫn có phí giao dịch khi vào và ra, phần thưởng Earn có thể thay đổi, và dĩ nhiên là có rủi ro từ cả stablecoin lẫn nền tảng/sàn giao dịch.
À đúng rồi, con số 7% lúc nãy cũng là lãi suất promo khi mẹ em bắt đầu thử, chứ không có nghĩa là USDT Earn lúc nào cũng sẽ trả 7%.
Ngược lại, cái mà em thấy thú vị từ câu chuyện này không phải là:
“Crypto tốt hơn ngân hàng.”
Nhưng quá trình đó.
Ban đầu chỉ là:
“Em muốn có USD. Lựa chọn nào hợp lý?”
Tìm hiểu, tính toán, so sánh...
Cứ thử tiếp đi.
Một năm sau, trước đó mẹ em là:
“Crypto? Hmm... không chắc lắm.”
thế mà lại đổi thành:
“À thì ra cũng ổn phết. Thêm nữa thôi.” 😂
Phần thưởng có thể thay đổi và không phải là đảm bảo có lợi nhuận. Stablecoin và nền tảng cũng có rủi ro riêng. Vậy nên, always DYOR trước khi đem tiền đi đặt vào.