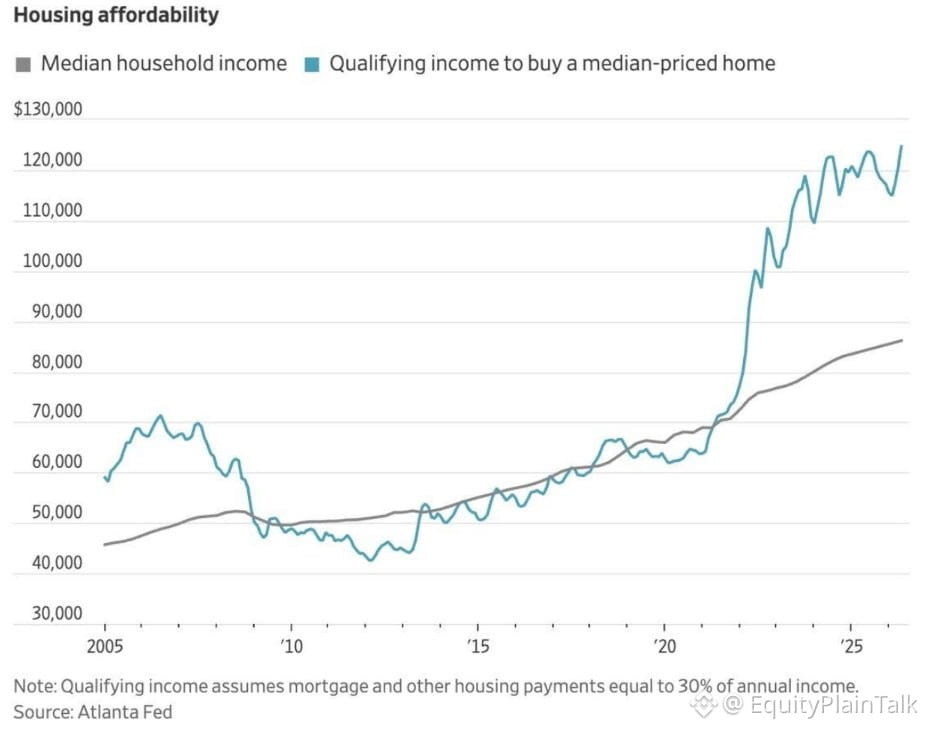
Khả năng chi trả nhà ở tại Mỹ vừa đạt mức tệ nhất trong lịch sử.
Không phải năm 2008. Không phải đầu thập niên 80. Ngay lúc này.
Giá nhà trung bình đang ở gần mức cao kỷ lục trong khi lãi suất thế chấp vẫn ở mức cao. Phép tính giờ đây không còn phù hợp với đa số người mua nữa.
Thu nhập tăng trưởng chưa bắt kịp. Tiền đặt cọc rất lớn. Các khoản thanh toán hàng tháng đang “ăn” một phần thu nhập lớn hơn bao giờ hết.
Chuyện này không chỉ là câu chuyện về nhà ở. Đó là câu chuyện về chi tiêu tiêu dùng. Khi mọi người bị loại khỏi quyền sở hữu nhà hoặc rơi vào tình trạng “nghèo nhà” (phải dành quá nhiều tiền cho nhà), chi tiêu tùy ý sẽ bị giảm sút. Điều đó lan sang bán lẻ, cải thiện nhà cửa, đồ nội thất, thiết bị gia dụng.
Với thị trường, hãy theo dõi các nhà phát triển nhà ở, các quỹ REIT thế chấp (mortgage REITs) và nhóm cổ phiếu tiêu dùng tùy chọn. Sức ép này sẽ không biến mất cho đến khi lãi suất giảm một cách đáng kể hoặc giá nhà điều chỉnh.
Về mặt lịch sử, những cực đoan như thế này không kéo dài mãi. Sẽ phải có điều gì đó thay đổi.
Không phải năm 2008. Không phải đầu thập niên 80. Ngay lúc này.
Giá nhà trung bình đang ở gần mức cao kỷ lục trong khi lãi suất thế chấp vẫn ở mức cao. Phép tính giờ đây không còn phù hợp với đa số người mua nữa.
Thu nhập tăng trưởng chưa bắt kịp. Tiền đặt cọc rất lớn. Các khoản thanh toán hàng tháng đang “ăn” một phần thu nhập lớn hơn bao giờ hết.
Chuyện này không chỉ là câu chuyện về nhà ở. Đó là câu chuyện về chi tiêu tiêu dùng. Khi mọi người bị loại khỏi quyền sở hữu nhà hoặc rơi vào tình trạng “nghèo nhà” (phải dành quá nhiều tiền cho nhà), chi tiêu tùy ý sẽ bị giảm sút. Điều đó lan sang bán lẻ, cải thiện nhà cửa, đồ nội thất, thiết bị gia dụng.
Với thị trường, hãy theo dõi các nhà phát triển nhà ở, các quỹ REIT thế chấp (mortgage REITs) và nhóm cổ phiếu tiêu dùng tùy chọn. Sức ép này sẽ không biến mất cho đến khi lãi suất giảm một cách đáng kể hoặc giá nhà điều chỉnh.
Về mặt lịch sử, những cực đoan như thế này không kéo dài mãi. Sẽ phải có điều gì đó thay đổi.