


Tranh chấp liên quan đến Đạo luật CLARITY đã trở thành một câu hỏi rõ ràng: người Mỹ sẽ chọn giữ tiền mặt của họ trong ngân hàng hay họ sẽ sử dụng stablecoin được neo theo đồng đô la với các phần thưởng hấp dẫn?
Trước cuộc bỏ phiếu tại Thượng viện vào thứ Ba, tám tổ chức ngân hàng đã yêu cầu các nhà làm luật thiết lập các quy định chặt chẽ hơn về các ưu đãi khi sử dụng stablecoin. Lập trường của họ rất đơn giản: khi tiền gửi rời khỏi ngân hàng, họ sẽ mất một nguồn tài trợ đáng tin cậy và chi phí thấp, đồng thời mất khả năng tiếp cận tiền mặt.
Tầm quan trọng của câu hỏi này xuất phát từ thực tế rằng các ngân hàng sử dụng tiền gửi để cung cấp các khoản vay. Vào tháng 5, Cryptopolitan đã viết rằng ở Mỹ, các ngân hàng sử dụng khoảng 80% tiền gửi để tài trợ cho các khoản vay; do đó, vấn đề về ưu đãi đối với stablecoin cũng trở thành vấn đề về chi phí vốn và quyền kiểm soát các thanh toán dựa trên đồng USD.
Tại sao nắm giữ token thay vì tiền mặt lại là toàn bộ câu chuyện
Stablecoin được tạo ra để mô phỏng các tài sản như đồng đô la. Theo một bài nghiên cứu do BIS công bố, gần 98% stablecoin được định giá bằng đô la. IMF cho biết giá trị thị trường vào tháng Tám khoảng 300 tỷ USD.
Đạo luật GENIUS năm 2025 ngăn các tổ chức phát hành stablecoin cung cấp lãi hoặc lợi suất trực tiếp. Phân tích từ Nhà Trắng cho thấy dự luật không cấm rõ ràng việc phân phối phần thưởng thông qua các công ty liên kết và bên thứ ba khác. Đạo luật CLARITY có thể xác định mức độ chỗ trống mà các thỏa thuận đó được tiếp tục.
Các ngân hàng muốn loại khỏi văn bản
Trong một bức thư công bố vào thứ Hai gửi tới Lãnh đạo phe đa số Thượng viện John Thune và Lãnh đạo phe thiểu số Thượng viện Chuck Schumer, các nhóm ngân hàng cho biết họ không thể ủng hộ đề xuất ưu đãi mới nhất.
Họ cũng thúc giục Thượng viện loại bỏ từ “solely” (chỉ) khỏi định nghĩa thanh toán dựa trên việc nắm giữ, thay cụm từ “economically or functionally equivalent” (tương đương về mặt kinh tế hoặc chức năng) bằng cụm từ “substantially similar” (tương tự một cách căn bản), và loại bỏ các tham chiếu rằng phần thưởng dựa trên số dư, thời lượng hoặc thời gian hoạt động.
Các tổ chức đứng tên trong bức thư cũng bao gồm Hiệp hội Ngân hàng Mỹ (American Bankers Association), Viện Chính sách Ngân hàng (Bank Policy Institute) và Hiệp hội Ngân hàng Cộng đồng Độc lập của Mỹ (Independent Community Bankers of America), cùng nhiều tổ chức khác. Bức thư được đưa ra sau khi theo Tạp chí ABA Banking Journal, 80 hiệp hội các nhà ngân hàng cấp bang đã tham gia các kiến nghị kêu gọi sử dụng ngôn ngữ chặt chẽ hơn vào ngày 10 tháng Chín.
Toán học của chính phủ đã làm suy yếu sự hoảng sợ
Hội đồng Cố vấn Kinh tế của Nhà Trắng (CEA) đưa ra ước tính thấp hơn đáng kể về thiệt hại có thể xảy ra đối với hoạt động cho vay.
Nghiên cứu hồi tháng Tư của họ cho thấy việc cấm lợi suất của stablecoin sẽ chỉ làm tăng mức cho vay của các ngân hàng thêm 2,1 tỷ USD, tương đương 0,02%, đồng thời tạo ra khoản lỗ phúc lợi ròng 800 triệu USD. Mức cho vay của các ngân hàng cộng đồng sẽ tăng khoảng 500 triệu USD.
Ngay cả trong trường hợp giả định gần như phi thực tế mà CEA đã nêu, bao gồm việc stablecoin được sử dụng cao hơn khoảng sáu lần so với hiện nay và việc chuyển đổi chính sách tiền tệ của Fed, mức tăng cho vay ngân hàng chỉ được ước tính là 4,4%.
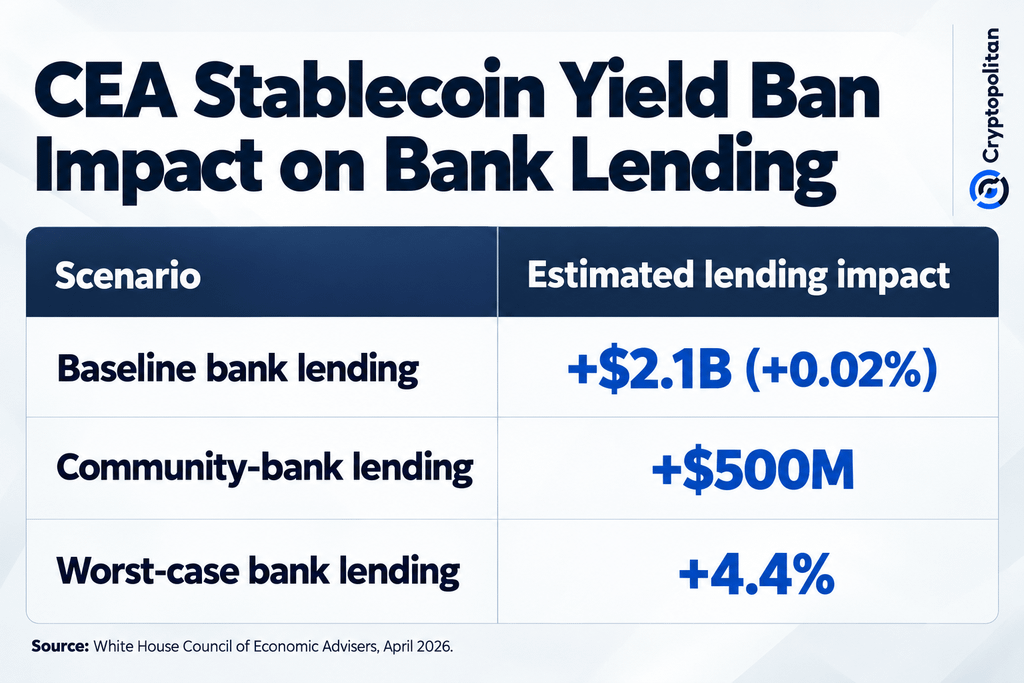 CEA Cấm lợi suất stablecoin: Lợi ích tăng cho vay 2,1B USD so với trường hợp xấu nhất 4,4%
Điều gì đã thay đổi kể từ bản thảo tháng Năm
Theo Reuters, dự luật cập nhật được ban hành vào Chủ nhật có 126 sửa đổi quan trọng mà các đảng Dân chủ đề nghị.
Dự luật thắt chặt các quy định về việc người của công có thể được hưởng lợi từ tiền điện tử như thế nào và trao cho các tổng chưởng lý bang những quyền lực đáng kể liên quan đến thực thi pháp luật trong lĩnh vực này. Thượng nghị sĩ Cynthia Lummis cho biết dự luật hiện đã sẵn sàng tiến hành, trong khi nhóm của Thượng nghị sĩ Elizabeth Warren mô tả những thay đổi liên quan đến đạo đức là “rỗng.”
Dự luật yêu cầu 60 phiếu để thông qua quy tắc cloture vào thứ Ba.
Tại sao cách đóng khung ngân hàng vs. crypto lại quá đơn giản
Sự chia rẽ trong ngành không hề rõ ràng như vậy. Theo Cryptopolitan, Goldman Sachs, BNY và Morgan Stanley đã ủng hộ dự luật, bất chấp các nhóm ngân hàng thiên về bán lẻ.
Trong khi đó, các ngân hàng cộng đồng không nhất thiết từ chối stablecoin. Mạng lưới ngân hàng cộng đồng và hợp tác xã tín dụng của Moov gồm hơn 1.000 tổ chức có thể sử dụng công nghệ thanh toán stablecoin do Coinbase cung cấp.
Tác động này còn đi xa hơn ngành ngân hàng của Mỹ. BIS cảnh báo rằng việc sử dụng rộng rãi stablecoin neo theo đồng đô la có thể thúc đẩy quá trình đô la hóa kỹ thuật số ở các nền kinh tế mới nổi, trong khi IMF cho biết ngay cả việc sử dụng stablecoin ở quy mô nhỏ cũng có thể buộc các công ty tài chính “cũ” phải nâng cấp khả năng cạnh tranh về chi phí và hiệu quả.
Vì vậy, cuộc bỏ phiếu vào thứ Ba không chỉ là bất đồng về tiền gửi, mà là cuộc chiến giành quyền kiểm soát giai đoạn tiếp theo của các khoản thanh toán bằng đô la.
Phiên bản dự luật cập nhật ban hành ngày Chủ nhật có 126 sửa đổi quan trọng được phía Đảng Dân chủ đề xuất, theo Reuters. Thông tin phiên bản tháng Năm đến bản văn cuối cùng ngày 14/9: Lợi suất stablecoin thụ động Bị cấm Vẫn bị cấm Phần thưởng liên quan đến hoạt động/giao dịch Được phép Được phép rõ ràng Phần thưởng hoạt động như lãi suất ngân hàng Bị cấm Bị cấm Vai trò của Bộ Tài chính Không có “bộ ngắt mạch” tiền gửi đặc biệt trong bản tóm tắt tháng Năm Bộ Tài chính nhận cơ chế “bộ ngắt mạch” mới Ngân hàng cộng đồng Lo ngại chung về cạnh tranh tiền gửi Được bảo vệ rõ ràng thông qua bộ ngắt mạch Đo lường tác động tiền gửi Không có cơ chế chi tiết tương đương Các cơ quan liên bang phải nghiên cứu dòng tiền gửi và tác động cho vay Quảng bá stablecoin như tiền gửi Bị hạn chế Bị cấm rõ ràng
Bản văn CLARITY cuối cùng vẫn giữ phần thưởng stablecoin dựa trên giao dịch, nhưng trao cho Bộ Tài chính một cơ chế kiểu khẩn cấp để siết chặt các quy định nếu stablecoin được chứng minh là kéo tiền gửi khỏi các ngân hàng cộng đồng
Đừng chỉ đọc tin tức về crypto. Hãy hiểu nó. Hãy đăng ký nhận bản tin của chúng tôi. Miễn phí.