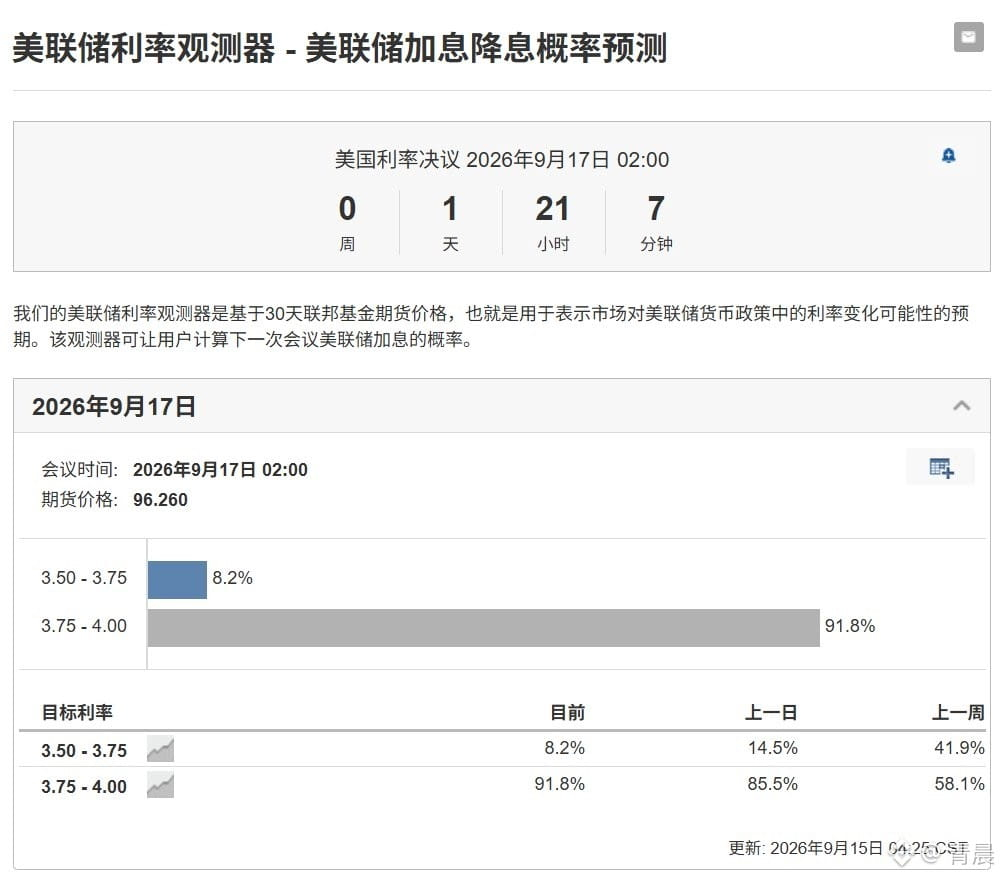

Chỉ còn chưa đầy 48 giờ trước cuộc họp của Cục Dự trữ Liên bang (Fed),
khi xác suất tăng lãi suất 25bp đã lên tới 91,8%.
Kể từ khi Fed bắt đầu công bố ngay quyết định vào năm 1994,
và sau đó được sử dụng rộng rãi thông qua xác suất ngụ ý từ hợp đồng tương lai của CME,
chưa từng có tiền lệ nào xác suất cao đến vậy mà vẫn không tăng lãi suất.
Dữ liệu định giá của tuần trước cuộc họp cho thấy:
miễn là thị trường đã định giá ít nhất 16bp
(ứng với khoảng 64% xác suất tăng lãi suất 25bp),
thì Fed cuối cùng đều đã tăng lãi suất.
Nếu vì một lý do chính trị nào đó,
Fed buộc phải không tăng lãi suất,
thì họ sẽ truyền đạt quan điểm không tăng lãi suất
thông qua các bài phát biểu, việc “rò rỉ thông tin” và các hình thức tương tự,
để quản lý kỳ vọng của thị trường.
Và việc đi ngược đáng kể kỳ vọng của thị trường
sẽ gây ra những cú sốc tài chính rất lớn,
điều mà Fed vốn dĩ đang hết sức tránh.
Điểm gây bất ngờ hiện nay không nằm ở việc có tăng lãi suất hay không,
mà nằm ở mức độ “dù” (hawkish)/“bồ câu” (dovish) trong các phát biểu sau khi tăng lãi suất.
Việc tăng lãi suất đã được định giá sẵn ở cả các thị trường tài chính trưởng thành như chứng khoán Mỹ;
đương nhiên, ở thị trường crypto—nơi có nhiều nhà đầu tư cá lẻ—
việc định giá cho đợt tăng lãi suất sẽ kém chính xác hơn so với chứng khoán Mỹ
$BTC
$ETH
khi xác suất tăng lãi suất 25bp đã lên tới 91,8%.
Kể từ khi Fed bắt đầu công bố ngay quyết định vào năm 1994,
và sau đó được sử dụng rộng rãi thông qua xác suất ngụ ý từ hợp đồng tương lai của CME,
chưa từng có tiền lệ nào xác suất cao đến vậy mà vẫn không tăng lãi suất.
Dữ liệu định giá của tuần trước cuộc họp cho thấy:
miễn là thị trường đã định giá ít nhất 16bp
(ứng với khoảng 64% xác suất tăng lãi suất 25bp),
thì Fed cuối cùng đều đã tăng lãi suất.
Nếu vì một lý do chính trị nào đó,
Fed buộc phải không tăng lãi suất,
thì họ sẽ truyền đạt quan điểm không tăng lãi suất
thông qua các bài phát biểu, việc “rò rỉ thông tin” và các hình thức tương tự,
để quản lý kỳ vọng của thị trường.
Và việc đi ngược đáng kể kỳ vọng của thị trường
sẽ gây ra những cú sốc tài chính rất lớn,
điều mà Fed vốn dĩ đang hết sức tránh.
Điểm gây bất ngờ hiện nay không nằm ở việc có tăng lãi suất hay không,
mà nằm ở mức độ “dù” (hawkish)/“bồ câu” (dovish) trong các phát biểu sau khi tăng lãi suất.
Việc tăng lãi suất đã được định giá sẵn ở cả các thị trường tài chính trưởng thành như chứng khoán Mỹ;
đương nhiên, ở thị trường crypto—nơi có nhiều nhà đầu tư cá lẻ—
việc định giá cho đợt tăng lãi suất sẽ kém chính xác hơn so với chứng khoán Mỹ
$BTC
$ETH