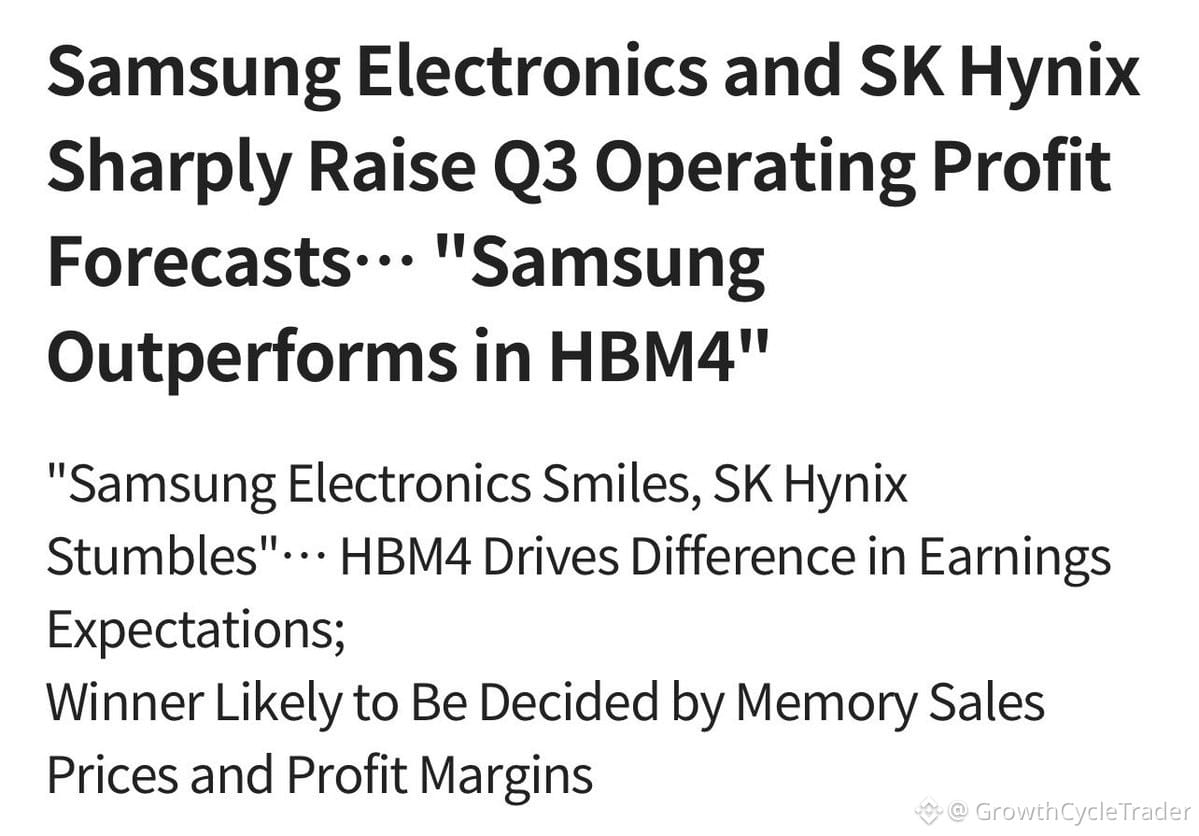
Các nhà phân tích đường phố vừa nâng dự báo lợi nhuận Q3 cho cả Samsung và SK Hynix. Cuộc đua HBM4 đang siết lại—và Samsung đang bám rất nhanh.
Theo đồng thuận, lợi nhuận hoạt động Q3 của Samsung hiện ở mức 114,2 nghìn tỷ won (~82B USD), tăng 12% so với quý trước (QoQ). Con số của SK Hynix là 78,8 nghìn tỷ won (~56B USD), tăng 4%.
Khoảng cách đang thu hẹp do thay đổi thị phần. Counterpoint cho biết tỷ trọng doanh thu HBM toàn cầu của Samsung đã nhảy lên 33% ở Q2 từ 21% ở Q1. SK Hynix giảm từ 58% xuống 50% trong cùng giai đoạn. Cách đây một năm, SK Hynix dẫn 64% so với 15%. Hiện tại, mức dẫn 37 điểm này chỉ còn 17 điểm.
HBM4 là chất xúc tác. Samsung dự kiến sẽ tăng hơn gấp ba doanh số HBM4 trong Q3 so với Q2, và HBM4 sẽ chiếm hơn 60% cơ cấu HBM của hãng trong H2. Samsung xuất xưởng HBM4 trước, dựa trên nền tảng 1c DRAM. SK Hynix vẫn ở 1b vì lý do năng suất (yield) liên quan đến chuỗi cung ứng của $NVDA.
UBS đã mô hình hóa Samsung ở mức 41% số bit HBM4 vào năm 2027, so với 39% của SK Hynix. KB Securities dự phóng Samsung tiến sát khoảng 40% tổng thị phần HBM vào Q4 năm nay.
SK Hynix vẫn nắm cơ sở lắp đặt lớn hơn và mối quan hệ với $NVDA. Samsung có lợi thế về nút tiến trình (process node) và khả năng tăng tốc ramp HBM4 nhanh hơn.
Đó là lý do các điều chỉnh lợi nhuận đang diễn ra nhanh hơn với Samsung ngay lúc này.
Câu hỏi là: nếu HBM4 chiếm hơn 60% cơ cấu H2 của Samsung, liệu điều này còn duy trì đến tận năm 2027—hay lộ trình base-die 3nm của SK Hynix sẽ thu hẹp khoảng cách một lần nữa?
Đây là câu chuyện về một chu kỳ trong chuỗi cung ứng đang diễn ra theo thời gian thực. Hãy theo dõi sát sự dịch chuyển cơ cấu và đà mở rộng biên lợi nhuận.
Theo đồng thuận, lợi nhuận hoạt động Q3 của Samsung hiện ở mức 114,2 nghìn tỷ won (~82B USD), tăng 12% so với quý trước (QoQ). Con số của SK Hynix là 78,8 nghìn tỷ won (~56B USD), tăng 4%.
Khoảng cách đang thu hẹp do thay đổi thị phần. Counterpoint cho biết tỷ trọng doanh thu HBM toàn cầu của Samsung đã nhảy lên 33% ở Q2 từ 21% ở Q1. SK Hynix giảm từ 58% xuống 50% trong cùng giai đoạn. Cách đây một năm, SK Hynix dẫn 64% so với 15%. Hiện tại, mức dẫn 37 điểm này chỉ còn 17 điểm.
HBM4 là chất xúc tác. Samsung dự kiến sẽ tăng hơn gấp ba doanh số HBM4 trong Q3 so với Q2, và HBM4 sẽ chiếm hơn 60% cơ cấu HBM của hãng trong H2. Samsung xuất xưởng HBM4 trước, dựa trên nền tảng 1c DRAM. SK Hynix vẫn ở 1b vì lý do năng suất (yield) liên quan đến chuỗi cung ứng của $NVDA.
UBS đã mô hình hóa Samsung ở mức 41% số bit HBM4 vào năm 2027, so với 39% của SK Hynix. KB Securities dự phóng Samsung tiến sát khoảng 40% tổng thị phần HBM vào Q4 năm nay.
SK Hynix vẫn nắm cơ sở lắp đặt lớn hơn và mối quan hệ với $NVDA. Samsung có lợi thế về nút tiến trình (process node) và khả năng tăng tốc ramp HBM4 nhanh hơn.
Đó là lý do các điều chỉnh lợi nhuận đang diễn ra nhanh hơn với Samsung ngay lúc này.
Câu hỏi là: nếu HBM4 chiếm hơn 60% cơ cấu H2 của Samsung, liệu điều này còn duy trì đến tận năm 2027—hay lộ trình base-die 3nm của SK Hynix sẽ thu hẹp khoảng cách một lần nữa?
Đây là câu chuyện về một chu kỳ trong chuỗi cung ứng đang diễn ra theo thời gian thực. Hãy theo dõi sát sự dịch chuyển cơ cấu và đà mở rộng biên lợi nhuận.