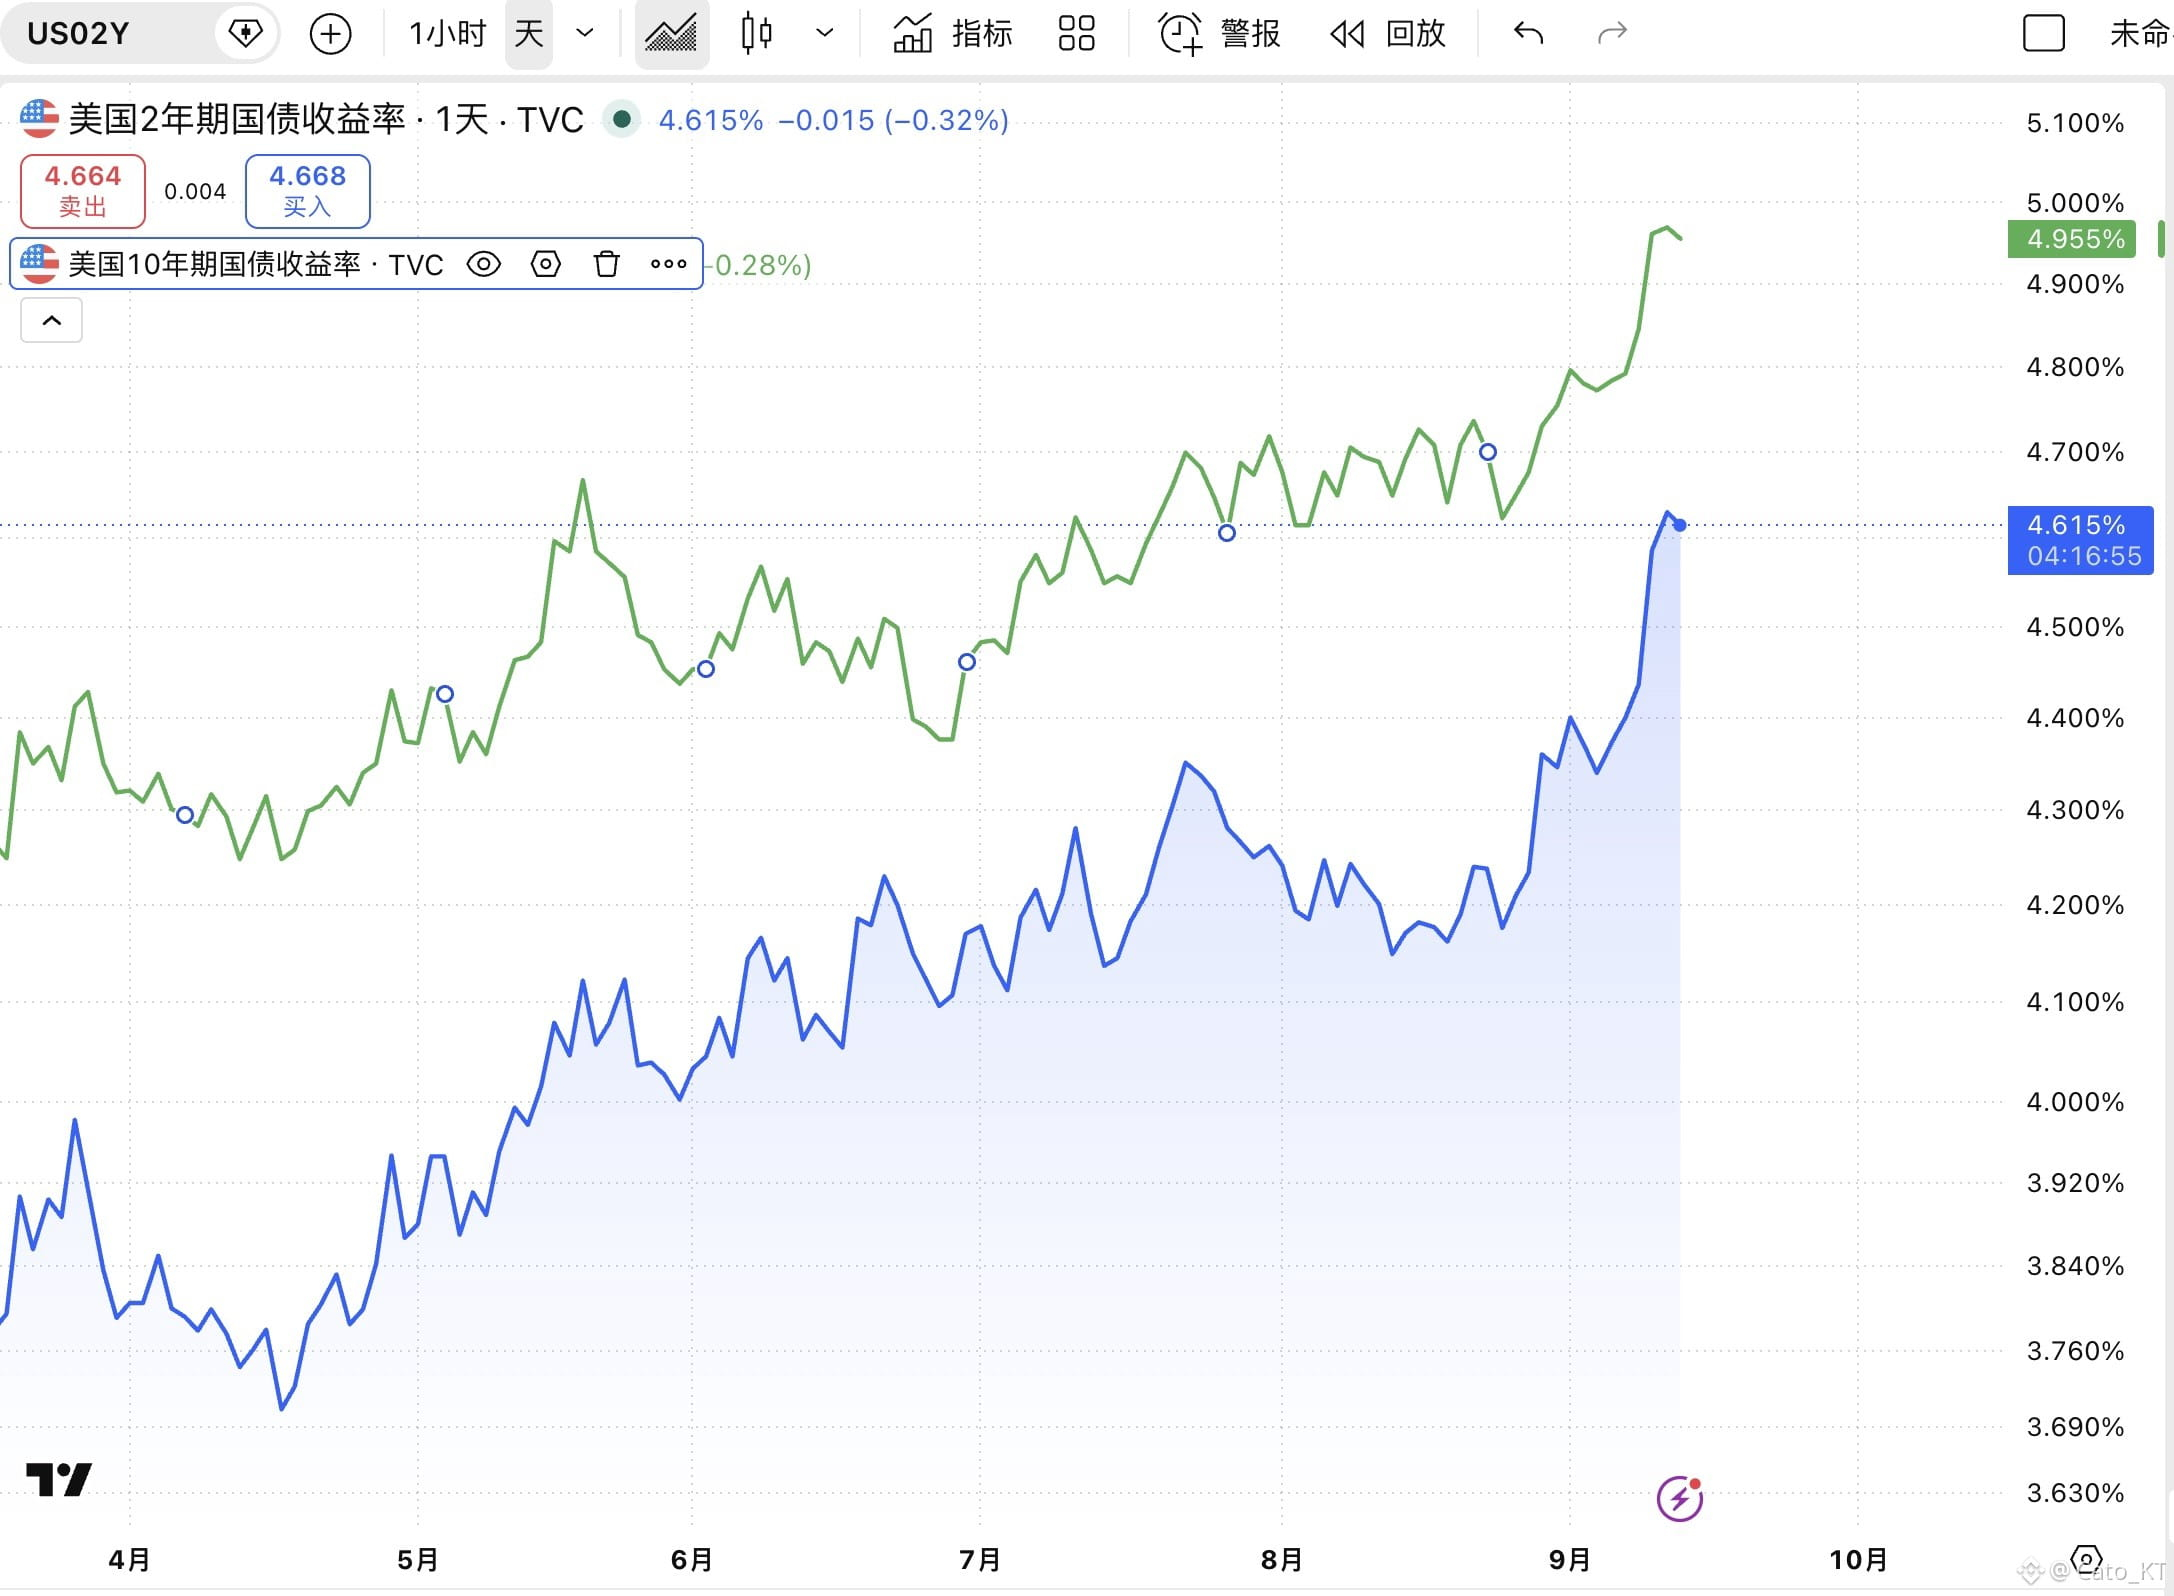
Hôm nay lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lại tiếp tục tiến gần mốc 5%, đồng thời lợi suất kỳ hạn 2 năm tăng nhanh hơn, chênh lệch giữa hai mức lợi suất liên tục thu hẹp. Khi dải lợi suất đi ngang, thị trường trái phiếu sẽ bước vào giai đoạn “gấu-bình”
Thông thường, khi thị trường trái phiếu bước vào giai đoạn gấu-bình sẽ không thuận lợi hơn cho tài sản rủi ro. Tài sản lãi suất không rủi ro sẽ hút một phần thanh khoản, đồng nghĩa với việc tài sản rủi ro sẽ chịu áp lực thêm
Trước khi xác định chắc chắn đợt tăng lãi suất, bước đi tăng/giảm của lợi suất 2 năm và 10 năm nhìn chung đồng nhịp. Nhưng khi đợt tăng lãi suất được chốt, do tác động của chính sách tiếp theo của Cục Dự trữ Liên bang Mỹ (Fed), hai mức lợi suất sẽ thay đổi.
Nếu tiếp tục duy trì kỳ vọng tăng lãi suất theo hướng “diều hâu”, lợi suất 2 năm sẽ tăng nhanh hơn; trong khi đó, trái phiếu dài hạn 10 năm và 30 năm, nhờ kỳ vọng tăng lãi suất trong tương lai thu hút dòng tiền mua vào, sẽ khiến lợi suất chỉ giảm nhẹ. Kết quả là chênh lệch lợi suất giữa kỳ hạn 2 năm và 10 năm sẽ được đẩy nhanh thu hẹp
Khi lợi suất trái phiếu ngắn và dài bước vào giai đoạn gấu-bình, cần chú ý tình huống lợi suất kỳ hạn 2 năm xuất hiện hiện tượng đảo ngược so với trái phiếu dài hạn. Điều này có nghĩa là áp lực đã tác động tới ngành ngân hàng: ngân hàng sẽ nâng ngưỡng cho vay, siết chặt hạn mức tín dụng, điều này bất lợi cho doanh nghiệp và cho bối cảnh chung.
Vì vậy, làm thế nào để điều tiết lợi suất thị trường trái phiếu—để đường cong lợi suất phẳng đi, nhưng vẫn không rơi vào trạng thái gấu-bình hay thậm chí đảo ngược. Do đó, sau khi Fed tăng lãi suất vào tháng 9, cần chú ý việc “ấn dịu” thị trường, làm giảm lo ngại rằng Fed sẽ tiếp tục tăng lãi suất. Đây cũng là lý do khiến tôi cho rằng dù tháng 9 có tăng lãi suất, thì đó vẫn là một lần tăng lãi suất theo hướng “bồ câu”!
PS: Thị trường trái phiếu là một kênh quan sát quan trọng trong tuần này; chi tiết có thể xem phần trước “Hướng dẫn vĩ mô trong tuần” #美联储加息概率升至89%
Thông thường, khi thị trường trái phiếu bước vào giai đoạn gấu-bình sẽ không thuận lợi hơn cho tài sản rủi ro. Tài sản lãi suất không rủi ro sẽ hút một phần thanh khoản, đồng nghĩa với việc tài sản rủi ro sẽ chịu áp lực thêm
Trước khi xác định chắc chắn đợt tăng lãi suất, bước đi tăng/giảm của lợi suất 2 năm và 10 năm nhìn chung đồng nhịp. Nhưng khi đợt tăng lãi suất được chốt, do tác động của chính sách tiếp theo của Cục Dự trữ Liên bang Mỹ (Fed), hai mức lợi suất sẽ thay đổi.
Nếu tiếp tục duy trì kỳ vọng tăng lãi suất theo hướng “diều hâu”, lợi suất 2 năm sẽ tăng nhanh hơn; trong khi đó, trái phiếu dài hạn 10 năm và 30 năm, nhờ kỳ vọng tăng lãi suất trong tương lai thu hút dòng tiền mua vào, sẽ khiến lợi suất chỉ giảm nhẹ. Kết quả là chênh lệch lợi suất giữa kỳ hạn 2 năm và 10 năm sẽ được đẩy nhanh thu hẹp
Khi lợi suất trái phiếu ngắn và dài bước vào giai đoạn gấu-bình, cần chú ý tình huống lợi suất kỳ hạn 2 năm xuất hiện hiện tượng đảo ngược so với trái phiếu dài hạn. Điều này có nghĩa là áp lực đã tác động tới ngành ngân hàng: ngân hàng sẽ nâng ngưỡng cho vay, siết chặt hạn mức tín dụng, điều này bất lợi cho doanh nghiệp và cho bối cảnh chung.
Vì vậy, làm thế nào để điều tiết lợi suất thị trường trái phiếu—để đường cong lợi suất phẳng đi, nhưng vẫn không rơi vào trạng thái gấu-bình hay thậm chí đảo ngược. Do đó, sau khi Fed tăng lãi suất vào tháng 9, cần chú ý việc “ấn dịu” thị trường, làm giảm lo ngại rằng Fed sẽ tiếp tục tăng lãi suất. Đây cũng là lý do khiến tôi cho rằng dù tháng 9 có tăng lãi suất, thì đó vẫn là một lần tăng lãi suất theo hướng “bồ câu”!
PS: Thị trường trái phiếu là một kênh quan sát quan trọng trong tuần này; chi tiết có thể xem phần trước “Hướng dẫn vĩ mô trong tuần” #美联储加息概率升至89%