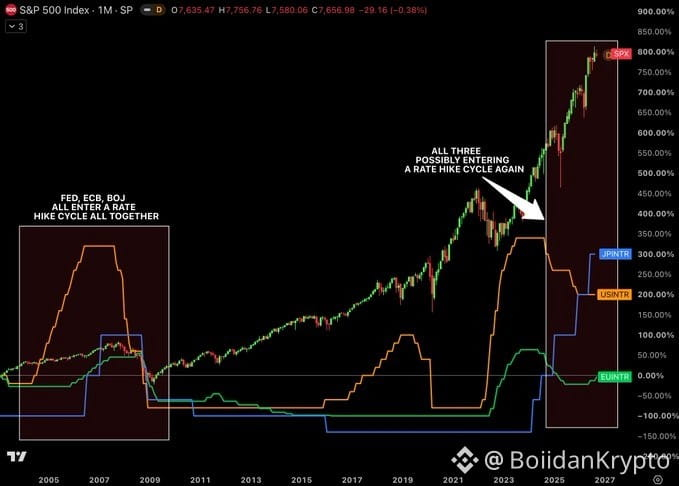
🚨 LẦN ĐẦU TIÊN KỂ TỪ NĂM 2006 — FED, ECB VÀ BOJ CÓ THỂ TẤT CẢ CÙNG TĂNG LÃI SUẤT.
Trở lại năm 2022, khi Fed và ECB đồng loạt “phanh gấp”, Nhật Bản lại không. Lãi suất vẫn ở mức âm. Điều đó có nghĩa là: đồng yên rẻ vẫn đang tồn tại, và các hoạt động đầu tư/dùng đòn bẩy được tài trợ khắp nơi trên thế giới.
Thời kỳ đó đã kết thúc. 💴
🔹 Lãi suất BOJ: hiện 1% — mức cao nhất kể từ năm 1995
🔹 Mua trái phiếu: cắt giảm ~¥200B mỗi quý
🔹 Bảng cân đối kế toán: ¥662T (tháng 3) → ¥643T (tháng 8) — đã bắt đầu thu hẹp
🔹 Lãi suất tiền gửi của ECB: tăng thêm lần nữa vào 10/9 → 2,50%
🔹 Mỹ: Fed vẫn chưa điều chỉnh, nhưng xác suất tăng lãi suất đang leo nhanh sau khi CPI lõi tháng 8 đạt 2,4% — mức tăng năng lượng 16,3% so với cùng kỳ năm ngoái; đây là cú “sốc năng lượng” tương tự đã đẩy lạm phát khu vực đồng euro lên 3,3%
Phần mà hầu hết mọi người bỏ qua là đây: 👇
Nhật không chỉ đơn thuần là một “đầu vòi” vốn rẻ. Nhật là nhà nắm giữ nước ngoài lớn nhất của US Treasuries — 1,116T USD tính đến tháng 6. Nhật không cần bán bất kỳ trái phiếu nào để đẩy lợi suất toàn cầu đi lên. Chỉ cần mua ít hơn là đủ. Khi lợi suất JGB tăng, các công ty bảo hiểm và quỹ hưu trí Nhật ít động lực hơn để săn lợi suất ở nước ngoài — và riêng điều đó thôi cũng có thể đẩy chi phí vay ở khắp nơi.
Và chuyện không chỉ dừng ở lợi suất. Khi đồng yên mạnh lên, nó có thể buộc các nhà đầu tư đang dùng đòn bẩy đã vay bằng yên phải bán nhanh các tài sản khác để bù đắp vị thế.
Chúng ta đã thấy đúng điều này vào tháng 8/2024 — chỉ một lần BOJ tăng lãi suất, và Nikkei đã lao dốc 12,4% trong đúng một ngày. Các công ty bảo hiểm nhân thọ Nhật Bản trước đó đã cắt giảm các khoản phòng hộ USD từ khoảng 60% xuống 40% vì chi phí phòng hộ đã quá đắt.
Lần gần nhất cả ba ngân hàng trung ương cùng tăng lãi suất “đồng nhịp” với nhau? Năm 2006. Ngay trước năm 2008.
Đây không phải là một dự báo — quy mô bảng cân đối hiện lớn hơn rất nhiều, và Fed/ECB/BOJ đã có sẵn các đường swap đô la thường trực được thiết kế riêng để ngăn thị trường cấp vốn bị “tắc nghẽn”.
Nhưng đây mới là câu hỏi thật sự: điều gì sẽ xảy ra nếu lạm phát vẫn nóng đủ để cả ba vẫn tiếp tục tăng lãi suất — đúng lúc Nhật ngừng trở thành nguồn cung đòn bẩy rẻ nhất thế giới? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC
Trở lại năm 2022, khi Fed và ECB đồng loạt “phanh gấp”, Nhật Bản lại không. Lãi suất vẫn ở mức âm. Điều đó có nghĩa là: đồng yên rẻ vẫn đang tồn tại, và các hoạt động đầu tư/dùng đòn bẩy được tài trợ khắp nơi trên thế giới.
Thời kỳ đó đã kết thúc. 💴
🔹 Lãi suất BOJ: hiện 1% — mức cao nhất kể từ năm 1995
🔹 Mua trái phiếu: cắt giảm ~¥200B mỗi quý
🔹 Bảng cân đối kế toán: ¥662T (tháng 3) → ¥643T (tháng 8) — đã bắt đầu thu hẹp
🔹 Lãi suất tiền gửi của ECB: tăng thêm lần nữa vào 10/9 → 2,50%
🔹 Mỹ: Fed vẫn chưa điều chỉnh, nhưng xác suất tăng lãi suất đang leo nhanh sau khi CPI lõi tháng 8 đạt 2,4% — mức tăng năng lượng 16,3% so với cùng kỳ năm ngoái; đây là cú “sốc năng lượng” tương tự đã đẩy lạm phát khu vực đồng euro lên 3,3%
Phần mà hầu hết mọi người bỏ qua là đây: 👇
Nhật không chỉ đơn thuần là một “đầu vòi” vốn rẻ. Nhật là nhà nắm giữ nước ngoài lớn nhất của US Treasuries — 1,116T USD tính đến tháng 6. Nhật không cần bán bất kỳ trái phiếu nào để đẩy lợi suất toàn cầu đi lên. Chỉ cần mua ít hơn là đủ. Khi lợi suất JGB tăng, các công ty bảo hiểm và quỹ hưu trí Nhật ít động lực hơn để săn lợi suất ở nước ngoài — và riêng điều đó thôi cũng có thể đẩy chi phí vay ở khắp nơi.
Và chuyện không chỉ dừng ở lợi suất. Khi đồng yên mạnh lên, nó có thể buộc các nhà đầu tư đang dùng đòn bẩy đã vay bằng yên phải bán nhanh các tài sản khác để bù đắp vị thế.
Chúng ta đã thấy đúng điều này vào tháng 8/2024 — chỉ một lần BOJ tăng lãi suất, và Nikkei đã lao dốc 12,4% trong đúng một ngày. Các công ty bảo hiểm nhân thọ Nhật Bản trước đó đã cắt giảm các khoản phòng hộ USD từ khoảng 60% xuống 40% vì chi phí phòng hộ đã quá đắt.
Lần gần nhất cả ba ngân hàng trung ương cùng tăng lãi suất “đồng nhịp” với nhau? Năm 2006. Ngay trước năm 2008.
Đây không phải là một dự báo — quy mô bảng cân đối hiện lớn hơn rất nhiều, và Fed/ECB/BOJ đã có sẵn các đường swap đô la thường trực được thiết kế riêng để ngăn thị trường cấp vốn bị “tắc nghẽn”.
Nhưng đây mới là câu hỏi thật sự: điều gì sẽ xảy ra nếu lạm phát vẫn nóng đủ để cả ba vẫn tiếp tục tăng lãi suất — đúng lúc Nhật ngừng trở thành nguồn cung đòn bẩy rẻ nhất thế giới? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC