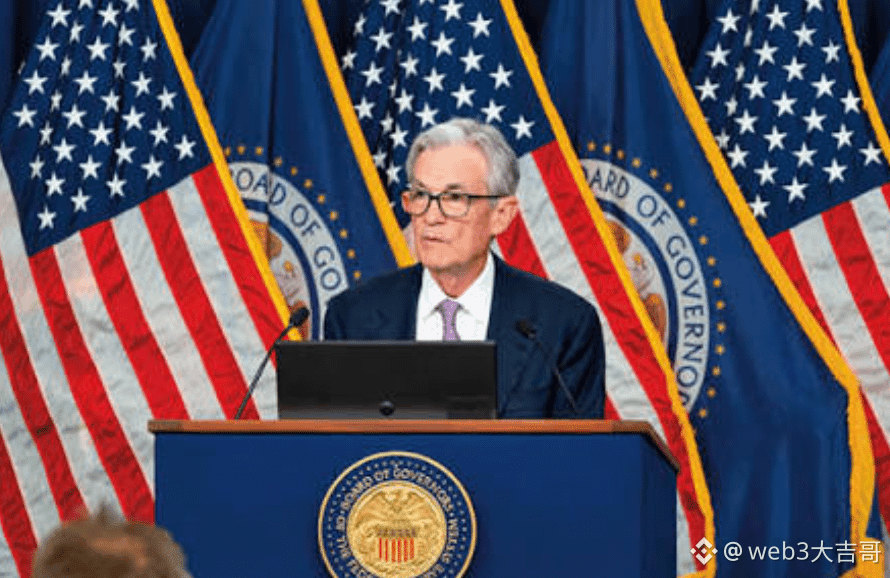
🚨 Dilemma trong quyết định tháng 9 của Fed: Tăng hay không tăng lãi suất—không chỉ thử thách lạm phát, mà còn là niềm tin của thị trường!
Theo quan điểm mới nhất từ CICC, xét từ góc độ duy trì uy tín của Cục Dự trữ Liên bang, việc tăng lãi suất trong tháng 9 lại có thể là lựa chọn tốt hơn.
Lý do rất đơn giản: trước đó Fed đã phát đi các tín hiệu “diều hâu”, khiến thị trường hình thành kỳ vọng. Nếu sau đó đột ngột chọn “không tăng lãi suất”, có thể khiến nhà đầu tư nghi ngờ liệu Fed có thực sự quyết tâm kiểm soát lạm phát hay không.
Sau cuộc họp FOMC tháng 7, các phát biểu của quan chức Fed từng khá mơ hồ, làm gia tăng bất định trên thị trường. Chênh lệch kỳ hạn trái phiếu Mỹ cũng tăng từ mức 0,65% vào cuối tháng 7 lên 0,9% vào giữa tháng 8, cho thấy áp lực rõ rệt hơn lên thị trường trái phiếu.
Sau đó, tại hội nghị Jackson Hole, Fed lại phát đi tín hiệu cứng rắn hơn, nhằm ổn định kỳ vọng của thị trường.
Nhưng vấn đề hiện tại là: khi các dữ liệu về việc làm và lạm phát tiếp tục được công bố, nếu số liệu vẫn thiên về tích cực, không gian lựa chọn của Fed đang dần bị thu hẹp.
Điều thị trường lo ngại là: nếu Fed trước đó nhấn mạnh việc kiểm soát lạm phát, nhưng tại cuộc họp lại đột ngột “giữ nguyên”, thì có thể tiếp tục làm suy giảm độ tin cậy của chính sách, thậm chí gây ra biến động lớn hơn cho thị trường trái phiếu Mỹ.
Nói một cách đơn giản, hiện tại Fed phải đối mặt không chỉ là bài toán “tăng hay không tăng lãi suất”, mà là một bài kiểm tra về uy tín.
Tiếp theo, thị trường sẽ không chỉ theo dõi hướng đi của lãi suất, mà còn là liệu Fed còn có thể khiến nhà đầu tư tin vào những gì họ đã nói hay không.
Theo quan điểm mới nhất từ CICC, xét từ góc độ duy trì uy tín của Cục Dự trữ Liên bang, việc tăng lãi suất trong tháng 9 lại có thể là lựa chọn tốt hơn.
Lý do rất đơn giản: trước đó Fed đã phát đi các tín hiệu “diều hâu”, khiến thị trường hình thành kỳ vọng. Nếu sau đó đột ngột chọn “không tăng lãi suất”, có thể khiến nhà đầu tư nghi ngờ liệu Fed có thực sự quyết tâm kiểm soát lạm phát hay không.
Sau cuộc họp FOMC tháng 7, các phát biểu của quan chức Fed từng khá mơ hồ, làm gia tăng bất định trên thị trường. Chênh lệch kỳ hạn trái phiếu Mỹ cũng tăng từ mức 0,65% vào cuối tháng 7 lên 0,9% vào giữa tháng 8, cho thấy áp lực rõ rệt hơn lên thị trường trái phiếu.
Sau đó, tại hội nghị Jackson Hole, Fed lại phát đi tín hiệu cứng rắn hơn, nhằm ổn định kỳ vọng của thị trường.
Nhưng vấn đề hiện tại là: khi các dữ liệu về việc làm và lạm phát tiếp tục được công bố, nếu số liệu vẫn thiên về tích cực, không gian lựa chọn của Fed đang dần bị thu hẹp.
Điều thị trường lo ngại là: nếu Fed trước đó nhấn mạnh việc kiểm soát lạm phát, nhưng tại cuộc họp lại đột ngột “giữ nguyên”, thì có thể tiếp tục làm suy giảm độ tin cậy của chính sách, thậm chí gây ra biến động lớn hơn cho thị trường trái phiếu Mỹ.
Nói một cách đơn giản, hiện tại Fed phải đối mặt không chỉ là bài toán “tăng hay không tăng lãi suất”, mà là một bài kiểm tra về uy tín.
Tiếp theo, thị trường sẽ không chỉ theo dõi hướng đi của lãi suất, mà còn là liệu Fed còn có thể khiến nhà đầu tư tin vào những gì họ đã nói hay không.