

Ngày 14/9—20/9: Dòng hướng dẫn vĩ mô toàn cầu: Điểm kết của chu kỳ tăng lãi suất! BOJ và Fed ra quyết định liên tiếp, thanh khoản toàn cầu bước vào bài kiểm tra áp lực thực sự
Chuỗi logic vĩ mô của tuần này:
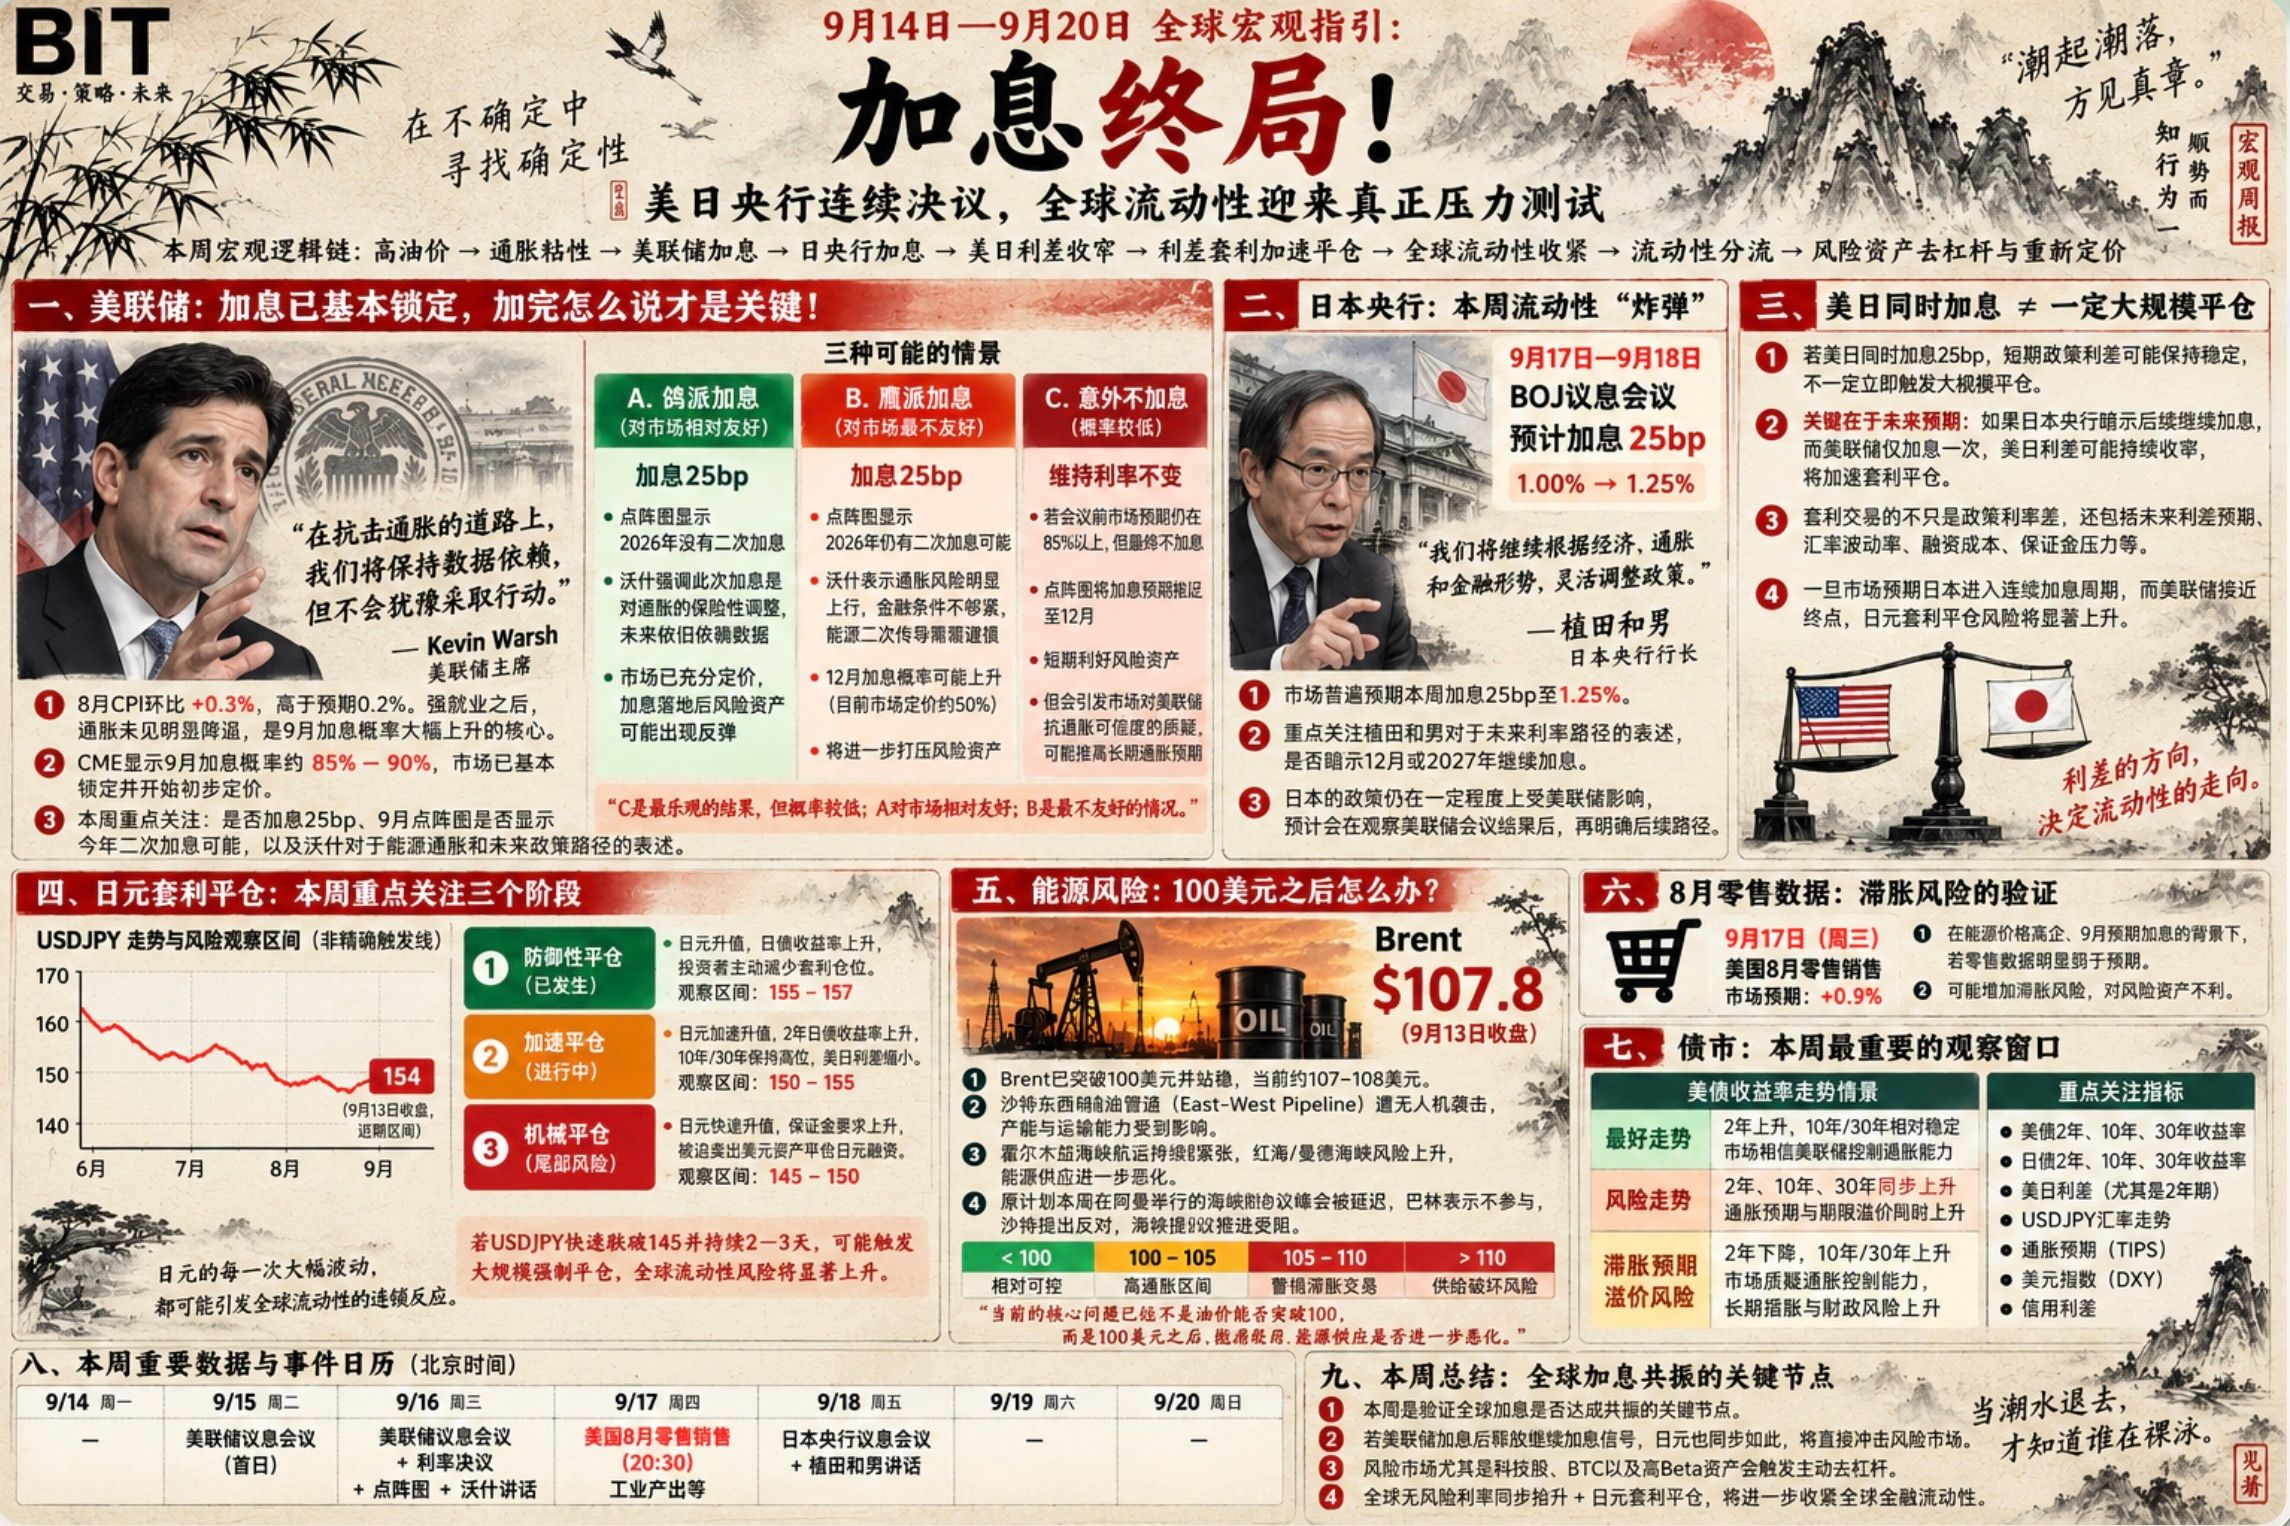
Giá dầu cao → Lạm phát dai dẳng → Fed tăng lãi suất → BOJ tăng lãi suất → Chênh lệch lãi suất Mỹ-Nhật thu hẹp → Hoạt động đóng trạng thái/phiên giao dịch chênh lệch lãi suất (carry) tăng tốc → Thanh khoản toàn cầu thắt chặt → Phân bổ thanh khoản sang nơi khác → Tài sản rủi ro giảm đòn bẩy và định giá lại
Sau CPI tuần trước, xác suất tăng lãi suất vào tháng 9 được nâng lên quanh mức 88,5%, đồng thời truyền thông và thị trường cũng bắt đầu định nghĩa tuần này là lần tăng lãi suất đầu tiên của Fed năm 2026. Việc BOJ tăng lãi suất cũng có xác suất rất cao, và thị trường kỳ vọng BOJ sau đó sẽ xuất hiện các đợt tăng lãi suất liên tiếp!
一,美联储是否加息已经不是核心,加完息之后如何解释才是重点!
1,8月CPI数据环比增长0.3%高于市场0.2%的预期,强就业之后通胀没有足够的证据证明降温,这是导致9月加息概率飙升的核心
2,目前CME显示降息概率88.5%,只要概率处于80%-90%,意味着市场已经基本锁定并且开始初步定价,所以本周关注点除了是否加息之外,重点要看9月点阵图是否显示今年二次加息可能,以及沃什如何描述能源通胀与未来政策路线
3,我把可能出现的情况分为三个类别:鸽派加息、鹰派加息与意外不加息
a,鸽派加息,确认加息25基点,且点阵图显示2026年没有二次加息概率,沃什解释此次加息是对通胀的保险性调整,未来依旧依赖数据。
b,鹰派加息,确认加息25基点,且点阵图显示2026年依旧有二次加息可能,沃什表示通胀风险明显上行,金融条件不够紧,能源二次传导需要谨慎,未来可能进一步行动,这无疑会增加12月加息概率,目前12月再次加息概率为50%
c,意外不加息,如果议息会议前概率维持在85%以上,但最终决议是不加息,且点阵图把加息预期放在12月份,对风险市场友好,但会令市场质疑现任美联储对通胀的管理能力
目前三种可能,C是最乐观结果,但是概率太低;常规A选项对市场友好,且在加息落地后风险市场反而反弹,毕竟市场已经提前对加息开始定价。B对市场最不友好,将会进一步打压风险市场
二,日本央行加息是本周流动性“炸弹”
日本议息会议与美国议息会议相差一天在9月18日公布,目前预期加息25个基点,同时不会在议息会议后给未来利率释放太多有效预期
此前我们关注日元加息带来的流动性风险,但是本周要把美日利率决议当成组合来看,只要美日利差依旧保持可控空间,流动性不会进一步收紧。
三,美日同时加息不代表套利平仓一定会大规模平仓,关键要看未来预期!
如果本周美日同时宣布加息,常规思路是利率保持了相同的步伐,套利空间并未缩减,大规模平仓可能不会同步出现
但是,关键要看美日央行对外市场的预期,如果日本央行宣布后续继续加息,在2027年前连续加息,而美联储则表示只是加息一次,那么美日债市会走出不同的方向
市场预期会影响债市收益率继续收紧,导致套利平仓大规模开始,这才是市场风险点,不过个人预期,日本目前对于美国的政策依赖依旧很大,会先观察美联储动向之后再做调整,此时日本是不太敢让流动性回归日本抽美国的血。
b,日元套利平仓本周重点区分三个阶段
1,防御性平仓,日元升值,日债收益率上涨,投资者主动减少套利仓位,这个现象对应日元指数155-157附近,目前已经发生
2,加速平仓,日元加速升值,2年日债收益率上涨,10年30年日债保持在高位,美日利差缩小,套利平仓加速,对应日元指数150-155附近,上周已经初步加速,目前处于加速后的反弹阶段,市场在等待议息会议后继续做选择
3,机械平仓,日元快速升值,套利平仓亏损,保证经要求上涨,被迫卖出美元资产补偿日元融资,日元进一步升值,将会是套利平仓最危险的阶段,这个阶段对应指数145-150阶段
4,意外情况:如果短期日元指数甚至过快突破145可能会发生大规模强制平仓,且如果指数大于145并维持2-3天,全球流动性风险就要爆发。是否发生强制平仓要看日元升值速度是否给予交易者增加保证金的时间!
五,能源风险依旧不容忽视!
此前我们讨论原油价格超过100美元如何,但是上周Brent已经突破100并且站稳,目前价格已经处于107附近,市场该要讨论的是100美元后的原油价格该怎么办?
目前能源供应继续紧张,霍尔木兹海恢复预期依旧不容乐观,沙特的能源输出遭受打击,产能进一步削弱,原油价格已经面临失控局面
Brent 100-105属于高通胀区间,105-110美元就要警惕滞胀交易;大于110且长期维持,供给破坏将成为主要讨论话题,全球陷入经济风险
原计划本周一在阿曼举行的中东国家海峡协议峰会被延迟,巴林周末表示不参与,沙特也提出反对,海峡协议无法推荐,霍尔木兹海峡流量继续保持冰点,能源供应继续恶化,美伊局势更加不乐观,
六,边缘数据风险——8月零售数据
本周三美国零售数据公布,目前局面是能源高于105美元,9月预期加息,如果零售数据明显弱于市场预期0.9%,当前经济环境可能会增加一个滞胀风险,这对于风险市场更是不利的情况。
七,债市是本周最重要的观察窗口
美债2年、10年、30年,日债2年、10年、30年,都将会是本周的重要观察窗口
美联储加息后:
最好走势——2年收益率上涨,10年30年相对稳定,是最健康阶段,市场相信美联储控制通胀能力
风险走势——2年、10年、30年收益率加息后同步上涨,意味着市场同时提高了通胀预期与长期通胀带来的期限溢价,对风险市场不利
滞胀预期——2年收益率下降,10年、30年收益率上涨,意味着市场对于美联储通胀控制能力质疑,且认为未来不会加息,这会引发滞胀担忧
同时观察美日利差,尤其是2年日债与美债,利差额直接关乎套利空间,以及套利平仓风险的评估
本周总结:
本周是验证全球加息是否达成共振的关键节点,一旦美联储加息后释放继续加息信号,日元也同步如此,意味着全球加息共振实现,直接冲击风险市场。
这种情况风险市场尤其是科技股、BTC以及高Beta资产都会触发主动去杠杆,同时全球无风险资产利率同步抬升+日元套利平仓,进一步收紧全球金融流动性