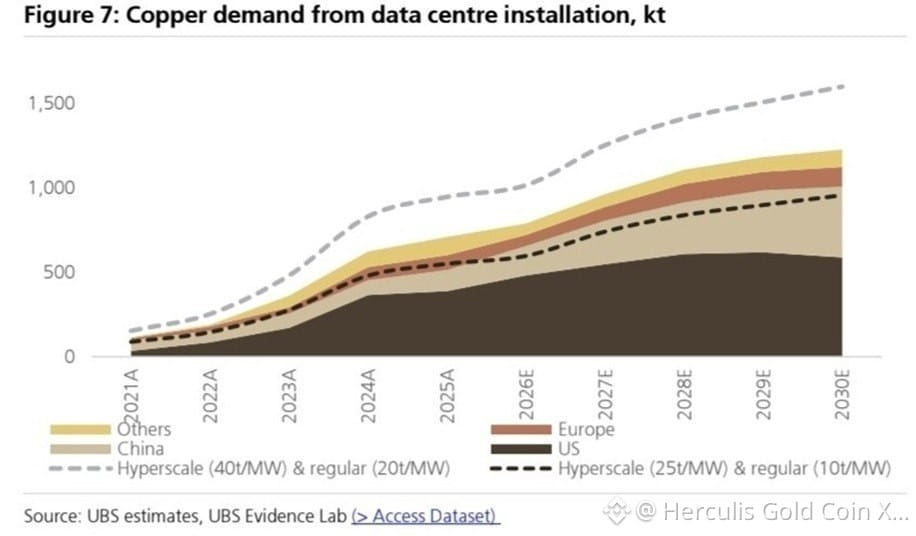
Theo UBS, nhu cầu đồng từ các trung tâm dữ liệu dự kiến sẽ tăng mạnh cho đến năm 2030 khi sự mở rộng nhanh chóng của hạ tầng AI bổ sung thêm một nguồn tiêu thụ lớn nữa vào một thị trường vốn đã “thắt chặt”.
Đồng thời, kỷ nguyên của loại đồng dễ tiếp cận với chi phí thấp dường như đang đi đến hồi kết. Nhiều mỏ mới nằm ở các khu vực xa xôi, ở độ sâu cực lớn hoặc chứa quặng chất lượng thấp hơn, khiến sản xuất trong tương lai ngày càng đắt đỏ. Các dự án khai thác mới cũng khó có thể bù đắp đầy đủ cho mức suy giảm sản lượng tự nhiên từ các mỏ hiện hữu, tạo ra áp lực kéo dài lên nguồn cung toàn cầu.
Giá đồng đã phản ứng với môi trường siết chặt này, gần đây đạt mức kỷ lục khoảng 14.800 USD/tấn.
Tuy nhiên, luận điểm đầu tư dài hạn còn vượt xa AI. Trong bối cảnh nguồn cung trì trệ, tiêu thụ đồng vẫn tiếp tục tăng nhờ quá trình chuyển dịch năng lượng toàn cầu—bao gồm năng lượng tái tạo, xe điện và lượng đầu tư lớn cho lưới điện—trong khi sự bùng nổ mở rộng các trung tâm dữ liệu AI đang tạo ra thêm một nguồn cầu mang tính cấu trúc.
Chúng tôi vẫn duy trì quan điểm tích cực mang tính cấu trúc đối với đồng trong khung thời gian đầu tư 3–5 năm, nhưng sau đợt tăng lên mức đỉnh kỷ lục gần đây, chúng tôi sẽ tránh việc theo đuổi mạnh tay kim loại này ở mức giá hiện tại.
Trong nhóm cổ phiếu, chúng tôi sẽ ưu tiên các nhà sản xuất chất lượng cao với trữ lượng hiện hữu lớn, chi phí sản xuất tương đối thấp và khả năng mở rộng sản lượng mà không phải phụ thuộc hoàn toàn vào các dự án “xanh” (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta và Lundin Mining là những ứng viên đặc biệt đáng xem xét để phân tích thêm.
Đồng thời, kỷ nguyên của loại đồng dễ tiếp cận với chi phí thấp dường như đang đi đến hồi kết. Nhiều mỏ mới nằm ở các khu vực xa xôi, ở độ sâu cực lớn hoặc chứa quặng chất lượng thấp hơn, khiến sản xuất trong tương lai ngày càng đắt đỏ. Các dự án khai thác mới cũng khó có thể bù đắp đầy đủ cho mức suy giảm sản lượng tự nhiên từ các mỏ hiện hữu, tạo ra áp lực kéo dài lên nguồn cung toàn cầu.
Giá đồng đã phản ứng với môi trường siết chặt này, gần đây đạt mức kỷ lục khoảng 14.800 USD/tấn.
Tuy nhiên, luận điểm đầu tư dài hạn còn vượt xa AI. Trong bối cảnh nguồn cung trì trệ, tiêu thụ đồng vẫn tiếp tục tăng nhờ quá trình chuyển dịch năng lượng toàn cầu—bao gồm năng lượng tái tạo, xe điện và lượng đầu tư lớn cho lưới điện—trong khi sự bùng nổ mở rộng các trung tâm dữ liệu AI đang tạo ra thêm một nguồn cầu mang tính cấu trúc.
Chúng tôi vẫn duy trì quan điểm tích cực mang tính cấu trúc đối với đồng trong khung thời gian đầu tư 3–5 năm, nhưng sau đợt tăng lên mức đỉnh kỷ lục gần đây, chúng tôi sẽ tránh việc theo đuổi mạnh tay kim loại này ở mức giá hiện tại.
Trong nhóm cổ phiếu, chúng tôi sẽ ưu tiên các nhà sản xuất chất lượng cao với trữ lượng hiện hữu lớn, chi phí sản xuất tương đối thấp và khả năng mở rộng sản lượng mà không phải phụ thuộc hoàn toàn vào các dự án “xanh” (greenfield). Freeport-McMoRan, BHP, Rio Tinto, Antofagasta và Lundin Mining là những ứng viên đặc biệt đáng xem xét để phân tích thêm.