
AbdullRauf
8.2k Bài đăng
AbdullRauf
 Đã xác minh trên Square
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
Giao dịch mở
Trader thường xuyên
{thời gian} năm
1.1K+ Đang theo dõi
32.0K+ Người theo dõi
28.6K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live

PINNED

Xem bản dịch
ALONE_21
·
--
nhận ngay crypto miễn phí của bạn
🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉
🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉🎉
Xem bản dịch
E L E X A
·
--
🚨 ĐANG TRỰC TIẾP 🚨
Theo dõi rất đơn giản… nhưng người chiến thắng sẽ hành động 👀
🎁 Muốn nhận MIỄN PHÍ $USDT?
💬 Bình luận 888
❤️ Thích
🔁 Chia sẻ
➕ Theo dõi
⏳ Đừng bỏ lỡ cơ hội của bạn — số lượng có hạn!
Gõ 888 bên dưới và tham gia ngay 🚀
#Crypto #USDT #Giveaway
Theo dõi rất đơn giản… nhưng người chiến thắng sẽ hành động 👀
🎁 Muốn nhận MIỄN PHÍ $USDT?
💬 Bình luận 888
❤️ Thích
🔁 Chia sẻ
➕ Theo dõi
⏳ Đừng bỏ lỡ cơ hội của bạn — số lượng có hạn!
Gõ 888 bên dưới và tham gia ngay 🚀
#Crypto #USDT #Giveaway
Z O N E P R I M E
·
--
Tăng giá🎁 ZONE PRIME BTC SURPRISE DROP! 🎁
💰 Phong bao lì xì đã đầy và sẵn sàng để mở! 💰
👇 Các bước đơn giản để tham gia 👇
❤️ Theo dõi ZONE PRIME
🔁 Thích & Chia sẻ
💬 Comment “BTC”
🔔 Hãy kết nối và hoạt động tích cực để nhận các đợt thả bất ngờ sắp tới!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
💰 Phong bao lì xì đã đầy và sẵn sàng để mở! 💰
👇 Các bước đơn giản để tham gia 👇
❤️ Theo dõi ZONE PRIME
🔁 Thích & Chia sẻ
💬 Comment “BTC”
🔔 Hãy kết nối và hoạt động tích cực để nhận các đợt thả bất ngờ sắp tới!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
周周1688
·
--
🚀 11/9|Bản tin nhanh thị trường Crypto
$BNB 🧧
📉 Trước khi công bố CPI, thị trường tiếp tục chịu áp lực
BTC hiện khoảng $77.2K, mức giảm 24 giờ khoảng 1.7%; ETH khoảng $2,441, SOL khoảng $99.7, BNB lùi về quanh $707.8.
Thị trường đang chờ dữ liệu CPI của Mỹ hôm nay, trong khi Fed sẽ tổ chức cuộc họp về lãi suất vào 15–16/9.
Trước đó, PPI nóng hơn dự kiến, lợi suất trái phiếu Mỹ cao hơn và giá dầu tăng đều đã kìm hãm khẩu vị rủi ro của thị trường.
🧲 Dòng tiền của Bitcoin ETF chịu áp lực
Sau giai đoạn nhu cầu tổ chức mạnh mẽ trước đó, các quỹ ETF Bitcoin giao ngay gần đây lại xuất hiện tình trạng dòng tiền rút ròng liên tiếp; BTC cũng một lần nữa rơi xuống dưới $80K.
Hiện tại, câu hỏi mà thị trường quan tâm nhất rất đơn giản:
CPI có thể mang lại lực mua mới hay sẽ tiếp tục củng cố xu hướng risk-off?
🏛 Cơ quan quản lý crypto tiếp tục được thúc đẩy
SEC đã phê duyệt quy tắc niêm yết đối với các quy định ủy thác hàng hóa đã được cập nhật của Nasdaq Texas, cho phép các quỹ ủy thác hàng hóa gắn với sản phẩm đáp ứng điều kiện được phân bổ tối đa 15% NAV vào một số tài sản hàng hóa số nhất định, v.v.
Trong khi đó, CLARITY Act tiếp tục là tâm điểm chú ý của thị trường. Thượng viện Mỹ dự kiến sẽ tổ chức cuộc bỏ phiếu quan trọng về thủ tục liên quan vào 15/9.
📊 Tài sản chủ đạo|24H
BTC: -1.7%|$77,242
ETH: -2.0%|$2,441
SOL: -3.3%|$99.70
BNB: -4.2%|$707.84
🔥 Diễn biến trên nền tảng Binance
Binance Earn ra mắt chương trình RLUSD Flexible Product với tổng quỹ thưởng 200,000 RLUSD, bắt đầu từ ngày 11/9.
⚠️ Điểm cần chú ý hôm nay:
CPI Mỹ → lợi suất trái phiếu Mỹ → hỗ trợ BTC $76–77K → FOMC 16/9 → CLARITY Act 15/9
Trước khi dữ liệu vĩ mô được công bố, thị trường có thể vẫn duy trì mức biến động cao.
Hôm nay, chỉ một con số CPI cũng có thể khiến cả thị trường đổi hướng.
#1688家族family #BitcoinDunyamiz
$BNB 🧧
📉 Trước khi công bố CPI, thị trường tiếp tục chịu áp lực
BTC hiện khoảng $77.2K, mức giảm 24 giờ khoảng 1.7%; ETH khoảng $2,441, SOL khoảng $99.7, BNB lùi về quanh $707.8.
Thị trường đang chờ dữ liệu CPI của Mỹ hôm nay, trong khi Fed sẽ tổ chức cuộc họp về lãi suất vào 15–16/9.
Trước đó, PPI nóng hơn dự kiến, lợi suất trái phiếu Mỹ cao hơn và giá dầu tăng đều đã kìm hãm khẩu vị rủi ro của thị trường.
🧲 Dòng tiền của Bitcoin ETF chịu áp lực
Sau giai đoạn nhu cầu tổ chức mạnh mẽ trước đó, các quỹ ETF Bitcoin giao ngay gần đây lại xuất hiện tình trạng dòng tiền rút ròng liên tiếp; BTC cũng một lần nữa rơi xuống dưới $80K.
Hiện tại, câu hỏi mà thị trường quan tâm nhất rất đơn giản:
CPI có thể mang lại lực mua mới hay sẽ tiếp tục củng cố xu hướng risk-off?
🏛 Cơ quan quản lý crypto tiếp tục được thúc đẩy
SEC đã phê duyệt quy tắc niêm yết đối với các quy định ủy thác hàng hóa đã được cập nhật của Nasdaq Texas, cho phép các quỹ ủy thác hàng hóa gắn với sản phẩm đáp ứng điều kiện được phân bổ tối đa 15% NAV vào một số tài sản hàng hóa số nhất định, v.v.
Trong khi đó, CLARITY Act tiếp tục là tâm điểm chú ý của thị trường. Thượng viện Mỹ dự kiến sẽ tổ chức cuộc bỏ phiếu quan trọng về thủ tục liên quan vào 15/9.
📊 Tài sản chủ đạo|24H
BTC: -1.7%|$77,242
ETH: -2.0%|$2,441
SOL: -3.3%|$99.70
BNB: -4.2%|$707.84
🔥 Diễn biến trên nền tảng Binance
Binance Earn ra mắt chương trình RLUSD Flexible Product với tổng quỹ thưởng 200,000 RLUSD, bắt đầu từ ngày 11/9.
⚠️ Điểm cần chú ý hôm nay:
CPI Mỹ → lợi suất trái phiếu Mỹ → hỗ trợ BTC $76–77K → FOMC 16/9 → CLARITY Act 15/9
Trước khi dữ liệu vĩ mô được công bố, thị trường có thể vẫn duy trì mức biến động cao.
Hôm nay, chỉ một con số CPI cũng có thể khiến cả thị trường đổi hướng.
#1688家族family #BitcoinDunyamiz

@周周1688
đang phát biểu[ĐANG PHÁT TRỰC TIẾP] 🎙️ Nói chuyện về xu hướng thị trường và đầu tư định kỳ BNB!
1.4k người nghe
Arthur Mint
·
--
Tăng giá🎁🎁 Tôi là Arthur Mint, Hôm nay Cộng đồng gửi đến bạn một món quà bất ngờ thật lớn. Nhanh lên, chỉ cần nhận ngay và đăng lại, cảm ơn!

Muzamil Abbas⁷⁵ 穆扎米尔_阿巴斯
·
--
Tăng giá$BNB
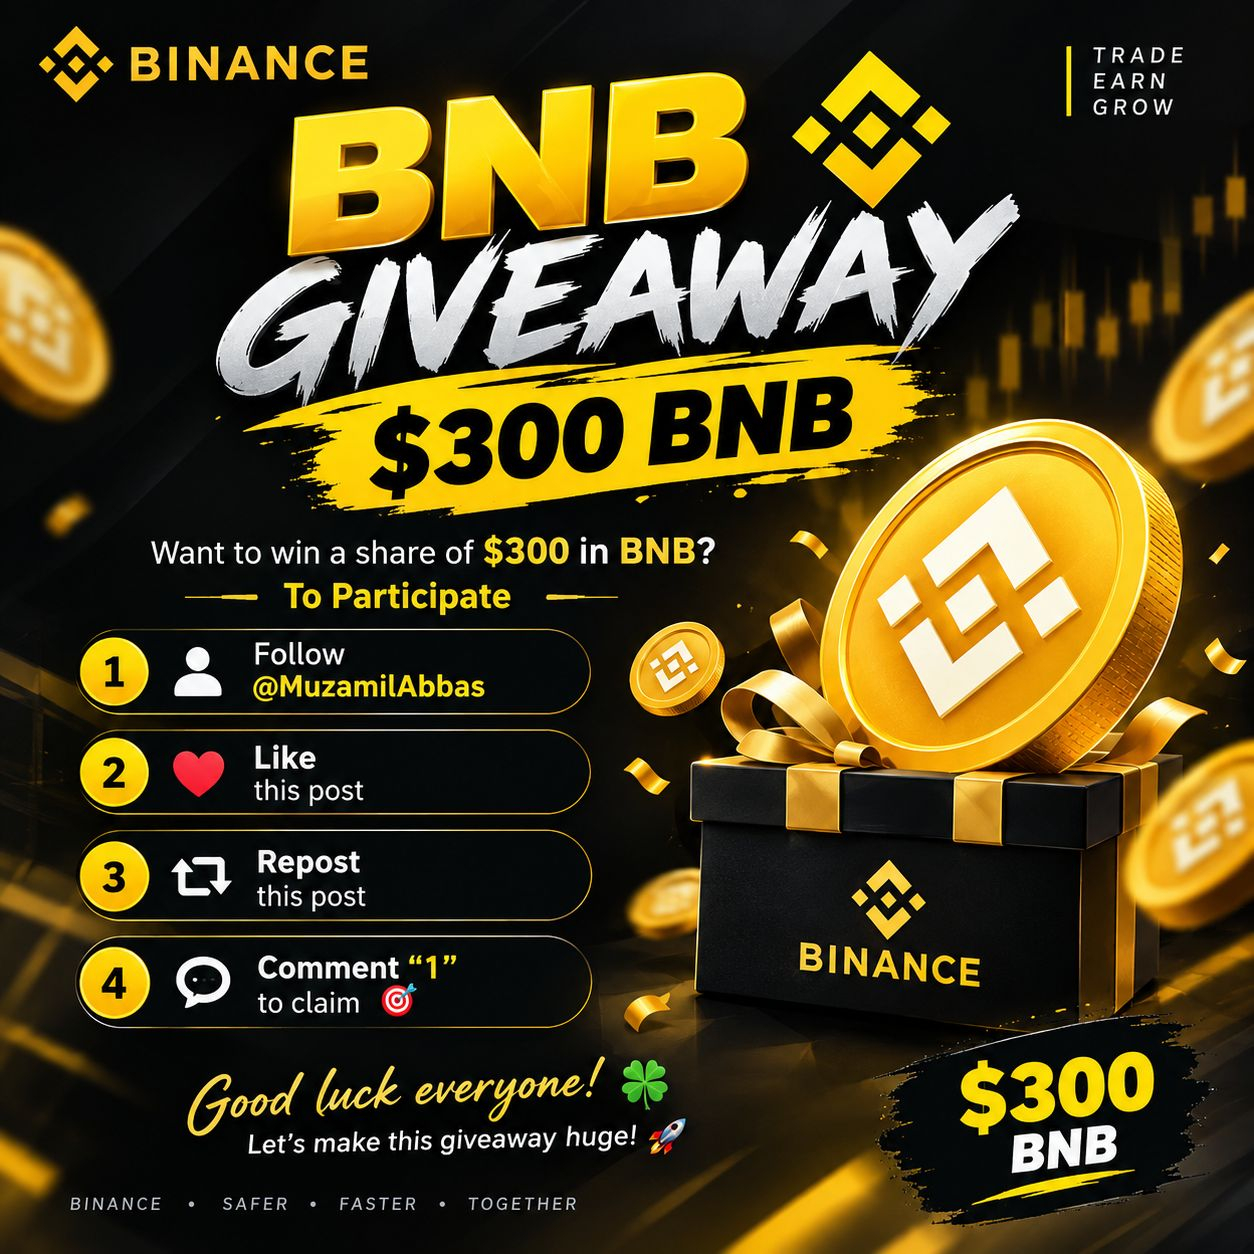
🎁 TẶNG 300 BNB 🎁
Muốn giành một phần trong khoản 300 USD tính bằng BNB không?
Tham gia 👇
1️⃣ Theo dõi ✨MuzamilAbbas
2️⃣ Thích bài đăng này ❤️
3️⃣ Chia sẻ lại bài đăng này 🔄
4️⃣ Comment “1” để nhận 🎯
Chúc mọi người may mắn! 🍀🔥
Hãy làm cho đợt giveaway này thật bự
#BankOfAmericaGroupPilotsUSBDCStablecoin #OilRisesToHighestSinceJuly
#BNB #BTC
🎁 TẶNG 300 BNB 🎁
Muốn giành một phần trong khoản 300 USD tính bằng BNB không?
Tham gia 👇
1️⃣ Theo dõi ✨MuzamilAbbas
2️⃣ Thích bài đăng này ❤️
3️⃣ Chia sẻ lại bài đăng này 🔄
4️⃣ Comment “1” để nhận 🎯
Chúc mọi người may mắn! 🍀🔥
Hãy làm cho đợt giveaway này thật bự
#BankOfAmericaGroupPilotsUSBDCStablecoin #OilRisesToHighestSinceJuly
#BNB #BTC
AbdullRauf
·
--
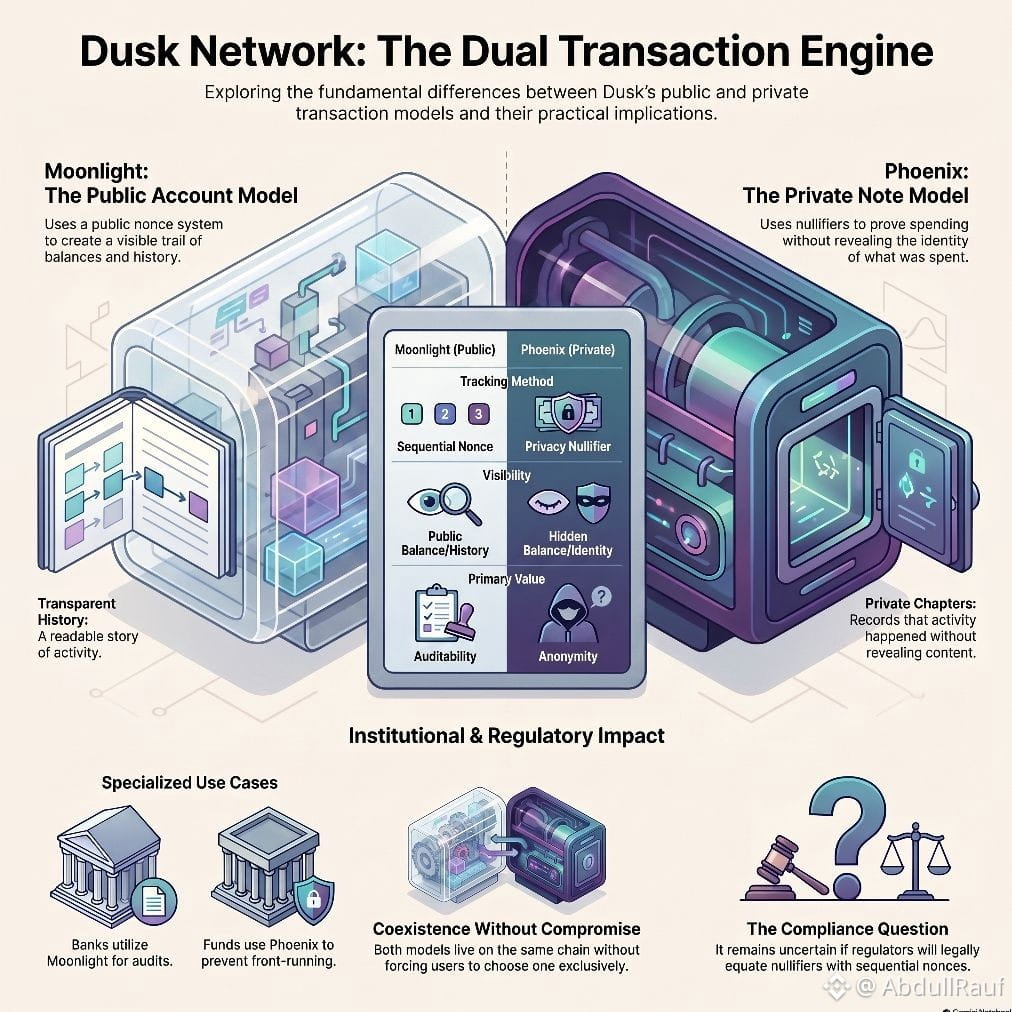
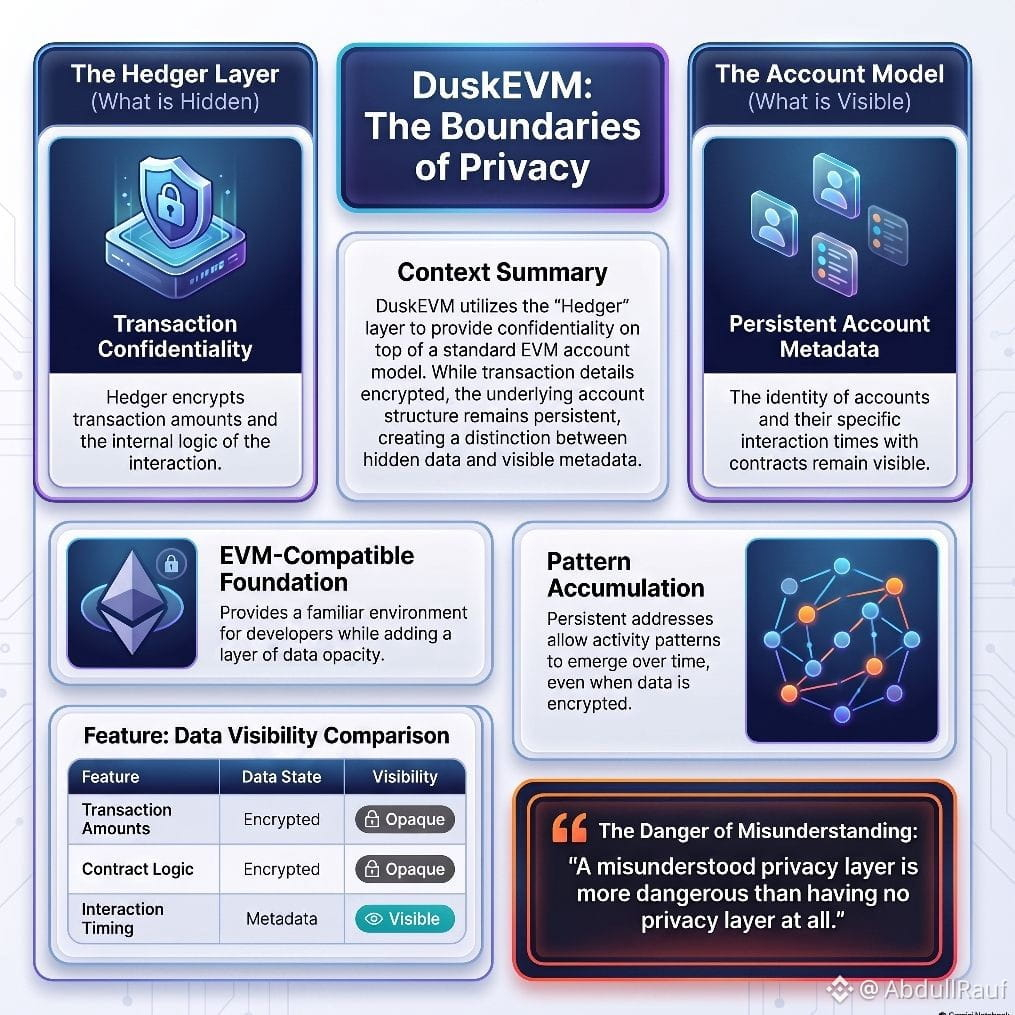
Ban đầu tôi cho rằng việc bổ sung quyền riêng tư vào một môi trường EVM cũng giống như xây dựng quyền riêng tư ngay từ đầu. Nhìn từ bên ngoài thì hai thứ này có vẻ giống nhau. Nhưng bên trong thì không.
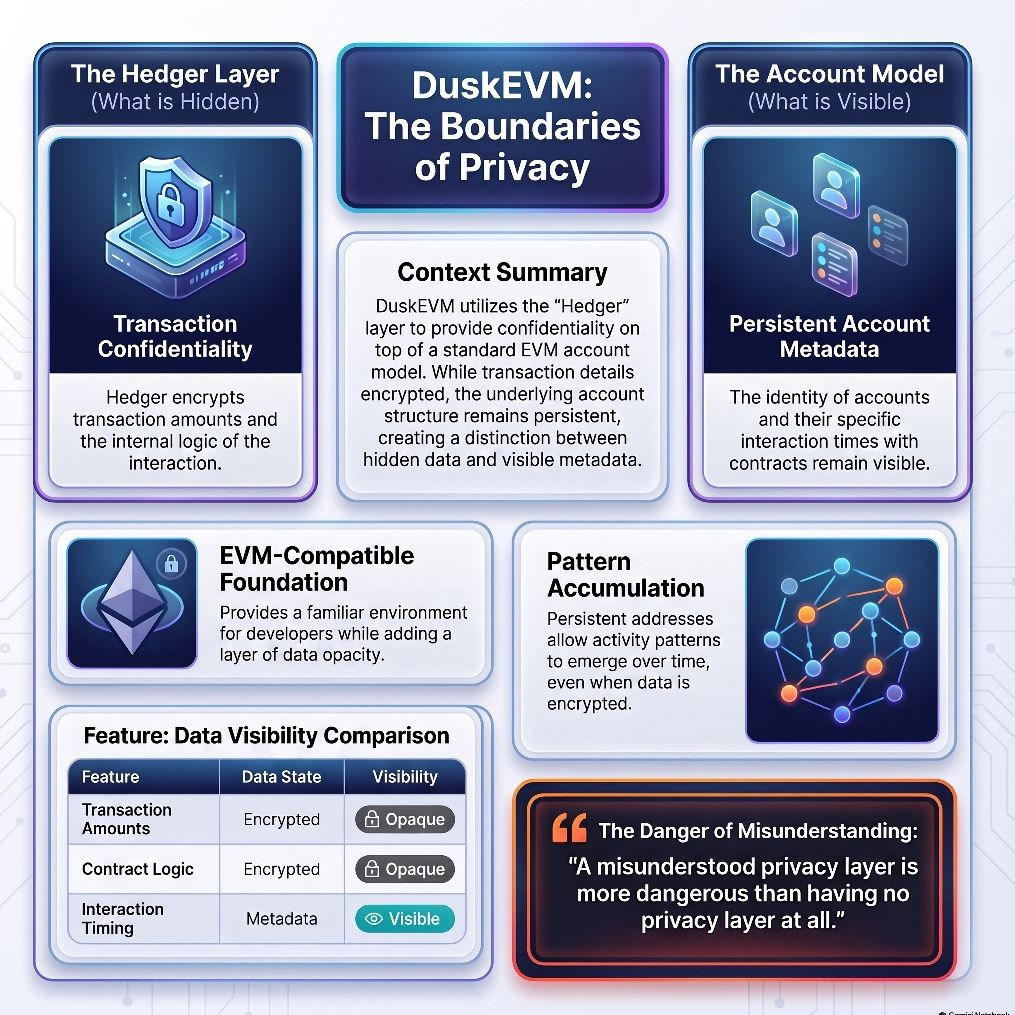
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
Mô hình tài khoản của EVM mang một giả định mang tính cấu trúc. Địa chỉ tồn tại. Hoạt động tích lũy. Ngay cả khi từng giao dịch riêng lẻ được mã hóa, thì chính tài khoản đó theo thời gian vẫn trở thành một mẫu hình. Hedger thêm lớp bảo mật (confidentiality) lên trên mô hình này. Dữ liệu giao dịch có thể trở nên không thể đọc được (opaque). Cấu trúc tài khoản vẫn hiển thị.
Vì vậy, câu hỏi thực sự hẹp hơn. Khi Hedger mã hóa một giao dịch, chính xác thì điều gì được che giấu và điều gì không? Số tiền và logic nội bộ có thể vẫn được giữ riêng tư. Việc tài khoản này đã tương tác với hợp đồng đó vào thời điểm này thường vẫn còn có thể nhìn thấy. Trong tài chính được quản lý, việc ai giao dịch với ai và khi nào có thể quan trọng ngang bằng với việc họ giao dịch cái gì.
Đây không phải là một lỗi trong thiết kế. EVM dựa trên tài khoản là lựa chọn thực tế cho nhà phát triển. Hedger là một lớp quyền riêng tư thực sự. Rủi ro nằm ở việc hiểu sai. Một lớp quyền riêng tư mà mọi người đánh giá quá cao có thể nguy hiểm hơn cả việc không có lớp quyền riêng tư nào.
Liệu việc bảo mật ở cấp độ giao dịch có đủ để các tổ chức được bảo vệ, hay mô hình tài khoản ở phía dưới âm thầm giới hạn toàn bộ lời hứa?
#dusk $DUSK @Dusk
AbdullRauf
·
--
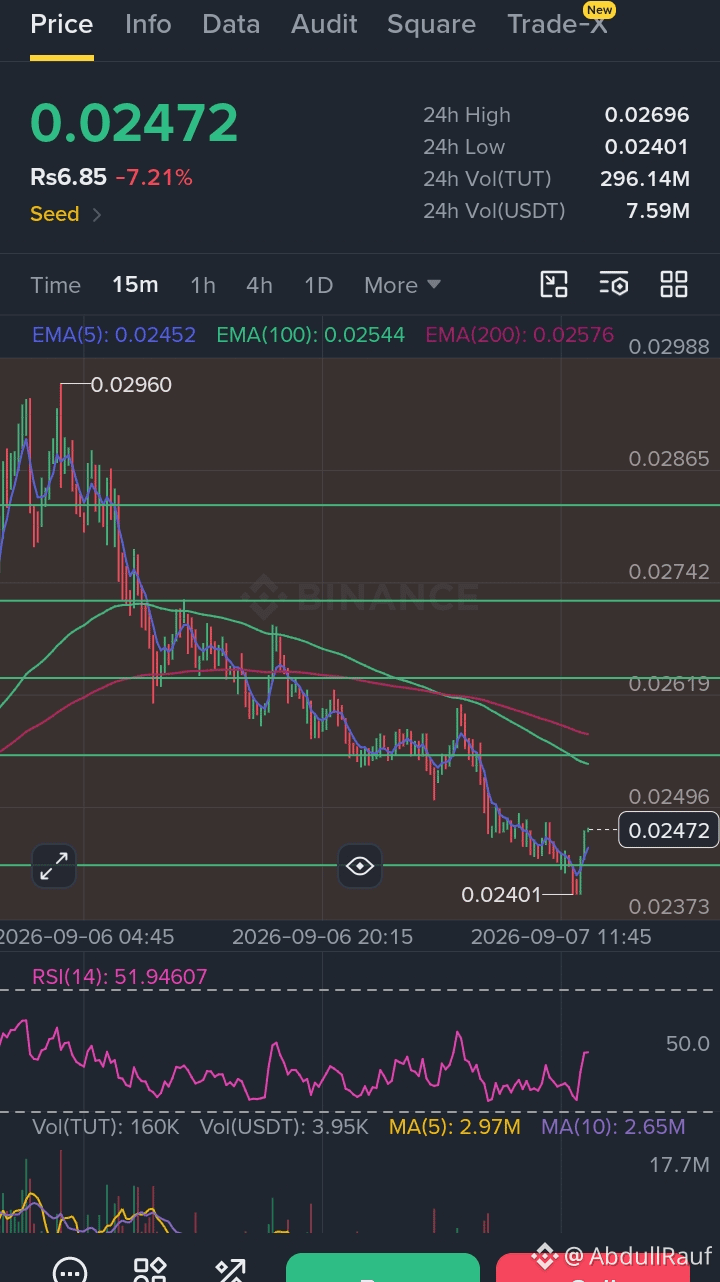
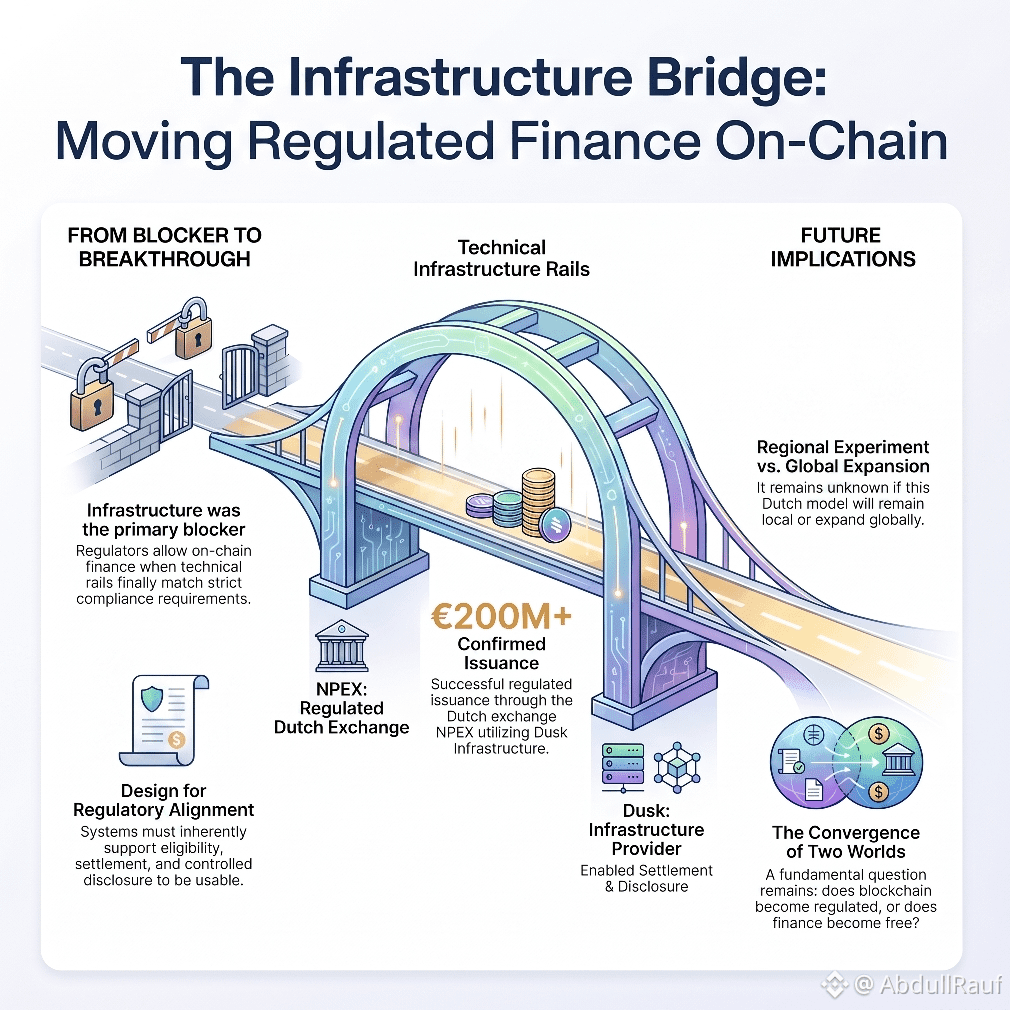
Đã mất thời gian để cố đọc hai tín hiệu chỉ theo hai hướng khác nhau. Giá đã giảm chín mươi ba phần trăm so với mức cao nhất mọi thời đại. Quan hệ đối tác NPEX đã đi vào hoạt động. Có một lộ trình phát hành được xác nhận với quy mô hơn hai trăm triệu euro. Nâng cấp Boreas đã được gửi đi vào tháng Năm. Hai hình ảnh đó không thuộc cùng một câu chuyện. Một hình gợi ý một dự án đã không giữ được đà ra mắt của mình. Hình còn lại gợi ý một dự án vẫn tiếp tục được xây dựng trong khi giá giảm. Token hạ tầng gặp vấn đề về thời điểm mà thị trường cổ phiếu không gặp. Giá cổ phiếu của một công ty và doanh thu của nó thường di chuyển cùng một hướng theo thời gian. Giá token của một giao thức và mức sử dụng thực tế của nó có thể lệch nhau trong nhiều năm. Giá phản ánh điều mà các nhà giao dịch nghĩ hôm nay. Mức sử dụng phản ánh những gì các tổ chức đã quyết định từ vài tháng trước. Điều tôi không thể đối chiếu là khoảng cách giữa con số phát hành đã được xác nhận và khối lượng giao dịch hằng ngày. Hai trăm triệu euro trong lộ trình so với ba phẩy năm triệu euro trong khối lượng mỗi ngày là một khoảng cách rất lớn. Hoặc việc phát hành vẫn chưa đến được chuỗi, hoặc khối lượng không phải là thước đo đúng. <@Dusk > có các quan hệ đối tác mà đa số giao thức ở mức giá này sẽ không có. Liệu điều đó cuối cùng sẽ xuất hiện trên giá hay chỉ nằm trong sử sách là câu hỏi mà các biểu đồ giá chưa bao giờ được thiết kế để trả lời. Khi giá và mức độ áp dụng lệch nhau xa đến vậy, cái nào đang nói dối?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
Đăng nhập để khám phá thêm nội dung