

Chủ tịch Cục Dự trữ Liên bang Kevin Warsh bước vào cuộc họp của tuần này với một vấn đề mà ông đã dành cả mùa hè để cố gắng không báo hiệu quá rõ ràng. Cuộc họp hai ngày của Ủy ban Thị trường Mở Liên bang (FOMC) kết thúc vào thứ Tư, quyết định lãi suất dự kiến vào lúc 2 giờ chiều và Warsh sẽ đối mặt với các phóng viên muộn hơn nửa giờ. Báo cáo lạm phát tháng Tám được công bố vào thứ Sáu đã làm phần lớn công việc mà các nhà “diều hâu” trong ủy ban cần.
Chỉ số CPI lõi, loại trừ lương thực và năng lượng, tăng 0,3% trong tháng Tám, cao hơn một phần mười điểm so với mức 0,2% mà các nhà kinh tế đã dự phóng, theo báo cáo của Cục Thống kê Lao động. CPI toàn phần tăng 0,4% trong tháng và giữ ở mức 3,4% theo năm, đều khớp với dự báo. Lạm phát lõi giảm nhẹ theo năm xuống 2,4% từ 2,5%.
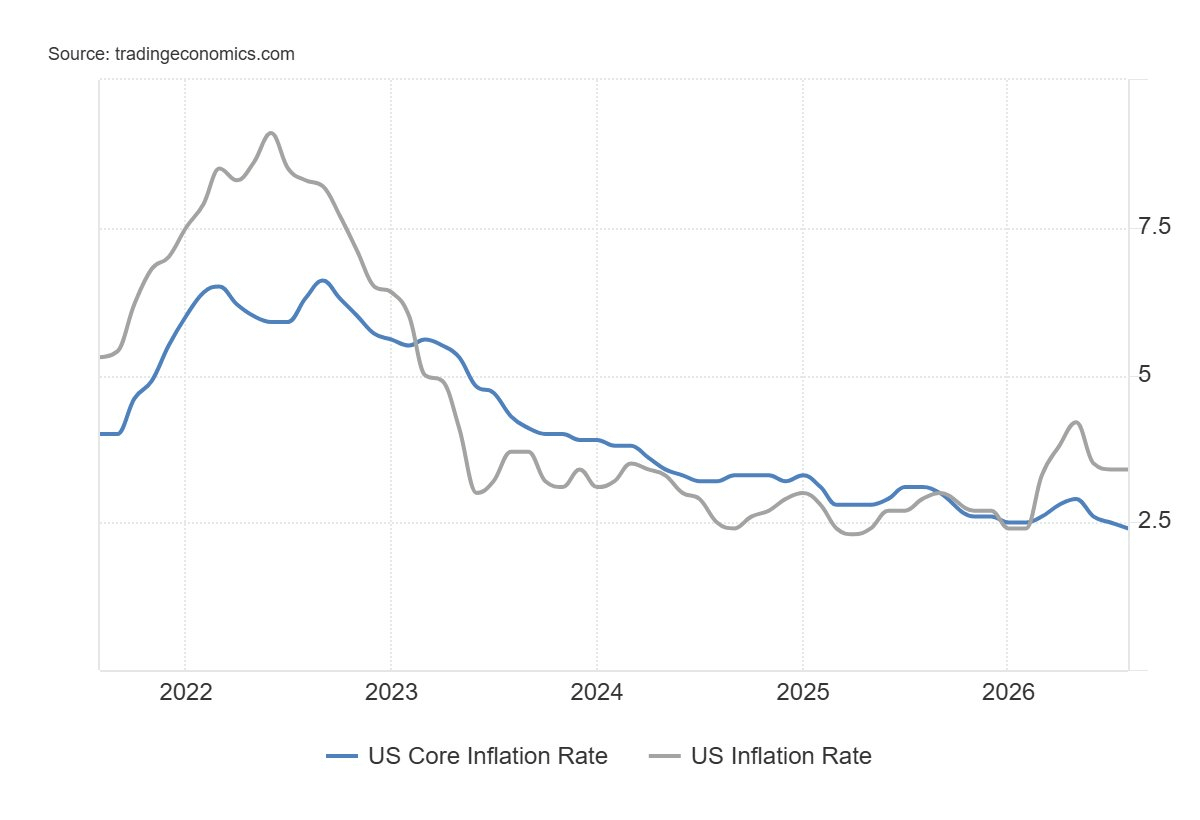
Con số hàng năm “mềm” hơn đó hầu như không làm giảm bớt bất ngờ theo tháng. Đây là lần đọc lạm phát lớn cuối cùng mà Fed sẽ thấy trước khi bỏ phiếu, và báo cáo việc làm tháng Tám của thứ Sáu—cũng mạnh hơn dự báo—chỉ củng cố thêm lập luận của các nhà hoạch định chính sách rằng cần hành động ngay thay vì chờ đợi.
Phố Wall khuất phục
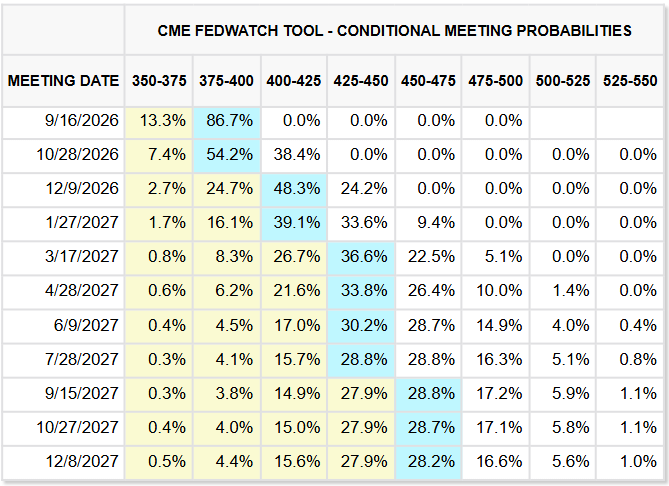
Theo công cụ FedWatch của CME Group, xác suất tăng lãi suất vào thứ Hai ở vào khoảng 87%, sau khi vọt lên tới gần 90% trong vài giờ ngay sau khi dữ liệu của thứ Sáu được công bố. Trước báo cáo, kỳ vọng còn gần như “ngửa-sấp đồng xu”. Sau đó, sự khuất phục diễn ra rất nhanh.
Goldman Sachs đã từ bỏ dự báo mà họ duy trì từ giữa mùa hè rằng Fed sẽ giữ lãi suất cho đến cuối năm. JPMorgan đã đẩy lên dự báo tăng lãi suất mà trước đó họ dự kiến cho tháng 12. TD Securities và Mitsubishi UFJ đã loại bỏ hoàn toàn các kịch bản “không thay đổi”. Thậm chí Citigroup—trước đó dự báo ba lần cắt lãi suất bắt đầu từ tháng 10—cũng thừa nhận rằng một lần tăng vào tháng Chín giờ có vẻ khả dĩ.
Sự thay đổi bắt nguồn từ xa hơn cả con số của thứ Sáu. Thống đốc Fed Christopher Waller—một cử tri thường trực trong ủy ban và cũng là một trong những thành viên thiên về ôn hòa hơn—nói trong một cuộc phỏng vấn Reuters NEXT ngày 3 tháng 9 rằng ông sẵn sàng ủng hộ việc giữ lãi suất ổn định, miễn là dữ liệu tháng Tám xác nhận rằng tình trạng giảm phát đang tiếp tục. Ông đã “cài” điều khoản rút lui:
“Có thể là phù hợp để nâng lãi suất chính sách” trong tuần này, Waller nói, nếu dữ liệu sắp tới cho thấy sự cải thiện đã chứng minh là chỉ là tạm thời.
Warsh đã đặt nền tảng từ sớm hơn vài tuần. Trong bài phát biểu ngày 28 tháng 8 tại hội thảo Jackson Hole của Fed Kansas City—là bài phát biểu đầu tiên của ông với tư cách chủ tịch—Warsh nói rằng các số liệu lạm phát mùa hè này, dù tốt hơn những gì người ta sợ, vẫn chưa đủ thuyết phục ông rằng các áp lực giá cơ bản đã được cải thiện một cách đáng kể. Ông nói Fed còn việc phải làm.
Cái bẫy về uy tín
Sự kết hợp giữa việc Waller chọn cách giữ nguyên có điều kiện và một chủ tịch chưa bị thuyết phục đã để lại rất ít chỗ cho kịch bản khi bản in CPI rơi vào trạng thái “nóng”. Thị trường trái phiếu vốn đã trong tâm trạng tồi tệ càng khiến phép tính tệ hơn. Nếu không tăng lãi suất ngay—sau nhiều tháng phát tín hiệu theo hướng diều hâu—thì Warsh sẽ trông giống như đã nói cứng và lại gấp lại khi điều đó thực sự quan trọng.
Mất uy tín thì dễ, còn gây dựng lại thì khó, đặc biệt khi lợi suất trái phiếu Kho bạc kỳ hạn dài đã đang chạm mức cao nhất trong nhiều năm. Giới đầu tư ngày càng coi quyết định vào tháng Chín như một phép thử cho uy tín của Fed dưới “người đứng đầu” mới, một diễn biến có khả năng làm Tổng thống Trump thêm bực bội. Ông Trump đã lập luận nhiều lần và, không phải ai cũng đồng tình trong giới kinh tế, rằng Hoa Kỳ nên theo đuổi mức lãi suất thấp nhất thế giới.
Một bản in lạm phát nhiều nhiễu
Không phải ai cũng tin vào cách đóng khung “nóng”. Robin Brooks, từ Viện Brookings, đã lập luận trong một ghi chú gần đây rằng việc đọc con số tiêu đề của thứ Sáu đã phóng đại vấn đề. Ông viết rằng sự “vượt trội” của CPI lõi chủ yếu đến từ một vài nhóm mục chỉ số nhiễu, đã chứng kiến những cú nhảy giá một tháng rất lớn.
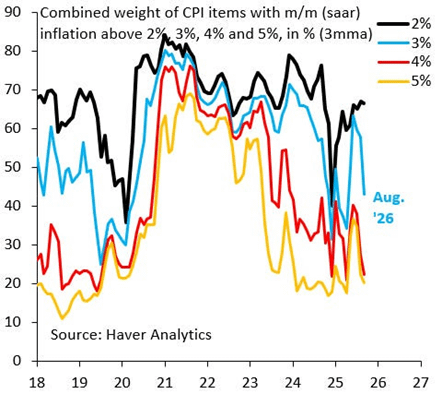
Quan trọng hơn, theo cách nhìn của ông: tổng trọng số của các thành phần CPI đang chạy trên mức lạm phát 3%—đúng thước đo Warsh đã nêu tại Jackson Hole như “thước đo” tiến độ giảm lạm phát—đã giảm mạnh trong tháng Tám. Đây không phải hình dạng của lạm phát đang lan rộng.
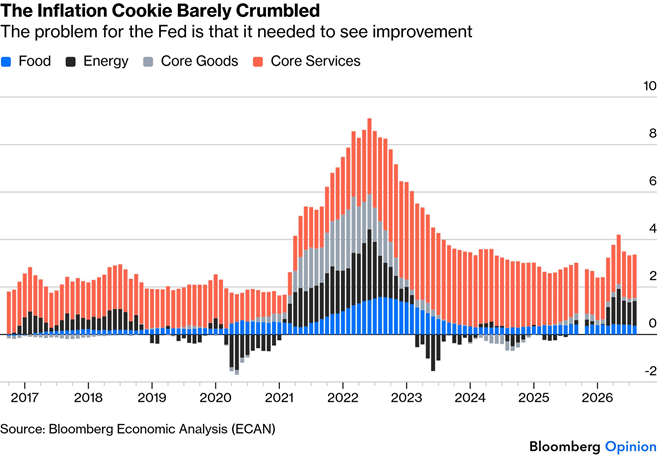
Bloomberg Opinion, John Authors, đưa ra một lập luận tương tự. Lạm phát lõi có nhích lên, đúng, nhưng chỉ nhích nhẹ. Còn lạm phát hàng hóa lõi—mục phản ánh trực tiếp nhất tác động của thuế quan—vẫn rất nhỏ. Bức tranh tổng thể, theo cách ông kể, hầu như không đổi so với một tháng trước. Không tệ hơn. Chỉ là không có gì “cải thiện rõ ràng” cả.
Duality Research cũng đi đến kết luận tương tự từ một góc nhìn khác. Công ty chỉ ra rằng tỷ trọng các thành phần CPI đang chạy trên mức lạm phát 4% đã tiếp tục giảm trong tháng Tám, dù phần tiêu đề vẫn “nóng”. Trong khi đó, tỷ trọng các thành phần chạy trên mức 2% lại giữ nguyên, nghĩa là số lượng nhóm vượt mục tiêu của Fed thực sự không mở rộng. Duality ghi nhận tỷ trọng trên 4% đang trôi trở lại về các mức từng phổ biến trước đại dịch.
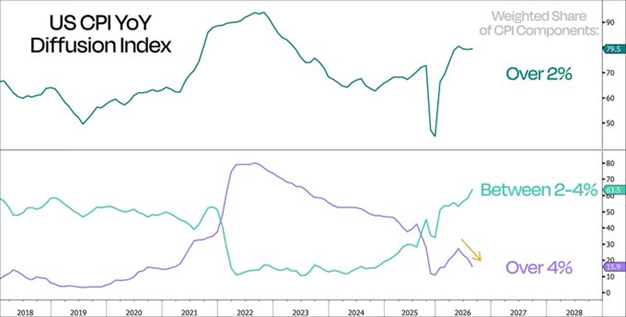
Harver Analytics đi đến kết luận tương tự bằng cách sử dụng đúng thước đo mà Warsh đã nêu tại Jackson Hole. Tổng trọng số của các thành phần CPI đang chạy trên mức lạm phát 3% đã giảm mạnh vào tháng Tám—được thể hiện bằng đường màu xanh trong biểu đồ trên—một dấu hiệu cho thấy áp lực giá đang trở nên ít lan tỏa hơn trên toàn “rổ” chứ không phải lan tỏa hơn. Nói đơn giản: con số tiêu đề của tháng Tám có thể gây hiểu lầm, vì bị đẩy lên bởi một vài mức tăng mang tính cá biệt, chứ không phải do việc lạm phát đang lan rộng.
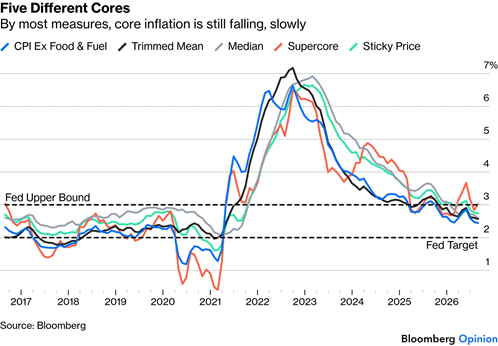
Chuyên trang Ý kiến của Bloomberg với John Authors cho rằng cú sốc năng lượng là một phần lớn của sự rối rắm. Diesel đã chạm kỷ lục 6 USD/gallon vào thứ Sáu, ngay cả khi một số thước đo rộng hơn về lạm phát cơ bản vẫn tiếp tục được cải thiện. Chỉ số CPI theo trung vị sau khi đã “cắt bớt” của Cleveland Fed—loại trừ các ngoại lệ ở cả hai phía—nằm ở mức thấp nhất kể từ đầu năm 2021. Giá cả “dính” (sticky prices)—thước đo chi phí hiếm khi biến động của Atlanta Fed—cũng chậm lại. CPI trung vị cũng kể lại cùng một câu chuyện.
Nóng thực sự bắt đầu từ đâu
Không thể nghi ngờ rằng lạm phát của Mỹ hiện đã vượt mức mục tiêu 2% của Fed trong hơn 65 tháng. Đây chính là thứ đang khiến thị trường gần như định giá đầy đủ cho kịch bản tăng lãi suất ở thời điểm này. Tuy nhiên, lập luận ủng hộ một lần tăng có thể còn “vững chắc” hơn những gì con số tiêu đề gợi ý, vì phần lớn mức tăng của tháng Tám lại bắt nguồn từ các yếu tố chu kỳ như dầu và lương thực, chứ không phải từ các yếu tố mang tính cấu trúc.
Thước đo nội bộ được theo dõi sát sao nhất của báo cáo lại kể một câu chuyện rối hơn. Trong một bài giảng quan trọng tại Viện Brookings ngày 30/11/2022, cựu Chủ tịch Cục Dự trữ Liên bang Jerome Powell lần đầu tiên nhấn mạnh ý nghĩa của “supercore” lạm phát—tức lạm phát các dịch vụ lõi ngoài nhà ở. Powell cho biết nhóm “có thể là nhóm quan trọng nhất để hiểu diễn biến tương lai của lạm phát lõi” trong bài phát biểu đó. Ông nhấn mạnh thống kê này như một chỉ báo quan trọng cho áp lực tiền lương cơ bản và quỹ đạo của nền kinh tế Mỹ rộng hơn, vì nó chỉ tập trung vào các dịch vụ phụ thuộc rất nhiều vào chi phí lao động (như cắt tóc, hệ thống ống nước và dịch vụ pháp lý).
Supercore CPI—dịch vụ lõi loại trừ nhà ở—tăng 0,51% theo tháng trong tháng Tám, cao vọt so với mức 0,19% trong tháng Bảy. Theo năm, chỉ số này tăng tốc lên 3,02%, từ 2,84% của tháng trước. Đây là kiểu con số thường được khoanh đỏ trong sổ tay của một nhà kinh tế Fed.
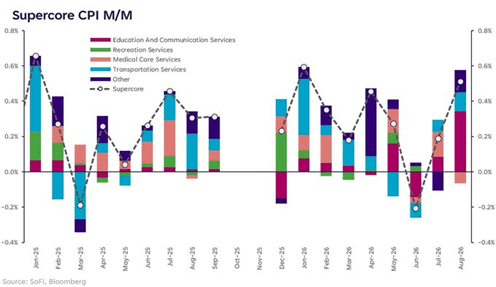
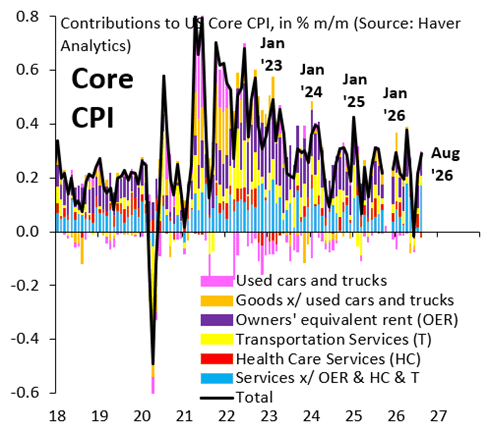
Brooks tỏ ra hoài nghi trước việc coi thước đo “supercore” theo đúng giá trị của nó. Ở biểu đồ bên dưới, ông theo dõi lạm phát CPI lõi theo tháng và làm nổi bật thước đo mà ông gọi là “super core”: dịch vụ lõi đã loại trừ tiền thuê tương đương của chủ nhà, dịch vụ y tế và dịch vụ vận tải. Cả ba phần này cùng nhau để lại khoảng 35% dịch vụ lõi mà ông cho rằng là chỉ báo dẫn dắt tốt nhất cho thấy lạm phát cơ bản đang thực sự hướng đến đâu. Thước đo đó cũng đã tăng vào tháng Tám, nhìn bề ngoài thì lại khá đáng lo. Brooks lập luận rằng phần lớn đó chỉ là nhiễu.
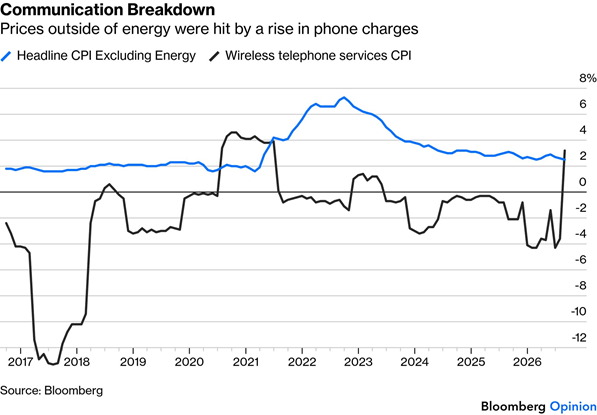
Brooks củng cố lập luận của mình bằng một biểu đồ khác, được trình bày bên dưới. Biểu đồ cho thấy khoảng một nửa mức “bùng nổ” trong thước đo super core của ông bắt nguồn từ một cú nhảy tạm thời trong phí dịch vụ viễn thông, một hạng mục trước đó đã giảm dài hạn nhưng lại bùng lên mạnh nhất kể từ năm 2021 trong tháng trước. Phí dịch vụ viễn thông và điều chỉnh chi phí cấp dưỡng nuôi con cũng góp thêm nhiễu; cả hai nhóm này có thể là tạm thời chứ không phải dai dẳng.
Thị trường không tinh tế
Không thấy “sự tinh tế” nào trong lập luận đó quan trọng nhiều ở thời điểm này. Ngay sau bản in tiêu đề của thứ Sáu, thị trường đẩy xác suất tăng lãi suất lên trên 90% trước khi hạ về vùng 80–đầu 80 vào thứ Hai. Các nhà giao dịch quan tâm đến con số “topline”. Con số đó đọc lên là “nóng”. Mọi thứ nằm dưới nó chỉ là sai số làm tròn đối với thị trường tương lai.
Việc ủng hộ một cuộc đi bộ đường dài đã được hình thành bên trong tòa nhà từ trước rất lâu so với dữ liệu của thứ Sáu. Ba quan chức đã bất đồng trong cuộc họp hồi tháng Bảy, ủng hộ mức tăng 0,25 điểm, và hai người đứng đầu khu vực không có quyền bỏ phiếu cho biết sau đó họ cũng sẽ ủng hộ một mức tăng như vậy. Một phe đối lập trong Fed đã lập luận rằng lạm phát cơ bản sẽ nguội đi mà không cần can thiệp, dù ngay cả một số người trong phe đó cũng thừa nhận rằng họ cần thêm bằng chứng trước khi ủng hộ thêm một lần giữ nguyên chính sách.
Phán quyết của thị trường trái phiếu
Đến lúc này, việc không tăng lãi suất trông gần như không thể tưởng tượng nổi. Nếu giữ nguyên, gần như chắc chắn sẽ kích hoạt lại kiểu bán tháo Kho bạc đã diễn ra sau cuộc họp ngày 29 tháng Bảy, khi lợi suất kỳ hạn dài vọt lên, và Bộ trưởng Tài chính Scott Bessent phải can thiệp với một kế hoạch mua lại bất ngờ để làm dịu tình hình.
Can thiệp này cũng đã có vài ngày khá “gập ghềnh”. Kho bạc đã công bố một kế hoạch mua lại mở rộng vào thứ Tư, ngày 9 tháng 9, nâng gấp ba quy mô mua bình thường lên mức trần 6 tỷ USD, thấp hơn mức 7–10 tỷ USD mà một số nhà giao dịch đã đặt kỳ vọng. Lợi suất 10 năm vẫn tăng. Rồi đến nghiệp vụ mua lại thực tế vào thứ Năm: Kho bạc chỉ mua khoảng 5,2 tỷ USD trong tổng số chừng 10,5 tỷ USD trái phiếu được chào bán, và mức hụt này chỉ được nhận ra khi kết quả được báo cáo vào cuối tuần. Lợi suất 10 năm leo lên mức cao nhất kể từ tháng 11/2023, tiến sát mốc 5% vốn mang nặng tính tâm lý. Lợi suất 30 năm—nằm trực tiếp trong tầm ngắm của Bessent hơn—đang “lấp ló” tiến gần các mức từng xuất hiện trước cuộc khủng hoảng tài chính năm 2008.
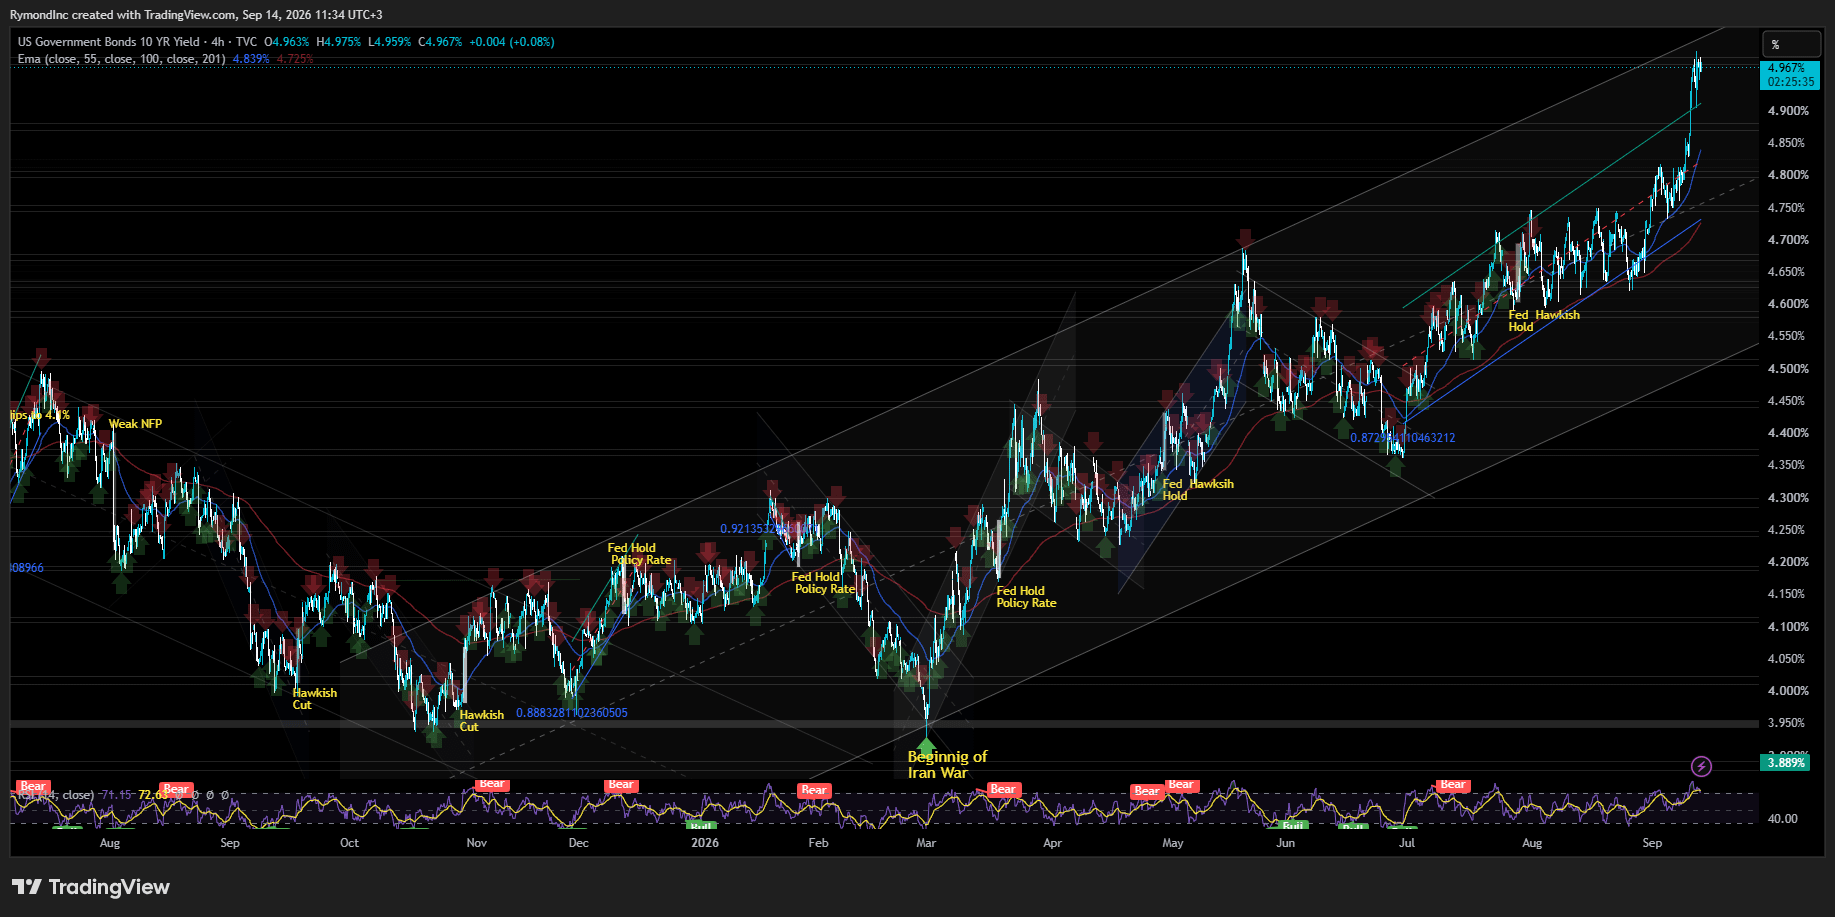
Lợi suất dài hạn quan trọng ở đây, và việc ngăn chúng leo cao hơn đã gần như trở thành một “nhiệm vụ kép” thứ hai chưa được nói ra cho Fed trong chu kỳ này. Một thỏa thuận mới, không chính thức giữa Kho bạc và Fed—trong đó việc giữ chi phí vay mượn của chính phủ không bị “xoáy” đi quá xa—đang trở thành ưu tiên áp đảo bên cạnh các nhiệm vụ truyền thống về lạm phát và việc làm. Dù lo ngại lạm phát không “ăn sâu” đến vậy, việc giữ lãi suất ổn định có lẽ vẫn sẽ đẩy lợi suất kỳ hạn dài lên cao hơn nữa, với lợi suất 10 năm đã chỉ còn cách rất sát mốc 5% mà một số nhà giao dịch coi là dấu hiệu cho căng thẳng tài chính. Không ai ở ngân hàng trung ương muốn bị đổ lỗi vì đã đẩy chi phí vay mượn vượt qua một “trần” mang tính tâm lý.
Lợi suất trái phiếu chính phủ dài hạn đang tăng đồng loạt ở hầu hết các nền kinh tế phát triển, một dấu hiệu cho thấy thị trường đang dần thiếu kiên nhẫn với chính sách tài khóa nới lỏng và gánh nặng nợ công ngày càng phình to ở khắp nơi, không chỉ tại Washington. Một lần tăng 25 điểm cơ bản, dù không dễ chịu đối với một thể chế đã dành cả năm ngoái để cắt giảm, trông như là một mức giá nhỏ để tránh kịch bản tệ hơn đó.
Cuộc họp của tuần này diễn ra trong bối cảnh đó. Việc giữ cho lợi suất neo ở mức ổn định quan trọng hơn bình thường lúc này. Gần như chỉ có một thứ thực sự đẩy Fed về phía tăng lãi suất, đó là vấn đề uy tín của chính Fed, và nếu vấn đề đó buộc ủy ban phải ra tay, đồng USD yếu hơn và một nhánh mới của “cuộc đánh đổi làm suy giảm giá trị”—có thể lại xuất hiện.
Một lần tăng lãi suất trong tuần này có thể phục vụ “hai mục đích” cho Warsh. Nó sẽ tạo thêm sức nặng cho diễn ngôn mang tính “chống lạm phát” mà ông đã dựa vào từ Jackson Hole, và nó cũng sẽ giúp sửa chữa những thiệt hại từ cuộc họp báo ngày 29 tháng Bảy của ông—khi ông gặp khó khăn trong việc giải thích, ít nhất là theo mức độ hài lòng của thị trường, vì sao ủy ban lại giữ lãi suất ổn định vào đúng ngày đó.
Tùy chọn bất ngờ về năng lượng
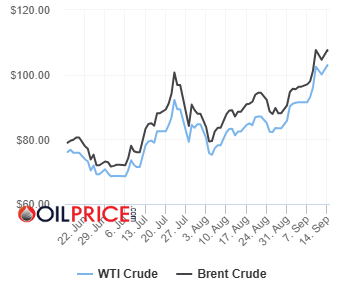
Cuộc chiến giữa Hoa Kỳ và Iran cũng không giúp được gì. Brent đã chạm gần 109 USD/thùng trong phiên giao dịch nội ngày tuần trước trước khi hạ dần về vùng 107 USD vào thứ Hai, một mức biến động mạnh trong bối cảnh xung đột không có dấu hiệu được giải quyết. Cú tăng của diesel như đã nêu ở trên thu hút sự chú ý của giới kinh tế nhiều hơn so với mức tăng khiêm tốn ở trạm xăng, vì diesel đi thẳng vào chi phí vận chuyển thực phẩm và hàng hóa qua nền kinh tế, còn xăng thì vẫn còn thấp hơn nhiều so với kỷ lục từng thiết lập vào dịp Ngày Lao động.
Các quan chức “lộ tay”
Một số quan chức Fed cho rằng cách thiết lập lãi suất hiện tại không kìm chế nhu cầu nhiều như trước đây người ta vẫn nghĩ. Chủ tịch Fed Kansas City Jeff Schmid—người không có quyền bỏ phiếu tại FOMC trong năm 2026—đã đưa thông điệp “diều hâu” từ Jackson Hole, nói với Bloomberg Television rằng chính sách hiện tại có thể thậm chí không hề mang tính hạn chế.
“Có thể là nới lỏng ở đầu ngắn hạn,” Schmid nói. Ông cho biết Fed vẫn còn việc phải làm, và ông cũng cho rằng nếu có bỏ phiếu trong năm nay thì có khả năng ông đã theo phe bất đồng của tháng Bảy. Ông nói vẫn chưa rõ chính sách hiện tại, cụ thể thì, đang được cho là kìm chế điều gì.
Chủ tịch Fed St. Louis Alberto Musalem cũng đưa ra một lập luận liên quan từ một góc nhìn khác. Ông nói rằng việc thắt chặt theo lộ trình từng bước, bắt đầu sớm (front-loaded), ít gây xáo trộn hơn so với việc chờ đợi và rồi bị buộc phải thực hiện một động thái lớn hơn, đột ngột hơn ở giai đoạn sau. Trước đây Musalem cũng đã ủng hộ việc nâng lãi suất khi ủy ban chọn cách giữ nguyên.
Thống đốc Fed Lisa Cook tập trung vào chính các con số tiêu đề: lạm phát PCE ở mức 3,7%, lạm phát lõi PCE ở mức 3,3%, và cả hai đều nằm trên mục tiêu trong hơn năm năm liên tiếp. Theo cách đọc của bà, thị trường lao động ổn định nhưng ì ạch: tỷ lệ thất nghiệp quanh 4,2% cùng với mức tăng việc làm vừa phải trong một nền kinh tế “tuyển ít, sa thải ít”. Bà nói bà sẵn sàng hành động nếu tình trạng giảm lạm phát không xuất hiện đúng lịch.
Chủ tịch Fed Philadelphia Anna Paulson cũng đã phát tín hiệu tương tự về sự cởi mở, khi lập luận rằng nếu không thấy tiến bộ hữu hình hướng tới mục tiêu 2% thì sẽ đồng nghĩa với việc cần thắt chặt thêm.
Chủ tịch Fed Cleveland Beth Hammack là người phát biểu thẳng thừng nhất trong nhóm. “Đã đến lúc phải hành động,” Hammack viết gần đây, lập luận rằng cả dữ liệu lẫn những gì bà nghe được từ các doanh nghiệp trong khu vực của bà cho thấy chính sách chưa tạo đủ áp lực lên nền kinh tế.
Một nhiệm vụ, không phải hai
Đáng chú ý là tiền lương dường như không “thêm nhiên liệu” cho ngọn lửa lạm phát. Tỷ lệ thất nghiệp vẫn thấp và được xem rộng rãi là ổn định. Điều đó khiến “nhiệm vụ kép” của Fed trông có vẻ mất cân đối kỳ lạ vào lúc này: rủi ro lạm phát nghiêng về phía tăng, trong khi mảng lao động lại đang ở trạng thái thoải mái gần với điều mà đa số quan chức gọi là việc làm tối đa. Khi chỉ một phía của nhiệm vụ đang bật cảnh báo vấn đề, thường thì đó sẽ là phía quyết định lá phiếu.
Sự mất cân đối đó đã tạo thêm chỗ dựa cho việc đảo ngược ít nhất một phần 75 điểm cơ bản mà Fed đã cắt lãi suất trong năm ngoái, thời điểm thị trường lao động khi đó trông mong manh hơn rất nhiều so với hiện tại. Một cuộc khảo sát của Bloomberg đối với các thuê bao được thực hiện từ ngày 8 đến 10 tháng 9 cho thấy đa số người trả lời kỳ vọng Fed sẽ có một hoặc hai lần tăng nếu Fed hành động trong tuần này, dù một nhóm thiểu số ngày càng lớn nói rằng họ hiện kỳ vọng nhiều hơn. Lập luận từ phe đó: Fed cần “thu hồi” các lần cắt giảm của năm ngoái và làm chậm lại một nền kinh tế được dự báo sẽ tăng trưởng cao hơn xu hướng trong quý này.
Vượt ra ngoài tháng Chín
Mức đồng thuận rộng hơn đang chuyển sang kịch bản một chu kỳ tăng lãi suất thực sự, thay vì một lần điều chỉnh “một đi không trở lại”. Giả sử thứ Tư có một lần tăng, sự chú ý lập tức chuyển sang biểu đồ chấm (dot plot) để xem ủy ban nghĩ cần đi xa tới mức nào, và sang cuộc họp báo của Warsh để tìm bất kỳ điều gì giống như hướng dẫn.
Bản Tóm tắt Dự báo Kinh tế (SEP) tháng Sáu đưa ra mức lãi suất quỹ liên bang trung vị ở 3,8% vào cuối năm. Một lần tăng vào tháng Chín sẽ đẩy dự báo đó lên cao hơn nữa, và dự báo lạm phát lõi đi kèm nhiều khả năng cũng sẽ tăng theo, vì giá dầu cao hơn trong thời gian dài thường rồi sẽ “thấm” vào giá lõi.
Nhà đầu tư biết rằng Fed hiếm khi dừng lại ở một lần hành động sau khi đã bắt đầu. Theo Yardeni Research, thị trường tương lai đang định giá khoảng 90 điểm cơ bản cho thắt chặt bổ sung vào nửa cuối năm tới, tương đương 3,7 lần tăng 0,25 điểm trong mười hai tháng tới và 2,4 điểm trong vòng sáu tháng tới.
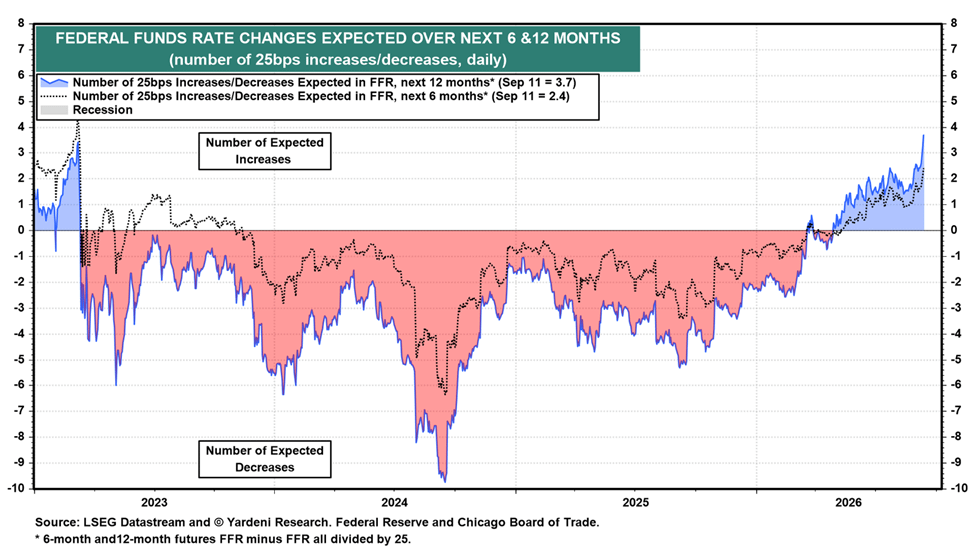
Liệu mức định giá đó có còn tồn tại khi đối diện với một thông cáo thực sự của Fed hay khi mọi thứ được Warsh nói ra sau đó 30 phút hay không—đó là câu hỏi thị trường trái phiếu sẽ tự đặt ra từ rất sớm, trước khi đến 2 giờ chiều thứ Tư.