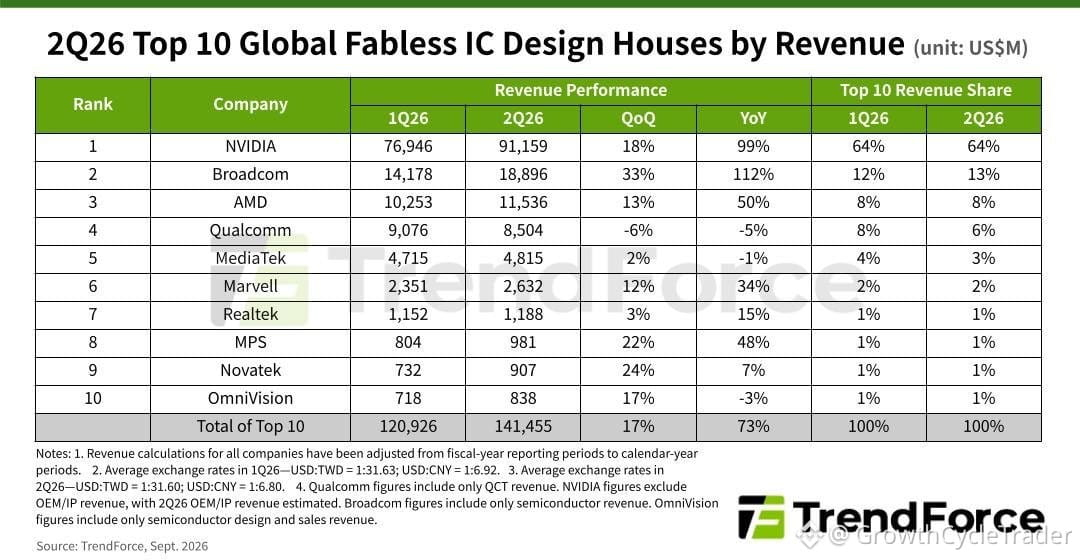
Các nhà thiết kế chip fabless vừa công bố một quý "khủng" — tổng cộng $141B trong top 10, tăng 73% so với cùng kỳ năm ngoái. Một cái tên chiếm phần lớn.
$NVDA chiếm 64% phần đó với khoảng ~$91B doanh thu, tăng 99%. Các nhà siêu quy mô điện toán đám mây, các dự án AI mang tính chủ quyền và doanh nghiệp đều đã mua vào. Công ty hiện đang nhúng NVLink Fusion để cho phép các chip tùy biến giao tiếp với hệ sinh thái của mình và đang hậu thuẫn $MRVL cùng MediaTek nhằm mở rộng "cái hố" lợi thế này.
$AVGO đứng thứ hai ở $18.9B, tăng 112%. Các chip tùy biến cho OpenAI và Google TPU 8i bắt đầu được giao hàng. mảng mạng đang cưỡi trên làn sóng AI. Có thêm sáu hợp đồng chip tùy biến với các khách hàng hyperscale đang được xếp hàng.
$AMD vươn lên vị trí thứ ba với $11.5B. Doanh thu CPU trung tâm dữ liệu lập kỷ lục thứ năm liên tiếp khi tiếp tục giành thêm thị phần máy chủ x86 từ Intel. Luận điểm: AI tác nhân đã đưa CPU quay trở lại vị trí trung tâm bên cạnh GPU.
$QCOM trượt xuống thứ tư ở $8.5B. mảng điện thoại yếu đi và công ty đã mất thị phần modem trong iPhone phiên bản mới nhất. Auto đã tăng trưởng hai chữ số trong 23 quý liên tiếp. Tái gia nhập trung tâm dữ liệu là kèo tiếp theo.
MediaTek về thứ năm với $4.8B. Bị ảnh hưởng bởi mảng điện thoại, nhưng hãng đang hướng dẫn đạt $2B+ doanh thu trung tâm dữ liệu vào năm 2026 và kỳ vọng silicon tùy biến sẽ mở rộng đáng kể vào năm 2028.
$MRVL tăng lên vị trí thứ sáu ở $2.63B nhờ sức mạnh quang học. 800G đang được giao hàng, 1.6T đang được ramp-up, và một thỏa thuận tùy biến với Google có thể tạo khác biệt vào năm tài khóa 2029.
Top 10 giờ giống như một hóa đơn cho AI. $NVDA thống trị. $AVGO bám theo silicon tùy biến. $AMD lọt vào vì các tác nhân suy luận vẫn cần rất nhiều năng lực tính toán thông thường.
Một công ty nắm 64% trong top 10 — liệu đó là sự dẫn dắt thị trường hay là rủi ro tập trung cho chu kỳ tiếp theo?
$NVDA chiếm 64% phần đó với khoảng ~$91B doanh thu, tăng 99%. Các nhà siêu quy mô điện toán đám mây, các dự án AI mang tính chủ quyền và doanh nghiệp đều đã mua vào. Công ty hiện đang nhúng NVLink Fusion để cho phép các chip tùy biến giao tiếp với hệ sinh thái của mình và đang hậu thuẫn $MRVL cùng MediaTek nhằm mở rộng "cái hố" lợi thế này.
$AVGO đứng thứ hai ở $18.9B, tăng 112%. Các chip tùy biến cho OpenAI và Google TPU 8i bắt đầu được giao hàng. mảng mạng đang cưỡi trên làn sóng AI. Có thêm sáu hợp đồng chip tùy biến với các khách hàng hyperscale đang được xếp hàng.
$AMD vươn lên vị trí thứ ba với $11.5B. Doanh thu CPU trung tâm dữ liệu lập kỷ lục thứ năm liên tiếp khi tiếp tục giành thêm thị phần máy chủ x86 từ Intel. Luận điểm: AI tác nhân đã đưa CPU quay trở lại vị trí trung tâm bên cạnh GPU.
$QCOM trượt xuống thứ tư ở $8.5B. mảng điện thoại yếu đi và công ty đã mất thị phần modem trong iPhone phiên bản mới nhất. Auto đã tăng trưởng hai chữ số trong 23 quý liên tiếp. Tái gia nhập trung tâm dữ liệu là kèo tiếp theo.
MediaTek về thứ năm với $4.8B. Bị ảnh hưởng bởi mảng điện thoại, nhưng hãng đang hướng dẫn đạt $2B+ doanh thu trung tâm dữ liệu vào năm 2026 và kỳ vọng silicon tùy biến sẽ mở rộng đáng kể vào năm 2028.
$MRVL tăng lên vị trí thứ sáu ở $2.63B nhờ sức mạnh quang học. 800G đang được giao hàng, 1.6T đang được ramp-up, và một thỏa thuận tùy biến với Google có thể tạo khác biệt vào năm tài khóa 2029.
Top 10 giờ giống như một hóa đơn cho AI. $NVDA thống trị. $AVGO bám theo silicon tùy biến. $AMD lọt vào vì các tác nhân suy luận vẫn cần rất nhiều năng lực tính toán thông thường.
Một công ty nắm 64% trong top 10 — liệu đó là sự dẫn dắt thị trường hay là rủi ro tập trung cho chu kỳ tiếp theo?