$BNB
Sau khi AI đại lý bắt đầu chạm vào tài sản, chức năng quan trọng nhất không phải là “thông minh hơn”, mà là “không đủ quyền thì không làm được”.
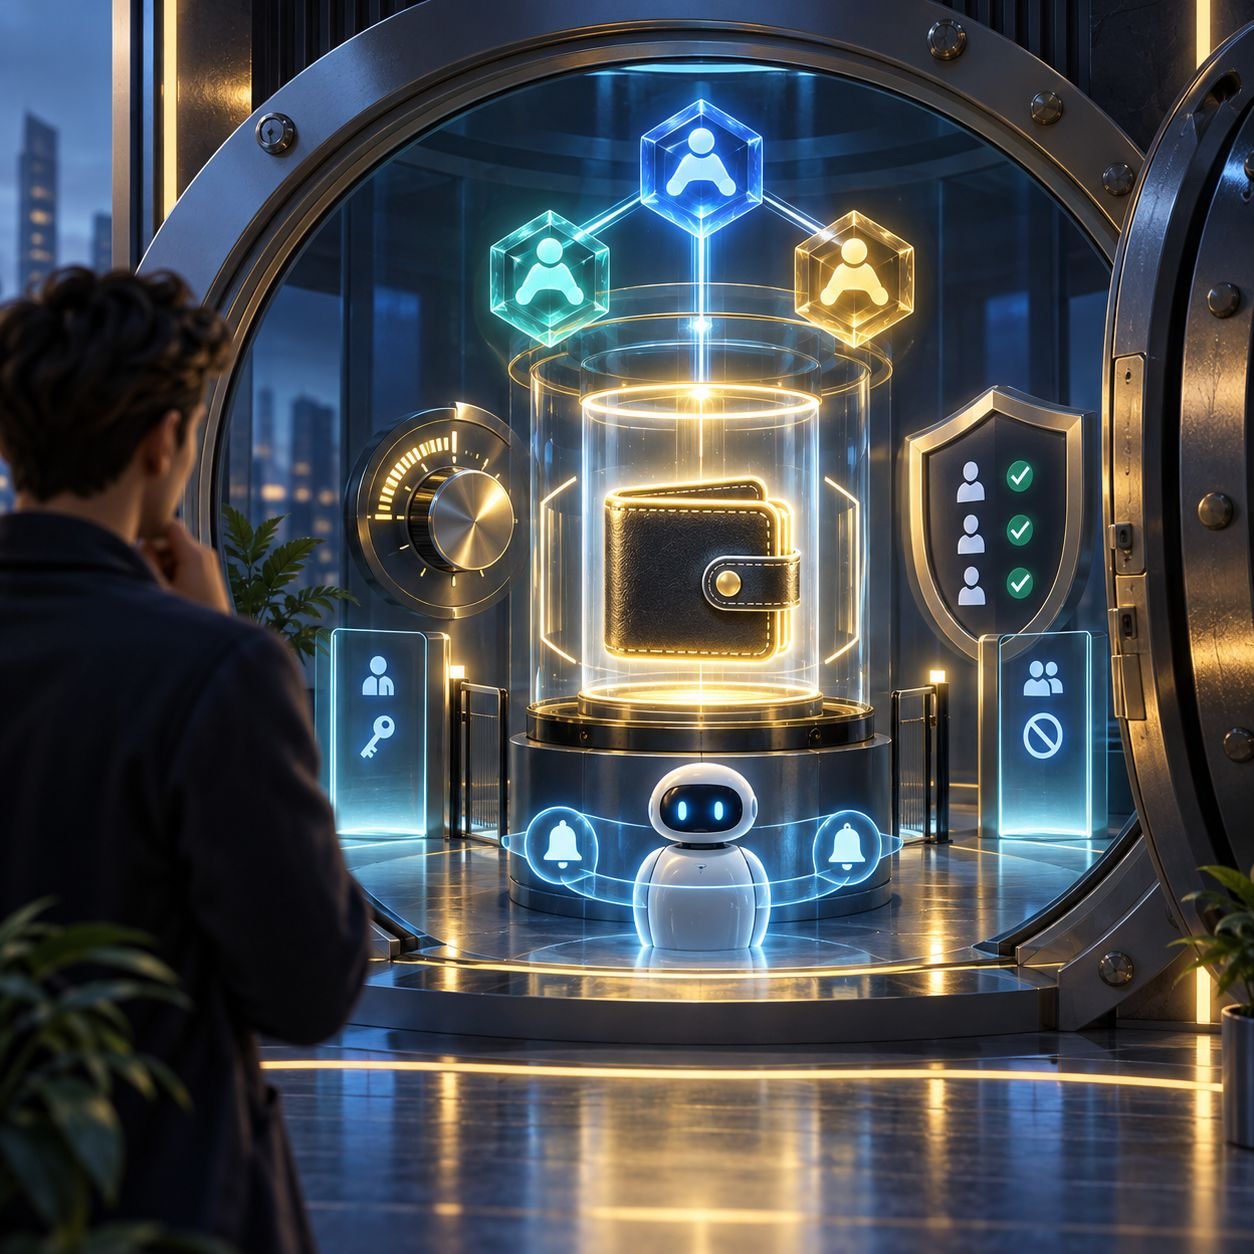
Binance ngày 11 tháng 9 đã công bố Agentic Wallet (Ví tác nhân), sử dụng riêng ví MPC để tải các thao tác của tác nhân, tách biệt số dư và ví chính. Người dùng có thể bật/tắt năng lực theo từng module: chỉ xem dữ liệu thị trường thì đừng cấp quyền chuyển tiền và thao tác trên chuỗi; cần thực hiện thì trước tiên phải đặt hạn mức chi tiêu, danh sách địa chỉ cho phép và thông báo. Các hành động rủi ro cao còn có cơ chế xác nhận độc lập và bảng điều khiển chuyên dụng. Điểm cốt lõi của thiết kế này là biến “tác nhân có làm được hay không” từ một câu nhắc nhở thành các ràng buộc ở cấp hệ thống.
Điều này có ý nghĩa đối với $BNB và toàn bộ hệ sinh thái ví không phải ở việc thêm một nút AI, mà ở chỗ kết nối dữ liệu, chiến lược, thực thi và kiểm soát an toàn lại với nhau. Quyền càng chi tiết thì tác nhân càng có khả năng từ một “đồ chơi” trở thành cơ sở hạ tầng tài khoản để sử dụng lâu dài; khi tần suất sử dụng và thao tác trên chuỗi tăng lên, chi phí mạng, mức độ hoạt động của ví và các dịch vụ hệ sinh thái mới có cơ hội tạo ra khả năng “nắm bắt” thực sự.
Nhưng đừng hiểu “có thanh chắn” thành “không sai”. Điền nhầm whitelist, hạn mức cấp quá lớn, hoặc kỹ năng bên ngoài không đáng tin cậy—vẫn sẽ gặp vấn đề. Tôi sẽ kiểm tra trước xem người dùng thật có tiếp tục sử dụng lâu dài hay không, rồi mới xem mức độ hoạt động trên chuỗi và doanh thu từ dịch vụ có theo kịp hay không. Câu chuyện sản phẩm rất “nóng”, nhưng việc xác thực thì nên chậm một chút.
#AI代理 #钱包安全 #BNB #币安广场
Sau khi AI đại lý bắt đầu chạm vào tài sản, chức năng quan trọng nhất không phải là “thông minh hơn”, mà là “không đủ quyền thì không làm được”.
Binance ngày 11 tháng 9 đã công bố Agentic Wallet (Ví tác nhân), sử dụng riêng ví MPC để tải các thao tác của tác nhân, tách biệt số dư và ví chính. Người dùng có thể bật/tắt năng lực theo từng module: chỉ xem dữ liệu thị trường thì đừng cấp quyền chuyển tiền và thao tác trên chuỗi; cần thực hiện thì trước tiên phải đặt hạn mức chi tiêu, danh sách địa chỉ cho phép và thông báo. Các hành động rủi ro cao còn có cơ chế xác nhận độc lập và bảng điều khiển chuyên dụng. Điểm cốt lõi của thiết kế này là biến “tác nhân có làm được hay không” từ một câu nhắc nhở thành các ràng buộc ở cấp hệ thống.
Điều này có ý nghĩa đối với $BNB và toàn bộ hệ sinh thái ví không phải ở việc thêm một nút AI, mà ở chỗ kết nối dữ liệu, chiến lược, thực thi và kiểm soát an toàn lại với nhau. Quyền càng chi tiết thì tác nhân càng có khả năng từ một “đồ chơi” trở thành cơ sở hạ tầng tài khoản để sử dụng lâu dài; khi tần suất sử dụng và thao tác trên chuỗi tăng lên, chi phí mạng, mức độ hoạt động của ví và các dịch vụ hệ sinh thái mới có cơ hội tạo ra khả năng “nắm bắt” thực sự.
Nhưng đừng hiểu “có thanh chắn” thành “không sai”. Điền nhầm whitelist, hạn mức cấp quá lớn, hoặc kỹ năng bên ngoài không đáng tin cậy—vẫn sẽ gặp vấn đề. Tôi sẽ kiểm tra trước xem người dùng thật có tiếp tục sử dụng lâu dài hay không, rồi mới xem mức độ hoạt động trên chuỗi và doanh thu từ dịch vụ có theo kịp hay không. Câu chuyện sản phẩm rất “nóng”, nhưng việc xác thực thì nên chậm một chút.
#AI代理 #钱包安全 #BNB #币安广场