


Cổ phiếu Mỹ bật tăng trở lại vào thứ Sáu sau khi CPI tháng 8 cao hơn kỳ vọng một chút, và thị trường nhìn chung đã xác nhận khả năng Ngân hàng Dự trữ Liên bang sẽ tăng lãi suất vào tuần tới.
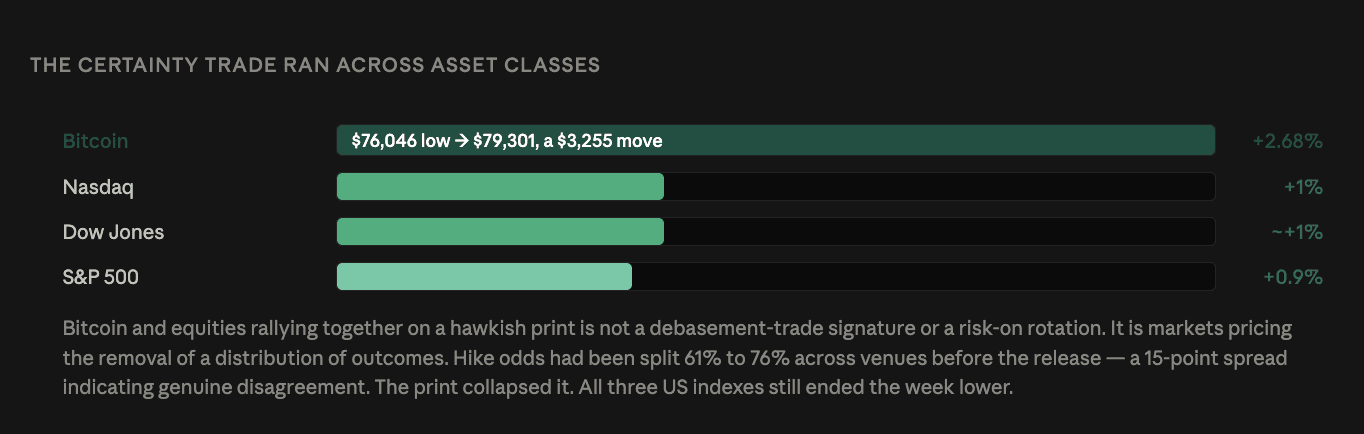
Chỉ số S&P 500 tăng 0,9%, Dow Jones tăng khoảng 1% và Nasdaq tăng 1%. Cả ba chỉ số vẫn kết thúc tuần ở mức thấp hơn.
Các nhà đầu tư coi một lộ trình lãi suất rõ ràng là lựa chọn tốt hơn sự mơ hồ—giảm bất định về chính sách và tránh những kỳ vọng thậm chí quyết liệt hơn về sau.
Cơ chế được áp dụng trên nhiều nhóm tài sản
Cùng một logic đã thúc đẩy thị trường crypto. Bitcoin bật lại hơn 3.000 USD từ mức thấp 76.046 USD lên vượt 79.000 USD, giao dịch ở 79.301 USD, ghi nhận mức tăng 2,68% trong 24 giờ.
Điều tương đồng này quan trọng để diễn giải cả hai động thái. Việc Bitcoin và cổ phiếu cùng tăng giá sau một bản công bố theo hướng thắt chặt hơn không phải là dấu hiệu của một “trade” thoái trào hay một vòng quay “risk-on”. Đó là thị trường đang định giá việc loại bỏ một tập hợp các kịch bản có thể xảy ra.
Khả năng tăng lãi suất đã bị chia ở nhiều sàn trước khi công bố — 76% trên CME FedWatch, khoảng hai phần ba theo QCP, và 61% trên Polymarket. Chênh lệch 15 điểm ở một sự kiện nhị phân cho thấy bất đồng thực sự. Kết quả công bố đã làm mọi thứ sụp đổ.
CPI lõi tăng 0,3% so với 0,2% dự kiến, là con số duy nhất trong bản công bố bị hụt. CPI tiêu đề đạt 0,4% theo tháng và 3,4% theo năm, còn CPI lõi ở mức 2,4% so với cùng kỳ năm trước — đều khớp kỳ vọng.
Lợi suất đi theo hướng ngược lại
Thị trường trái phiếu không tham gia vào đợt “giảm bớt lo ngại”.
Lợi suất trái phiếu kho bạc 10 năm đóng cửa ở mức 4,974%, tiến gần ngưỡng 5% và tăng đáng kể so với 4,783% một tuần trước — mức biến động 19 điểm cơ bản trong năm phiên.
Chênh lệch đó là chi tiết quan trọng nhất của phiên giao dịch. Cổ phiếu và Bitcoin tăng giá nhờ giảm bất định, trong khi tài sản thực sự định giá lộ trình lãi suất lại tiến sát một ngưỡng tâm lý mà nó chưa vượt qua trong chu kỳ này.
Mức “handle” 5% cho kỳ hạn 10 năm sẽ là lần đầu tiên kể từ năm 2007. QCP đã đặt vấn đề cụ thể cho Bitcoin trước khi công bố: "Đây là tổ hợp tệ nhất cho Bitcoin: một lãi suất phi rủi ro 5% cạnh tranh, không kèm lực đẩy tăng trưởng danh nghĩa thường đi cùng với các biến động về lợi suất."
RBC chuyển từ cắt giảm sang ba lần tăng
Việc điều chỉnh dự báo lượng hóa mức độ triển vọng đã dịch chuyển bao xa.
RBC Capital Markets đã điều chỉnh kỳ vọng cho năm nay từ cắt giảm lãi suất sang ba lần tăng lãi suất, đồng thời cảnh báo rằng lãi suất cao có thể tiếp tục gây áp lực lên lợi nhuận doanh nghiệp và định giá cổ phiếu.
Đó là sự đảo chiều về hướng chứ không phải là điều chỉnh về mức độ. Một căn nhà kỳ vọng sẽ nới lỏng ở đầu kỳ giờ đây lại kỳ vọng thắt chặt 75 điểm cơ bản.
Thị trường hiện định giá mức tăng 25 điểm cơ bản tại cuộc họp tuần tới. Lãi suất đã ở 3,50%-3,75% từ tháng 12/2025, khiến đợt tăng vào tháng 9 sẽ là lần đầu tiên kể từ tháng 7/2023.
Saudi Arabia đã đóng đường ống Đông-Tây
Bức tranh năng lượng đã xấu đi thêm nữa, và một diễn biến xứng đáng được chú ý hơn mức nó đã nhận được.
Brent đóng cửa ở mức 104,61 USD, tăng hơn 8% trong tuần. Các cuộc tấn công của lực lượng Houthi nhằm vào các cơ sở năng lượng của Saudi Arabia và rủi ro vận tải trong eo biển Hormuz đã góp phần, nhưng việc Saudi Arabia đóng đường ống Đông-Tây là hạng mục mang tính quyết định về mặt cấu trúc.
Đường ống này chạy từ các mỏ dầu của Tỉnh miền Đông đến cảng Biển Đỏ ở Yanbu, và mục đích chiến lược toàn bộ của nó là cung cấp một tuyến xuất khẩu nhằm tránh eo biển Hormuz. Việc đóng nó sẽ loại bỏ phương án thay thế.
Khi vận tải qua Hormuz bị gián đoạn và tuyến tránh đã bị đóng, dầu thô của Saudi Arabia không còn đường xuất khẩu nào thông suốt. Đó là giải thích mang tính cơ học cho việc sản lượng giảm 1,9 triệu thùng/ngày xuống còn 6,238 triệu — mức thấp nhất kể từ năm 1990. Một nhà sản xuất không thể xuất khẩu thì không thể duy trì sản lượng.
Câu hỏi đã chuyển từ hướng sang thời lượng
Cách Phố Wall nhìn nhận đã chuyển từ việc liệu Fed sẽ tăng lãi suất hay không sang việc lãi suất cao sẽ kéo dài bao lâu, và liệu lạm phát có thể được kiểm soát mà không làm tổn hại nền kinh tế và lợi nhuận doanh nghiệp hay không.
Cách nhìn lại này thay đổi điều gì là quan trọng tại cuộc họp vào thứ Tư. Bản thân quyết định nhìn chung đã được định giá sẵn phần lớn. Biểu đồ chấm (dot plot), các dự phóng cập nhật và buổi họp báo của Chủ tịch Kevin Warsh mang theo thông tin.
Warsh đã bác bỏ việc đưa ra hướng dẫn trước (forward guidance) như một thông lệ, điều này khiến nhu cầu của thị trường — đúng thứ đó — trở nên phức tạp. Tờ The Wall Street Journal cho biết Nick Timiraos đã nhận diện “nút thắt” trước CPI: bài phát biểu Jackson Hole khiến nhà đầu tư tin rằng khả năng sẽ tăng lãi suất cao hơn, nhưng không chỉ rõ một ngưỡng kích hoạt, để rồi chỉ còn một lần công bố dữ liệu duy nhất nhằm cho phép đưa ra quyết định — một cách mà Warsh đã lập luận chống lại.
Khoảng trống về hướng dẫn tương tự giờ cũng áp dụng cho câu hỏi về thời lượng.
Giá dầu cao và lãi suất cao đi cùng nhau khiến biến động duy trì ở mức cao
Sự kết hợp này là thứ giữ triển vọng không ổn định, bất chấp đà phục hồi vào thứ Sáu.
Giá dầu thô tăng làm lạm phát tăng theo, từ đó ủng hộ lãi suất cao hơn, kéo theo việc định giá bị nén lại — trong khi cú sốc năng lượng đồng thời gây áp lực lên biên lợi nhuận của doanh nghiệp từ phía chi phí. Không biến số nào tự giải quyết cho biến số còn lại.
Với tiền mã hóa, bức tranh nhu cầu bước vào cuối tuần vẫn chưa đổi. Chỉ số nhu cầu giao ngay của CryptoQuant hiện ở mức -145.000 BTC sau khi gần chạm ngưỡng dương ở -5.000 vào cuối tháng 8. Chỉ số premium của Coinbase giảm xuống -0,036. Các ETF tiền mã hóa ghi nhận 308 triệu USD rút ròng vào chiều thứ Năm, là phiên rút ròng tệ nhất trong hai tháng.
Giao dịch ETF Bitcoin giao ngay tạm dừng cho đến thứ Hai, và cuộc bỏ phiếu thông qua Đạo luật Clarity dự kiến rơi vào ngày 15 tháng 9, trong khi quyết định của Fed diễn ra vào ngày hôm sau.