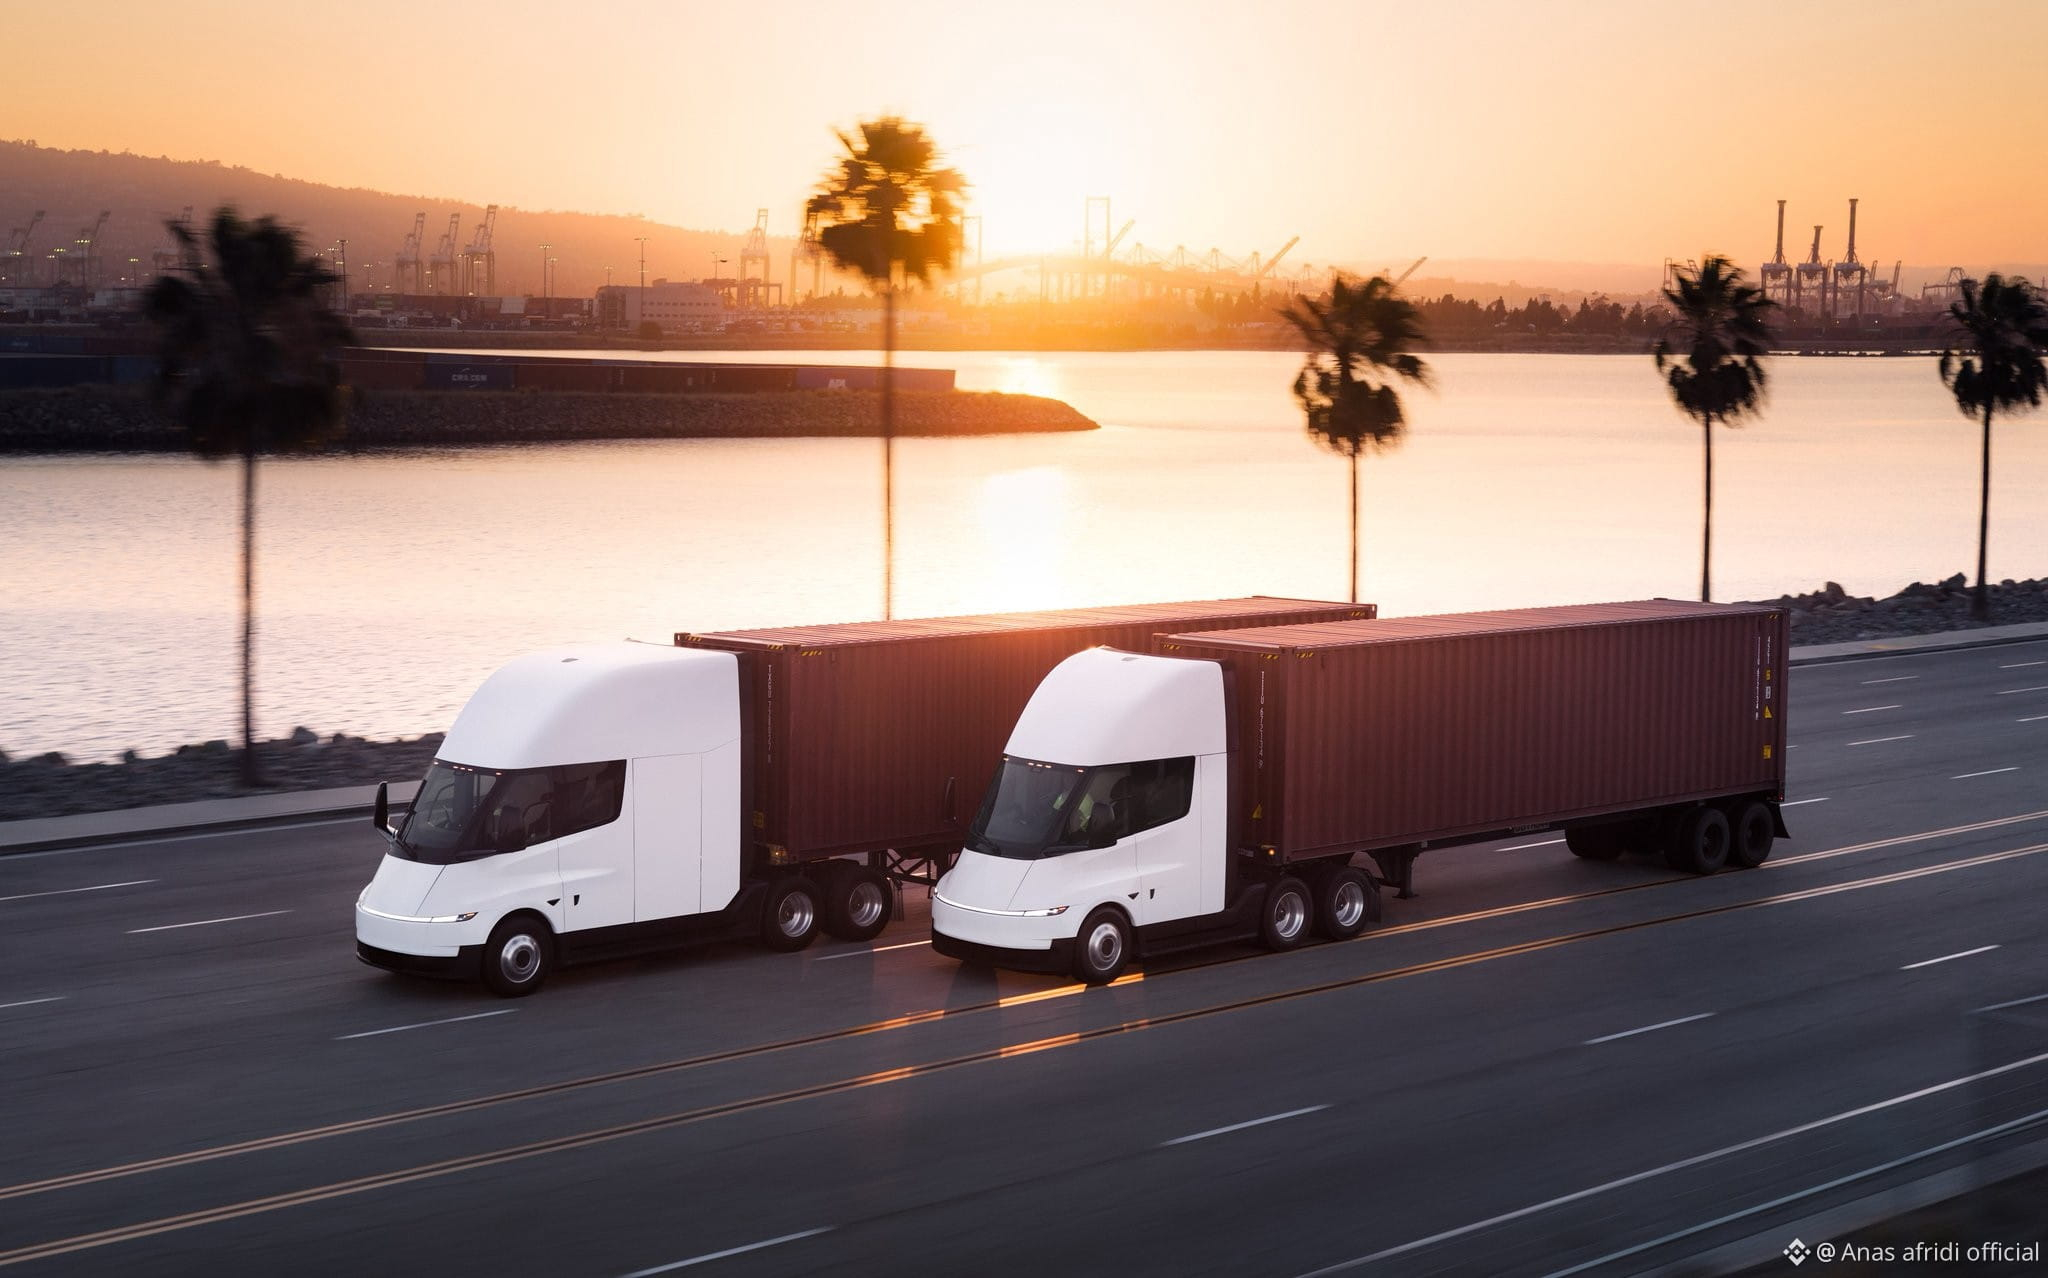
Morgan Stanley trong một ghi chú mới $TSLA về Tesla Semi:
"Tesla có thể tạo ra khoảng 12–18 nghìn USD/tháng từ phần mềm xe tải tự hành của mình (phí đăng ký 0,85–1 USD/dặm x 18.000 dặm xe chạy mỗi tháng). Con số này so với khoảng 100 USD/tháng cho FSD trên xe tiêu dùng hiện nay.
Nếu Tesla đạt 82 nghìn Semi đang hoạt động trên đường vào năm 2040 (13,5% thị phần của thị trường địa chỉ cho tự hành), điều đó sẽ tương ứng 17 tỷ USD doanh thu phần mềm và khoảng 7,5 tỷ USD EBIT gia tăng (tăng 10% so với kịch bản cơ sở) – lưu ý rằng điều này không bao gồm việc bán trước chiếc xe hay các doanh thu gia tăng cho mảng sạc của Tesla. Hãy nhớ rằng Tesla trước đây đã đặt mục tiêu sản xuất 50.000 xe Semi mỗi năm, vì vậy giả định rằng tổng cộng 80 nghìn xe sẽ được triển khai trong khoảng ~15 năm tới là một điểm khởi đầu thận trọng, theo quan điểm của chúng tôi.
Tương tự như các xe du lịch, chúng tôi kỳ vọng sẽ có sự phản đối đối với cách tiếp cận tự hành quang học thụ động của Tesla (không dùng radar/LiDAR), đặc biệt khi xét đến tốc độ cao hơn và trọng lượng nặng hơn của Semi so với các ứng dụng xe hạng nhẹ của FSD. Ngoài ra, có thể sẽ có sự giám sát pháp lý chặt chẽ hơn đối với FSD chỉ dùng camera trên Semi, điều này có thể ảnh hưởng đến khả năng của Tesla trong việc triển khai một Semi tự hành không cần giám sát. Tuy vậy, chúng tôi lưu ý rằng sự hoài nghi này đã tồn tại trong nhiều năm và chưa ngăn Tesla triển khai các hoạt động Robotaxi, vốn đang bắt đầu mở rộng nhanh hơn. Thêm vào đó, ngay cả những người hoài nghi đối với cách tiếp cận chỉ bằng camera cũng thừa nhận rằng camera độ phân giải cao và các thuật toán AI đang cải thiện nhanh chóng. Do đó, nếu Tesla đưa một Semi lên đường hoạt động tốt, chúng tôi nghi ngờ thị trường sẽ phân tích quá mức ngăn xếp công nghệ giúp tạo ra khả năng đó."$TSLA
"Tesla có thể tạo ra khoảng 12–18 nghìn USD/tháng từ phần mềm xe tải tự hành của mình (phí đăng ký 0,85–1 USD/dặm x 18.000 dặm xe chạy mỗi tháng). Con số này so với khoảng 100 USD/tháng cho FSD trên xe tiêu dùng hiện nay.
Nếu Tesla đạt 82 nghìn Semi đang hoạt động trên đường vào năm 2040 (13,5% thị phần của thị trường địa chỉ cho tự hành), điều đó sẽ tương ứng 17 tỷ USD doanh thu phần mềm và khoảng 7,5 tỷ USD EBIT gia tăng (tăng 10% so với kịch bản cơ sở) – lưu ý rằng điều này không bao gồm việc bán trước chiếc xe hay các doanh thu gia tăng cho mảng sạc của Tesla. Hãy nhớ rằng Tesla trước đây đã đặt mục tiêu sản xuất 50.000 xe Semi mỗi năm, vì vậy giả định rằng tổng cộng 80 nghìn xe sẽ được triển khai trong khoảng ~15 năm tới là một điểm khởi đầu thận trọng, theo quan điểm của chúng tôi.
Tương tự như các xe du lịch, chúng tôi kỳ vọng sẽ có sự phản đối đối với cách tiếp cận tự hành quang học thụ động của Tesla (không dùng radar/LiDAR), đặc biệt khi xét đến tốc độ cao hơn và trọng lượng nặng hơn của Semi so với các ứng dụng xe hạng nhẹ của FSD. Ngoài ra, có thể sẽ có sự giám sát pháp lý chặt chẽ hơn đối với FSD chỉ dùng camera trên Semi, điều này có thể ảnh hưởng đến khả năng của Tesla trong việc triển khai một Semi tự hành không cần giám sát. Tuy vậy, chúng tôi lưu ý rằng sự hoài nghi này đã tồn tại trong nhiều năm và chưa ngăn Tesla triển khai các hoạt động Robotaxi, vốn đang bắt đầu mở rộng nhanh hơn. Thêm vào đó, ngay cả những người hoài nghi đối với cách tiếp cận chỉ bằng camera cũng thừa nhận rằng camera độ phân giải cao và các thuật toán AI đang cải thiện nhanh chóng. Do đó, nếu Tesla đưa một Semi lên đường hoạt động tốt, chúng tôi nghi ngờ thị trường sẽ phân tích quá mức ngăn xếp công nghệ giúp tạo ra khả năng đó."$TSLA