


CPI lõi lại vượt kỳ vọng: Cục Dự trữ Liên bang Mỹ bị “dồn vào chân tường”, tăng lãi suất có thể không phải là đại hồng thủy
Sau báo cáo phi nông nghiệp, CPI tháng 8 cũng vượt kỳ vọng. Lần này, phần vượt kỳ vọng không phải là CPI tổng thể mà là CPI lõi: CPI lõi theo vòng tháng 0,3%, cao hơn dự báo 0,2%; CPI lõi theo năm 2,45%, so với tháng trước là 2,48%, gần như đi ngang. Việc CPI tổng thể đi lên đã được dự báo đầy đủ và cũng phù hợp với kỳ vọng của thị trường.
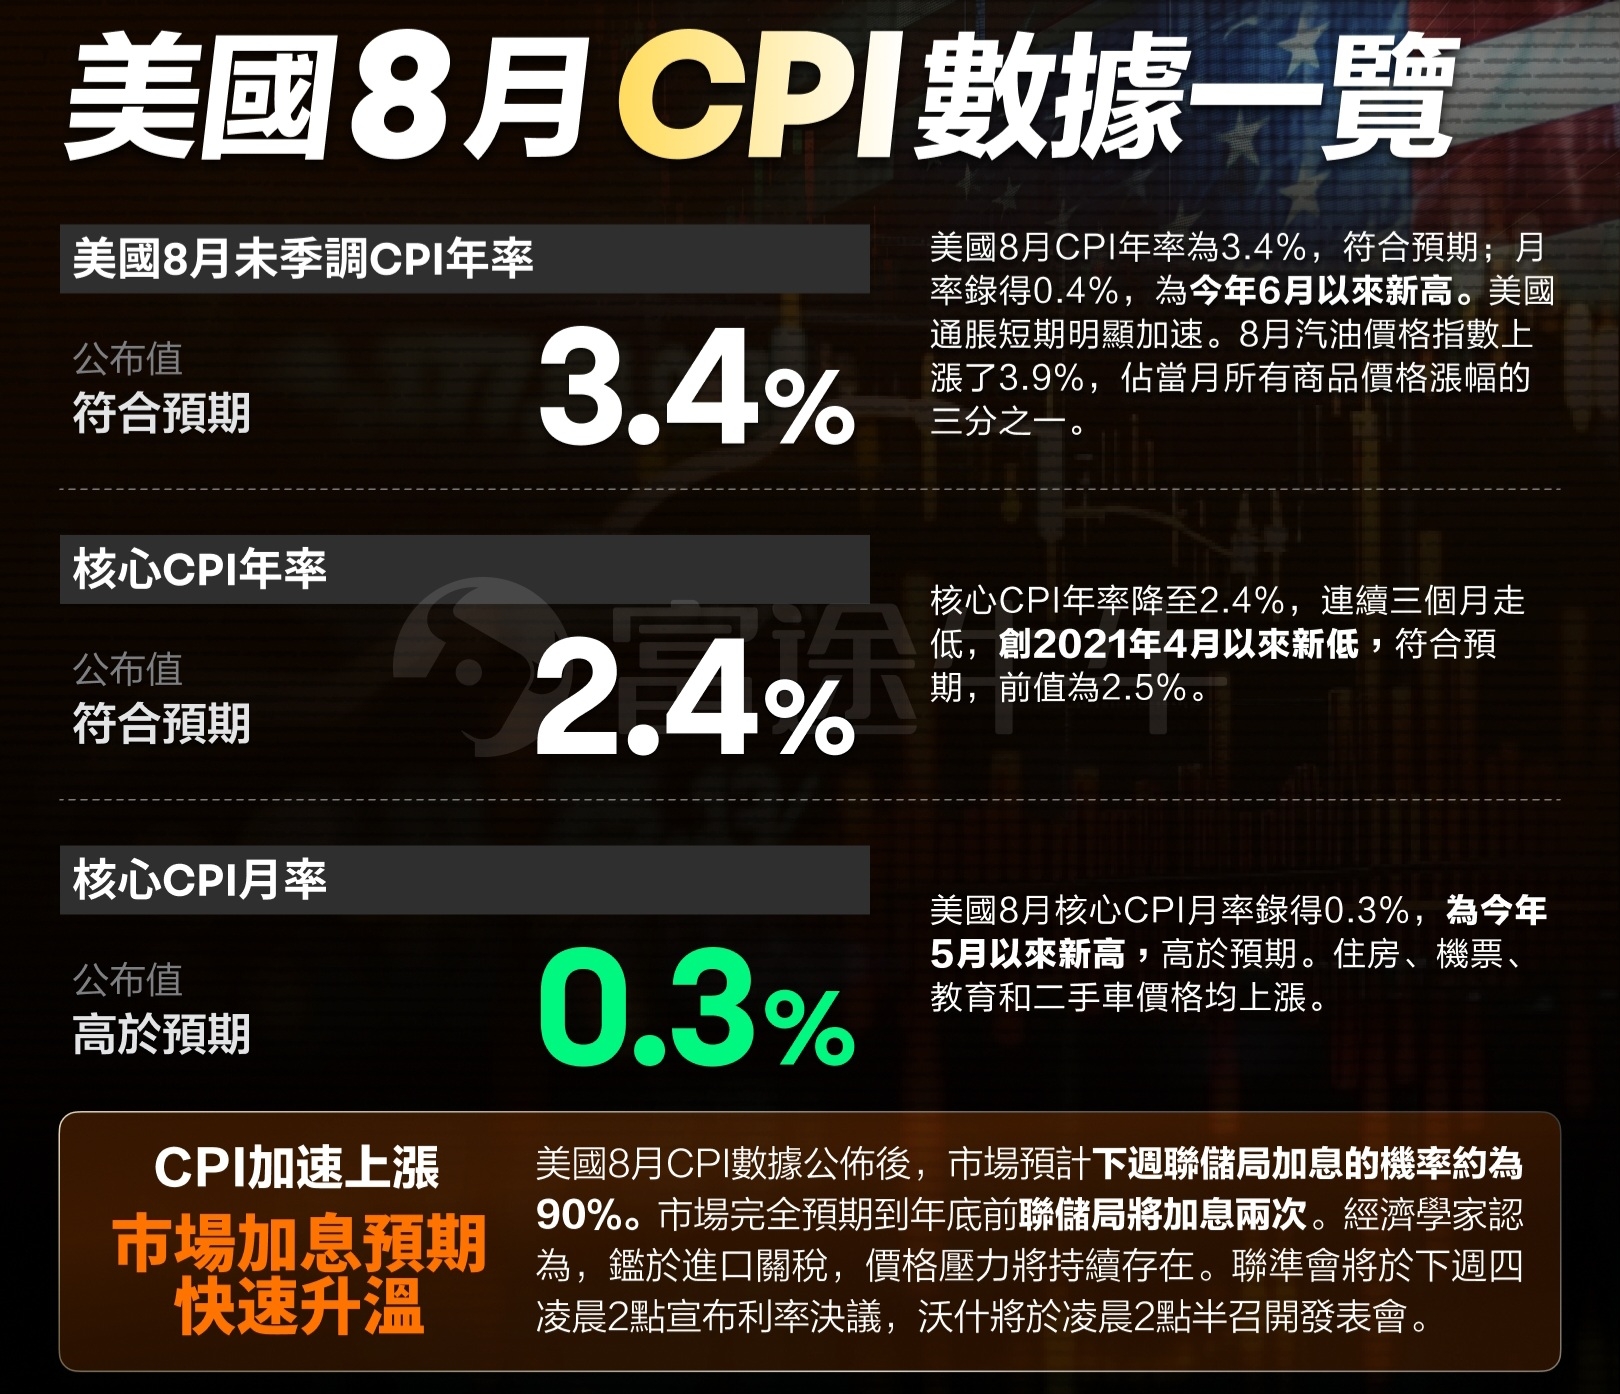
Cụ thể là, lõi tăng chủ yếu vì giá khách sạn và vé máy bay; các nhóm hàng hóa và dịch vụ cốt lõi khác nhìn chung tương đối ôn hòa, tiền thuê nhà theo vòng tháng không đạt đến 0,2%. Có lẽ điều này giải thích vì sao sau khi số liệu được công bố, vàng giảm rồi lại tăng, lợi suất trái phiếu Mỹ thì tăng trước rồi giảm theo một phản ứng “kỳ lạ” như vậy—như thể số liệu thấp hơn so với kỳ vọng. Thị trường có thể cho rằng, mức tăng do nhu cầu đi lại và kỳ nghỉ tạo ra này là không bền vững.
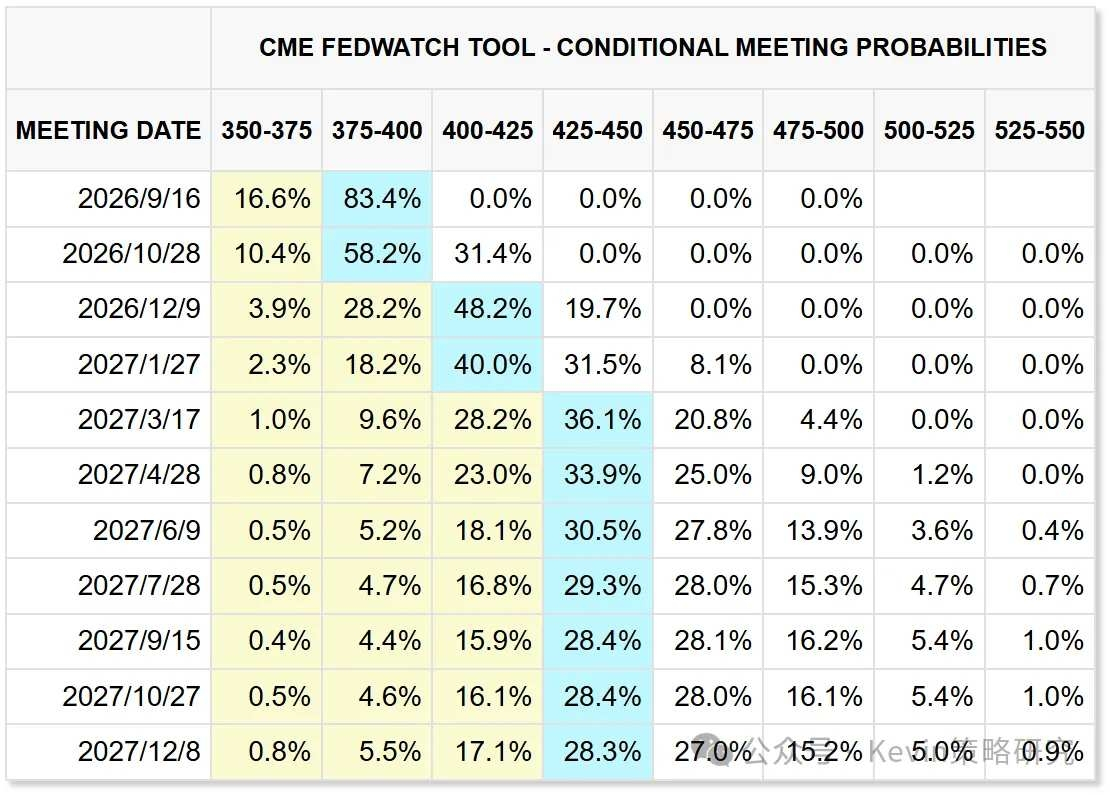
Dẫu sao thì đó cũng là “vượt kỳ vọng”, vì vậy kỳ vọng tăng lãi suất trong tháng 9 đã đạt 83%. Cũng có khả năng là thị trường cho rằng việc tăng lãi suất dù sao cũng “chắc chắn như đóng đinh”, nên bắt đầu giao dịch theo hướng tin xấu đã phản ánh hết. Nếu đúng như vậy thì quả thực là hơi quá sớm.
Hoàn cảnh của Fed: lựa chọn không nhiều, uy tín bị đặt dưới áp lực thử thách
Dù thị trường có “đấu trí” và phản ứng trước thế nào đi nữa, thì Cục Dự trữ Liên bang Mỹ (Fed) cũng chỉ có rất ít lựa chọn. Chỉ số theo tháng so với kỳ trước (core) vượt kỳ vọng, khiến ngay cả các quan chức thiên về phe “dovish” cũng khó tìm cớ để tuần tới tiếp tục đứng yên tại chỗ.
Fed gần đây đúng là “gặp vận không may”. Từ sau khi FOMC cuối tháng 7 có phát biểu làm xáo trộn kỳ vọng thị trường, niềm tin bắt đầu lung lay. Lợi suất trái phiếu Mỹ tăng cao đã khuấy lên một đợt sóng gió, rồi buộc ông Waller phải đưa ra cam kết theo hướng diều hâu tại Jackson Hole. Ngay sau đó, dữ liệu việc làm phi nông nghiệp (non-farm), PPI và CPI đều vượt kỳ vọng—tới tận bây giờ, Fed đã bị “dồn ép tới chân tường”, buộc phải thực hiện cho bằng được những “tín hiệu diều hâu” mà mình đã phát ra.
Chúng tôi đã đề cập từ lúc phân tích sau phát biểu tại Jackson Hole về việc ông Waller chuyển sang giọng điệu diều hâu mang ý nghĩa gì: xét từ góc độ duy trì uy tín của Fed, tốt nhất là tăng lãi suất, trừ khi các dữ liệu phía sau hoàn toàn “hợp tác”. Nhưng hiện tại các dữ liệu lại không hề “hợp tác”. Vậy nếu tuần tới Fed vẫn “cố tình” đứng yên không làm gì, thị trường sẽ đánh giá thế nào về những tuyên bố diều hâu trước đó? Có lẽ sẽ làm gia tăng khủng hoảng niềm tin hơn nữa và khiến lợi suất trái phiếu Mỹ mất kiểm soát.
Ngược lại, hiện dữ liệu đã mang đến “đủ lý do để hành động”, và việc tăng thêm một lần cũng sẽ không gây ra cú sốc lớn nào cho kinh tế và thị trường, vì đã được dự báo đầy đủ rồi. Hơn nữa, lần này kéo lạm phát đi lên lại đến từ giá dầu và giá vé máy bay—khách sạn—trông có vẻ cũng không phải là thứ có tính duy trì quá lâu.
Cách làm như vậy lại có thể giúp củng cố niềm tin, kéo chênh lệch lợi suất trái phiếu Mỹ theo kỳ hạn (term premium) quay đầu giảm, rồi thậm chí khiến toàn bộ đường cong lợi suất trái phiếu Mỹ “đỉnh” trở lại giảm. Việc tăng/giảm lãi suất theo chu kỳ ngắn đều đã được phản ánh trước cả rồi—tóm lại là “đi ngược lại”. Việc giảm lãi suất năm 2024 và 2025 cũng diễn ra theo kiểu như thế, còn chu kỳ tăng lãi suất năm 1997 cũng vậy.
Quan điểm sai lầm của thị trường: tăng lãi suất chưa chắc đã là xấu; không tăng lãi suất chưa chắc đã là tốt.
Trước đó, thị trường thường né tránh đợt tăng lãi suất vì sợ rằng nó sẽ ảnh hưởng xấu, nên không chuẩn bị. Nhưng khi nhận thấy rủi ro tăng lãi suất là không thể tránh khỏi, lại quá lo lắng về cú sốc sau khi tăng lãi suất—điều này hoàn toàn không cần thiết.
Điểm khác biệt giữa chúng tôi và quan điểm của thị trường nằm ở chỗ: không cho rằng việc tăng lãi suất là “thảm họa”; tăng lãi suất chưa chắc đã là xấu, trừ khi là tăng liên tục. Ngược lại, việc không tăng lãi suất cũng chưa chắc đã là điều tốt.
Không phải là sẽ không gây xáo động, nhưng việc tăng lãi suất trong ngắn hạn nhiều là để thực hiện trước kỳ vọng. Nếu gây xáo động, có thể lại tạo ra điểm mua tốt hơn. Tuy nhiên, nếu cố tình không tăng để kích thích ngắn hạn, lại có thể dẫn tới nhiều rắc rối hơn trong tương lai.