


Token HIMS được thiết kế để theo dõi cổ phần của công ty telehealth Hims & Hers, công ty này giao dịch trên Sở Giao dịch Chứng khoán New York (NYSE). Trên Robinhood Chain, người giao dịch có thể mua và bán cổ phiếu được token hóa này cùng với các tài sản crypto khác như memecoin.
Và đó là những gì đã xảy ra với BONER.
Đồng memecoin cố tình làm cho thật “lố” được ghép cặp với HIMS trong một pool thanh khoản, nơi các trader có thể hoán đổi giữa hai token.
Vào một thời điểm, pool chứa 31.198 token HIMS, nhiều hơn một nửa trong tổng số 58.714 cổ phiếu HIMS được token hóa đang lưu hành. Sự mất cân đối này đã khiến token HIMS trên Robinhood trong thời gian ngắn tăng lên 132,64 USD, cao hơn hơn bốn lần so với mức giá đóng cửa 28,84 USD của cổ phiếu thật HIMS trên NYSE.
Đây là một cái nhìn kỳ lạ về những gì có thể xảy ra khi các tài sản ngoài đời thực được đưa lên onchain và trở nên có thể sử dụng trong các thị trường crypto. Như Thomas Probst, nhà phân tích nghiên cứu tại Kaiko, chia sẻ với Magazine:
“Một cổ phiếu niêm yết về cơ bản trở thành một tài sản DeFi có thể lắp ghép ở quy mô chưa từng có, theo cách tương tự như Ether đã từng.”
Nhưng tại sao bất kỳ ai lại muốn giao dịch một memecoin với một cổ phiếu y tế được token hóa ngay từ đầu? Và chuyện gì sẽ xảy ra khi các thị trường onchain khiến những cặp ghép thậm chí còn “dị” hơn trở nên khả thi?
Tài chính onchain dành cho “những kẻ điên”
Hãy nghĩ lại mùa hè năm 2020, thời điểm các nhà tiên phong DeFi đang bận rộn “cày” lợi suất, tháo gỡ tài chính truyền thống và cố gắng đừng bị rugpull trong quá trình đó. Như Mike Dudas, đồng sáng lập 6th Man Ventures, nói:
“Tài chính onchain dành cho những kẻ điên rồ, những kẻ lạc nhịp, những kẻ nổi loạn, những kẻ gây rắc rối—những cái chốt tròn trong các lỗ vuông.”
Robinhood Chain dường như là phiên bản tiếp theo của hiện tượng này: tìm ra những công dụng mới cho các cổ phiếu được token hóa mà đến giờ chẳng ai từng nghĩ tới. Chỉ trong chưa đầy ba tháng sau khi ra mắt, các trader trên Robinhood đã tạo ra hàng loạt cặp ghép điên rồ kiểu native của crypto như BONER/HIMS, AI/NVIDIA và SPACEHOOD/SPCX.
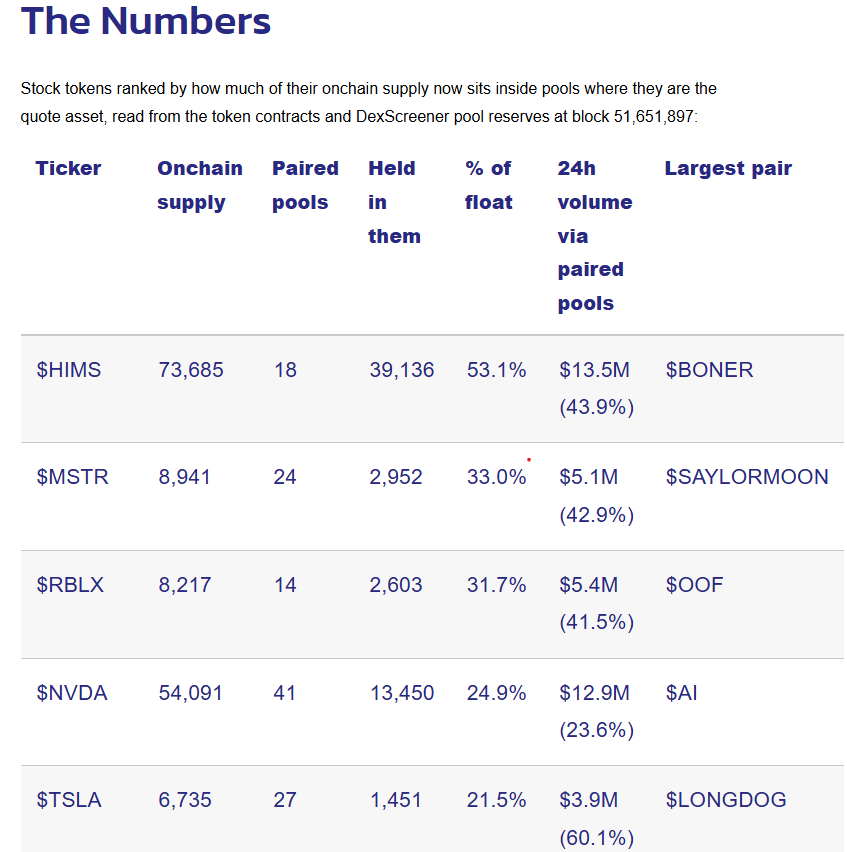
Các token cổ phiếu nơi chúng đóng vai trò là tài sản báo giá (quote asset). Nguồn: DeFi Prime
Ý tưởng cốt lõi rất đơn giản: thay vì mua và nắm giữ một cổ phiếu được token hóa một mình, người dùng có thể đưa nó vào một pool thanh khoản phi tập trung cùng với gần như bất kỳ token nào khác, và các trader có thể hoán đổi giữa hai tài sản đó, từ đó tạo ra một thị trường xoay quanh cặp ghép.
Một trong những “bệ phóng” đứng sau xu hướng này, LONG, cho biết các thị trường ghép cặp với cổ phiếu của họ đã tạo ra hơn 425 triệu USD khối lượng giao dịch trong khoảng thời gian 24 giờ vào ngày 2/9, với gần 12 triệu USD được khóa trong thanh khoản dạng cổ phiếu-token.
Sergej Kunz, đồng sáng lập của nền tảng tổng hợp DeFi 1inch, cho biết với Magazine:
“Cơ hội mà các cổ phiếu được token hóa mang lại còn lớn hơn rất nhiều so với việc các tài sản được đưa lên onchain xuất hiện. [...] Đây không chỉ là thay đổi nơi giao dịch. Mà là tạo ra một tài sản có thể kết nối vào một hệ thống tài chính mở.”
Angelo Aspris, một học giả tài chính tại Đại học Sydney, ghi nhận rằng điều này tạo ra một loạt cơ hội mới.
“Khi việc nắm giữ cổ phần (equity exposure) trở nên có thể lập trình, nó có thể được dùng như một tài sản báo giá, tài sản thế chấp, hàng tồn kho có thể đem đi cho vay, hoặc ký quỹ (margin) cho các sản phẩm phái sinh.”
Nói cách khác, một khi một cổ phiếu đã trở thành token, nó không nhất thiết phải chỉ còn là cổ phiếu nữa; nó có thể trở thành một trong những “khối xây dựng” cho hẳn các thị trường DeFi hoàn toàn mới.
Vậy đây có thực sự là một thị trường mới không?
Nhìn dưới mui xe thì chẳng có gì đặc biệt mang tính cách mạng trong hạ tầng. Các thị trường được xây dựng bằng các nhà tạo lập thị trường tự động (AMMs)—một kiểu cơ chế của DEX—sử dụng các pool thanh khoản và thuật toán để thiết lập giá, đồng thời cho phép các trader hoán đổi một token lấy token khác mà không cần sổ lệnh truyền thống hay một bên mua tương ứng ở phía đối diện.
Điều mới nằm ở việc những thị trường đó có thể chứa đựng những gì. Trong một thị trường cổ phiếu truyền thống, các cổ phiếu giao dịch với tiền tệ hoặc các công cụ tài chính truyền thống khác. Còn trong thế giới kỳ quặc của tài chính onchain, một cổ phiếu được token hóa có thể trở thành một nửa của thị trường với gần như bất cứ thứ gì khác miễn là có đủ thanh khoản.
Reid Noch, phó chủ tịch phụ trách cấu trúc thị trường vốn cổ phần Mỹ và giao dịch điện tử tại TD Securities, cho biết các AMM vẫn “rất mới mẻ” so với các thị trường truyền thống.
Mặc dù ông thấy ý tưởng biến một cổ phiếu trở thành một phần của tài sản báo giá và thanh khoản cho thị trường khác “thú vị”, ông nói rằng trường hợp sử dụng đó có thể khiến việc các tổ chức chấp nhận sẽ khó thuyết phục hơn. Ông cho biết với Magazine:
“Miễn là chúng chủ yếu được dùng để tạo thanh khoản cho memecoin, thì sẽ rất khó để những người tham gia truyền thống hơn coi chúng một cách nghiêm túc.”
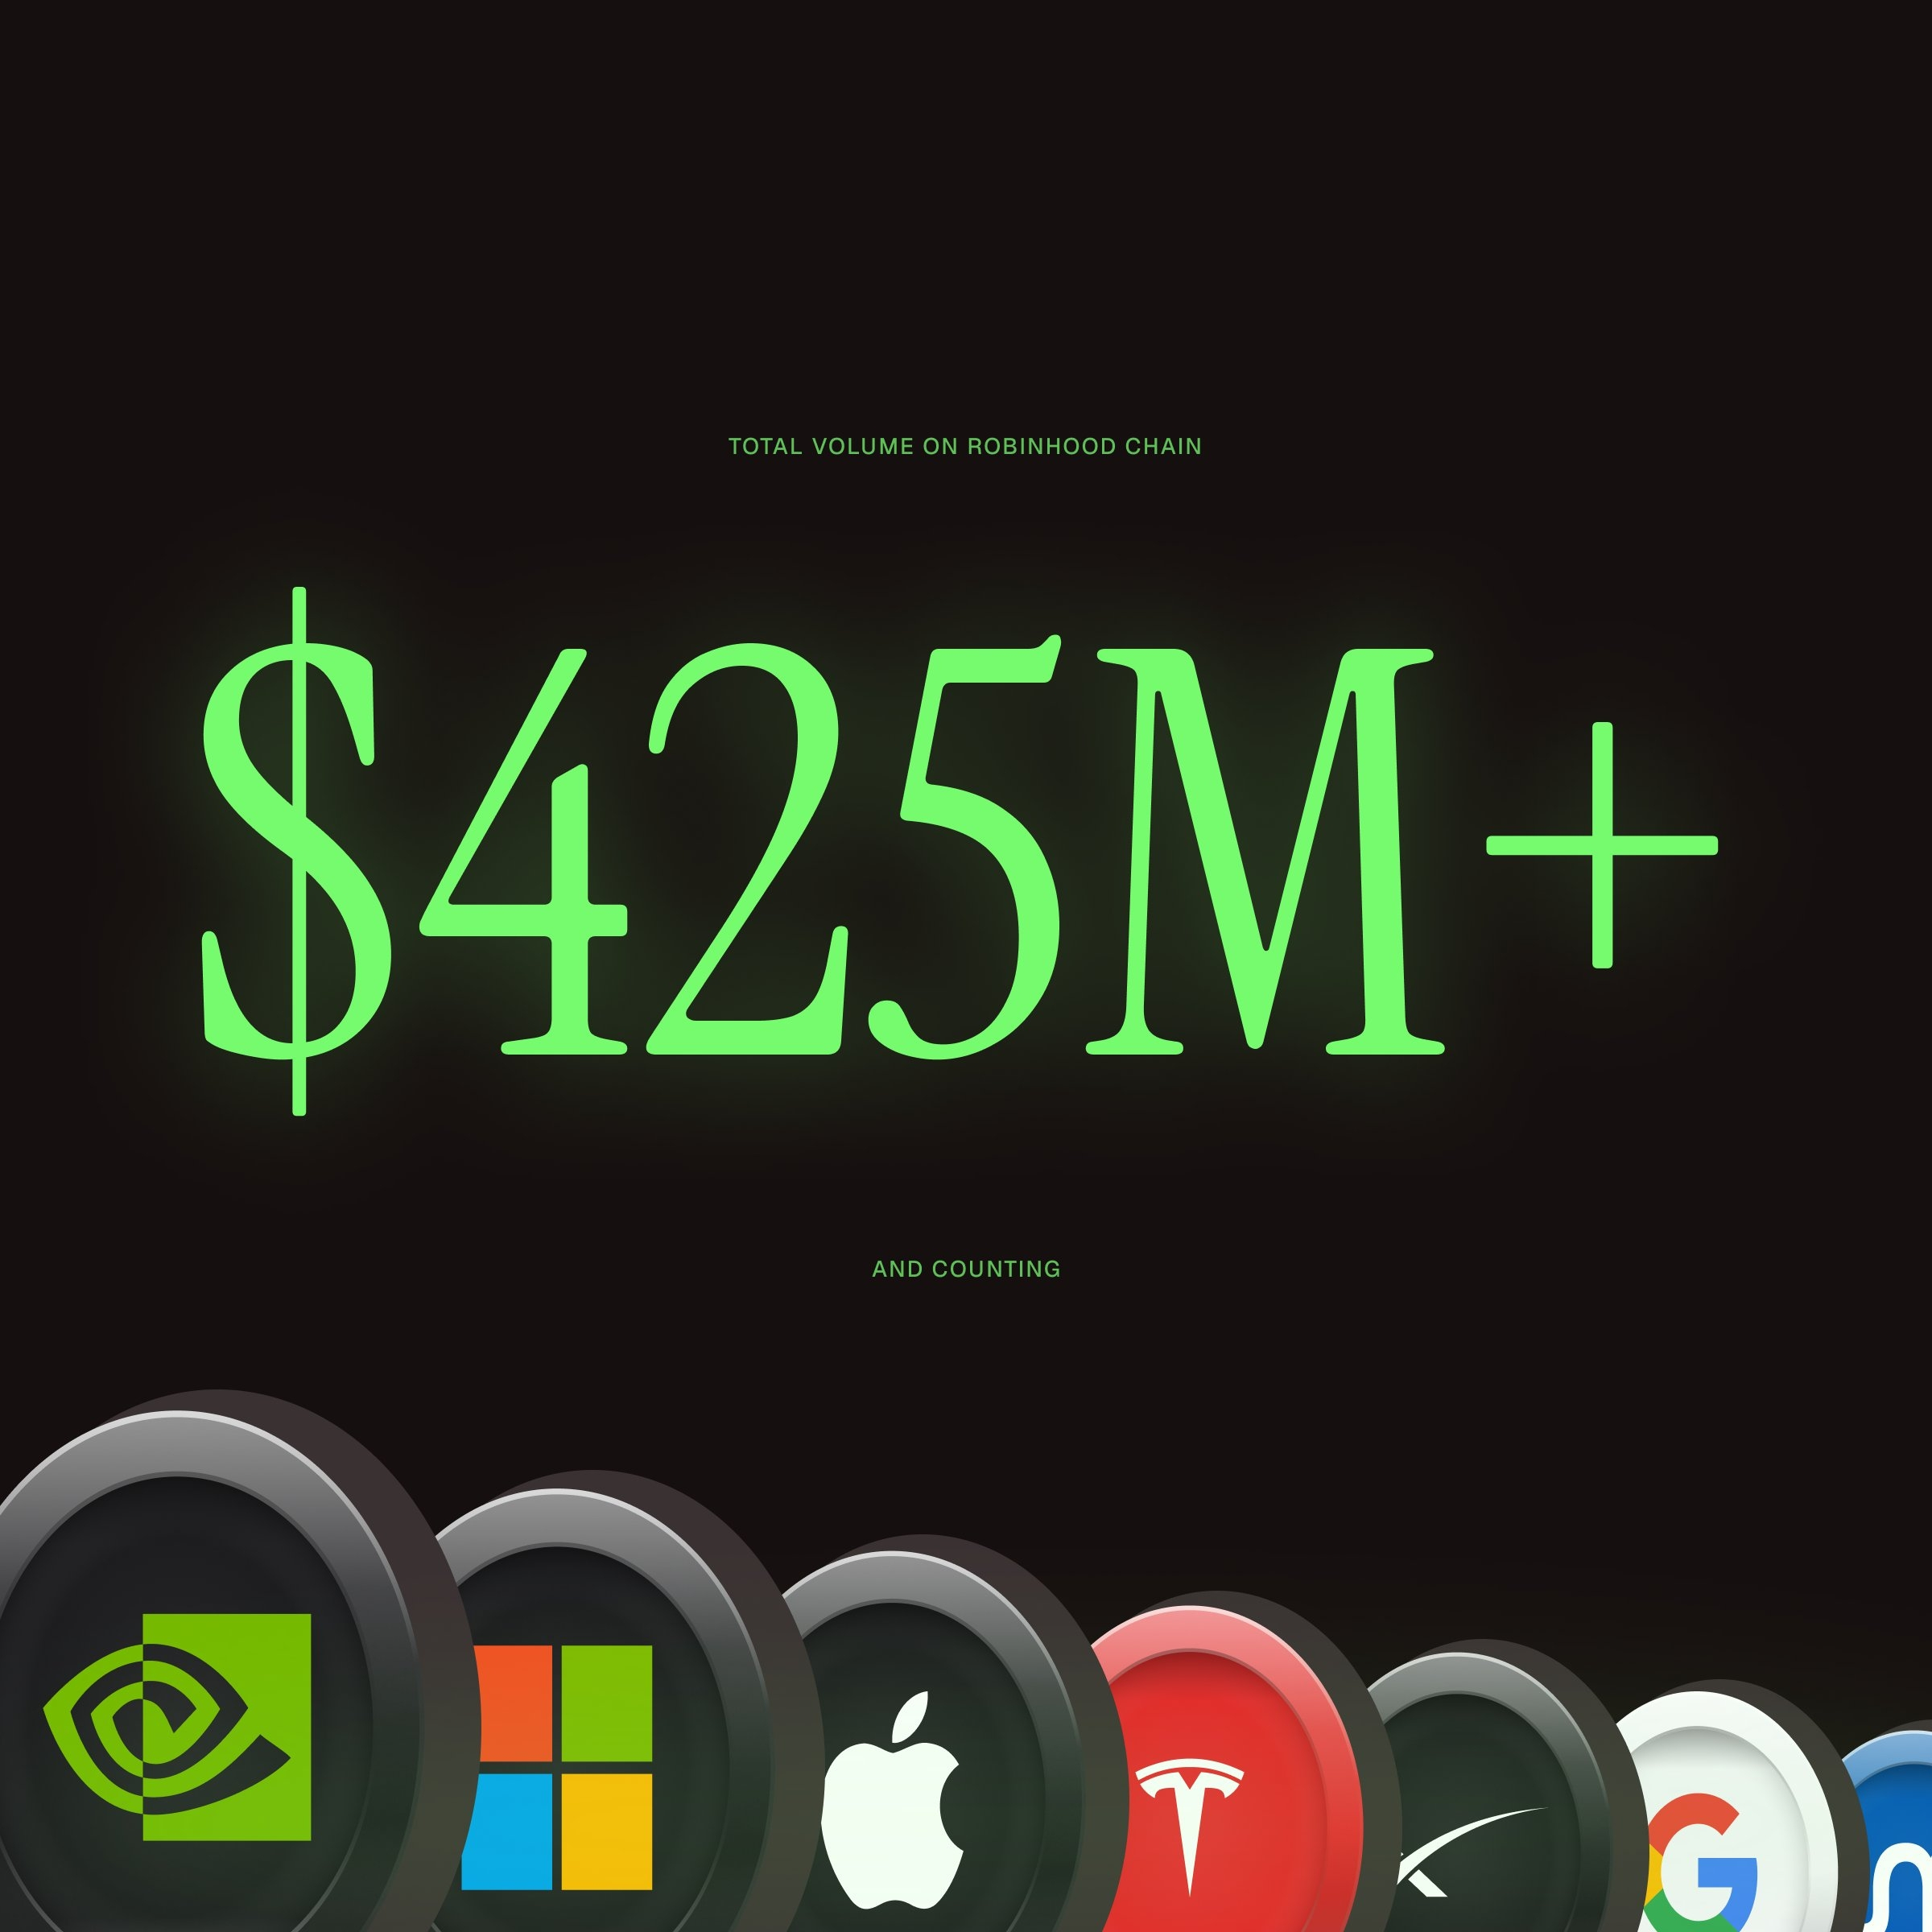
Các thị trường ghép cặp với cổ phiếu tạo ra hơn 425 triệu USD khối lượng giao dịch trong 24 giờ. Nguồn: longdotxyz
Nghe có vẻ như đây là một cách dùng kỳ lạ cho token cổ phiếu, nhưng xét từ góc nhìn DeFi thì vẫn có logic. Các trader thật ra không cần một lý do cụ thể để ghép cặp hai tài sản ngoài việc phải có một thị trường cho phép họ hoán đổi giữa chúng.
Và thí nghiệm quan trọng hơn nằm ở việc liệu các cổ phiếu được token hóa có thể trở thành những khối xây dựng tài chính có thể tái sử dụng hay không—chứ không chỉ là các phiên bản số của cổ phiếu truyền thống.
Liệu nó có thực sự hoạt động không?
Tập hợp BONER/HIMS cho thấy những cặp ghép không theo lối mòn có thể tạo ra những kết quả không theo lối mòn.
Aspris nói rằng mức chênh lệch cực đoan giữa giá token hóa HIMS và cổ phiếu cơ sở phần lớn là hệ quả của “dự trữ mỏng” (thin reserves) và “phát hành bị giới hạn tạm thời”, cảnh báo:
“Điều này tạo ra các điều kiện cho những sự kiện như vậy và làm tăng khả năng bị khai thác chiến lược hoặc bị thao túng.”
Thông thường, trọng tài sẽ kéo giá cổ phiếu được token hóa quay trở lại mức giá của cổ phiếu thực, nhưng mối liên kết đó có thể bị đứt gãy khi thanh khoản mỏng hoặc thị trường ngoài đời thực đang đóng cửa, như Probst giải thích:
“Trọng tài (arbitrage) ở đây dựa vào một tác nhân đơn lẻ thay vì một cơ chế cạnh tranh liên tục như cơ chế thấy trong các thị trường cổ phiếu truyền thống. Vì vậy, các pool này có thể tạo ra các tín hiệu giá không đáng tin cậy, mà không có bất kỳ sự truyền dẫn thực sự nào tới thị trường tham chiếu.”
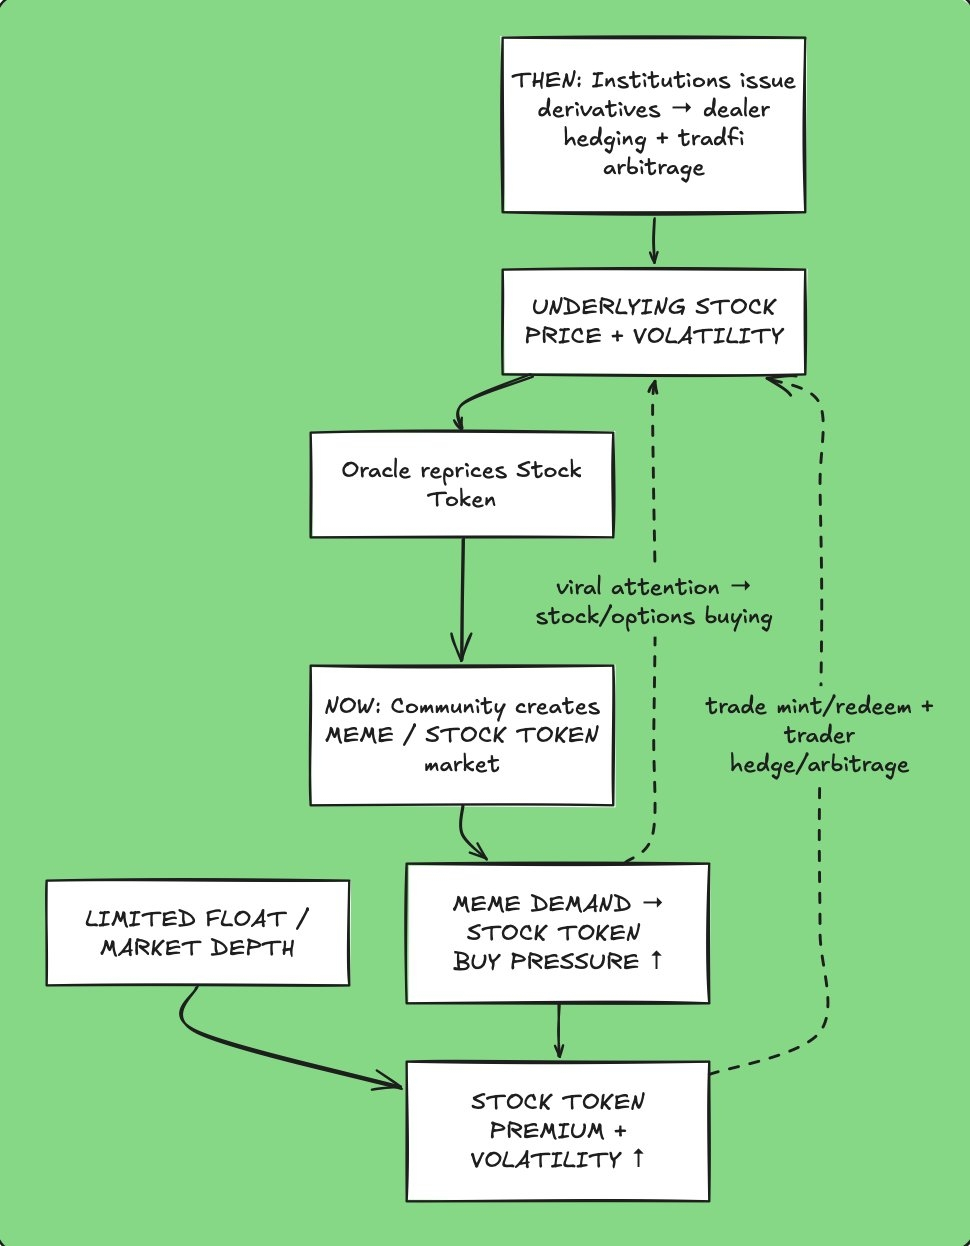
Các cặp ghép memecoin / token cổ phiếu đang thành công ở quy mô lớn. Nguồn: @howdymary
Noch cũng tỏ ra hoài nghi tương tự rằng các pool này sẽ trở thành địa điểm chính để tìm ra giá của các cổ phiếu được token hóa:
“Tôi vẫn thấy việc khám phá giá diễn ra nhiều hơn ở các thị trường truyền thống, và các AMM được [dùng bởi] những người làm trọng tài (arbitrageurs) để giữ cho thị trường đi đúng hướng. [...] Tôi gặp khó khăn khi hình dung các thị trường này sẽ thúc đẩy khám phá giá như thế nào, khi khối lượng của chúng thấp hơn so với các thị trường truyền thống.”
Có lẽ khám phá giá không phải là điều quan trọng
Các pool memecoin/cổ phiếu có thể giao dịch suốt ngày đêm, nhưng các thị trường này còn non nớt và bị tách khỏi các thị trường truyền thống….hiện tại.
Tuy nhiên, họ đã tạo ra nhu cầu thực sự đối với các cổ phiếu được token hóa và đang thử nghiệm cách các tài sản đó vận hành khi được cắm vào DeFi, Kunz cho biết.
“Các cặp memecoin có thể chưa phải là trường hợp số một cho các cổ phiếu được token hóa, nhưng vẫn là một nguồn khác của nhu cầu, khối lượng và thanh khoản cho những tài sản đó.”
Memecoin có thể cũng chỉ mới là bước khởi đầu. Nếu các cổ phiếu được token hóa trở thành các khối xây dựng DeFi đã được thiết lập, thì chẳng có lý do rõ ràng nào khiến chúng nhất thiết phải được ghép với các cổ phiếu hay tiền mã hóa khác. Tại sao không dùng chúng để đối đầu với bất động sản được token hóa, hàng hóa, tác phẩm nghệ thuật—thậm chí là cả… phân được token hóa? (Đó là chuyện có thật, bạn cứ tìm đi).
Tất nhiên, điều đó không có nghĩa là các thị trường đó sẽ xuất hiện, hay chúng sẽ phổ biến hoặc có ý nghĩa kinh tế. Nhưng thí nghiệm BONER/HIMS cho thấy rằng một khi tài sản ngoài đời thực trở nên có thể “cắm ghép” (composable) trên onchain, thị trường có thể hình thành xung quanh mọi kiểu kết hợp mà TradFi chưa bao giờ dám mơ tới. Aspris cho biết chúng ta mới chỉ ở giai đoạn đầu của thí nghiệm này, tuy nhiên:
“Thí nghiệm này hữu ích và hướng đi thì rõ ràng, nhưng gọi các cổ phiếu được token hóa là một primitive DeFi đã hoàn thiện thì còn sớm hơn thực tế.”
Magazine: Mua lại token của dự án đang bùng nổ. Nhưng điều đó có tốt cho các dự án crypto không?